- Market Value (2025): USD 16.5 Bn
- Estimated Value (2026): USD 18.5 Bn
- Forecast Value (2036): USD 57.5 Bn
- CAGR (2026-2036): 12.0%
¿Cuánto vale el mercado de ECUs de sistemas de soporte para la conducción para 2036?
USD 18.46 mil millones en 2026 hasta USD 57.54 mil millones en 2036, a un 12.0% CAGR.
- Según Fact.MR análisis, el mercado Driving_Support_System_ECU_Market se valoró en USD 16.5 mil millones en 2025.
- Se prevé que los ingresos del sector aumenten de USD 18.5 mil millones en 2026 a USD 57.5 mil millones para 2036.
- La CAGRde previsión de12.0% refleja un uso más amplio de funciones de conducción asistida, con la validación de seguridad y la cualificación de semiconductores que determinan el ritmo de instalación.
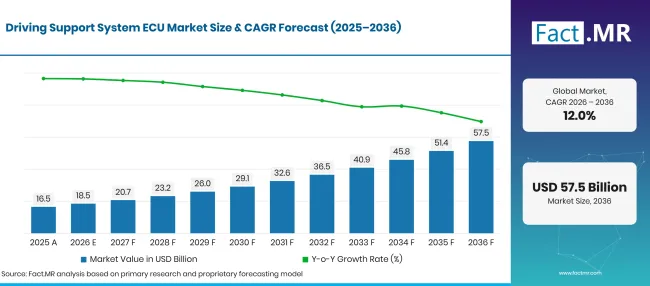
Driving Support System Ecu Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Estimación histórica | 16.5 |
| 2026 | Estimación del año base | 18.5 |
| 2036 | Previsión | 57.5 |
| CAGR 2026–2036 | Previsión de crecimiento | 12.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de ECU de Sistemas de Soporte Impulsivo?
Se espera que el mercado sume USD 39.08 mil millones entre 2026 y 2036.
Los turismos representan la mayor oportunidad de volumen de vehículos, mientras que los programas de equipamiento original siguen siendo la principal vía de acceso al mercado. El control de crucero adaptativo ofrece un claro ejemplo del ECU' S función comercial: combina entradas de radar o cámara con control longitudinal verificado. Las normas que rigen el frenado de emergencia y los protocolos de evaluación del consumidor en evolución también aumentan la carga de trabajo de ingeniería detrás de cada plataforma. [1] [3]
- Motores de la demanda en el mercado
- Los programas de seguridad ahora evalúan si el frenado automático de emergencia detecta de forma fiable vehículos y peatones bajo condiciones de prueba más exigentes. Eso aumenta la demanda de interfaces estables entre detección y control, no simplemente otro sensor instalado en el parachoques. [3]
- Los controladores multifunción pueden soportar centrado de carril, control de crucero adaptativo y frenado de emergencia desde hardware común. La consolidación es atractiva cuando los fabricantes pueden documentar el aislamiento entre funciones críticas para la seguridad.
- Los nuevos protocolos de evaluación Euro NCAP 2026 ejercen un mayor escrutinio sobre la usabilidad real y el comportamiento de conducción asistida. Los proveedores que pueden validar la interacción del conductor junto con la lógica de control mejoran sus perspectivas en futuros programas de vehículos. [1]
- Los ciclos de actualización del modelo implican cada vez más cambios de software y nuevos sensores. Los equipos de ECU deben mantener el margen del procesador y las cadenas de herramientas para que un controlador pueda reutilizarse sin repetir todo el ejercicio de integración.
- Las flotas de vehículos comerciales están ampliando gradualmente su uso de paquetes de seguridad activa, especialmente cuando los tiempos de inactividad del vehículo, la exposición a accidentes y los requisitos de las aseguradoras justifican un mayor contenido electrónico.
- Segmentos clave analizados
- Por tipo de vehículo: Los turismos representan 62.4% del mercado de 2026. Las plataformas de turismos combinan grandes producciones con actualizaciones repetidas de características.
- Por aplicación: El control de crucero adaptativo representa 26.8% del mercado de 2026. El control de crucero adaptativo tiene la mayor asignación individual de aplicaciones.
- Por canal de ventas: OEM representa 85.3% del mercado de 2026. Las obligaciones de diseño, calibración y garantía favorecen al canal de fábrica.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor senior en Fact.MR , afirma: "Las decisiones de obtención de ECUs dependen cada vez más del rendimiento de seguridad repetible y del coste de integrar cada nueva plataforma de vehículo. Un procesador con especificaciones mayores ofrece un valor limitado a menos que el fabricante pueda demostrar un comportamiento predecible del software a través de sensores, condiciones meteorológicas y variantes de modelo. Un proveedor capaz de llevar pruebas de certificación de una plataforma de vehículo a otra debería tener una posición más sólida que uno que compite principalmente en el precio a bordo."
- Implicaciones estratégicas
- Los proveedores de ECU deberían mantener un caso de seguridad rastreable para las salidas de frenado y dirección antes de proponer una plataforma de cálculo consolidada.
- Los fabricantes deberían evaluar la reserva de procesadores necesaria para las mejoras de sensores, en lugar de seleccionar controladores únicamente según el conjunto de características Today' s.
- Los proveedores de primer nivel pueden reducir los retrasos de cualificación alineando las pruebas de compatibilidad de silicio, software embebido y electromagnética desde el principio de un programa. La coordinación con el mercado de servicios de fabricación electrónica de automóviles es importante cuando la calidad de producción de placas afecta a los rendimientos críticos para la seguridad de los controladores.
- Los proveedores de reemplazo necesitan acceso a procedimientos de calibración verificados; las adaptaciones no soportadas en caminos críticos para la seguridad suponen riesgos de garantía y responsabilidad material.
¿Cómo se desglosa el mercado de ECU de Sistemas de Soporte para Conducción por segmento?
Tres dimensiones de compra explican la mayor parte de la división de ingresos: el vehículo que recibe el controlador, la función de asistencia a la que se asignan los ingresos y el canal comercial.
¿Por qué los coches de pasajeros dominan las instalaciones de la ECU?
Los turismos representan 62.4% del segmento de Tipos de Vehículos en 2026.
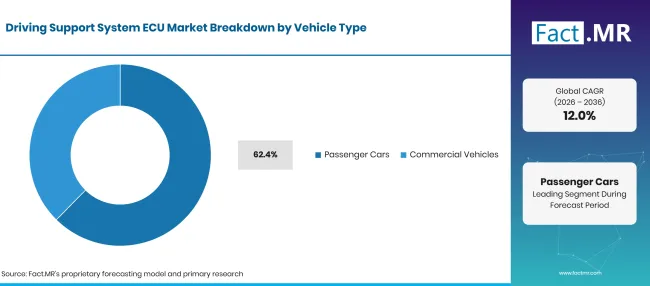
Driving Support System Ecu Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Turismos | 62.4% |
| Vehículos comerciales | 37.6% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Los turismos alcanzan 62.4% de los ingresos de 2026 porque los paquetes de conducción asistida han pasado de las marcas premium a configuraciones de mayor volumen. El beneficio no es uniforme en todos los vehículos: algunos modelos de bajo coste aún combinan funciones en controladores más pequeños. Los sistemas de vehículos comerciales se enfrentan a una prueba de adquisición diferente. Los operadores de flotas valoran la asistencia robusta al frenado y el mantenimiento constante, pero los ciclos de trabajo largos y las arquitecturas eléctricas específicas de cada modelo pueden retrasar los rediseños de los controladores. El mercado más amplio de sensores de radar automotrices es relevante aquí porque la capacidad radar afecta las entradas de la ECU mientras sigue siendo una categoría de hardware separada. [2]
¿Por qué el control de crucero adaptativo lidera la mezcla de aplicaciones?
El control de crucero adaptativo representa 26.8% del segmento de Aplicaciones en 2026.
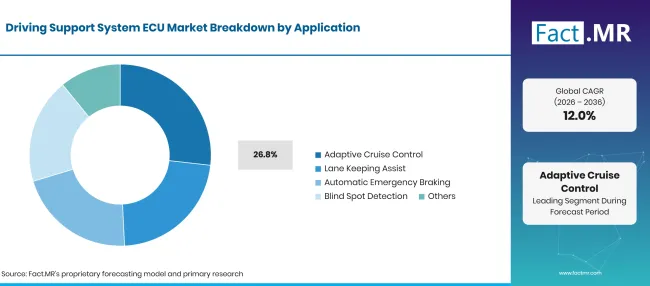
Driving Support System Ecu Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Control de crucero adaptativo | 26.8% |
| Asistencia de mantenimiento de carril | 24.4% |
| Frenado automático de emergencia | 23.7% |
| Detección de Punto Ciego | 17.3% |
| Otros | 7.8% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
El control de crucero adaptativo representa 26.8% de la demanda de la ECU en 2026 dentro del split de la aplicación. Requiere cálculos repetidos de distancia y velocidad y coordinación continua con los controles del vehículo. El mantenimiento de carril hace que la precisión de la dirección y la alineación de la cámara sean especialmente importantes. El frenado automático de emergencia da mayor peso a la latencia de decisión y a un funcionamiento robusto en situaciones límite. El crecimiento de la monitorización del conductor y la detección en cabina también afecta a cómo las funciones de conducción asistida devolven el control a un conductor humano. Estas funciones suelen compartir electrónica física, por lo que las acciones de aplicación representan el uso principal asignado en lugar de un controlador separado para cada función. [3]
¿Qué mantiene al canal OEM por delante de las ventas de posventa?
OEM representa 85.3% del segmento de Canales de Ventas en 2026.
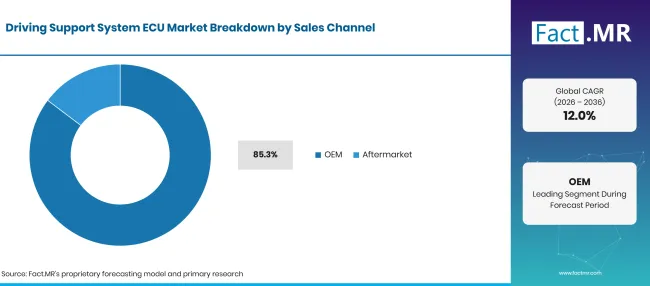
Driving Support System Ecu Market Breakdown Sales Channel | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| OEM | 85.3% |
| Posventa | 14.7% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
El canal OEM cuenta con 85.3% en 2026. Normalmente una ECU de dirección o frenos debe estar emparejada con un vehículo y39; s sensores, disposiciones de ciberseguridad y entorno de diagnóstico antes de la aprobación del tipo. Añadir el controlador posteriormente puede ser costoso o técnicamente poco práctico. Los ingresos del mercado de accesorios se concentran en reemplazos, integración especializada y demanda relacionada con el servicio. El software del controlador también depende de la arquitectura del sistema operativo automotriz del vehículo39y # ; lo que dificulta revertir la elección inicial del diseño. [4]
¿Qué está acelerando la adopción del mercado de ECUs del Sistema de Soporte de Impulso y qué la está frenando?
La adopción de ingeniería tiene un fuerte potencial de crecimiento, pero la previsión sigue siendo sensible a la capacidad de validación y la preparación de la cadena de suministro. Las figuras siguientes describen la sensibilidad aproximada a las condiciones individuales del mercado, no las contribuciones sumadas a la tasa de crecimiento general.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Inclusión más amplia de AEB en los programas de vehículos nuevos | +1.2% | Norteamérica, Europa | 2026–2032 |
| Arquitectura de cómputo común en diferentes acabados de modelo | +0.9% | Europa, Asia Oriental | 2027–2035 |
| Incorporación de la función de conducción asistida en turismos | +1.4% | OEMglobales | 2026–2036 |
| Actualizaciones de especificaciones de seguridad de la flota | +0.6% | EE. UU., Brasil, Europa | 2028–2036 |
| Soporte de software más largo para familias ECU | +0.7% | Japón, Alemania, EE. UU. | 2027–2036 |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Integración escalable de controladores zonales | +1.1% | Alemania, Japón, EE. UU. | 2028–2036 |
| Mejor validación de la detección en condiciones meteorológicas adversas | +0.8% | Europa, Norteamérica | 2027–2034 |
| Servicios de calibración para ECUs multisensor | +0.5% | Centros de servicios globales | 2026–2033 |
| Certificación local de suministro para nuevas plataformas | +0.6% | Brasil, Asia | 2027–2035 |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Larga aprobación de seguridad funcional | -0.9% | OEMglobales | 2026–2030 |
| Retrasos en la clasificación de chips de grado automotriz | -0.7% | Japón, Alemania, EE. UU. | 2026–2031 |
| Complejidad de reparación y coste de recalibración de sensores | -0.5% | Norteamérica, Europa | 2027–2036 |
| Pilas de software fragmentadas entre modelos | -0.8% | Global | 2026–2036 |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué países están escalando el mercado de ECUs de Sistemas de Soporte de Conducción hasta 2036?
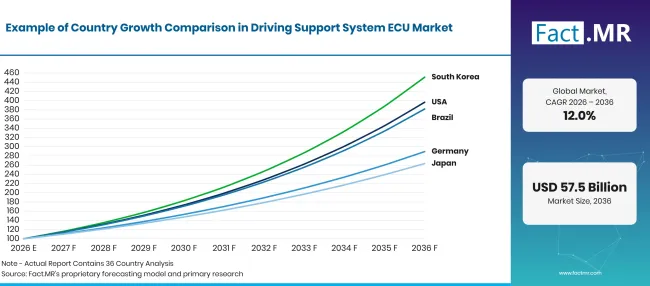
Driving Support System Ecu Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 11.21% |
| Brasil | 14.34% |
| Estados Unidos | 14.77% |
| Reino Unido | 9.62% |
| Japón | 10.17% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cómo está la ingeniería de vehículos alemana remodelando la demanda de ECU?
11.21% CAGR hasta 2036. La validación de seguridad y las plataformas de vehículos estrechamente integradas definen el ciclo de compra.
Los fabricantes alemanes están vinculando los controles de conducción asistida a largos programas de desarrollo de plataformas de vehículos. Euro NCAP' el marco de evaluación revisado da peso a la usabilidad y al comportamiento de asistencia al conductor, creando un trabajo adicional de validación para los fabricantes que venden en toda Europa. [1]39Los requisitos de seguridad general por fases de UE y # refuerzan la importancia comercial de funciones robustas de frenado y control. [2] Alemania39; 11.21% proyectado CAGR está respaldado por complejos programas de electrónica de vehículos, aunque los ciclos de lanzamiento largos tienden a posponer los ingresos hasta que las plataformas entren en producción en serie.
¿Por qué Brasil pudo registrar un crecimiento más rápido de la ECU desde una base más pequeña?
14.34% CAGR hasta 2036. Una mayor incorporación de funciones de seguridad crea margen para ganancias en el contenido de la ECU.
Brasil' la oportunidad de crecimiento se centra en trasladar las características de conducción asistida más allá de los vehículos de pasajeros relativamente caros. Los proveedores deben adaptarse a la economía de la plataforma, el contenido de importación y un entorno de reparación en concesionario menos uniforme que en los segmentos premium maduros. La perspectiva 14.34% CAGR refleja un acceso más amplio a paquetes de crucero adaptativo y frenado de emergencia en lugar de un cambio repentino a vehículos autónomos. Los controladores diseñados para una calibración y reutilización eficientes entre niveles de acabado se adaptan mejor a los programas locales.
¿Qué es lo que le da a Estados Unidos la perspectiva más sólida en esta comparación?
14.77% CAGR hasta 2036. Requisitos más amplios de frenado de emergencia y grandes volúmenes de vehículos apoyan la inversión.
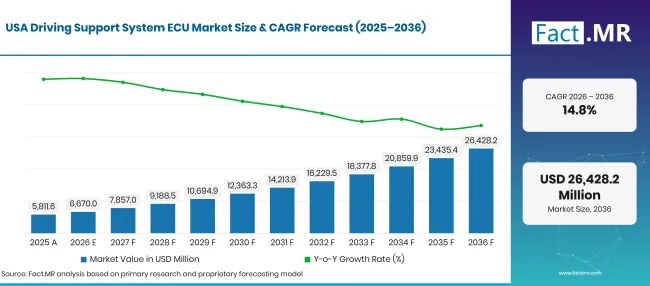
Driving Support System Ecu Market Forecast Usa | Source: Fact.MR
Se prevé que el mercado estadounidense crezca a 14.77% a medida que los fabricantes amplíen las funciones de seguridad activa en turismos y camiones ligeros. NHTSA' la norma de frenado automático de emergencia de 2024 estableció una dirección regulatoria más firme, aunque el calendario de cumplimiento y los desafíos técnicos afectan a los planes de lanzamiento individuales. [3] Los fabricantes de automóviles también deben gestionar más sensores por vehículo sin generar costes de servicio inaceptables. Los proveedores de ECU que proporcionen vías de diagnóstico documentadas y tiempos de respuesta consistentes deberían beneficiarse de esta combinación de presión de escala y normativa.
¿Cómo está moldeando el mercado británico en cuanto a importaciones de vehículos y necesidades de servicio?
9.62% CAGR hasta 2036. Una flota mixta de vehículos mantiene la atención a la compatibilidad de estándares.
El Reino Unido' la previsión de crecimiento de la 9.62% refleja una mezcla de vehículos suministrada por muchos fabricantes internacionales. Por tanto, la demanda está estrechamente ligada a las decisiones de la plataforma europea y no exclusivamente a la ingeniería de la ECU nacional. Los minoristas y las redes de reparación deben encargarse de las calibraciones tras el reemplazo del parabrisas y las reparaciones por colisión, mientras que OEMmantienen el software de seguridad consistente en todas las variantes con volante a la derecha. Los controladores fáciles de diagnosticar y mantener pueden reducir los costes posteriores incluso cuando los volúmenes de producción específicos del Reino Unido son limitados.
¿Qué explica la expansión disciplinada de la ECU en Japón?
10.17% CAGR hasta 2036. La sólida integración vehículo-electrónica favorece sistemas probados y reutilizables.
Los fabricantes japoneses tienden a implementar cambios en la conducción asistida a través de plataformas cuidadosamente validadas. El mercado' la perspectiva de 10.17% CAGR refleja una mayor disponibilidad de funciones junto con una gestión conservadora de las versiones para el control de frenado y dirección. La cualificación de semiconductores, la redundancia y la continuidad de los proveedores son importantes para los fabricantes que buscan una vida útil estable. Este entorno genera demanda de controladores que puedan incorporar sensores de próxima generación sin interrumpir los procesos de fabricación y diagnóstico existentes.
¿Quién da forma al mercado de ECUs de sistemas de soporte para conducción?
Bosch, Continental, Denso, ZF y Aptiv operan a través de las capas de controlador, detección e integración de sistemas. Mobileye, Magna, Valeo y Hyundai Mobis también participan en programas de asistencia a la conducción con diferentes combinaciones de software, percepción y electrónica del vehículo. La cuestión competitiva relevante es qué responsabilidades puede validar y mantener un proveedor a lo largo de toda la arquitectura de un vehículo, no cuántos chips aparecen en su hoja de producto.
Un contrato de ECU puede ocupar el mantenimiento de software, la fabricación electrónica y la ingeniería de pruebas durante varios años modelo. Los fabricantes de automóviles examinan cada vez más la continuidad del suministro de componentes junto con la seguridad funcional y la ciberresiliencia. El montaje y la cualificación de la placa son importantes, pero la capacidad de montaje por sí sola es insuficiente para la propiedad del diseño del sistema de control. Por tanto, la competencia gira en torno a las plataformas aprobadas, la calidad de los lanzamientos y la capacidad de servicio a largo plazo.
¿Qué empresas son los proveedores clave?
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- ZF Friedrichshafen AG
- Aptiv PLC
- Magna International Inc.
- Mobileye Global Inc.
- Valeo SA
- Hyundai Mobis Co., Ltd.
¿Cuál es el alcance y la cobertura del informe?
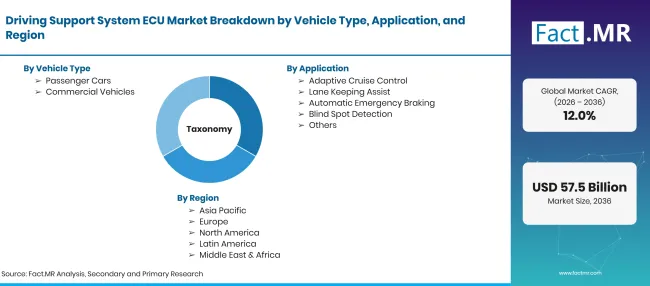
Driving Support System Ecu Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Título del estudio | Mercado de ECU de sistemas de soporte impulsores |
| Año base | 2026 |
| Referencia histórica | 2025 |
| Periodo de previsión | 2026–2036 |
| Valor base de mercado | USD 18.46 mil millones |
| Valor de mercado previsto | USD 57.54 mil millones |
| Pronóstico CAGR | 12.0% |
| Dimensiones de segmento | Tipo de vehículo, aplicación, canal de ventas |
| Análisis del país | Alemania, Brasil, Estados Unidos, Reino Unido, Japón |
| Cobertura regional | Norteamérica, América Latina, Europa Occidental, Europa del Este, Asia Oriental, Asia del Sur y Pacífico, Oriente Medio y África |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
-
Por aplicación
- Control de crucero adaptativo
- Asistencia de mantenimiento de carril
- Frenado automático de emergencia
- Detección de Punto Ciego
- Otros
-
Por canal de ventas
- OEM
- Posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Bibliografía
- [1] Euro NCAP. (2025, noviembre 26). Euro NCAP anuncia cambios en los protocolos de 2026 para abordar los riesgos de conducción moderna.
- [2] Comisión Europea. (2026, julio 8). Coches más seguros, carreteras más seguras: entran en vigor nuevas normas.
- [3] Administración Nacional de Seguridad del Tráfico en Carreteras. (2024, abril 29). La NHTSA finaliza la norma sobre frenado automático de emergencia.
- [4] Comisión Económica de las Naciones Unidas para Europa. (2024, octubre 4). La nueva regulación de la ONU allana el camino para el despliegue de sistemas de asistencia a la conducción.
Este informe responde
- ¿Qué tamaño tienen las ventas globales de ECU de soporte en 2025, 2026 y 2036?
- ¿Cuál es el mercado CAGR2026–2036?
- ¿Qué aplicaciones de asistencia al tráfico generan las mayores asignaciones en 2026?
- ¿En qué se diferencian los presupuestos de ECU para turismos y comerciales?
- ¿Qué países tienen un crecimiento previsto más rápido y por qué?
- ¿Qué costes regulatorios, de validación y de servicio influyen en la selección de proveedores?
¿Qué cubre el mercado de ECUs de sistemas de soporte para conducción?
El estudio valora las unidades de control electrónico montadas en el vehículo asignadas principalmente a funciones de asistencia a la conducción. Examina el canal de diseño en la ciudad, el equilibrio entre vehículos de pasajeros y comerciales, y aplicaciones como el control de crucero adaptativo, el mantenimiento de carril, el frenado de emergencia y el soporte en ángulo muerto. Las expectativas de ingresos y crecimiento se refieren a los sistemas de ECU y al contenido de calificación asociado, no al valor de los vehículos autónomos en su conjunto.
¿Qué incluye el alcance?
Ingresos de la ECU por equipamiento original, ventas relevantes de controladores de reemplazo, vehículos de pasajeros y comerciales, aplicaciones de asistencia listadas, ecosistemas de proveedores y la comparación de previsión de cinco países. La visión regional abarca programas globales independientemente de dónde se venda finalmente el vehículo.
¿Qué se excluye del alcance?
Cámaras independientes, radar y lidar vendidos por separado; procesadores de infoentretenimiento; controladores generales de tren motriz; ingresos por servicios de conducción totalmente autónoma; y ventas de vehículos completos. Estas categorías adyacentes informan la demanda pero no se suman al valor de mercado de la ECU.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Preguntas frecuentes
¿Qué tamaño tiene el mercado de ECUs de sistemas de soporte que impulsa en 2026?
¿Qué valor se prevé para 2036?
¿Cuál es la CAGR para 2026–2036?
¿Qué tipo de vehículo tiene la mayor cuota?
¿Qué aplicaciones lidera?
¿Qué acciones se venden a través de OEMs?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF