- Base Value(2025): 451.8 Mn
- Estimated Value(2025): 451.8 Mn
- Forecast Value (2035): 905.5 Mn
- CAGR (2025 - 2035): 7.2%
Perspectivas del mercado europeo de dióxido de carbono 2025 a 2035
Se prevé que el mercado europeo de dióxido de carbono (CO2) crezca de USD 451.8 millones en 2025 a USD 905.5 millones para 2035. Durante el periodo de previsión 2025-2035, se prevé que la industria crezca a un CAGR de 7.2%, impulsado por el aumento de la demanda en procesamiento de alimentos y bebidas, la recuperación mejorada de petróleo y diversas aplicaciones industriales.
Un enfoque creciente en la captura de carbono y regulaciones más estrictas de emisiones de la UE están fomentando aún más la adopción de tecnologías de recuperación de CO₂. Mercados clave como Alemania, Francia y los Países Bajos lideran este cambio mediante un sólido apoyo político e innovación industrial.
| Métrica | Valor |
|---|---|
| Tamaño de la industria (2025E) | USD 451.8 millones |
| Tamaño de la industria (2035F) | USD 905.5 millones |
| CAGR (2025 a 2035) | 7.2% |
Fuente: análisis de Fact.MR. Actualizado el 2 de septiembre de 2025
¿Cuáles son los factores que impulsan el mercado europeo de dióxido de carbono?
El crecimiento del mercado europeo de dióxido de carbono está impulsado por el aumento de la demanda en múltiples sectores. En la industria alimentaria y de bebidas, el CO₂ se utiliza ampliamente para la carbonatación, el envasado y la conservación, con el aumento del consumo de alimentos y bebidas procesados en países como Alemania, Italia y Reino Unido que impulsa la demanda. La adopción de tecnologías de captura y almacenamiento de carbono (CCS ) también se está acelerando, ya que las industrias responden a los objetivos climáticos de la UE e invierten en estrategias de reducción de emisiones en regiones como Noruega y los Países Bajos.
Además, el sector químico utiliza CO₂ como materia prima para la producción de urea, metanol y otros compuestos, apoyando la transición hacia una fabricación sostenible. El CO₂ de grado médico está ganando terreno debido a su papel en procedimientos quirúrgicos y diagnósticos, en línea con la creciente infraestructura sanitaria de la región.
Mientras tanto, la creciente necesidad de hielo seco en la logística de la cadena de frío, impulsada por los requisitos farmacéuticos y de transporte de alimentos, está impulsando aún más el consumo. Estas tendencias, combinadas con estrictas regulaciones ambientales e incentivos bajo el Pacto Verde Europeo, están generando un fuerte impulso para el mercado del dióxido de carbono en toda la región.
¿Cuáles son las tendencias por país en el mercado europeo de dióxido de carbono?
Las tendencias específicas por país en el mercado europeo de dióxido de carbono reflejan una amplia gama de prioridades industriales, marcos regulatorios y desarrollos de infraestructuras en toda la región.
Alemania lidera el mercado, impulsada por una fuerte demanda de sus sectores de alimentos y bebidas, productos químicos y de gas industrial. El compromiso del país39con la descarbonización, combinado con su base de fabricación avanzada, ha fomentado la adopción de tecnologías de recuperación y reciclaje de CO₂ en las industrias química y automotriz.
El Reino Unido está experimentando un aumento de las emisiones de CO₂ en la sanidad y la logística, impulsado principalmente por la expansión de las redes de la cadena de frío. El gobierno y el39el enfoque en alcanzar la neutralidad de carbono para 2050 también está impulsando inversiones en instalaciones de captura y almacenamiento de carbono (CCS), incluyendo proyectos a gran escala como el Clúster de la Costa Este.
Francia continúa integrando el CO₂ en diversas aplicaciones, incluidas las de los sectores agrícola, médico e industrial. El país está promoviendo modelos de economía circular, donde el CO₂ capturado se reutiliza cada vez más en invernaderos y bioprocesos. Los proveedores franceses de energía y servicios públicos están explorando soluciones de almacenamiento energético basadas en CO₂ como parte de las estrategias nacionales de transición energética.
Los Países Bajos se han consolidado como un actor clave en la utilización del carbono, desarrollando activamente infraestructuras de CCS como el Centro de Transporte de CO₂ y el proyecto de Almacenamiento Offshore (Porthos) del Puerto de Róterdam. Los invernaderos holandeses también utilizan CO₂ capturado para estimular el crecimiento de las plantas, creando un sistema de uso de carbono en circuito cerrado.
Italia mantiene una demanda constante de CO₂ de calidad para bebidas y está ampliando su capacidad para apoyar la producción de hielo seco para exportaciones alimentarias y farmacéuticos. El apoyo gubernamental a la descarbonización industrial y la adopción de tecnologías limpias está fomentando el interés en aplicaciones de CO₂ tanto en sectores tradicionales como emergentes.
Noruega, aunque en menor volumen de mercado, desempeña un papel estratégico en el avance de la tecnología CCS, respaldada por una sólida financiación gubernamental y colaboración internacional. Proyectos como Longship y Northern Lights posicionan al país como un centro de almacenamiento transfronterizo de dióxido de carbono (CO₂) en Europa.
¿Cuáles son los desafíos y factores restrictivos del mercado europeo de dióxido de carbono?
El mercado europeo de dióxido de carbono se enfrenta a desafíos y factores restrictivos que podrían afectar su crecimiento a largo plazo y estabilidad operativa.
Una limitación principal es la volátil cadena de suministro de CO₂ en bruto, a menudo vinculada a la producción de amoníaco y a las plantas de etanol. Los cierres estacionales o las paradas inesperadas de producción, como el reciente cierre de plantas de fertilizantes en el Reino Unido, han provocado escasez de CO₂ que interrumpen sectores críticos, incluyendo la transformación de alimentos y la sanidad.
Los altos costes asociados a la captura de carbono, la purificación y la infraestructura de transporte suponen otra barrera significativa. A pesar del creciente interés en las tecnologías de captura y almacenamiento de carbono (CCS), las inversiones de capital iniciales y los gastos operativos siguen siendo considerables, lo que limita su adopción entre las pequeñas y medianas empresas (PYMES).
La fragmentación regulatoria en toda Europa también genera desafíos operativos. Aunque la Unión Europea promueve objetivos medioambientales unificados, políticas nacionales, plazos de aprobación y marcos de permisos diferentes pueden retrasar la ejecución de los proyectos y desincentivar la colaboración transfronteriza en el transporte y almacenamiento de CO₂.
La capacidad limitada de almacenamiento y la infraestructura de oleoductos, especialmente en Europa Central y del Este, dificultan la escalabilidad de los proyectos de captura y utilización. Sin una inversión suficiente en redes logísticas, los sistemas de gestión de carbono a escala industrial no pueden expandirse eficazmente.
Persisten limitaciones técnicas en la integración del CO₂ en nuevos procesos químicos y de fabricación. Todavía faltan soluciones rentables y escalables para reutilizar CO₂ como materia prima, lo que convierte a la eliminación o emisión tradicional como la opción predeterminada.
Por último, la percepción pública y las preocupaciones medioambientales en torno al uso industrial de CO₂, en la recuperación mejorada de petróleo (EOR) o almacenamiento geológico a largo plazo, son mixtas. Generar confianza pública y lograr la alineación política para proyectos de carbono a gran escala sigue siendo una tarea lenta y compleja.
Perspectiva por país
| Países | CAGR (2025 a 2035) |
|---|---|
| Alemania | 7.0% |
| Francia | 6.3% |
| Italia | 7.3% |
Fuente: análisis de Fact.MR. Actualizado el 2 de septiembre de 2025
El mercado alemán de dióxido de carbono se desplaza hacia la descarbonización industrial y la utilización circular
Alemania y el mercado de dióxido de carbono de la39de S avanza rápidamente, impulsado por una combinación de demanda industrial, marcos políticos y la transición hacia energías limpias. El sector alimentario y de bebidas sigue siendo un consumidor clave, utilizando CO₂ en procesos de carbonatación, envasado y conservación. Simultáneamente, la sólida base química y de fabricación del país y la39; S está integrando cada vez más CO₂ para aplicaciones como la soldadura, la refrigeración y la síntesis química.
Alemania también lidera el despliegue de captura y almacenamiento de carbono (CCS), con importantes inversiones públicas y privadas dirigidas a sectores difíciles de eliminar, como el acero, el cemento y los productos químicos. Iniciativas respaldadas por el gobierno, como los contratos de carbono por diferencia, están incentivando a las industrias a adoptar métodos de producción bajo en carbono. En el sector energético, los esfuerzos para eliminar progresivamente el carbón para 2030 están transformando el panorama de emisiones, mientras que los ingresos derivados del comercio de emisiones y la redacción más estricta de precios de CO₂ siguen impulsando el impulso regulatorio.
La descarbonización intersectorial cuenta con el apoyo de Alemania y los ambiciosos objetivos climáticos de Alemania y los39que incluyen una reducción 65% de emisiones para 2030 y alcanzar la neutralidad climática para 2045. Mientras tanto, el aumento de las exportaciones de CO₂ y la ampliación de infraestructuras para la reutilización y transporte de carbono subrayan el papel creciente del país... #39; en la configuración de una economía circular de carbono en Europa.
El mercado francés de dióxido de carbono muestra un crecimiento constante en medio de impulsos hacia la sostenibilidad y la diversificación industrial
El mercado francés de dióxido de carbono experimenta un crecimiento constante, respaldado por sus bien establecidos sectores agroalimentario, sanitario y de gas industrial. El CO₂ desempeña un papel central en la conservación de alimentos, la carbonatación de bebidas y el envasado en atmósfera modificada, aplicaciones críticas para un país conocido por su procesamiento a gran escala de alimentos y agricultura orientada a la exportación.
Más allá de los usos tradicionales, Francia está integrando cada vez más CO₂ en prácticas industriales sostenibles. El carbono capturado se utiliza en la agricultura de entorno controlado, donde los invernaderos se benefician de mayores rendimientos agrícolas. Esto está alineado con las agendas climáticas gubernamentales y con los esfuerzos más amplios para promover el uso circular de recursos. Las empresas también están explorando tecnologías de CO₂ a productos químicos como parte de estrategias de descarbonización a largo plazo dentro de las industrias química y del cemento.
Francia es uno de los principales miembros de la UE que defienden el transporte y la utilización transfronterizos del carbono, apoyados por mecanismos de financiación del Pacto Verde de la UE. El desarrollo de infraestructuras para el almacenamiento y la utilización del CO₂, especialmente en clústeres industriales como Normandía y el valle del Ródano, está ganando impulso. Estas regiones están destinadas a su integración en los corredores europeos de gestión del carbono más amplios que involucran a Bélgica y los Países Bajos.
Mientras tanto, la demanda de CO₂ de grado médico sigue siendo robusta debido a su papel fundamental en cirugías, diagnóstico y sistemas de gases médicos dentro de grandes redes sanitarias urbanas. Además, las industrias logística y de la cadena de frío siguen impulsando la demanda de hielo seco, esencial para envíos farmacéuticos y alimentarios sensibles a la temperatura.
El mercado italiano de dióxido de carbono crece gracias a la fortaleza de las bebidas y a las iniciativas de recuperación verde
El mercado italiano de CO₂ sigue anclado en sus sectores de bebidas y gas industrial, apoyado por una demanda sostenida de los fabricantes de bebidas carbonatadas y un uso ampliado en envases de atmósfera modificada, reflejando la fortaleza de su industria exportadora de alimentos. El país ha incrementado la producción de hielo seco para apoyar sus crecientes sectores farmacéutico y logístico de mariscos, mejorando las capacidades de transporte con control de temperatura.
Más allá de las aplicaciones tradicionales, Italia está adoptando cada vez más soluciones sostenibles impulsadas por CO₂. Los operadores de invernaderos en el Valle del Po utilizan CO₂ capturado para optimizar los rendimientos de los cultivos, mientras que los productores químicos y de materiales prueban tecnologías de utilización del CO₂ para combustible y otras bajo programas de tecnología limpia apoyados por el gobierno. Las inversiones en estos proyectos piloto demuestran un creciente interés en integrar la captura y reutilización del carbono dentro de los clústeres industriales locales.
El apoyo regulatorio está empezando a influir en la dinámica del mercado. Los procedimientos acelerados de licencias para la infraestructura CCS y las subvenciones específicas para la manufactura baja en carbono están atrayendo la atención de actores industriales de tamaño medio. Simultáneamente, la creciente participación de Italia en las redes de carbono de la UE la posiciona para beneficiarse de los próximos corredores transfronterizos de transporte CO₂ que conectarán el sur y centro de Europa.
Análisis por categoría
Trituradoras de velocidad media mostrarán una cuota líder por método de producción
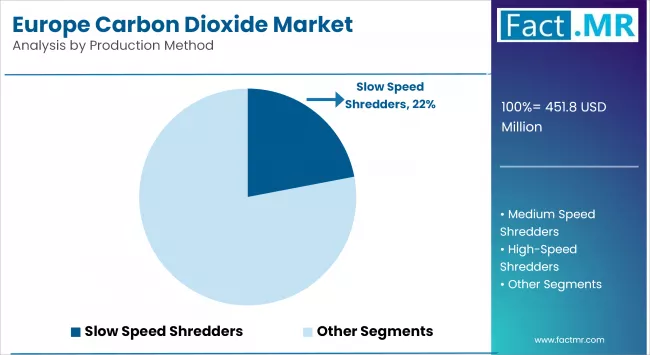
Europe Carbon Dioxide Market Analysis By Production Method | Source: Fact.MR
Se proyecta que las trituradoras de velocidad media tengan la mayor cuota entre los métodos de producción, impulsadas por su adaptabilidad a través de diversos flujos de residuos y el equilibrio entre el consumo energético y la eficiencia de producción. Estas máquinas procesan eficazmente residuos sólidos municipales, escombros de construcción, biomasa y chatarra industrial, proporcionando una solución práctica para las instalaciones que buscan optimizar el rendimiento minimizando el desgaste y el consumo energético.
Su capacidad para ofrecer tamaños de partículas consistentes minimizando los tiempos de inactividad operativa los ha convertido en la opción preferida para centros de reciclaje e instalaciones de recuperación de materiales en Europa y Norteamérica. Además, las trituradoras de velocidad media se integran cada vez más en las etapas de preprocesamiento para la producción de combustibles alternativos, incluyendo combustibles derivados de residuos (RDF) y combustibles sólidos recuperados (SRF), apoyando así la creciente demanda de fuentes de energía más limpias en los sectores de cemento y generación eléctrica.
Los fabricantes están invirtiendo en diseños modulares y sistemas inteligentes de automatización para unidades de velocidad media, mejorando aún más la facilidad de mantenimiento y el control de procesos. Esto posiciona a las trituradoras de velocidad media como una opción rentable y escalable para los operadores de procesamiento de residuos, contribuyendo a su dominio continuo entre las tecnologías de producción.
Plantas de reciclaje de residuos mostrarán una cuota líder por modo de entrega
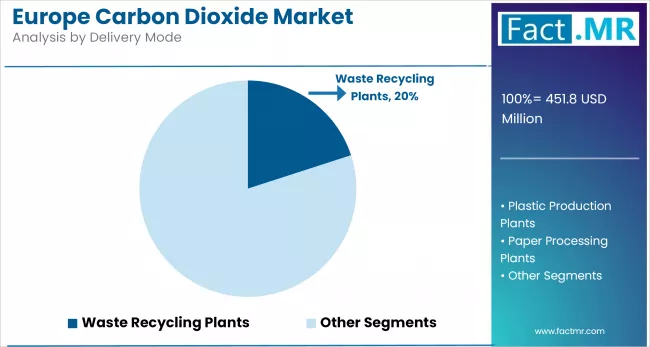
Europe Carbon Dioxide Market Analysis By Dlivery Mode | Source: Fact.MR
Se espera que las plantas de reciclaje de residuos representen la mayor cuota por modo de entrega, impulsadas por la creciente demanda de sistemas de procesamiento centralizados y de alta capacidad. Estas instalaciones ofrecen soluciones integrales de clasificación, trituración y recuperación de residuos, lo que las convierte en cruciales para las estrategias urbanas de gestión de residuos y los objetivos de la economía circular.
En países como Alemania, Países Bajos y Suecia, las grandes plantas de reciclaje forman la columna vertebral de las redes nacionales de tratamiento de residuos, gestionando residuos municipales mixtos, escombros de construcción, residuos industriales y materiales orgánicos. Su capacidad para integrar tecnologías avanzadas como la clasificación impulsada por IA, la digestión anaeróbica y los tratamientos térmicos los posiciona como un modelo de entrega eficiente y escalable en comparación con sistemas móviles o modulares.
La inversión pública y privada está reforzando aún más esta tendencia. La Directiva Marco de Residuos de la UE y la financiación bajo el Pacto Verde están acelerando las mejoras y ampliaciones de la infraestructura de reciclaje en las regiones, con el objetivo de cumplir con estrictos objetivos de desviación y tasa de reciclaje de vertederos. Además, la integración de residuos en energía dentro de estas plantas está creciendo, con instalaciones cada vez más equipadas para producir biogás, combustibles derivados de residuos (RDF) o calefacción distrital a partir de materiales recuperados.
Alimentación y Bebidas para mantener una participación líder en el mercado europeo de dióxido de carbono
Se espera que la industria alimentaria y de bebidas mantenga la mayor cuota del mercado de dióxido de carbono en Europa, respaldada por una demanda constante de CO₂ en los procesos de carbonatación, refrigeración, envasado y conservación. El dióxido de carbono desempeña un papel vital en el mantenimiento de la vida útil del producto, el control del crecimiento microbiano y la garantía de la calidad y seguridad de los productos perecederos, aplicaciones críticas tanto para el consumo nacional como para las operaciones de exportación.
Los principales productores de bebidas en Alemania, Francia e Italia dependen en gran medida del CO₂ para la producción de agua con gas, refrescos, cerveza y vino. De manera similar, los fabricantes de alimentos utilizan CO₂ en envases de atmósfera modificada (MAP) para prolongar la vida útil de productos como carnes, lácteos, productos de panadería y comidas listas para consumir. A medida que la preferencia del consumidor por alimentos envasados y de conveniencia crece en toda Europa, la demanda de dióxido de carbono de grado alimentario sigue creciendo.
Los picos estacionales en el consumo de CO₂ durante los meses de verano y los periodos festivos refuerzan aún más la dependencia del sector de un suministro estable. En respuesta, las empresas están invirtiendo en sistemas de captura y almacenamiento de CO₂ in situ para minimizar las interrupciones en la cadena de suministro y mejorar el rendimiento sostenible.
Además, la creciente presión regulatoria para reducir el desperdicio de alimentos y mejorar la eficiencia de la cadena de frío está fomentando un uso más amplio de tecnologías basadas en CO₂, incluida la logística de hielo seco para el transporte sensible a la temperatura. En consecuencia, la industria alimentaria y de bebidas sigue siendo el principal motor del consumo de dióxido de carbono en toda Europa, con un crecimiento respaldado tanto por la necesidad operativa como por la alineación regulatoria.
Análisis competitivo
Una mezcla de líderes e innovadores en la gestión del carbono en gas industrial da forma al mercado de dióxido de carbono de Europa' s. Entre los principales actores se encuentran Air Liquide S.A., The Linde Group y The Messer Group GmbH, todos ellos ofreciendo amplias soluciones de CO₂ para aplicaciones alimentarias, médicas e industriales. SOL Spa, Strandmøllen y ACAIL Gas atienden a los mercados regionales con servicios de gas personalizados.
Empresas emergentes como AKER Carbon Capture, Climeworks y Northern Lights JV DA están impulsando el desarrollo de la captura y almacenamiento de carbono (CCS) en toda Europa. La empresa energética Eni S.p.A. también está integrando la gestión del CO₂ en sus iniciativas más amplias de descarbonización. Juntas, estas empresas están moldeando un mercado centrado tanto en la demanda operativa como en la innovación impulsada por el clima.
Desarrollo reciente
- En 2025, Air Liquide anunció la ampliación de sus capacidades de captura de carbono en su planta de producción de hidrógeno en Róterdam. Se espera que la instalación capture hasta 800,000 toneladas de CO₂ anualmente como parte del proyecto Porthos CCS en los Países Bajos.
- En 2025, Linde firmó un acuerdo a largo plazo con OCI Global para suministrar hidrógeno limpio y capturar CO₂ en la planta de amoníaco azul de OCI en los Países Bajos. El CO₂ capturado será transportado a través de la red holandesa CCS para su almacenamiento en alta mar.
Segmentación
Segmentación del mercado europeo de dióxido de carbono
-
Por método de producción:
- Trituradoras de baja velocidad
- Trituradoras de velocidad media
- Trituradoras de alta velocidad
-
Por modo de entrega:
- Plantas de reciclaje de residuos
- Plantas de producción de plásticos
- Plantas de procesamiento de papel
- Plantas de procesamiento de metales
- Otros
-
Por industria de uso final:
- Fabricación y fabricación de metales
- Alimentación y bebidas
- Pulpa y papel
- Petróleo y Gas
- Sanidad
- Productos químicos
- Otros usos industriales
-
Por países:
- Alemania
- Italia
- Francia
- España
- Reino Unido.
- Rusia
- BENELUX
- Resto de Europa
Preguntas frecuentes
¿Cuál es el tamaño del mercado global de dióxido de carbono en Europa en 2025?
¿Quiénes son los principales actores que operan en el mercado europeo de dióxido de carbono?
¿Cuál es la valoración estimada del mercado europeo de dióxido de carbono para 2035?
¿Qué valor CAGR ha mostrado el mercado europeo de dióxido de carbono en los últimos cinco años?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF