- Market Value (2025): USD 3.02 Bn
- Estimated Value (2026): USD 3.24 Bn
- Forecast Value (2036): USD 6.47 Bn
- CAGR (2026-2036): 7.2%
¿Cuánto se prevé que valdrá el mercado de Unidades de Almacenamiento y Regasificación Flotantes (FSRU) para 2036?
USD 3.24 mil millones en 2026 a USD 6.47 mil millones para 2036 en un 7.2% CAGR.
- Con USD 3.02 mil millones en 2025, el mercado de la FSRU ya reflejaba una oleada de fletamentos firmados por importadores primerizos de GNL y por compradores europeos que reemplazaban el gas de gasoductos.
- El valor crecerá de USD 3.24 mil millones en 2026 a USD 6.47 mil millones para 2036, a medida que nuevas terminales en Sudamérica, Oriente Medio y Sudeste Asiático reciban los buques que actualmente están en construcción.
- Un CAGR 7.2% vendrá del aumento de la oferta de GNL, los plazos de fletamento más largos y la demanda constante de centrales eléctricas de gas cercanas a la costa.
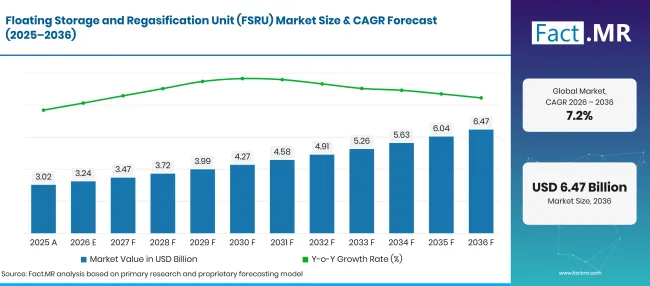
Floating Storage And Regasification Unit Fsru Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 3.02 |
| 2026 | Estimación | 3.24 |
| 2036 | Previsión | 6.47 |
| CAGR 2026 a 2036 | Periodo de previsión | 7.2% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de Unidades de Almacenamiento y Regasificación Flotantes (FSRU)?
El periodo 2026-2036 añade USD 3.2 mil millones en nuevo valor, siendo la mayor parte de ello la mayor parte de los buques y los usuarios de generación eléctrica.
- Motores de la demanda en el mercado
- Más GNL en el agua: The International Agencia de Energía informó en enero de 2026 que el suministro global de GNL aumentará más de 7% en 2026, un incremento de aproximadamente 40 bcm liderado por Norteamérica [1]. Las cargas adicionales necesitan puntos de importación, y las terminales flotantes suelen ser la primera opción para compradores sin capacidad terrestre.
- Nuevos países importadores: Egipto pasó de exportador neto de gas a importador neto y casi triplicó sus importaciones de GNL durante el invierno de 2025/26 , según el Informe del Mercado de Gas de la AIE para el segundo trimestre de 2026 [2]. Los países que cambian de postura tan rápido tienden a fletar FSRUs porque un buque puede llegar en cuestión de meses.
- Gas por sistemas eléctricos con fluctuaciones hidroeléctricas o renovables: La capacidad de regasificación de Brasil alcanzó 5.1 Bcf/d en agosto de 2025, más del doble que 2.5 Bcf/d de 2020, y las unidades flotantes gestionan la mayor parte [3]. Las plantas de gas vinculadas a estas terminales aumentan la producción cuando bajan los niveles de los yacimientos.
- Actividad de construcción nueva y conversión: Los propietarios están encargando unidades diseñadas específicamente con tasas de envío más altas y convirtiendo transportadores antiguos de GNL para cubrir los vacíos a corto plazo. Los astilleros en Corea del Sur y China son las principales fuentes de ambos, lo que mantiene las franjas de entrega ajustadas y las tarifas de fletamento firmes.
- Segmentos clave analizados
- Por tipo de buque: La FSRU a gran escala tendrá 68.4% participación en 2026, ya que los programas nacionales de importación requieren grandes volúmenes de almacenamiento y un envío constante para abastecer oleoductos y centrales eléctricas.
- Por aplicación: La generación de energía representará 47.2% de los ingresos de 2026, ya que las compañías eléctricas utilizan gas importado para reforzar las redes que dependen de la producción hidroeléctrica, eólica y solar.
- Por capacidad: Hasta 140,000 m³ mantendrá 69.2% en 2026, reflejando el gran número de operadores convertidos y unidades de generaciones anteriores en esa banda de tamaño.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los compradores seguirán eligiendo terminales flotantes donde la velocidad para el primer gas cuente más que el coste de vida útil más bajo. Los plazos de fletamento se están alargando, y eso convertirá muchas FSRU en activos casi permanentes para las compañías eléctricas. Los propietarios con buques disponibles antes de 2029 y astilleros con capacidad de contención de GNL sobrante obtendrán los rendimientos más fuertes."
- Implicaciones estratégicas
- Los propietarios de FSRU deberían asegurar las plazas de construcción nueva y los candidatos a conversión con antelación, ya que la disponibilidad de buques decidirá por qué licitaciones podrán pujar hasta finales de la década.
- Los constructores navales deberían estandarizar los diseños de módulos de regasificación para que los trabajos de construcción nueva y conversión puedan compartir la ingeniería y acortar los tiempos de entrega.
- Las compañías eléctricas y las compañías nacionales de gas deberían planificar el muelle, el amarre y el enlace del oleoducto en tierra en paralelo con el fletamento de la embarcación, ya que las obras en tierra suelen fijar la fecha de inicio.
- Los inversores deberían valorar la duración de la carta y la fuerza de la contraparte por encima de los tipos de interés diari, dado que la mayoría de los ingresos de FSRU dependen de un pequeño número de contratos largos.
Estados Unidos encabeza los cinco países perfilados en 8.8%, con el crecimiento de las exportaciones y los propietarios estadounidenses que aumentan la demanda de capacidad de importación flotante en otros mercados. Brasil sigue de cerca en 8.5%, ya que la variabilidad hidroeléctrica mantiene la demanda de respaldo de gas en la demanda. El Reino Unido, en 7.8%, gana gracias al aumento de las necesidades de importaciones a medida que la producción del Mar del Norte disminuye. Japón va por detrás en 6.6% porque su red de terminales terrestres ya cubre la mayor parte de la demanda. Alemania cierra la lista en 5.4%, ya que las terminales flotantes ya operan y la siguiente fase se inclina hacia sitios permanentes.
¿Cómo se desglosa el mercado de Unidades de Almacenamiento y Regasificación Flotantes (FSRU) por segmento?
FSRU a gran escala liderará el tipo de buque en 68.4%; La generación de energía liderará la aplicación en 47.2%; Hasta 140,000 m³ liderará la capacidad en 69.2% en 2026.
¿Qué tipo de recipiente lidera?
La FSRU a gran escala representa 68.4% del valor de mercado de 2026.
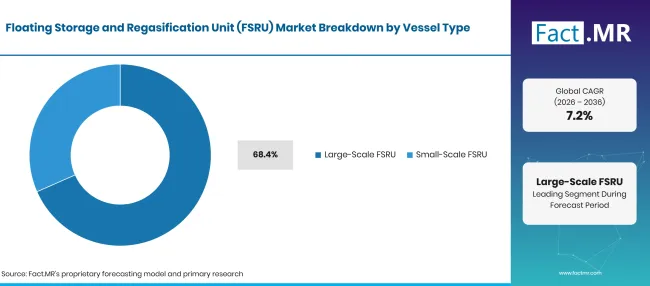
Floating Storage And Regasification Unit Fsru Market Breakdown Vessel Type | Source: Fact.MR
| Tipo de buque | Compartir (2026) |
|---|---|
| FSRU a gran escala (segmento líder) | 68.4% |
| Otros segmentos combinados | 31.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los programas nacionales de importación requieren buques que puedan transportar cargas completas y realizar envíos continuos a grandes sistemas de oleoductos. La unidad más reciente de Excelerate Energy, Hull 3407, construida por HD Hyundai Heavy Industries, puede enviar hasta 1,000 MMscf/d [4]. Las unidades de esta clase sirven a servicios públicos y clústeres industriales desde un solo atraque, y los propietarios pueden moverlas entre mercados cuando finalicen los chárteres. Equipos como válvulas criogénicas y bombas de salida de alta presión representan gran parte de su coste de construcción. Las FSRU a pequeña escala sirven a islas, puertos pequeños y redes regionales donde la demanda de gas es modesta o la profundidad del agua limita el tamaño de los barcos. A menudo trabajan junto a pequeñas cadenas de suministro de GNL que entregan gas por camión o buque alimentador. Su menor volumen de almacenamiento les limita en roles de importación nacional, pero abren mercados que una gran unidad no puede alcanzar.
¿Qué apoya la generación de energía dentro de la aplicación?
La generación eléctrica se lleva 47.2% de los ingresos de 2026.
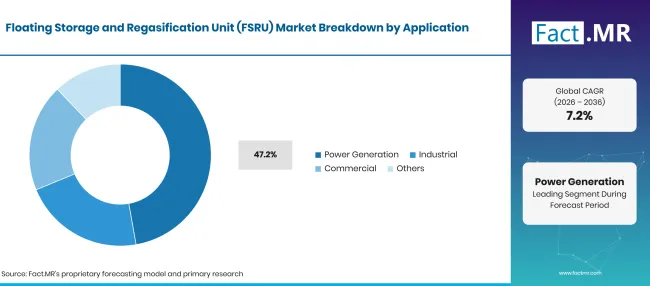
Floating Storage And Regasification Unit Fsru Market Breakdown Application 1 | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Generación de energía (Segmento líder) | 47.2% |
| Otros segmentos combinados | 52.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las compañías eléctricas prefieren terminales flotantes porque una planta de gas puede ser repostada antes de que una terminal terrestre siquiera obtenga permisos. El GNL importado ofrece una producción despachable que compensa los años de sequía para los sistemas hidroeléctricos y los periodos de calma para la eólica. Muchos proyectos nuevos de ciclo combinado combinan una FSRU con capacidad de turbina de gas en una única licitación, vinculando el suministro de combustible y la generación desde el principio. Los usuarios industriales extraen gas regasificado para fertilizantes, productos químicos, procesamiento de vidrio y metales, principalmente cerca de agrupaciones costeras. La demanda comercial proviene de redes de gas urbanos, hoteles y edificios de servicios, mientras que otros usos incluyen centros de combustible de transporte y redistribución a pequeña escala.
¿Qué lidera el segmento de Capacidad?
Hasta 140,000 M&Sup3; captura 69.2% de los ingresos de 2026.
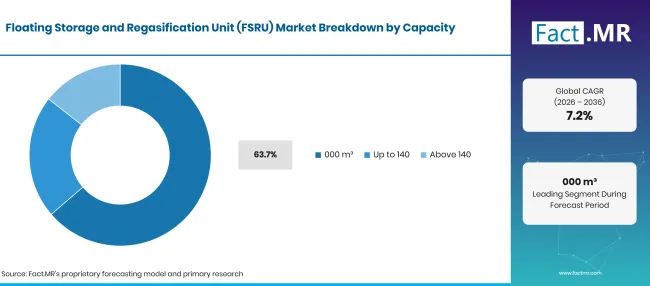
Floating Storage And Regasification Unit Fsru Market Breakdown Capacity | Source: Fact.MR
| Capacidad | Compartir (2026) |
|---|---|
| Hasta 140,000 m³ (Segmento principal) | 69.2% |
| Otros segmentos combinados | 30.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Muchos FSRU en servicio son transportadores de GNL convertidos o unidades construidas en ciclos de construcción anteriores, y estos se encuentran mayormente dentro de esta banda de tamaño. Se adaptan a terminales con un rendimiento constante pero moderado, y los buques aún pueden recargar o transferir cargas de barco a barco. Equipos de transferencia, como brazos de carga marítimos y mangueras flexibles, los conectan con muelles o transportadores de suministros. Las unidades por encima de 140,000 m³ se adaptan a grandes terminales nacionales y a redes en crecimiento. La FSRU, que está en construcción por Hanwha Ocean para la segunda terminal de GNL de Singapur, albergará 204,000 m³ y entregará hasta 5 millones de toneladas al año [5]. Esta clase necesita más equipos criogénicos y un tiempo de mantenimiento más largo, por lo que los pedidos se realizan años antes de su inicio.
¿Qué está acelerando la adopción en el mercado de Unidades de Almacenamiento y Regasificación Flotantes (FSRU) y qué la está frenando?
Un mayor suministro de GNL, nuevos países importadores y la necesidad de respaldo rápido para la energía hidroeléctrica y renovable están impulsando la demanda de terminales flotantes. En contraste, los costes de construcción nueva siguen siendo altos y la capacidad de patio especializado es limitada. Los precios volátiles del GNL pueden retrasar las decisiones finales, y en mercados maduros las terminales terrestres permanentes compiten por los mismos volúmenes a largo plazo.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Creciente demanda de infraestructuras diversificadas de importación de GNL | +2.4% | Global | A medio plazo (2-4 años) |
| Expansión de la capacidad de generación eléctrica a gas | +1.8% | Asia, América Latina, Europa | A medio plazo (2-4 años) |
| Inversión gubernamental en seguridad energética y flexibilidad de suministro | +1.5% | Europa, Asia, América Latina | A corto plazo (<=2 años) |
| Nueva construcción de la FSRU y modernización de buques | +1.0% | Corea del Sur, China, Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Desarrollo de infraestructuras de importación de GNL en economías emergentes | +1.2% | América Latina, Asia del Sur, Sudeste Asiático | A medio plazo (2-4 años) |
| Despliegue de FSRU de gran capacidad en terminales de importación importantes | +0.9% | Europa, Asia, América Latina | A medio plazo (2-4 años) |
| Contratos de fletamento de buques a largo plazo y de operación terminal | +0.7% | Global | A corto plazo (<=2 años) |
| Conversión y redistribución de buques de GNL existentes | +0.5% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de construcción y capacidad limitada de astilleros especializados | -1.1% | Global, especialmente Asia Oriental | A medio plazo (2-4 años) |
| Volatilidad del precio del GNL y economía incierta a largo plazo de las importaciones | -0.9% | Europa, Asia, América Latina | A corto plazo (<=2 años) |
| Competencia de terminales permanentes de GNL terrestre | -0.7% | Europa, Asia Oriental, Norteamérica | A largo plazo (>=4 años) |
| Desarrollo portuario, permisos y retrasos en la conexión de oleoductos | -0.5% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué países están ampliando el mercado de Unidades de Almacenamiento Flotante y Regasificación (FSRU) hasta 2036?
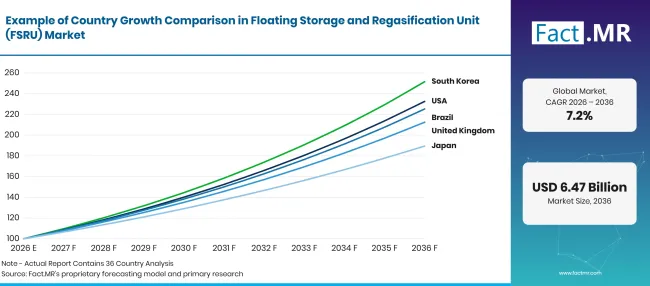
Floating Storage And Regasification Unit Fsru Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 8.8% |
| Brasil | 8.5% |
| Reino Unido | 7.8% |
| Japón | 6.6% |
| Alemania | 5.4% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué apoya la demanda de la FSRU en Estados Unidos?
8.8% CAGR, impulsado por propietarios de FSRU con sede en EE. UU. y la oferta de exportación que alimenta las terminales de importación flotantes en el extranjero.
Las exportaciones de GNL estadounidense promediaron 15.1 Bcf/d en 2025, aproximadamente el 26% de las exportaciones globales, según la Administración de Información Energética de EE. UU. [6]. La nueva licuefacción sigue aumentando volumen: Corpus Christi Stage 3 envió su primera carga en febrero de 2025 y aporta 1.3 Bcf/d de capacidad nominal a través de siete trenes de gama media [7]. Los propietarios con sede en EE. UU. fletan FSRUs a los compradores de estas cargas, y las empresas de ingeniería nacionales suministran sistemas de amarre, medición y envío para proyectos en el extranjero.
¿Cómo está Brasil expandiendo su mercado FSRU?
8.5% CAGR, respaldado por centrales de gas que cubren los años secos del sistema hidroeléctrico.
Las unidades flotantes suministran casi toda la capacidad de importación de Brasil a lo largo de su costa, con una unidad adicional en Suape, Pernambuco, programada para principios de 2026 [3]. La energía hidroeléctrica generada 56% de la electricidad del país en 2024, y las plantas de gas vinculadas a las FSRU aumentan la producción cuando caen embalses, como ocurrió cuando regiones clave bajaron a 29% de capacidad ese año [3]. Las redes regionales en el norte y el sur son las siguientes candidatas para la capacidad flotante.
¿Qué está moldeando el crecimiento del mercado del Reino Unido?
7.8% CAGR, ya que la caída de la producción en el Mar del Norte aumenta la cuota de gas que llega por barco.
Gran Bretaña cuenta con tres terminales de importación de GNL, en Isle of Grain y en Dragon y South Hook en Milford Haven, con una capacidad combinada de 150 mcm/d, según el informe de seguridad de suministro de diciembre de 2025 del Departamento de Seguridad Energética y Emisiones Netas Cero [8]. El GNL cubrió 21% del suministro bruto anual de gas en una media de cinco años [8]. Las conexiones por gasoducto a Noruega y el continente cubren gran parte de la brecha actual, por lo que la capacidad flotante en el Reino Unido servirá para funciones de pico y de contingencia.
¿Qué está impulsando el mercado FSRU de Japón?
6.6% CAGR, reflejando una dependencia casi total del GNL importado y el interés en terminales de respaldo flexibles.
Japón importó alrededor de 66 millones de toneladas de gas natural en 2024, con Australia suministrando alrededor de 38.2% y Malasia unos 15.5%, según la Agencia de Recursos Naturales y Energía [9]. Su red costera de terminales terrestres ya cubre la mayor parte de la demanda. El crecimiento vendrá de islas remotas, planificación de resiliencia ante desastres y compañías navieras japonesas que fletan FSRUs a compradores extranjeros.
¿Cómo evolucionará el mercado alemán de la FSRU?
5.4% CAGR, ayudado por terminales flotantes que ya transportan una décima parte de las importaciones nacionales de gas.
Alemania importó 106 TWh de gas natural a través de sus terminales de GNL en 2025, o 10.3% de todas las importaciones, informó la Agencia Federal de Redes [10]. Las unidades flotantes operan en Wilhelmshaven, Brunsbüttel y Mukran. Deutsche ReGas fletará una FSRU de Mitsui O.S.K. Lines para su terminal de Mukran a partir de 2028 bajo un contrato a largo plazo [11]. Un crecimiento más lento refleja un cambio hacia sitios permanentes una vez que los fletamentos actuales terminen.
¿Quién lidera el mercado de Unidades de Almacenamiento y Regasificación Flotantes (FSRU)?
Los propietarios y operadores de buques, incluyendo Excelerate Energy, Höegh Evi, BW LNG y Mitsui O.S.K. Lines, compiten en disponibilidad de la flota, habilidades en desarrollo de terminales y la capacidad de empaquetar el buque con obras en tierra y suministro de GNL. Excelerate firmó un acuerdo definitivo en octubre de 2025 para una terminal flotante de importación de GNL totalmente integrada en Khor Al Zubair, Irak [4], y Höegh Evi acordó en septiembre de 2026 desarrollar, poseer y operar una terminal con sede en FSRU en Sarawak junto con PETROS [12].
Los constructores navales, principalmente HD Hyundai Heavy Industries y Hanwha Ocean, compiten en tecnología de contención, integración de regasificación y franjas de entrega, y Hanwha Ocean comenzó a construir la nueva unidad de Singapur en octubre de 2025 [5]. Los propietarios sin buques gratuitos tendrán dificultades para ganar licitaciones a corto plazo, mientras que los astilleros con capacidad sobrante mantendrán poder de fijalización de precios. Durante el periodo de previsión, el factor decisivo será quién podrá ofrecer un buque listo más un paquete terminal completo a un precio de fletamento rentable.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de Unidades de Almacenamiento y Regasificación Flotantes (FSRU) incluyen Excelerate Energy, Höegh Evi, BW LNG, Mitsui O.S.K. Lines, HD Hyundai Heavy Industries y Hanwha Ocean.
- Excelerate Energy, Inc.
- Höegh Evi Ltd.
- BW LNG
- Mitsui O.S.K. Lines, Ltd.
- HD Hyundai Heavy Industries Co., Ltd.
- Hanwha Ocean Co., Ltd.
Bibliografía
- [1] Agencia Internacional de la Energía. (enero de 2026). El crecimiento de la demanda global de gas natural se acelerará en 2026 a medida que la ola de GNL se extienda por los mercados.
- [2] Agencia Internacional de la Energía. (2026, abril). Informe del Mercado de Gas, P22026.
- [3] Administración de Información Energética de EE. UU. (octubre de 292025 ). Brasil está ampliando su infraestructura de importación de gas natural licuado.
- [4] Excelerate Energy. (2025, octubre 28). Excelerate Energy firma un acuerdo definitivo para una terminal flotante de importación de GNL totalmente integrada en Irak.
- [5] Singapore LNG Corporation. (2025, octubre 24). Comienza la construcción de la FSRU para la segunda terminal de GNL de Singapur.
- [6] Administración de Información Energética de EE. UU. (2026, julio 14). Los volúmenes mundiales del comercio de gas natural licuado alcanzaron máximos históricos en 2025.
- [7] Administración de Información Energética de EE. UU. (2025, marzo 11). Primera carga de gas natural licuado producida en la instalación de exportación de la Fase 3 Corpus Christi.
- [8] Departamento de Seguridad Energética y Cero Netos. (2025, diciembre 17). Informe de Seguridad Estatutaria de Suministro 2025.
- [9] Agencia de Recursos Naturales y Energía. (2026, febrero). Energía de Japón 2025.
- [10] Bundesnetzagentur. (2026, enero 12). Bundesnetzagentur publica las cifras del suministro de gas para 2025.
- [11] Mitsui O.S.K. Lines. (2026, octubre 29). MOL firma contrato de fletamento a largo plazo con Deutsche ReGas para la terminal energética "Deutsche Ostsee" en Alemania.
- [12] Höegh Evi. (2026, septiembre 30). Höegh Evi y PETROS desarrollarán la terminal de GNL en Sarawak, Malasia.
Este informe responde
- ¿Cuánto valor aportarán las FSRU entre 2026 y 2036, y de dónde vendrán las nuevas chárter?
- ¿Por qué las embarcaciones a gran escala, las compañías eléctricas y la hasta 140,000 3de M&Sup de tamaño tienen las mayores acciones?
- ¿Qué separa el crecimiento en Estados Unidos, Brasil, Reino Unido, Japón y Alemania?
- ¿Qué propietarios, operadores y astilleros moldean el suministro de buques y en qué difieren sus estrategias?
- ¿Cómo impulsan el crecimiento de la oferta de GNL, los nuevos países importadores y la variabilidad hidroeléctrica la demanda?
- ¿Dónde limitan los costes de construcción, las oscilaciones de precios y las terminales en tierra?
¿Qué cubre el mercado de Unidades de Almacenamiento y Regasificación Flotantes (FSRU)?
Este mercado rastrea buques que absorben gas natural licuado, lo almacenan en tanques aislados y lo convierten de nuevo en gas a bordo antes de enviarlo a tierra. Cada unidad combina contención de carga, trenes de regasificación, bombas de alta presión, intercambiadores de calor y medición de gas en un solo activo flotante.
El valor se mide en los ingresos por construcción, conversión y fletamento de buques en unidades de gran y pequeña escala, los cuatro grupos de aplicación y ambas bandas de capacidad. Los enlaces terrestres, como los equipos de control de caudal , solo se cuentan cuando se entregan como parte del paquete FSRU.
¿Qué incluye el alcance?
FSRU diseñados específicamente con sistemas de almacenamiento y regasificación a bordo.
Los transportadores de GNL se convirtieron a almacenamiento flotante y servicio de regasificación. Los ingresos por servicio chárter y terminal estaban vinculados a la operación de FSRU, para sitios de importación permanentes y temporales. Transferencia de gas a bordo, interfaz de amarre y sistemas de envío entregados con el buque.
¿Qué se excluye del alcance?
Transportadores de GNL sin equipo de regasificación y unidades de almacenamiento flotantes que no pueden convertir gas.
Terminales receptoras de GNL en tierra, plantas de licuefacción y producción de gas aguas arriba. Comercio de carga de GNL y venta de productos de gas natural. Ingresos por generación de energía y redes de oleoductos más allá del punto de conexión de la terminal.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
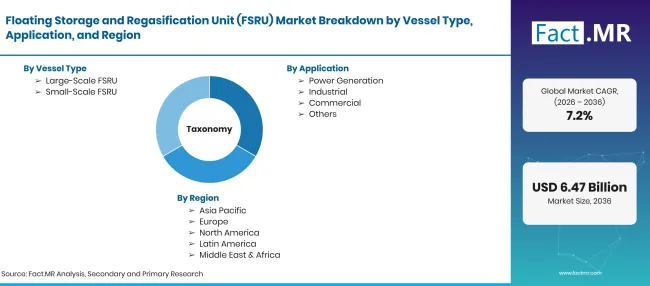
Floating Storage And Regasification Unit Fsru Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Buques flotantes que reciben, almacenan y regasifican gas natural licuado antes de enviar gas natural a oleoductos terrestres o sistemas de distribución offshore, cubriendo FSRUs construidos y convertidos para ese fin. |
| Tipo de buque | FSRU a gran escala; FSRU a pequeña escala |
| Aplicación | Generación de energía; Industrial; Comercial; Otros |
| Capacidad | Hasta 140,000 m³; Por encima 140,000 m³ |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Estados Unidos; Brasil; Reino Unido; Japón; Alemania |
| Empresas perfiladas | Energía Excelerata; Höegh Evi; BW LNG; Líneas Mitsui O.S.K.; HD Hyundai Heavy Industries; Océano Hanwha |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo hacia arriba basado en la capacidad de la flota FSRU, pedidos de construcción nueva y conversión, actividad de fletamento y capacidad de regasificación por país. |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de embarcación
- FSRU a gran escala
- FSRU a pequeña escala
-
Por aplicación
- Generación de energía
- Industrial
- Comercial
- Otros
-
Por capacidad
- Hasta 140,000 m³
- Arriba 140,000 m³
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de Unidades de Almacenamiento y Regasificación Flotantes (FSRU) en 2026?
¿Qué tasa de crecimiento registrará el mercado de la FSRU entre 2026 y 2036?
¿Qué tipo de buque lidera el mercado de las FSRU?
¿Qué aplicación tiene la mayor cuota?
¿Qué banda de capacidad contribuye más?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas en el mercado de FSRU?
¿Qué frena el mercado de FSRU?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF