- Market Value (2025): USD 1847.3 Bn
- Estimated Value (2026): USD 1914.3 Bn
- Forecast Value (2036): USD 2734.1 Bn
- CAGR (2026-2036): 3.6%
¿Cuánto vale la previsión del mercado de petróleo y gas terrestre para 2036?
USD 1,914.3 mil millones en 2026 a USD 2,734.1 mil millones para 2036, a un 3.6% CAGR.
- Según Fact.MR análisis, el mercado de petróleo y gas terrestre alcanzó losUSD 1,847.3 mil millones en 2025.
- La demanda aumentará de USD 1,914.3 mil millones en 2026 a USD 2,734.1 mil millones en 2036.
- Se prevé que el mercado registre un CAGR 3.6% entre 2026 y 2036, impulsado por el aumento de los requisitos de materias primas de gas natural industrial, la eficiencia ajustada en la extracción de petróleo en cuencas de esquisto no convencional, la conmutación de combustible para generación de energía y las inversiones mejoradas en recuperación de petróleo en campos productivos maduros.
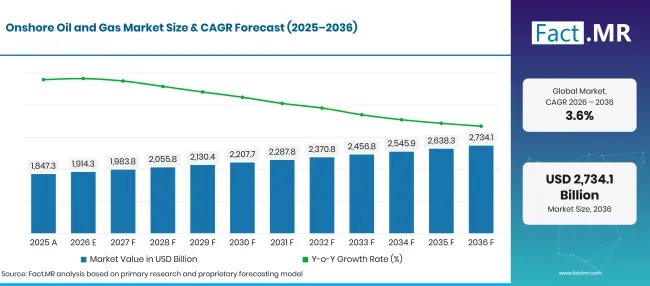
Factmr Onshore Oil And Gas Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1,847.3 |
| 2026 | Estimación | 1,914.3 |
| 2036 | Previsión | 2,734.1 |
| CAGR 2026 a 2036 | Periodo de previsión | 3.6% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de petróleo y gas terrestre?
USD 819.8 Mil millones de probabilidad absoluta entre 2026 y 2036, siendo el petróleo crudo y la extracción convencional los que generan el mayor volumen de producción.
- Motores de la demanda en el mercado
- Los marcos federales de arrendamiento de minerales y las normativas de seguridad ambiental en tierra regulan las operaciones de perforación, los estándares de finalización de pozos y la integridad del revestimiento en terrenos públicos y privados [1]. Las agencias reguladoras energéticas aplican estrictas normas de prevención de residuos y restricciones contra la quemación, obligando a los operadores a desplegar unidades de recuperación de vapor y sistemas automatizados de monitorización de baterías de depósitos en ubicaciones de plataformas con múltiples pozos.
- Los mandatos de seguridad de los oleoductos y las regulaciones federales mínimas de transporte exigen inspecciones regulares en línea, protección catódica y supervisión en tiempo real a lo largo de miles de kilómetros de tuberías de recogida y transmisión [2]. Los operadores de infraestructuras intermedias invierten fuertemente en válvulas de cierre de emergencia automatizadas y detección de fugas de metano por satélite para eliminar emisiones fugitivas y garantizar un transporte seguro de hidrocarburos desde cuencas terrestres remotas hasta centros de refinación.
- Las evaluaciones de química ambiental de fluidos de fracturación hidráulica y la gestión del agua producida confirman que los operadores modernos están sustituyendo aditivos químicos peligrosos por reductores de fricción biodegradables y tensioactivos no tóxicos [3]. Los operadores comerciales tratan y reciclan cada vez más 100% de agua de retorno de flujo dentro de sistemas de circuito cerrado, reduciendo las necesidades de adquisición de agua dulce y mitigando los riesgos de sismicidad de pozos de eliminación en yacimientos de esquisto de alta densidad.
- Los avances tecnológicos en fracturación pre-CO2energizada y estimulación de gases supercríticos están desbloqueando enormes volúmenes de hidrocarburos en formaciones compactas de arenisca y lutita profunda, al tiempo que reducen el consumo de agua en los yacimientos [4]. La dinámica avanzada de fluidos multifásica y el mapeo microsísmico de fracturas permiten a los ingenieros optimizar el espaciamiento lateral de los clústeres, logrando tasas iniciales de producción 25% mayores y prolongando la longevidad del drenaje del pozo.
- Segmentos clave analizados
- Por tipo de producto: El petróleo crudo tiene 58.4% participación en 2026, representando a39la materia prima principal de combustible para transporte de S, precursor petroquímico y aceite base lubricante.
- Por aplicación: La industria representa 34.7% cuota en 2026, impulsada por la intensa demanda energética procedente de la fabricación química, el craqueo petroquímico, la refinación de acero y las instalaciones de fabricación pesada.
- Por tecnología: El sector convencional representa 57.4% cuota en 2026, apoyado por yacimientos productores terrestres establecidos que utilizan perforación vertical, bombas de viga de elevación artificiales y técnicas de recuperación por inundaciones secundarias.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El sector de hidrocarburos terrestres ha entrado definitivamente en una era de automatización digital y eficiencia en carbono. Los márgenes operativos aguas arriba están dictados por la optimización del coste por barril más que por la expansión especulativa de la perforación. Los conglomerados de exploración y producción que despliegan plataformas automatizadas de perforación en plataforma, flotas de fracturación hidráulica electrificada y navegación por pozos guiada por aprendizaje automático mantendrán una fuerte resiliencia al flujo de caja mientras el panorama energético global navega por diversificación estructural."
- Implicaciones estratégicas
- Las empresas operadoras aguas arriba están integrando aprendizaje automático informado por la física y redes neuronales Transformer en motores automatizados de simulación de yacimientos. Modelos de producción subterránea revisados por pares confirman que los algoritmos de aprendizaje automático predicen con precisión las presiones de flujo en el fondo de los pozos y optimizan los ajustes de estrangulamiento en pozos profundos de esquisto terrestre, aumentando la recuperación final estimada hasta en 14% [5]. La automatización del control de presión en el pozo previene daños en la formación y optimiza la eficiencia del ciclo de vida de la bomba.
- Los contratistas de perforación están electrificando plataformas de perforación terrestres y extensiones de fracturación hidráulica, sustituyendo la generación diésel por traviesas de red eléctrica de alta tensión y turbinas de gas alternativo de campo. La transición a operaciones de e-frac reduce los costes de combustión de combustible in situ hasta en 45% mientras disminuye significativamente las emisiones localizadas de partículas y óxidos de nitrógeno en las comunidades perforadoras.
- Operadores independientes están estableciendo centros logísticos de arena a largo plazo y distribución de productos químicos a granel directamente adyacentes a las cuencas centrales de esquisto. La obtención de proppants regionales extraídos localmente elimina los gastos generales de transporte ferroviario de larga distancia, reduciendo sustancialmente los gastos de capital para la finalización de pozos.
- Los operadores de recogida de oleoductos están adaptando estaciones de compresores existentes con motores eléctricos de cero emisiones e instalando refecciones de sellado de gas seco en bombas de refuerzo centrífugo. Cumplir con las directrices actualizadas sobre reducción de metano protege las licencias de explotación y respalda los estándares de sostenibilidad ambiental corporativa.
Se prevé que Estados Unidos registre un 4.6% CAGR, mientras que el Reino Unido avanza a 4.3%, impulsado por la modernización y la mejora de la infraestructura de gasoductos. Japón logra un 3.9% CAGR, apoyado por la distribución industrial de gas natural y la gestión estratégica del almacenamiento de petróleo. Brasil registra un 3.6% CAGR, impulsado por programas maduros de reactivación de cuencas terrestres y la expansión de proyectos energéticos de gas-conectado a cable. Alemania se expande en 3.1%, respaldada por modernizaciones de integridad industrial de oleoductos, gestión estratégica del almacenamiento de gas natural y un estricto cumplimiento de emisiones en los corredores nacionales de procesamiento químico.
¿Cómo se desglosa el mercado de petróleo y gas terrestre por segmento?
58.4%de crudo ; 34.7%industriales ; 57.4% convencionales en 2026.
¿Qué tipo de producto domina?
El petróleo crudo mantiene 58.4% participación en 2026.
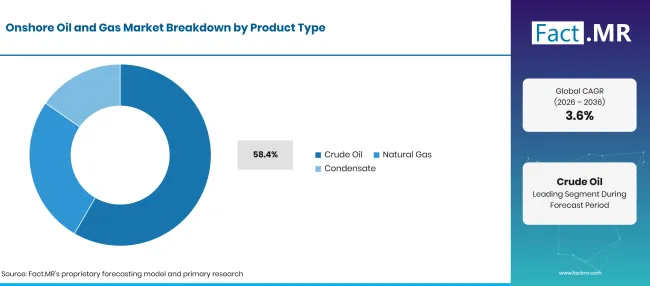
Factmr Onshore Oil And Gas Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Petróleo crudo (segmento líder) | 58.4% |
| Otros segmentos combinados | 41.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
El crudo representa la base fundamental de la producción de hidrocarburos en tierra, cumpliendo con requisitos fundamentales vitales en las refinerías globales de petróleo para diésel, gasolina, combustible para aviones y nafta petroquímica. Los productores aguas arriba utilizan sistemas avanzados de elevación artificial, bombas de cavidad progresiva y bombas eléctricas sumergibles en pozo para mantener caudales de crudo en yacimientos maduros. En la recolección de gas natural, los operadores intermedios despliegan tuberías duraderas de petróleo y gas diseñadas con recubrimientos internos resistentes a la corrosión para transportar fluidos hidrocarburos ácidos de forma segura. Los contratistas de perforación también formulan soluciones avanzadas de fluidos de perforación para mantener el equilibrio hidrostático del pozo y prevenir explosiones de formación. En zonas urbanas y ecológicamente sensibles, los operadores utilizan perforación direccional horizontal para establecer plataformas de varios pozos que extraen extensas reservas de yacimientos a partir de una superficie compacta.
¿Qué lidera el segmento de Aplicaciones?
El sector industrial representa 34.7% participación en 2026.
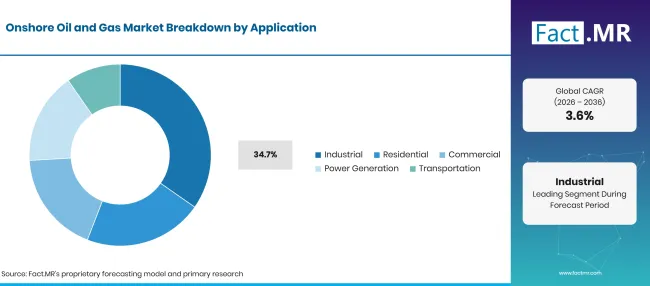
Factmr Onshore Oil And Gas Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Industrial (Segmento líder) | 34.7% |
| Otros segmentos combinados | 65.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
El procesamiento industrial representa la mayor aplicación consumidora individual, impulsada por síntesis química, producción de fertilizantes, unidades de craqueo en refinería y plantas industriales. Las calderas industriales y los hornos de procesamiento térmico consumen grandes cantidades de gas natural seco para mantener temperaturas de fabricación estables. Las inversiones continuas en exploración y producción global garantizan materias primas de hidrocarburos fiables para complejos petroquímicos. Los sitios de fabricación pesada instalan bombas especializadas de alta capacidad para transferir materias primas de hidrocarburos viscosos mediante sistemas de refinado y fraccionamiento. Las empresas de servicios de campo realizan intervenciones rutinarias en pozos submarinos y trabajos de trabajo en pozos terrestres para remediar depósitos a escala en pozo, reparar empaquetadores mecánicos y mantener el drenaje de yacimientos.
¿Cómo influye la tecnología en la extracción de campo?
La convencional representa 57.4% cuota en 2026.
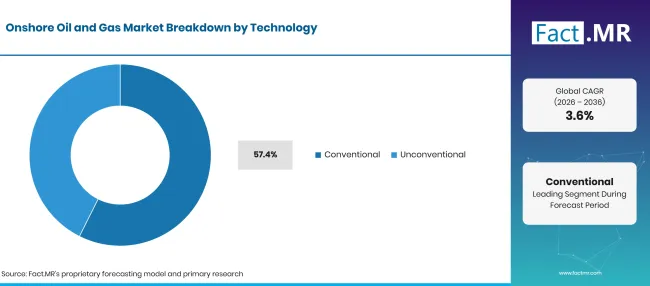
Factmr Onshore Oil And Gas Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Convencional (segmento líder) | 57.4% |
| Otros segmentos combinados | 42.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los métodos convencionales de extracción mantienen la mayor parte de la producción global de hidrocarburos terrestres, beneficiándose de menores tasas de descenso de producción, dinámicas establecidas de presión en yacimientos y gastos operativos previsibles. Los campos terrestres maduros en Oriente Medio, Norteamérica y Europa del Este dependen de pozos verticales convencionales apoyados por inundación de agua e inyección de polímeros para extraer reservas restantes. Las instalaciones de generación eléctrica despliegan unidades de turbinas de gas industriales de alta resistencia alimentadas por gas natural separado en campos para producir electricidad de carga base para redes de perforación remotas. Las plantas industriales fuera de la red y las redes municipales localizadas utilizan sistemas de GNL a pequeña escala para distribuir gas natural a regiones que carecen de conectividad por tuberías. Además, los operadores instalan infraestructuras flexibles de tuberías compuestas para acelerar la construcción de redes de recogida en terrenos accidentados, mientras utilizan válvulas de control criogénicas para regular la manipulación de fluidos a baja temperatura extrema en plantas de procesamiento de gas.
¿Qué está acelerando la adopción en el mercado de petróleo y gas terrestre y qué la está frenando?
La demanda global sostenida de energía, los avances en la eficiencia de perforación horizontal y los requisitos de materias primas petroquímicas industriales aceleran la expansión del mercado. La volatilidad geopolítica de la cadena de suministro, la estricta aplicación regulatoria de emisiones y la disciplina en la asignación de capital hacia proyectos de energías renovables limitan el crecimiento sin restricciones de la exploración.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Demanda base sostenida de materias primas petroquímicas y combustibles para el transporte | +1.3% | Global | A corto plazo (<= 2 años) |
| Adopción de perforación en plataformas con múltiples pozos y fracturación hidráulica electrificada | +1.1% | Norteamérica, Oriente Medio | A corto plazo (<= 2 años) |
| Generación global de energía Cambio de combustible del carbón a gas natural de combustión limpia | +0.9% | Asia Oriental, Europa | A medio plazo (2–4 años) |
| Proyectos de recuperación mejorada de petróleo (EOR) revitalizando campos convencionales maduros | +0.7% | Norteamérica, América Latina | A medio plazo (2–4 años) |
| Despliegue de unidades automatizadas de detección de fugas en oleoductos y recuperación de vapor | +0.5% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Captura, utilización y almacenamiento de carbono subsuperficial (CCUS) integrado con EOR | +1.2% | EE. UU., Europa Occidental | A corto plazo (<= 2 años) |
| Perforación direccional guiada por IA en el borde optimizando la navegación lateral en puntos óptimos | +1.0% | Norteamérica, Oriente Medio | A medio plazo (2–4 años) |
| El reciclaje de agua producida en circuito cerrado reducía los costes de adquisición de agua dulce | +0.8% | EE. UU., América Latina | A medio plazo (2–4 años) |
| Redes virtuales de distribución de oleoductos que suministran gas comprimido a usuarios fuera de la red | +0.6% | Mercados emergentes | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altas tasas de descenso de producción en formaciones de lutita estrecha no convencionales | -1.0% | Norteamérica | A corto plazo (<= 2 años) |
| Sanciones regulatorias estrictas sobre la ventilación de metano, la quema y las emisiones fugitivas | -0.8% | Europa, Norteamérica | A medio plazo (2–4 años) |
| Volatilidad del precio de las materias primas en tuberías de perforación de alta calidad y cerámicas proppant | -0.6% | Global | A medio plazo (2–4 años) |
| Redirección del capital de los inversores institucionales hacia activos de descarbonización renovable | -0.4% | Europa Occidental, EE. UU. | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué países están ampliando el Mercado de Petróleo y Gas Terrestre hasta 2036?
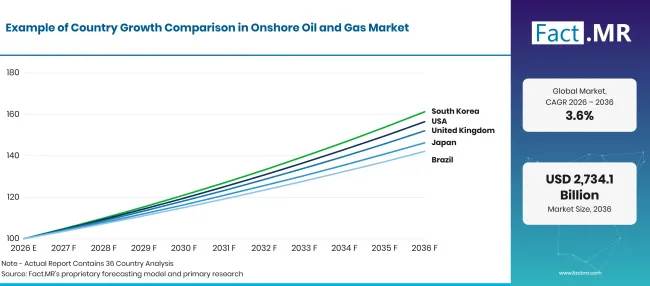
Factmr Onshore Oil And Gas Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| EE. UU. | 4.6% |
| Reino Unido | 4.3% |
| Japón | 3.9% |
| Brasil | 3.6% |
| Alemania | 3.1% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Por qué Estados Unidos lidera la expansión del mercado global?
4.6% CAGR, impulsado por una inmensa producción de esquisto no convencional en la cuenca del Pérmico, la capacidad récord de licuefacción para la exportación de GNL y la rápida adopción de la automatización digital de plataformas.
Estados Unidos representa el epicentro indiscutible de la producción global de hidrocarburos en tierra, liderada por las prolíficas formaciones de esquisto Pérmico, Eagle Ford, Bakken y Marcellus. Datos oficiales de la Administración de Información Energética de EE. UU. (EIA) confirman que la producción nacional de crudo superó un récord de 13.2 millones de barriles diarios, con yacimientos de esquisto terrestre generando más de 78% de la producción total nacional de líquidos [6]. Además, las extracciones brutas de gas natural alcanzaron un máximo histórico de más de 103 mil millones de pies cúbicos por día, alimentando una enorme demanda de exportación en terminales de licuefacción de la Costa del Golfo. Los operadores estadounidenses despliegan plataformas de perforación super-especificadas capaces de cruzar plataformas de varios pozos, completando laterales de dos millas en menos de 11 días. Las flotas de fracturación hidráulica electrificada que operan en Texas y Nuevo México han reducido el consumo de combustible en 40% mientras reducen las emisiones de los campos, consolidando a Estados Unidos como el productor de energía terrestre más eficiente en capital del mundo&39# ; de la S.
¿Cómo está avanzando el Reino Unido en la infraestructura energética?
4.3% CAGR, respaldado por infraestructuras terminales críticas en tierra, desarrollos estratégicos de almacenamiento de gas natural y modernizaciones de la integridad de los gasoductos.
Aunque la producción histórica de petróleo del Reino Unido se centra en alta mar en el Mar del Norte, el país mantiene centros críticos de procesamiento en tierra, terminales receptoras y extensas redes de oleoductos que gestionan más de 28,000 kilómetros de infraestructura de distribución de gas a alta presión. Las estadísticas oficiales de la Autoridad de Transición del Mar del Norte del Reino Unido y del Departamento de Seguridad Energética y Cero Emisiones Reales muestran que las terminales terrestres procesan más de 45% del consumo de gas natural del país, sirviendo como puntos de captación esenciales para los oleoductos de interconexión y las cargas de importación de GNL [7]. Los operadores energéticos británicos están invirtiendo más de USD 720 millones en estaciones compresoras terrestres y en almacenes subterráneos de saleros para fortalecer la resiliencia invernal del gas. La estricta supervisión ambiental aplicada por la Ejecutiva de Salud y Seguridad del Reino Unido obliga a los operadores a realizar escaneos ultrasónicos continuos de integridad de los ductos, manteniendo altos estándares de seguridad en toda la red nacional de tránsito energético.
¿Qué sostiene la adquisición de energía en Japón?
3.9% CAGR, impulsada por la distribución industrial de gas natural, la gestión estratégica de reservas de petróleo y la avanzada ingeniería de refinación aguas abajo.
Japón posee reservas nacionales limitadas de hidrocarburos, lo que obliga a la nación a operar una de las infraestructuras de refinado de petróleo, almacenamiento de crudo y regasificación de GNL más sofisticadas y seguras del mundo39. Según datos oficiales de Japón y39el Ministerio de Economía, Comercio e Industria (METI), el gobierno japonés y las compañías petroleras privadas mantienen reservas estratégicas de petróleo que suman más de 480 millones de barriles en 10 bases nacionales de almacenamiento y terminales costeras privadas, representando más de 240 días de consumo interno [8]. Las compañías energéticas japonesas procesan anualmente más de 66 millones de toneladas de GNL importado, utilizando plantas avanzadas de vaporización criogénica terrestre y tuberías regionales de distribución de alta presión para abastecer zonas industriales metropolitanas y centrales eléctricas urbanas de ciclo combinado. Las empresas japonesas de ingeniería industrial lideran la investigación global en sistemas gas-to-cable, microturbinas de alta eficiencia y tecnología de válvulas sin fugas para maximizar el rendimiento energético.
¿Qué oportunidades se están abriendo en Brasil?
3.6% CAGR, respaldado por programas maduros de revitalización de cuencas terrestres, el proyecto REFORMA y la expansión de la generación de energía de gas a cable en el noreste.
Mientras que la producción principal de petróleo de Brasil está liderada por cuencas presalinas offshore de aguas profundas, los programas REFORMA y REATE del gobierno brasileño han catalizado un renacimiento de la producción terrestre en campos maduros de las cuencas Potiguar, Recôncavo y Sergipe-Alagoas. Estadísticas oficiales de Brasil' s Agencia Nacional de Petróleo, Gas Natural y Biocombustibles (ANP) revelan que los operadores terrestres independientes aumentaron la producción en 24% en los últimos dos años, operando sobre 6,500 pozos terrestres activos [9]. Brasil' La producción de gas natural terrestre superó los 26 millones de metros cúbicos diarios, con los operadores implementando cada vez más instalaciones innovadoras de gas a cable que queman gas asociado directamente en los pozos para generar electricidad para redes eléctricas locales, eliminando la llama y monetizando reservas energéticas interiores previamente estancadas.
¿Qué sostiene la modernización de infraestructuras en Alemania?
3.1% CAGR, basada en la red estratégica de gasoductos de Alemania, una extensa infraestructura subterránea de almacenamiento de gas y rigurosos estándares industriales de emisiones.
Alemania representa Europa Central' el cruce crítico de tránsitos y el mayor consumidor nacional de gas natural, operando más de 511,000 kilómetros de redes de gasoductos y la mayor capacidad de almacenamiento subterráneo de gas de Europa' la mayor capacidad de almacenamiento subterráneo de gas que supera los 24 mil millones de metros cúbicos en 47 cavernas subterráneas de sal y yacimientos de roca porosa. Los datos de la Agencia Federal de Redes Alemana (Bundesnetzagentur) muestran que las instalaciones industriales nacionales consumen más de 48% del tráfico total de gas natural, lo que requiere una fiabilidad impecable de los ductos para alimentar a los enormes parques químicos de Renania del Norte-Westfalia y Renania-Palatinado [10]. Aunque la exploración nacional es modesta, los operadores alemanes despliegan monitorización sísmica de alta precisión y estaciones de válvulas automatizadas para mantener estrictamente el cumplimiento de los estándares de la Ley Federal de Control de Inmisiones. Las inversiones continuas se centran en garantizar que toda la infraestructura de los oleoductos y las estaciones de compresión alcancen 100% preparación técnica para el tránsito híbrido por hidrógeno.
¿Quién lidera el mercado de petróleo y gas terrestre?
ExxonMobil ocupa una posición operativa global dominante, aprovechando vastas áreas no convencionales en toda la Cuenca del Pérmico, software propietario de modelado subterráneo y una amplia integración global de refinados. Saudi Aramco opera en los campos convencionales terrestres más productivos del mundo' , manteniendo enormes reservas de hidrocarburos de bajo coste y desplegando robótica de vanguardia y diagnósticos automatizados de yacimientos. Shell ofrece soluciones integrales de gas integradas e aguas arriba, operando instalaciones de procesamiento de gas a gran escala, terminales de licuefacción y proyectos CCUS en todo el mundo.
Chevron mantiene enormes activos terrestres en Permian y globales, ejecutando perforaciones en modelo de fábrica que optimizan la economía de la finalización de pozos y minimizan la huella superficial. BP desarrolla activamente campos de gas compacto y convencionales en tierra mientras avanza en tecnologías automatizadas de electrificación en plataformas y reducción de emisiones. TotalEnergies integra exploración de primer nivel con infraestructura global de suministro de gas, ampliando las inversiones en terminales de exportación de GNL y producción upstream baja en carbono. ConocoPhillips se mantiene como líder indiscutible en exploración independiente no convencional, operando posiciones de activos premium en las cuencas de Eagle Ford, Bakken y Delaware. Gazprom controla las mayores reservas de gas natural terrestre y redes de transmisión por oleoductos39en tierra de Eurasia. PetroChina lidera el desarrollo asiático de hidrocarburos terrestres, gestionando una inmensa producción convencional y compacta de petróleo en las cuencas de Daqing, Changqing y Tarim. Eni aporta capacidades avanzadas de exploración, desplegando algoritmos de supercomputación propietarios para optimizar la recuperación de embalses en tierra a través de África, Europa y América.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen ExxonMobil; Saudi Aramco; Shell; Chevron; BP; TotalEnergies; ConocoPhillips; Gazprom; PetroChina; y Eni.
- ExxonMobil
- Saudi Aramco
- Shell
- Chevron
- BP
- Energías Totales
- ConocoPhillips
- Gazprom
- PetroChina
- Eni
Bibliografía
- [1] Oficina de Gestión de Tierras. (2025). Operaciones de petróleo y gas terrestres; Arrendamientos federales e indios de petróleo y gas; Medición de petróleo y gas (43 CFR Parte 3160). Código Electrónico de Regulaciones Federales.
- [2] Administración de Seguridad de Oleoductos y Materiales Peligrosos. (2025). Transporte de gas natural y otro por oleoducto: Normas Federales Mínimas de Seguridad (49 CFR Parte 192). Código Electrónico de Regulaciones Federales.
- [3] Zhang, W., et al. (2025). Evaluación ambiental y perfiles de composición química de fluidos de fracturación hidráulica en extracción no convencional de esquisto terrestre. Ciencia del Medio Ambiente Total, 951, 175612.
- [4] Li, X., et al. (2026). Estudio experimental sobre propagación de fracturas y estimulación de yacimientos utilizando fracturación hidráulica pre-CO2energizada en formaciones compactas de arenisca. Informes de energía, 13, 2410–2422.
- [5] Wang, J., et al. (2025). Previsión de producción basada en aprendizaje automático y optimización de la presión del pozo en pozos profundos de gas de esquisto terrestre. Journal of Petroleum Science and Engineering, 245, 113421.
- [6] Administración de Información Energética de EE. UU. (2025). Informe de productividad de perforación y estadísticas mensuales de producción de crudo y gas natural. Departamento de Energía de EE. UU.
- [7] Departamento de Seguridad Energética y Cero Netos. (2025). Procesamiento de gas terrestre, infraestructura de almacenamiento y estrategia de seguridad energética en el Reino Unido. Publicaciones del Gobierno del Reino Unido.
- [8] Ministerio de Economía, Comercio e Industria. (2025). Gestión de reservas de petróleo, seguridad energética y estrategia de licuefacción del gas natural. Gobierno de Japón.
- [9] Costa, H. K. M., et al. (2024). Dinámica del mercado brasileño del gas natural: un análisis de panel de datos de marcos de distribución upstream y onshore. Heliyon, 10(21), e39190.
- [10] Oberle, S., et al. (2024). Análisis del marco regulatorio y la transición operativa para las redes de transmisión de gas en Alemania. Heliyon, 10(24), e40800.
Este informe responde
- El informe evalúa las curvas de declive de la producción, la economía de la presión de cabeza de pozo y la eficiencia de elevación artificial tanto en jugadas convencionales como no convencionales en tierra.
- Las evaluaciones de aplicación detallan por qué la fabricación industrial y los crackers petroquímicos representan más de un tercio del consumo total global de hidrocarburos.
- El análisis a nivel de país investiga las regulaciones de arrendamiento y las inversiones en infraestructuras que permiten a Estados Unidos y Reino Unido mantener tasas de crecimiento líderes.
- Las comparaciones de ingeniería de perforación examinan los límites de longitud lateral, las densidades de carga de proppant y la economía del reciclaje de agua en pozos de esquisto horizontal profundos.
- Benchmarks de perfilado competitivo que elevan costes por barril, métricas de intensidad de carbono y patentes de automatización de plataformas digitales en empresas globales de exploración y producción.
¿Qué cubre el Mercado de Petróleo y Gas Terrestre?
El mercado abarca la exploración comercial aguas arriba, la construcción de pozos, la fracturación hidráulica, la producción de elevación artificial, el transporte por línea de recogida y la separación de campos para activos hidrocarburivos terrestres. Rastrea el petróleo crudo, gas natural asociado, gas de esquisto no asociado y líquidos de gas natural (NGL) producidos a partir de pozos terrestres terrestres. El análisis evalúa la creación de valor entre supergrandes empresas integradas, compañías petroleras nacionales, operadores independientes de exploración y producción, y proveedores de servicios petrolíferos aguas arriba.
¿Qué incluye el alcance?
El alcance cubre el valor bruto de ingresos de crudo mercantil, gas natural y entregas de condensados medido en el punto de transferencia de custodia del arrendamiento y el centro regional de recogida.
Incluye gastos de capital a nivel de campo en plataformas de perforación, collas de revestimiento, bombas de fondo, árboles de Navidad en cabeza de pozo, separadores de separación superficial e instalaciones de tuberías de recogida. Tanto la producción convencional de yacimientos verticales como los juegos horizontales de esquisto multietapa no convencionales están totalmente integrados en los totales de valoración de mercado.
¿Qué se excluye del alcance?
El alcance excluye toda la producción offshore de petróleo y gas marino en plataformas continentales, aguas profundas y ultra-profundidades.
Las ventas minoristas de productos petrolíferos aguas abajo en gasolineras de automóviles, la fabricación de plásticos de consumo y las facturaciones de distribución de servicios públicos residenciales municipales están fuera del ámbito de exploración aguas arriba. Los pozos geotérmicos, los pozos de extracción de agua y los pozos de excavación minera comercial están excluidos de los totales de producción de petróleo y gas.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
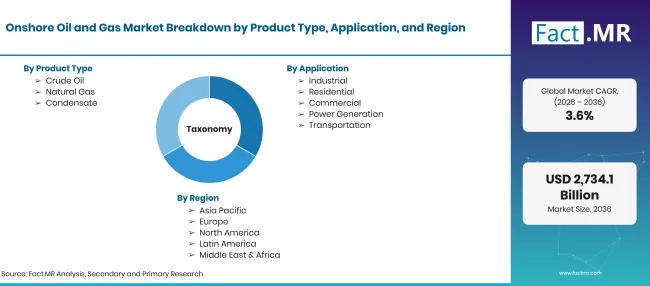
Factmr Onshore Oil And Gas Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 a USD mil millones para 2036 a 3.6% CAGR |
| Definición del mercado | Valor comercial de la extracción de hidrocarburos en tierra, incluyendo la producción de crudo, gas natural y condensados, operaciones de cabezas de pozo y procesamiento de campo. |
| Tipo de producto | Petróleo crudo; Gas natural; Condensado |
| Aplicación | Industrial; Residencial; Comercial; Generación de energía; Transporte |
| Tecnología | Convencional; No convencional |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | EE. UU.; Reino Unido; Japón; Brasil; Alemania |
| Empresas perfiladas | ExxonMobil; Saudi Aramco; Shell; Chevron; BP; TotalEnergies; ConocoPhillips; Gazprom; PetroChina; Eni |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas primarias con ingenieros petroleros de aguas altas, superintendentes de perforación, directores de operaciones de oleoductos y funcionarios del ministerio nacional de energía combinadas con auditorías globales de datos de producción de hidrocarburos. |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Crudo
- Natural Gas
- Condensado
-
Por aplicación
- Industrial
- Residencial
- Comercial
- Generación de energía
- Transporte
-
Por tecnología
- Convencional
- No convencional
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de petróleo y gas terrestre en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto es el que conduce?
¿Qué tecnología lidera?
¿Qué empresas participan en el sector del petróleo y gas terrestre?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF