- Market Value (2025): USD 1.49 Bn
- Estimated Value (2026): USD 1.56 Bn
- Forecast Value (2036): USD 2.51 Bn
- CAGR (2026-2036): 4.9%
¿Cuánto se prevé que valdrá el mercado de Tubos de Onda Viajera (TWT) para 2036?
USD 1.56 mil millones en 2026 a USD 2.56 mil millones para 2036, a un 4.9% CAGR.
- Según Fact.MR análisis, el mercado de tubos de onda viajera (TWT) alcanzó losUSD 1.49 mil millones en 2025.
- La demanda aumentará de USD 1.56 mil millones en 2026 a USD 2.51 mil millones en 2036.
- Se prevé que el mercado registre un CAGR 4.9% entre 2026 y 2036, impulsado por la expansión de constelaciones comerciales de comunicaciones por satélite en órbita terrestre baja (LEO) y geoestacionarias (GEO), la adaptación generalizada de transmisores de radar de matriz electrónica activa (AESA), la mejora de cápsulas de ataque electrónicas aéreas y misiones de exploración interplanetaria en espacio profundo.
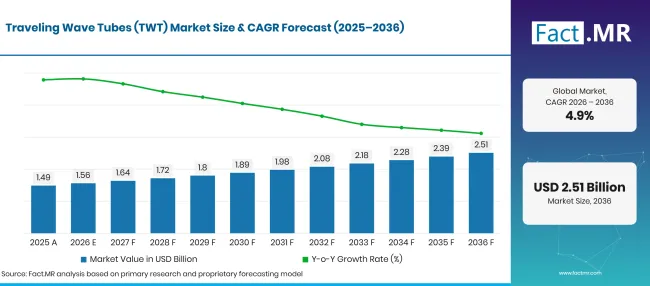
Traveling Wave Tubes Twt Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1.49 |
| 2026 | Estimación | 1.56 |
| 2036 | Previsión | 2.51 |
| CAGR 2026 a 2036 | Periodo de previsión | 4.9% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de Tubos de Onda Viajante (TWT)?
USD 0.9 Mil millones de posibilidades absolutas entre 2026 y 2036, con los TWT helix, aplicaciones aeroespaciales y de defensa, y los usuarios finales militares generando los ingresos dominantes por adquisiciones.
- Motores de la demanda en el mercado
- La actividad de licencias de la FCC para satélites y estaciones terrestres está aumentando tanto en complejidad como en volumen. En agosto de 2025, la Comisión adoptó un objetivo de revisión de 30días para las solicitudes de renovación de estaciones terrestres y siete nuevas exenciones de las solicitudes de modificación de licencias de satélite, reforzando una vía regulatoria más rápida para la carga útil de comunicaciones y el despliegue de estaciones terrestres [1]. Esta expansión apoya la demanda de amplificación RF fiable a través de enlaces espaciales y de estaciones terrestres.
- Las exportaciones de defensa estadounidenses siguen sujetas a licencias caso por caso, monitorización de uso final y restricciones a las retransferencias no autorizadas. Una hoja informativa del Departamento de Estado de enero de 2025 informa que hasta 1 millones de empleos en EE. UU. dependen de exportaciones de defensa, lo que subraya la magnitud de la base industrial de defensa regulada que sirve a radares, guerra electrónica y sistemas RF relacionados [2].
- La Red de Espacio Profundo de la NASA utiliza tres complejos distribuidos globalmente para mantener comunicaciones continuas mientras la Tierra gira. Cada sitio incluye una antena de 70metros, una de 26metros y varias antenas de 34metros capaces de rastrear naves espaciales a decenas de miles de millones de millas de la Tierra [3]. La escala de esta red sostiene la demanda de hardware de amplificación por microondas de alta fiabilidad y comunicaciones en espacio profundo.
- El taller de carga útil avanzada de la ESA en abril de 2025 reunió a 130 actores de las comunicaciones por satélite de aproximadamente 20 países. Los participantes se centraron en cargas útiles reconfigurables, matrices de antenas activas, integración fotónica y tecnologías que aumentan el rendimiento de datos mientras reducen el tamaño y el consumo de energía [4]. Estas prioridades de desarrollo favorecen subsistemas de potencia RF eficientes y compactos para arquitecturas satelitales flexibles.
- Segmentos clave analizados
- Por tipo: Helix TWT mantiene 61.4% cuota en 2026, preferido en comunicaciones por satélite y guerra electrónica de banda ancha por su excepcional capacidad de ancho de banda de octava y su empaquetado compacto de imanes permanentes periódicos.
- Por aplicación: Aeroespacial y Defensa representa 47.8% cuota en 2026, impulsada por programas de radar militar de alto valor, contramedidas electrónicas aéreas, buscadores de misiles y vigilancia naval de superficie.
- Por banda de frecuencia: La banda X mantiene 26.3% participación en 2026, manteniendo el dominio fundamental en radar de control de fuego, vigilancia meteorológica y comunicaciones satelitales militares gracias a la transmisión atmosférica óptima.
- Por usuario final: El ejército representa 52.4% participación en 2026, apoyado por presupuestos de modernización de defensa nacional, mejoras de radar de aviones de combate y mitigación de amenazas de guerra electrónica.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Mientras que los amplificadores de potencia de estado sólido continúan penetrando nichos de baja frecuencia y bajo consumo, los tubos de onda viajera mantienen una ventaja de rendimiento insuperable en aplicaciones espaciales y de defensa aérea de alta frecuencia y alta potencia. A frecuencias superiores a 10 GHz y niveles de potencia superiores a 100 vatios, los TWT ofrecen una eficiencia añadida de potencia, supervivencia térmica y dureza a la radiación inigualables que los dispositivos de nitruro de galio de estado sólido no pueden igualar en condiciones de vacío espacial. Los fabricantes de tubos de vacío que invierten en deposición automatizada de cátodos, fabricación aditiva de estructuras de ondas lentas e interfaces estandarizadas de acondicionador de potencia electrónica asegurarán contratos robustos de defensa y aeroespacial durante varias décadas."
- Implicaciones estratégicas
- Las reformas de licencias de satélites de la FCC de 2025 responden a solicitudes cada vez más complejas para el espacio y las estaciones terrestres. La orden creó un proceso basado en notificaciones para añadir o eliminar puntos de comunicación, adoptó siete exenciones de modificación de licencia y estableció un objetivo de revisión de 30días para renovaciones de estaciones terrestres [5]. Estas medidas deberían acortar los ciclos de despliegue de estaciones terrestres y equipos de comunicaciones por satélite.
- Los motores aeroespaciales primos están consolidando la integración de amplificadores de tubo de onda viajera (TWTAs) co-empaquetando el tubo de vacío directamente con acondicionadores electrónicos de potencia (EPC) de alta tensión en módulos unificados. Los responsables de aprovisionamiento establecen contratos de suministro a futuro para varillas dieléctricas cerámicas de precisión, imanes permanentes de samario-cobalto y electrodos colectores de molibdeno de alta pureza, asegurando un rendimiento fiable del ensamblaje.
- Los operadores de flotas de satélites comerciales están lanzando satélites flexibles definidos por software que utilizan TWTAs multibanda capaces de cambiar entre frecuencias en banda Ku y banda Ka en órbita. Arquitecturas flexibles de tubos ágiles permiten a los operadores de telecomunicaciones reasignar dinámicamente la capacidad satelital en respuesta a los cambios regionales en la demanda de banda ancha.
- Los fabricantes de electrónica de defensa están desarrollando programas estandarizados de mantenimiento sub-nivel y rearmamento de cátodo para instalaciones navales y aerotransportadas de radar heredadas. La reacondicionación de TWT operativos con cátodos modernos dispensadores de bario-calcio-aluminato proporciona a las fuerzas armadas un sostenimiento rentable de la flota mientras se mitigan los riesgos de suministro de componentes obsoletos.
Se prevé que Alemania registre un 5.7% CAGRlíder en la industria, impulsado por la modernización del radar aeroespacial de defensa, la integración de cargas útiles de la Agencia Espacial Europea y la fabricación de tubos de microondas de precisión. Japón avanza a un 5.3% CAGR, impulsado por la producción de transpondedores de comunicaciones satelitales, redes de radar meteorológico y sistemas electrónicos de defensa. Estados Unidos registra un 4.8% CAGR, anclado por una masiva financiación de modernización de defensa, la expansión de constelaciones de satélites comerciales y programas de exploración espacial de la NASA en el espacio profundo. Brasil registra un 4.5% CAGR, apoyado por la expansión nacional de comunicaciones por satélite, mejoras en radares de vigilancia aérea y modernización aeroespacial de defensa. El Reino Unido se expande a un 3.6% CAGR, respaldado por programas militares de comunicaciones por satélite, fabricación de defensa aeroespacial y clústeres de investigación de radar.
¿Cómo se desglosa el mercado de Tubos de Onda Viajera (TWT) por segmento?
Helix TWT 61.4%; 47.8%Aeroespacial y de Defensa ; 52.4%Militar ; 26.3% de la banda X en 2026.
¿Qué tipo domina?
Helix TWT posee 61.4% participación en 2026.
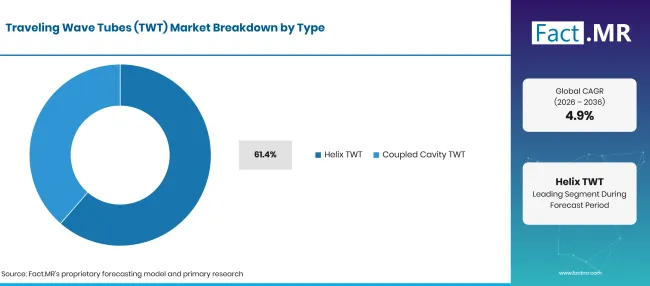
Traveling Wave Tubes Twt Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Helix TWT (Segmento principal) | 61.4% |
| Otros segmentos combinados (Coupled Cavity TWT) | 38.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Los tubos de onda viajera helicoidales representan más de seis décimas del valor total del mercado, sirviendo como estándar industrial para amplificación de microondas de banda ancha. En un TWT de hélice, la estructura de onda lenta consiste en una hélice de alambre que ralentiza la onda electromagnética RF para igualar la velocidad del haz axial de electrones, permitiendo la interacción de banda ancha a lo largo de anchos de banda de varias octavas. Los transpondedores de comunicación satelital y los pods de interferencia de guerra electrónica dependen en gran medida de los tubos helicoidales para operar a través de múltiples canales de comunicación simultáneamente sin necesidad de resintonizar mecánicamente. Simultáneamente, los TWT de cavidad acoplada representan la cuota de 38.6% restante, preferidos en radares militares pulsados de alta potencia, aceleradores de partículas y física de alta energía donde las potencias máximas de salida superan los cientos de kilovatios. Los ingenieros de sistemas satelitales despliegan tubos helicoidales para soportar enlaces de comunicaciones satelitales espaciales de alto rendimiento a través de ellos. Los primes de defensa integran tubos de banda ancha dentro de pods de guerra electrónica aérea para interferir amenazas de radar. Los técnicos de comunicaciones instalan estos amplificadores dentro de transmisores de microondas de alta capacidad para transporte terrestre de larga distancia. Los contratistas de defensa también especifican tubos miniatura robustos dentro de sistemas de armas guiadas por radar para guiado por buscador terminal de misiles.
¿Qué lidera el segmento de Aplicaciones?
Aeroespacial y Defensa representa 47.8% cuota en 2026.
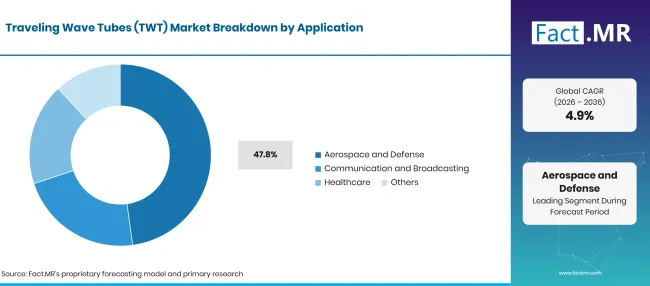
Traveling Wave Tubes Twt Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Aeroespacial y Defensa (Segmento líder) | 47.8% |
| Otros segmentos combinados | 52.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
La aeroespacial y la defensa representan el segmento de aplicación preeminente, contribuyendo con casi la mitad de la demanda global del mercado mediante un extenso despliegue en aviación militar, buques de combate naval, vehículos de exploración espacial y sistemas de misiles. Los aviones de combate dependen de transmisores de tubo de onda viajera para alimentar radares de intercepción aérea de largo alcance y sensores de mapeo terrestre de apertura sintética capaces de penetrar cubiertas densas de nubes. La comunicación y radiodifusión satelital representa la segunda aplicación más grande, desplegando decenas de miles de TWTA calificados para el espacio en satélites comerciales de televisión directa a casa (DTH) y constelaciones de comunicaciones de banda ancha. Las redes comerciales de control de tráfico aéreo y la navegación por radar marítimo constituyen verticales clave adicionales de demanda. Los integradores de sistemas empaquetan estos tubos dentro de amplificadores completos de tubo de onda viajera junto con fuentes de alimentación dedicadas de alto voltaje. Los laboratorios de calibración de radar utilizan sintetizadores de señales de radar de precisión para evaluar el rendimiento del ruido de fase. Los ensambladores de equipos montan subconjuntos de amplificadores sobre el chasis robusto del transmisor para soportar vibraciones de choque naval. Las instalaciones de vigilancia también integran matrices de seguimiento radar de alta frecuencia para la detección de amenazas perimetrales. Los ingenieros de microondas especifican materiales de envoltura de vacío cerámica para garantizar la integridad del vacío a lo largo de la vida útil orbital. Los operadores de estaciones terrestres despliegan señales ópticas de enlace ascendente por satélite para enrutar señales IF desde hubs de procesamiento terrestre hacia transmisores de antenas parabólicas.
¿Qué banda de frecuencia capta la mayor cuota de mercado?
X Band posee 26.3% participación en 2026.
| Banda de frecuencia | Compartir (2026) |
|---|---|
| Banda X (Segmento principal) | 26.3% |
| Otros segmentos combinados (Ku, Ka, C, S, L Bands, Otros) | 73.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Las frecuencias de banda X (8.0 GHz a 12.0 GHz) representan el segmento de banda de frecuencia único más grande, dominando 26.3% del valor total del mercado. El radar de control de fuego militar, el radar de navegación marítima, el seguimiento de defensa terrestre y la telemetría en espacio profundo dependen de la banda X debido a su equilibrio óptimo entre alta resolución angular de objetivos y mínima atenuación por lluvia. Simultáneamente, la banda Ku (12.0 GHz a 18.0 GHz) y la banda Ka (26.5 GHz a 40.0 GHz) representan las bandas de frecuencia de más rápido crecimiento, impulsadas por el aumento de los requisitos de ancho de banda en constelaciones satelitales de alto rendimiento y la conectividad comercial de aeronaves en vuelo. Los tubos en banda L, S y C sirven a comunicaciones tácticas heredadas, vigilancia aérea y transpondedores satelitales tropicales que requieren gran resistencia a la lluvia.
¿Qué está acelerando la adopción en el mercado de los Tubos de Onda Viajera (TWT) y qué la está frenando?
La expansión de las comunicaciones satelitales comerciales, las modernizaciones de radares militares de defensa y los programas de exploración espacial aceleran el crecimiento del mercado. La competencia de amplificadores de potencia de nitruro de galio (GaN) en bandas de baja frecuencia, los largos ciclos de fabricación de válvulas y la escasez de talento especializado en ingeniería de válvulas de vacío limitan la aceleración del mercado.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Proliferación de constelaciones comerciales de satélites de comunicación LEO y GEO | +1.5% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Modernización de los sistemas militares de interferencia de radar aerotransportado y guerra electrónica | +1.3% | América del Norte, Asia Oriental | A corto plazo (<= 2 años) |
| Expansión de sondas científicas de espacio profundo que requieren enlaces descendentes de alta eficiencia en banda Ka | +1.0% | Global | A medio plazo (2–4 años) |
| Dureza térmica y de radiación superior de los tubos de vacío frente a dispositivos de estado sólido en el espacio | +0.8% | Global | A medio plazo (2–4 años) |
| Sustitución de transmisores de radar de vigilancia naval heredados por TWTAs modernizados | +0.6% | Europa, Asia-Pacífico | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Fabricación aditiva de estructuras de ondas lentas con cavidad acoplada compleja, reduciendo los costes de fabricación | +1.4% | EE. UU., Europa Occidental | A corto plazo (<= 2 años) |
| Desarrollo de TWT de ondas milimétricas ultracompactas que operan en las bandas Q y V | +1.2% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Técnicas automatizadas de deposición de cátodo que extienden la vida útil operativa de los tubos de vacío más allá de 20 años | +1.0% | Asia Oriental, EE. UU. | A medio plazo (2–4 años) |
| TWTAs de doble banda calificados para espacio que permiten la reconfiguración dinámica de la frecuencia orbital en órbita | +0.7% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Creciente competencia de amplificadores de potencia GaN de estado sólido por debajo de 15 GHz y 100 vatios | -1.4% | Global | A corto plazo (<= 2 años) |
| Procesos de ensamblaje manual de precisión y soldadura a alta temperatura altamente intensivos en mano de obra | -1.1% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Regulaciones internacionales estrictas de control de exportaciones (ITAR) que restringen las ventas de defensa transfronteriza | -0.9% | EE. UU., Europa | A medio plazo (2–4 años) |
| Envejecimiento severo de la fuerza laboral y escasez de ingenieros formados en electrónica de vacío de radiofrecuencia | -0.6% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Qué países están escalando el mercado de Tubos de Onda Viajera (TWT) hasta 2036?
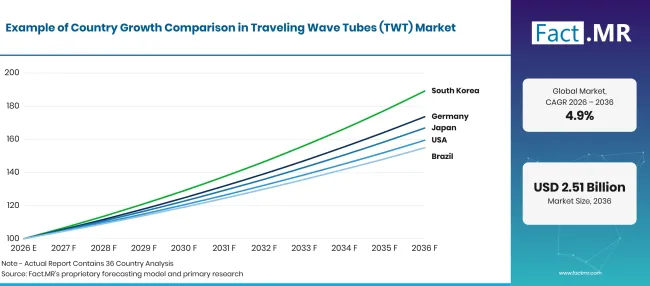
Traveling Wave Tubes Twt Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 5.7% |
| Japón | 5.3% |
| EE. UU. | 4.8% |
| Brasil | 4.5% |
| Reino Unido | 3.6% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Qué sostiene el liderazgo en ingeniería en Alemania?
5.7% CAGR, impulsado por la modernización del radar aeroespacial de defensa, la integración de cargas útiles de la Agencia Espacial Europea y la fabricación de tubos de microondas de precisión.
El ecosistema espacial y de radar de Alemania combina capacidad operativa con investigación avanzada en comunicaciones. El DLR informa que el sistema militar de reconocimiento por radar de la SARah comprende tres satélites y que su Centro de Operaciones Espaciales Alemán opera satélites militares alemanes. El DLR también identifica las comunicaciones satelitales como esenciales cuando la infraestructura terrestre está ausente o dañada [6]. Esta base instalada y capacidad de investigación apoyan la demanda continua de componentes de microondas de alta fiabilidad utilizados en cargas útiles de radar y satélites.
¿Qué oportunidades se están abriendo en Brasil?
4.5% CAGR, respaldado por la expansión nacional de las comunicaciones por satélite, mejoras en radares de vigilancia aérea y modernización aeroespacial de defensa.
La supervisión actual del mercado satelital de Brasil incluye un panel público de Anatel que rastrea satélites brasileños y extranjeros en operación comercial por banda de radiofrecuencia, operador y posición orbital. Anatel define un satélite brasileño como aquel que utiliza recursos orbitales y espectrales notificados o asignados por Brasil y controlados desde una estación instalada en el país [7]. Este marco regulatorio y operativo activo apoya la demanda continua de equipos terrestres satelitales y componentes de RF de alta frecuencia.
¿Por qué Estados Unidos mantiene una valoración comercial tan importante?
4.8% CAGR, impulsado por una enorme financiación para la modernización de la defensa, la expansión de constelaciones de satélites comerciales y los programas de exploración espacial de la NASA en el espacio profundo.
Estados Unidos mantiene una gran base operativa para comunicaciones en el espacio profundo. La Red de Espacio Profundo de la NASA utiliza tres complejos espaciados globalmente para cobertura continua; cada complejo incluye una antena de 70metros, una antena de 26metros y múltiples antenas de 34metros capaces de rastrear naves espaciales a decenas de miles de millones de millas de la Tierra [8]. Esta infraestructura sostiene la demanda de cadenas de transmisión y recepción de alta fiabilidad en banda X y Ka a través de programas espaciales gubernamentales y comerciales.
¿Cómo está modernizando el Reino Unido las telecomunicaciones de defensa y espaciales?
3.6% CAGR, apoyado por programas militares de comunicaciones por satélite, fabricación de defensa aeroespacial y clústeres de investigación en radar.
El programa de 6 SKYNET del Reino Unido es su mayor iniciativa espacial nacional. El Ministerio de Defensa informa que SKYNET 6A está diseñado para proporcionar comunicaciones seguras durante al menos 15 años y que el proyecto sostiene directamente 550 empleos altamente cualificados; el programa más amplio utiliza cargas útiles en banda X y militares en banda Ka para comunicaciones globales resilientes [9]. Por tanto, el programa apoya la demanda a largo plazo de amplificación de microondas calificada para el espacio, electrónica de carga útil e infraestructura terrestre.
¿Por qué Japón mantiene una élite tecnológica y de fabricación?
5.3% CAGR, respaldado por la fabricación de dispositivos de vacío de electrones de clase mundial, la producción de transpondedores satelitales y sistemas electrónicos de defensa.
Japón continúa operando una amplia infraestructura de observación terrestre y datos satelitales. En 2025, JAXA publicó actualizaciones operativas cubriendo ALOS-2, ALOS-4, GCOM-W, GOSAT-GW, EarthCARE y otras misiones, mientras que su G-Portal proporciona acceso a datos de 15 satélites y productos 751 [10]. Este portafolio activo de misiones respalda los requisitos continuos de comunicaciones espaciales fiables, cargas útiles de radar y componentes RF de alta frecuencia.
¿Quién lidera el mercado de Tubos de Onda Viajante (TWT)?
El Grupo Thales ocupa la cuota de mercado global líder en 12.4% en 2026 a través de su división especializada Thales Electron Devices (TED), que opera instalaciones de fabricación avanzada en Francia y Alemania que suministran TWTAs de primer nivel para el espacio a operadores comerciales de satélites y fuerzas militares en todo el mundo. L3Harris Technologies se erige como el titán estadounidense líder en electrónica militar de vacío, fabricando tubos de cavidad acoplada y hélice de alta potencia para radares aéreos, contramedidas electrónicas y sistemas de defensa naval. Teledyne e2v y Communications and Power Industries (CPI) representan a los fabricantes élite de tubos de vacío transatlánticos, proporcionando extensos catálogos de tubos de onda viajeros de radar espaciales, aéreos y terrestres.
TMD Technologies Ltd. (una filial de CPI) se especializa en TWTs miniatura robustos, fuentes de alimentación de alto voltaje y módulos de potencia de microondas (MPMs) diseñados para aplicaciones compactas de radar y misiles aéreos. NEC Corporation y Mitsubishi Electric Corporation proporcionan ingeniería japonesa de clase mundial, fabricando TWTAs ultrafiables y habilitados para el espacio desplegados extensamente en redes de comunicación satelital asiáticas e internacionales. Toshiba Corporation y L3 Narda-MITEQ suministran componentes de amplificación de microondas de alto rendimiento (MIT) tubos transmisores de radar y equipos de estación terrestre satelitales. Qorvo Inc. entrega componentes especializados de microondas y sistemas de amplificación híbridos que conectan electrónica de estado sólido y vacío en aplicaciones de defensa de alta frecuencia.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Thales Group; L3Harris Technologies; Teledyne e2v; Comunicaciones y Power Industries (CPI); TMD Technologies; NEC Corporation; Mitsubishi Electric Corporation; Toshiba Corporation; L3 Narda-MITEQ; y Qorvo Inc.
- Grupo Thales
- L3Harris Technologies
- Teledyne e2v
- Comunicaciones y Power Industries (CPI)
- TMD Technologies
- NEC Corporation
- Mitsubishi Electric Corporation
- Toshiba Corporation
- L3 Narda-MITEQ
- Qorvo Inc.
Bibliografía
- [1] Comisión Federal de Comunicaciones. (2025, agosto 8). Aceleración del procesamiento inicial de solicitudes de satélites y estaciones terrestres; Innovación espacial: Segundo informe y orden (FCC 25-48).
- [2] Departamento de Estado de EE.UU. (2025, enero 20). Venta de armas y comercio de defensa en EE. UU.
- [3] Administración Nacional de Aeronáutica y Espacio. (2025). Red de Espacio Profundo.
- [4] Agencia Espacial Europea. (2025, abril 16). Un taller organizado por la ESA impulsa el liderazgo tecnológico para cargas útiles de telecomunicaciones.
- [5] Comisión Federal de Comunicaciones. (2025, julio 17). Aceleración del procesamiento inicial de solicitudes de satélites y estaciones terrestres y segundo informe y pedido de Space Innovation [Hoja informativa].
- [6] Centro Aeroespacial Alemán. (2025). SARah (sistema de reconocimiento por radar basado en satélite).
- [7] Agência Nacional de Telecomunicações. (2026). Espectro e órbita [Panel de datos].
- [8] Administración Nacional de Aeronáutica y Espacio. (2025). Red de Espacio Profundo.
- [9] Ministerio de Defensa del Reino Unido. (2025, marzo 7). El satélite militar SKYNET 6A supera la fase inicial de pruebas.
- [10] Agencia Japonesa de Exploración Aeroespacial. (2025). Actualizaciones sobre la Tierra: 2025.
Este informe responde
- ¿Cómo se expande el mercado global de tubos de onda viajera (TWT) de USD 1.6 mil millones en 2026 a USD 2.5 mil millones para 2036?
- ¿Qué innovaciones tecnológicas en las varillas de soporte de diamante CVD y los cátodos scandate prolongan la vida útil de los tubos de vacío más allá de 150,000 horas?
- ¿Por qué los tubos de onda viajera en hélice generan 61.4% de ingresos totales del mercado en 2026?
- ¿Cómo mantienen los amplificadores de tubo de onda viajera cualificados para el espacio la superioridad en rendimiento sobre los amplificadores GaN de estado sólido en la exploración del espacio profundo?
- ¿Qué factores ayudan a Alemania a lograr un 5.7% CAGR en los sectores de defensa y espacial europeos?
- ¿Cómo están modernizando las fuerzas de defensa militar transmisores de radar navales y aéreos heredados con TWTAs avanzados?
- ¿Qué papel juegan los TWTA multibanda en la posibilidad de una reconfiguración flexible de frecuencias en órbita en satélites comerciales de comunicaciones?
¿Qué cubre el mercado de Tubos de Onda Viajera (TWT)?
El mercado cubre envíos comerciales de tubos de onda viajera de hélice y cavidad acoplada utilizados para amplificación de radiofrecuencia de alta potencia en sistemas espaciales, militares, científicos y comerciales. La demanda se evalúa en aeroespacial y defensa, comunicaciones y radiodifusión, sanidad y otras aplicaciones cualificadas.
Los ingresos se registran por tipo de válvula, aplicación, banda de frecuencia de operación, grupo de usuarios finales y las siete regiones incluidas en la previsión de la previsión de ingresos.
¿Qué incluye el alcance?
Se incluyen tubos de onda viajeros cualificados para el espacio, aéreos, navales, terrestres y de laboratorio vendidos como dispositivos independientes o como componente de bulbo de un amplificador integrado. Se cuentan los diseños de hélice y cavidades acopladas en las bandas X, L, S, C, Ku, Ka y otras frecuencias.
Los envíos comerciales de cargas útiles de satélites, estaciones terrestres, radares militares, guerra electrónica, radiodifusión, equipos sanitarios e investigación científica se incluyen en el primer punto de venta facturado.
¿Qué se excluye del alcance?
Se excluyen los Klystrons, magnetrones, girorótrones, amplificadores de campo cruzado, amplificadores de potencia RF de estado sólido y componentes pasivos de microondas. No se cuentan los acondicionadores electrónicos de potencia, fuentes de alta tensión, hardware de refrigeración, antenas y sistemas completos de radar o satélite a menos que su valor sea inseparable del conjunto TWT facturado.
Los servicios solo de reparación, el rearmado de cátodos, la reventa de tubos usados, prototipos internos y dispositivos de investigación no comerciales están fuera del límite de ingresos del mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
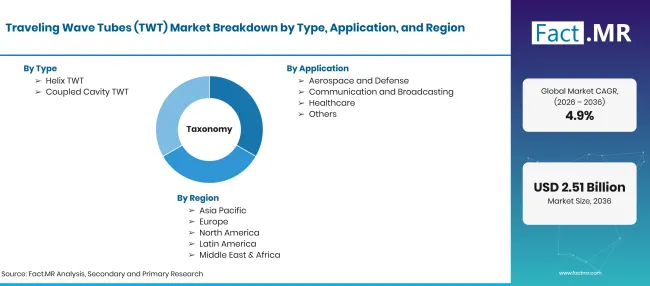
Traveling Wave Tubes Twt Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Fabricación y envío comercial de tubos de onda viajera (TWT), incluyendo tubos electrónicos de vacío de microondas de hélice y cavidad acoplada, utilizados para amplificación de RF de alta potencia en sistemas espaciales, militares y comerciales. |
| Tipo | TWT de helico; TWT de cavidad acoplada |
| Aplicación | Aeroespacial y Defensa; Comunicaciones y Radiodifusión; Sanidad; Otros |
| Banda de frecuencia | Banda X; Banda L; Banda S; Banda C; Banda Ku; Banda Ka; Otros |
| Usuario final | Militar; Comercial; Investigación Científica |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Grupo Thales; L3Harris Technologies; Teledyne e2v; Comunicaciones y Power Industries (CPI); TMD Technologies; NEC Corporation; Mitsubishi Electric Corporation; Toshiba Corporation; L3 Narda-MITEQ; Qorvo Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas primarias con ingenieros de carga útil de satélites, oficiales de adquisición de radares militares y metalúrgicos de fabricación de tubos de vacío, combinadas con auditorías presupuestarias de adquisiciones de defensa. |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Helix TWT
- TWT de cavidad acoplada
-
Por aplicación
- Aeroespacial y Defensa
- Comunicación y radiodifusión
- Sanidad
- Otros
-
Por banda de frecuencia
- Banda X
- L Band
- S Band
- Banda C
- Banda Ku
- Ka Band
- Otros
-
Por usuario final
- Militar
- Comercial
- Investigación científica
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Cuál es el valor proyectado del mercado de Tubos de Onda Viajera (TWT) para 2036?
¿Qué tipo de producto representa la mayor cuota de ingresos en el mercado?
¿Cuál es la aplicación principal que impulsa la adopción de tubos de onda viajera?
¿Qué país se proyecta que experimente la tasa de crecimiento más alta durante el periodo de previsión?
¿Quiénes son los fabricantes dominantes en el mercado global de tubos de onda viajera?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF