- Market Value (2025): USD 17.2 Bn
- Estimated Value (2026): USD 18.9 Bn
- Forecast Value (2036): USD 49.0 Bn
- CAGR (2026-2036): 10.0%
Quelle est la valeur prévue du marché des semi-conducteurs automobiles pour le contrôle de puissance d’ici 2036 ?
USD 18.9 milliards en 2026 pour USD 49.0 milliards d’ici 2036, à un 10.0% CAGR.
- Fact.MR estime que le marché des semi-conducteurs automobiles pour le contrôle de puissance était évalué àUSD 17.2 milliards en 2025.
- Les ventes devraient passer de USD 18.9 milliards en 2026 à USD 49.0 milliards d’ici 2036.
- Le marché devrait afficher un CAGR 10.0% entre 2026 et 2036, alors que les constructeurs augmentent la présence de contrôles électroniques dans les systèmes moteurs et les réseaux électriques des véhicules.
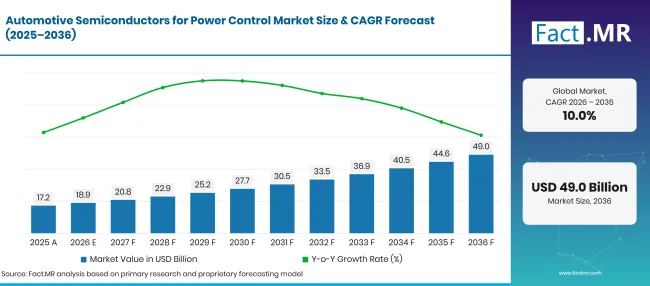
Automotive Semiconductors For Power Control Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 17.3 |
| 2026 | Estimation | 19.0 |
| 2036 | Prévisions | 49.0 |
| CAGR 2026 à 2036 | Période de prévision | 10.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des semi-conducteurs automobiles pour le contrôle de puissance ?
USD 30.0 milliards d’opportunités absolues de 2026 à 2036, centrées sur les microcontrôleurs, les véhicules particuliers et l’approvisionnement en OEM .
- Moteurs de la demande sur le marché
- Les ingénieurs de la motorisation des véhicules ont besoin de microcontrôleurs capables de coordonner les réponses du moteur et de la transmission avec un timing précis. La qualification des puces à l’échelle de la plateforme fait de la prise en charge éprouvée des logiciels et de la fourniture de pièces stables au cœur de chaque décision d’approvisionnement.
- Une hypothèse de recherche synthétique pour les semi-conducteurs à contrôle de puissance automobile place la performance thermique et la compatibilité logicielle parmi les questions des entretiens d’ingénierie OEM .
- Les concepteurs de véhicules électriques utilisent des transistors de puissance pour contrôler le flux d’électricité à travers les convertisseurs et les circuits de commutation. Infineon a introduit en avril 2025 des MOSFET CoolSiC 750 V G2 compatibles automobiles pour des usages incluant les chargeurs embarqués et les convertisseurs DC-DC [1]. Ces produits montrent comment la sélection des dispositifs d’alimentation évolue avec la conception électrique des véhicules.
- OEM équipes d’électronique se préparent à une intégration plus large des unités de contrôle au fur et à mesure que les conceptions de véhicules définis par logiciel se développent. NXP a lancé sa famille de microcontrôleurs automobiles S32K5 en mars 2025 pour prendre en charge les architectures zonales et d’électrification [2]. Les fournisseurs de puces doivent de plus en plus proposer des outils d’intégration logicielle en parallèle du matériel.
- La sélection des composants automobiles accordera un poids soutenu au contrôle thermique et à la gestion des pannes. Une défaillance de la gestion de l’alimentation électrique peut interrompre les fonctions du véhicule, les équipes d’ingénierie examinent donc les limites de fonctionnement d’une puce en parallèle de son support logiciel.
- Segments clés analysés
- Par composant : Les microcontrôleurs détiennent 32.5% part en 2026, car les unités de contrôle des véhicules exécutent des instructions de gestion de l’énergie en temps réel.
- Par type de véhicule : Les véhicules particuliers représentent 58.9% part en 2026 car les constructeurs automobiles installent des contrôleurs électroniques sur les gammes de modèles à grand volume.
- Par application : La gestion du moteur représente 31.2% part en 2026, alors que les moteurs à combustion et hybrides continuent d’utiliser un calage et un contrôle de charge basés sur des semi-conducteurs.
- Par utilisateur final : OEMcapturé 82.7% part de part en 2026 grâce à la qualification directe des composants et à l’approvisionnement pour de nouvelles plateformes de véhicules.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le principal test commercial pour une puce de contrôle de puissance est de savoir si un constructeur automobile peut l’utiliser de manière fiable à travers le programme de véhicule prévu. Les fournisseurs de semi-conducteurs devraient rivaliser sur les performances de commutation prévisibles et l’intégration logicielle à mesure que les conceptions électrifiées se répandent. »
- Implications stratégiques
- Les fournisseurs de semi-conducteurs devraient investir dans des boîtiers de dispositifs de puissance qui limitent la chaleur lors des commutations répétées. Infineon a introduit la technologie CoolSiC JFET pour la distribution d’énergie à semi-conducteurs en mai 2025 [3].
- Les concepteurs de puces doivent effectuer des examens précoces avec les constructeurs automobiles pour confirmer le comportement des nouvelles pièces dans les unités de contrôle existantes. Une disposition similaire des broches peut faciliter l’installation, mais la réponse aux commutateurs et le comportement logiciel nécessitent encore des vérifications minutieuses lors des qualifications.
- Les constructeurs de véhicules sont censés comparer les outils de développement logiciel avec les performances électriques avant de choisir les puces de contrôle. Pour les fonctions moteur et de transmission, des diagnostics fiables permettent de gagner du temps lors de l’intégration et du suivi ultérieur des erreurs.
- Les fournisseurs d’électronique par palier1 devraient favoriser les fournisseurs de semi-conducteurs disposant de plans de livraison stables pour des programmes de véhicules de longue durée. Des vérifications plus précoces du support logiciel et des cycles de vie des composants peuvent réduire le travail de refonte après l’entrée en production d’une unité de contrôle.
Le Japon devrait enregistrer 12.0% CAGR jusqu’en 2036, suivi du Royaume-Uni à 10.9%. L’Allemagne avance à 9.9% et les États-Unis à 9.0%. Le Brésil enregistre 7.9%, reflétant un équilibre différent entre l’assemblage de véhicules nationaux et l’approvisionnement en électronique.
Comment le marché des semi-conducteurs automobiles pour le contrôle de puissance se répartit-il par segment ?
Microcontrôleurs 32.5%; Véhicules particuliers 58.9%; Gestion moteur 31.2%; OEMs 82.7% en 2026.
Quel composant dirige le contrôle de la puissance du véhicule ?
Les microcontrôleurs représentent 32.5% part de part en 2026.
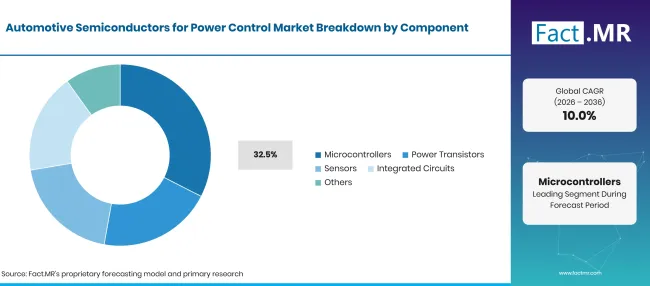
Automotive Semiconductors For Power Control Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Microcontrôleurs (segment principal) | 32.5% |
| D’autres segments combinés | 67.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les microcontrôleurs sont projetés pour détenir la part principale des composants car ils exécutent les instructions de contrôle au sein des systèmes électroniques du véhicule. Les contrôleurs moteur nécessitent un traitement temporisé qui coordonne la livraison de carburant et les signaux électriques. Les transistors de puissance effectuent des tâches de commutation dans les circuits d’alimentation des véhicules, tandis que les capteurs fournissent les informations de fonctionnement utilisées par les contrôleurs. Les circuits intégrés combinent le contrôle et les fonctions de soutien lorsque l’application nécessite des assemblages électroniques plus petits. La compatibilité avec les outils logiciels automobiles peut influencer la famille de puces intégrée dans un programme de production.
Qu’est-ce qui mène le segment des types de véhicules ?
Les véhicules particuliers représentent 58.9% part en 2026.
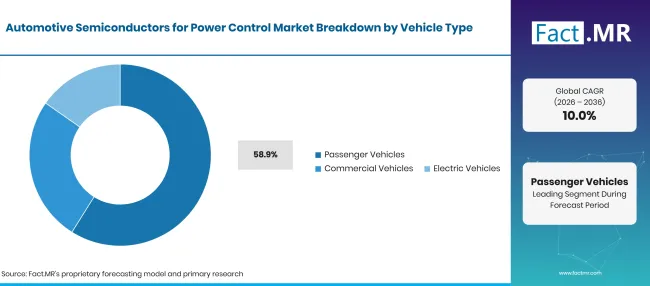
Automotive Semiconductors For Power Control Market Breakdown Vehicle Type 1 | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Véhicules particuliers (segment de tête) | 58.9% |
| D’autres segments combinés | 41.1% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les véhicules particuliers devraient représenter la principale part des types de véhicules, car les fabricants installent des électroniques de contrôle de puissance sur des programmes de modèles à plus grand volume. Les véhicules commerciaux utilisent des puces associées dans les contrôleurs moteur et de transmission conçus pour de longues heures d’exploitation. Les véhicules électriques introduisent des exigences supplémentaires de commutation de puissance dans les circuits de conversion et de distribution embarqués. Les équipes d’ingénierie évaluent les pièces semi-conductrices en fonction des limites de tension et thermique de chaque plateforme avant de s’accorder sur une conception finale. La réutilisation de plateformes entre modèles de véhicules peut permettre de répéter des commandes de composants.
Comment Application influence-t-elle les achats de composants ?
La gestion moteur mène avec 31.2% part en 2026.
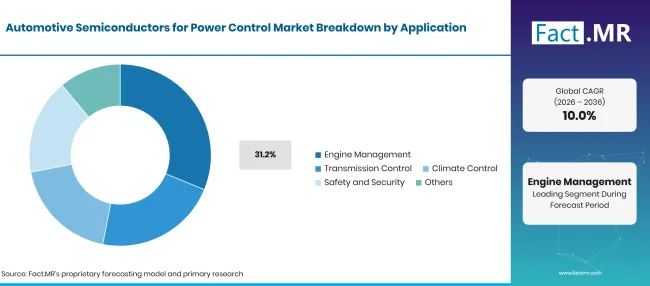
Automotive Semiconductors For Power Control Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Gestion du moteur (segment principal) | 31.2% |
| D’autres segments combinés | 68.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
La gestion du moteur devrait prendre en compte la part principale d’applications car les véhicules à combustion et hybrides reposent sur l’électronique de contrôle pour coordonner le fonctionnement du moteur. Le contrôle de la transmission nécessite un timing précis pour les fonctions de changement de vitesses électroniques. Le contrôle climatique utilise des circuits de commutation et de surveillance pour gérer les moteurs et autres charges électriques. Les systèmes de sécurité et de sûreté nécessitent des composants qui réagissent de manière constante lors des défaillances. Le rôle de chaque circuit guide la manière dont les constructeurs évaluent leurs spécifications en matière de semi-conducteurs.
Quels comptes utilisateurs finaux sont pour le canal principal de vente ?
OEMdétiennent 82.7% part en 2026.
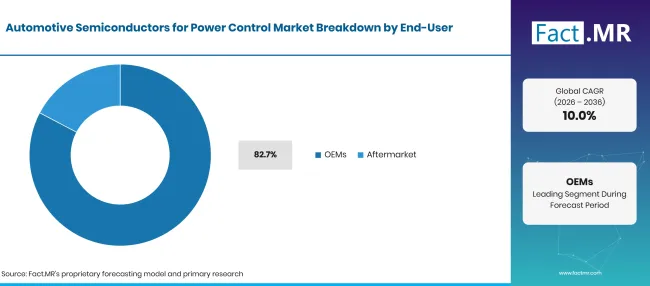
Automotive Semiconductors For Power Control Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
| OEMs (segment principal) | 82.7% |
| D’autres segments combinés | 17.3% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
OEMsont prévus pour détenir la part principale des utilisateurs finaux car les semi-conducteurs automobiles entrent généralement dans les véhicules dans le cadre des systèmes électroniques approuvés. Les constructeurs automobiles et leurs fournisseurs directs examinent les spécifications des puces tôt dans le cycle de conception. Le marché de rechange prend en charge les contrôleurs de remplacement et les modules électroniques associés une fois les véhicules en service. La demande de remplacement dépend de l’accès aux pièces compatibles et des exigences électriques exactes de chaque modèle.
Qu’est-ce qui accélère l’adoption du marché des semi-conducteurs automobiles pour le contrôle de puissance, et qu’est-ce qui la freine ?
Les systèmes électriques électrifiés et les fonctions de contrôle électronique plus larges soutiennent les ventes de semi-conducteurs. Les limites de temps de qualification et de gestion de la chaleur peuvent retarder les modifications des conceptions de production.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Électrification automobile | +1.0% | Europe, Asie de l’Est | Moyen terme (2–4 ans) |
| Intégration des contrôleurs | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Renouvellement du contrôle moteur | +0.7% | Mondial | À court terme (<= 2 ans) |
| Efficacité de commutation de puissance | +0.5% | Asie de l’Est, Amérique du Nord | À long terme (>= 4 ans) |
| Production de véhicules | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Électronique zonale | +0.8% | Europe, Japon | Moyen terme (2–4 ans) |
| Commutation de puissance compacte | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Standardisation des plateformes | +0.5% | Amérique du Nord, Europe | À long terme (>= 4 ans) |
| Soutien à la réparation de véhicules | +0.4% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Délai de qualification | -0.8% | Mondial | Moyen terme (2–4 ans) |
| Limites de conception thermique | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Concentration d’approvisionnement en puces | -0.5% | Mondial | À court terme (<= 2 ans) |
| Coût du programme de véhicules | -0.4% | Brésil, Europe | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays étendent le marché des semi-conducteurs automobiles pour le contrôle de puissance jusqu’en 2036 ?
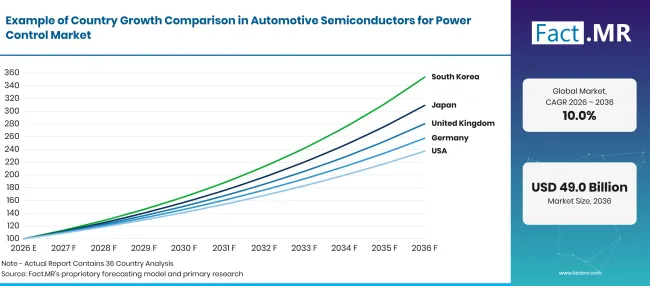
Automotive Semiconductors For Power Control Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Japon | 12.0% |
| Royaume-Uni | 10.9% |
| Allemagne | 9.9% |
| États-Unis | 9.0% |
| Brésil | 7.9% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Pourquoi le Japon étend-il l’utilisation des puces de contrôle de puissance automobile ?
12.0% CAGR, liée à l’ingénierie des systèmes hybrides et à la capacité de conception des semi-conducteurs.
Les constructeurs automobiles japonais allient l’expertise en groupes motopropulseurs hybrides avec une base nationale de concepteurs de semi-conducteurs. L’électronique de contrôle gère la rétroaction de commutation et de fonctionnement sur les systèmes électrifiés. Le Japon devrait enregistrer un 12.0% CAGR jusqu’en 2036. La sélection des fournisseurs devrait mettre l’accent sur une performance constante de qualité véhicule et un support logiciel fiable lors des longs programmes de modèles.
Qu’est-ce qui explique la croissance des puces de contrôle de puissance au Royaume-Uni ?
10.9% CAGR, façonné par l’introduction de modèles électrifiés et la qualification des quais.
Les programmes d’ingénierie des véhicules basés au Royaume-Uni créent des opportunités de vente pour les composants semi-conducteurs utilisés dans les plateformes électrifiées. Le Department for Transport a publié ses statistiques d’immatriculation des véhicules 2025 en avril 2026 [4]. Les constructeurs automobiles devraient évaluer la performance des puces par rapport à la configuration électrique de chaque véhicule avant d’approuver de nouvelles pièces.
Comment l’Allemagne façonne-t-elle la demande en semi-conducteurs automobiles ?
9.9% CAGR, lié à l’exportation automobile et à l’électronique électrique électrique.
Les constructeurs automobiles allemands relient l’ingénierie locale des véhicules aux programmes de production orientés exportation. En juillet 2025, Destatis a déclaré environ 1.5 millions de nouveaux véhicules particuliers exportés entre janvier et mai 2025 [5]. Les fabricants de semi-conducteurs desservant ce marché devraient se concentrer sur des performances de commutation fiables et une compatibilité logicielle entre les différentes plateformes de modèles.
Qu’est-ce qui soutient la vision américaine du contrôle du pouvoir ?
9.0% CAGR, reflète l’intégration des contrôleurs et les programmes d’ingénierie automobile.
Les constructeurs automobiles américains collaborent avec des fournisseurs de semi-conducteurs sur le contrôle moteur et les systèmes d’alimentation électrifiés. Les États-Unis devraient publier une 9.0% CAGR entre 2026 et 2036. Les transistors de puissance et les microcontrôleurs devraient être évalués sur les limites de commutation et la réponse aux pannes, en plus du coût unitaire. Les programmes de production favorisent les composants ayant un parcours fiable dans la qualification automobile.
Pourquoi le Brésil construit-il sa base en électronique de puissance pour véhicules ?
7.9% CAGR, lié à l’assemblage national et à l’approvisionnement en systèmes de contrôle.
Les ventes brésiliennes de semi-conducteurs à contrôle de puissance sont liées à l’assemblage de véhicules nationaux et aux modules électroniques installés sur les modèles vendus localement. En janvier 2026, ANFAVEA a publié un rapport sur la production et les ventes de véhicules brésiliens durant 2025 [6]. Les programmes de véhicules nationaux devraient continuer à évaluer le coût des composants ainsi que la durabilité électrique et la disponibilité des remplaçants.
Qui dirige le marché des semi-conducteurs automobiles pour le contrôle de puissance ?
Infineon Technologies fournit des composants de commutation de puissance semi-conducteurs utilisés dans les systèmes électriques automobiles. NXP Semiconductors développe des microcontrôleurs adaptés aux architectures de contrôle des véhicules, tandis que Texas Instruments propose la gestion de l’alimentation automobile et des composants analogiques. STMicroelectronics fournit des microcontrôleurs et des dispositifs d’alimentation pour les applications véhicules. Les différences commerciales entre ces fournisseurs devraient dépendre du support de qualification et de l’ajustement entre chaque dispositif et son circuit de contrôle prévu.
Renesas Electronics propose des microcontrôleurs automobiles, tandis que ROHM fournit des dispositifs de semi-conducteurs de puissance. Onsemi fournit des dispositifs d’alimentation automobile utilisés dans les systèmes électrifiés, et Analog Devices développe des pièces de mesure et de gestion de puissance pertinentes. Toshiba participe via des dispositifs semi-conducteurs pour l’électronique automobile, tandis que Bosch apporte des capacités de semi-conducteurs automobiles. La sélection des produits devrait se concentrer sur l’approbation technique et la continuité de la fabrication à travers le programme du véhicule.
Quelles entreprises sont les principaux fournisseurs ?
Les principales compagnies incluent Infineon Technologies AG; NXP Semiconductors N.V.; Texas Instruments Incorporated; STMicroelectronics N.V.; Renesas Electronics Corporation; Onsemi ; Robert Bosch GmbH; Analog Devices Inc.; Toshiba Corporation; et ROHM Co. Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- Onsemi
- Robert Bosch GmbH
- Analog Devices Inc.
- Toshiba Corporation
Bibliographie
- [1] Infineon Technologies AG. (2025, avril 29). Infineon lance le MOSFET CoolSiC™ 750 V G2 avec un RDS(on) ultra-bas pour l’électronique de puissance automobile et industrielle.
- [2] NXP Semi-conducteurs. (2025, mars 11). La nouvelle famille de microcontrôleurs S32K5 fait progresser les architectures SDV zonales et étend la plateforme NXP CoreRide.
- [3] Infineon Technologies AG. (2025, mai 5). Infineon lance la nouvelle technologie CoolSiC™ JFET pour une distribution d’énergie à semi-conducteurs plus intelligente et rapide.
- [4] Département des Transports. (2026, avril 29) . Statistiques de permis de conduire : 2025.
- [5] Statistisches Bundesamt (Destatis). (2025, juillet 18). Les exportations de voitures particulières neuves au cours des cinq premiers mois de 2025 ont augmenté 1.1% année sur année.
- [6] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, janvier 15). Production e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta en 2026.
Ce rapport répond
- Le rapport examine les microcontrôleurs et transistors de puissance utilisés dans le contrôle électronique automobile, y compris les exigences techniques liées à la sélection des semi-conducteurs.
- L’analyse des types de véhicules compare les véhicules particuliers aux véhicules commerciaux et électriques et explique pourquoi les programmes d’assemblage totaux façonnent les commandes de composants.
- L’analyse par pays couvre le Japon, le Royaume-Uni, l’Allemagne, les États-Unis et le Brésil, avec une attention particulière à la fabrication locale et aux programmes de véhicules électrifiés.
- L’analyse concurrentielle compare les fournisseurs de semi-conducteurs par dispositifs de commutation de puissance, microcontrôleurs, fonctions de contrôle et le support technique nécessaire à la qualification des véhicules.
- Le rapport distingue OEM 'approvisionnement en semi-conducteurs de la fourniture de modules de contrôle et d’électroniques de remplacement associées.
Que couvre le marché des semi-conducteurs automobiles pour le contrôle de puissance ?
Le marché couvre les composants semi-conducteurs utilisés pour réguler l’alimentation électrique et contrôler les fonctions liées à l’intérieur des véhicules. Il comprend des microcontrôleurs, transistors de puissance et capteurs, ainsi que des circuits intégrés et d’autres composants de soutien.
Cette couverture est plus étroite que celle du marché plus large des semi-conducteurs automobiles, qui inclut également les puces principalement utilisées pour le traitement ou la communication de l’information.
Qu’est-ce qui est inclus dans le périmètre ?
Le périmètre comprend des semi-conducteurs de qualité automobile utilisés pour la gestion du moteur et le contrôle de transmission.
Elle couvre également les puces servant la climatisation et des fonctions de sécurité ou de sûreté spécifiées lorsque leur rôle est de réguler l’alimentation électrique des véhicules. Les ventes sont évaluées sur les véhicules particuliers, les véhicules commerciaux et les véhicules électriques. OEM commandes de composants constituent la principale voie vers la production de véhicules neufs, tandis que le marché secondaire couvre la demande de remplacement pertinente.
Qu’est-ce qui est exclu de la portée ?
Le périmètre exclut les ventes de semi-conducteurs polyvalents qui ne couvrent pas les fonctions de contrôle de puissance automobile.
Les ensembles complets d’onduleurs de traction et les packs batteries de véhicules sont en dehors de la limite au niveau des composants, sauf pour la valeur des puces de contrôle de puissance qui y sont incluses. Les services logiciels autonomes, les machines de fabrication de puces et les processeurs d’infodivertissement non liés sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
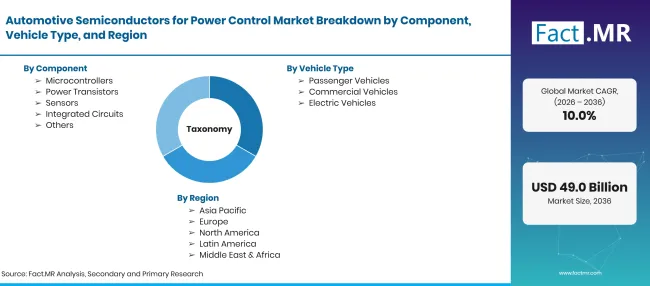
Automotive Semiconductors For Power Control Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Dispositifs semi-conducteurs automobiles utilisés pour le contrôle de l’alimentation électrique des véhicules et les fonctions de commutation ou de contrôle associées. |
| Composant | Microcontrôleurs ; Transistors de puissance ; Capteurs ; Circuits intégrés ; Autres |
| Type de véhicule | Véhicules particuliers ; Véhicules commerciaux ; Véhicules électriques |
| Application | Gestion du moteur ; Contrôle de la transmission ; Contrôle du climat ; Sécurité et sûreté ; Autres |
| Utilisateur final | OEMs ; Après-vente |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Infineon Technologies AG; NXP Semiconductors N.V.; Texas Instruments Incorporated; STMicroelectronics N.V.; Renesas Electronics Corporation; Onsemi ; Robert Bosch GmbH; Analog Devices Inc.; Toshiba Corporation; et ROHM Co. Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Analyse des applications semi-conducteurs véhicule-plateforme, statistiques officielles des véhicules et divulgations originales de l’entreprise |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Microcontrôleurs
- Transistors de puissance
- Capteurs
- Circuits intégrés ; Autres
-
Par type de véhicule
- Véhicules de tourisme
- Véhicules commerciaux
- Véhicules électriques
-
Par application
- Gestion du moteur
- Contrôle de la transmission
- Contrôle du climat
- Sécurité et Sûreté ; Autres
-
Par utilisateur final
- OEMs
- Marché secondaire
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des semi-conducteurs automobiles pour le contrôle de puissance en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel composant est en tête ?
Quelles applications mènent ?
Quelles entreprises participent aux semi-conducteurs de contrôle de puissance automobile ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF