- Market Value (2025): USD 20.6 Bn
- Estimated Value (2026): USD 21.7 Bn
- Forecast Value (2036): USD 36.1 Bn
- CAGR (2026-2036): 5.2%
Quelle est la valeur prévue du marché du papier moulé et de détaché d’ici 2036 ?
USD 21.7 milliards en 2026 à USD 36.1 milliards d’ici 2036 à 5.2% CAGR.
- Fact.MR estime que le marché du papier moulé et de détaché a atteint USD 20.6 milliard en 2025, les enveloppes d’étiquettes occupant la majeure partie du tonnage.
- Le chiffre d’affaires devrait passer de USD 21.7 milliards en 2026 à USD 36.1 milliards d’ici 2036, à mesure que les produits médicaux, électroniques et recyclables augmenteront les volumes d’étiquette.
- La valeur augmentera 5.2% CAGR de 2026 à 2036, car chaque nouvelle étiquette, ruban ou patch nécessite un liner utilisé une fois puis jeté.
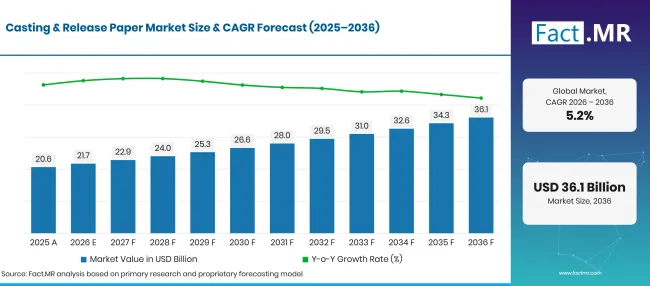
Factmr Casting And Release Paper Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 20.6 |
| 2026 | Estimation | 21.7 |
| 2036 | Prévisions | 36.1 |
| CAGR 2026 à 2036 | Période de prévision | 5.2% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du moulage et du papier de sortie ?
La décennie menant à 2036 ajoutera USD 14.4 milliards de nouveaux éléments, avec les enveloppes d’étiquette et médicales qui prendront la majeure partie de la charge.
- Moteurs de la demande sur le marché
- Les labels sensibles à la pression ne peuvent pas atteindre une ligne de distribution sans doublure. Chaque rouleau d’étiquettes vendu pour les emballages alimentaires, de boissons et d’expédition porte un papier de libération utilisé une seule fois. Un commerce plus large de marchandises emballées et de volumes de colis maintiendront la hausse du tonnage de ligne.
- Les produits de santé ont besoin de surfaces de décollement qui s’écaillent proprement et ne laissent aucun résidu. Les pansements pour plaies, les patchs transdermiques et les tampons d’électrodes utilisent des papiers décollants que les convertisseurs qualifient contre les adhésifs à contact cutané. Une fois approuvé, une classification reste généralement dans un produit pendant des années.
- La loi sur l’emballage pousse les fournisseurs de liners à adopter des qualités recyclables. Le Règlement (UE) 2025/40 sur l’emballage et les déchets d’emballage est entré en vigueur en février 2025 et s’applique depuis 12 août 2026 [1]. Les propriétaires de marques vendant en Europe examinent désormais les composants d’étiquettes pour leur recyclabilité, ce qui favorise les liners pouvant être retournés aux papeteries.
- Les fabricants d’électronique s’appuient sur des supports de dégagement lorsqu’ils moulent et laminent de fines couches fonctionnelles. Les films d’exposition, les bandes conductrices et les feuilles isolantes nécessitent un papier lisse, exempt de contaminants, afin que les défauts ne se transfèrent pas dans les pièces finies.
- Le cuir synthétique pour l’intérieur des voitures occupe les lignes de papier moulé. En août 2025, Lintec a annoncé de nouveaux équipements de revêtement dans son usine de Komatsushima, avec une capacité prévue d’environ 1.5 fois ses gammes conventionnelles, destinés aux papiers moulés à large largeur pour les intérieurs des véhicules [2].
- Segments clés analysés
- Par type : La sortie représentera 62.3% part de part en 2026, car les sorties d’étiquette, bande et patch seront continuellement en rotation sur le stock de ligne.
- Par application : Label and Stickers atterrera 38.2% part en 2026 grâce à la distribution à grande vitesse des étiquettes, qui nécessite un liner avec une force de libération uniforme.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les convertisseurs jugent un papier de libération selon ce qui se passe sur leur presse : force de décharge, comportement de couchage à plat et la propreté avec laquelle il distribue à la vitesse. Ces essais rendent un fournisseur approuvé difficile à remplacer. La prochaine phase de croissance ira aux usines qui égalent la performance de libération actuelle dans un liner que les papeteries peuvent recycler, et aux papiers moulés qui survivent à plus de passages sur une ligne de revêtement. »
- Implications stratégiques
- Les papeteries à base de démoition devraient certifier les grades de liner selon des méthodes reconnues de test de recyclabilité du papier, car les acheteurs d’étagères en Europe demandent désormais une preuve avant de changer.
- Les convertisseurs d’étiquettes doivent qualifier les liners glassine et SCK de deux usines, étant donné qu’un liner à source unique les expose à des révisions de prix et à des pannes de l’usine.
- Les fabricants de dispositifs médicaux devraient fixer les notes de publication dans leurs fichiers techniques plus tôt, car un changement de liner après approbation signifie un nouveau travail de validation.
- Les producteurs de cuir synthétique devraient collaborer avec les fournisseurs de papier moulé sur des textures réutilisables, qui réduisent le coût par mètre lorsqu’une feuille survit à plus de passages.
L’Allemagne fixera le rythme à 6.0% CAGR, où les convertisseurs d’étiquettes et les usines de rubans adhésifs fonctionnent sous des règles strictes de recyclage des emballages. Le Brésil suit à 5.5% en tant que produits emballés et un grand cluster de chaussures tirent des liners et des papiers moulés. À 4.9%, les États-Unis se développeront grâce aux labels de colis et à une base profonde de dispositifs médicaux. Le Royaume-Uni affichera 4.4% avec une réforme de l’emballage orientant les acheteurs vers des doublures recyclables. Le Japon complète la liste à 3.9%, soutenu par des produits électroniques de précision et des qualités médicales.
Comment le marché du papier moulé et de dégagement est-il divisé par segment ?
La libération mènera le type à 62.3%; L’étiquette et les autocollants seront en tête de l’application à 38.2%.
Qu’est-ce qui guide le segment Type ?
La libération prend 62.3% des revenus de 2026.
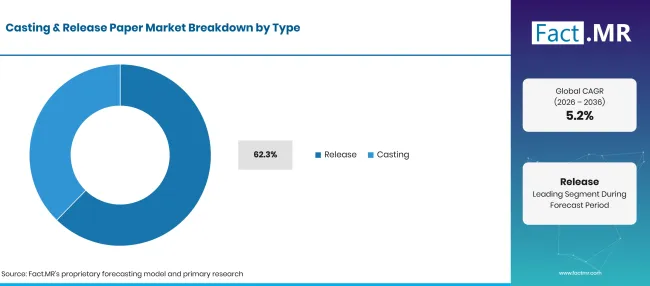
Factmr Casting And Release Paper Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Sortie (segment principal) | 62.3% |
| D’autres segments combinés | 37.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Tout produit autocollant a besoin d’un liner jusqu’au moment de l’utilisation, donc libérez étroitement les étiquettes de pistes en papier, le ruban adhésif et les résultats médicaux. Les papiers kraft glassine et super calandres forment les bases principales, recouverts de silicone pour assurer une force de pelage contrôlée. Les convertisseurs achètent de grandes bobines en commandes répétées une fois qu’une qualité a passé les essais de presse. La recyclabilité est désormais le test décisif pour les nouvelles qualités de liner. En février 2026, Ahlstrom a lancé Acti-V RRF Natural, un liner double face recouvert de silicone pour les bandes PSA classées « Recyclable with Paper » selon la méthode CEPI [3]. Le papier moulé sert un autre acheteur : des revêtements en PU et PVC synthétique, des stratifiés et des composites en fibre de carbone qui nécessitent une texture transférée à leur surface. Sa valeur réside dans le nombre de fois où une feuille peut être réutilisée avant que le grain ne s’use.
Comment Application façonne-t-elle la demande ?
Les étiquettes et autocollants répondent à 38.2% de la demande de 2026.
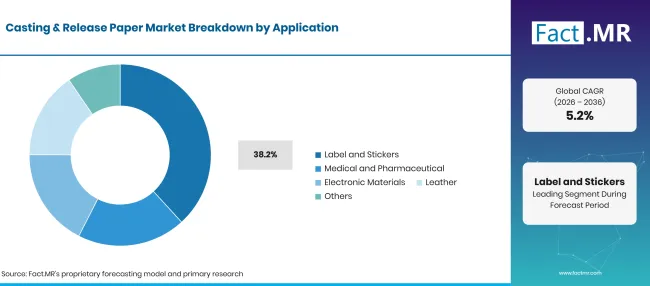
Factmr Casting And Release Paper Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Étiquettes et autocollants (segment principal) | 38.2% |
| D’autres segments combinés | 61.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les emballages alimentaires, de boissons et de détail portent des étiquettes autocollantes qui se décollent d’un liner sur des applicateurs à haute vitesse. Les étiquettes d’expédition ajoutent un second flux lié aux volumes de colis, et les étiquettes industrielles pour équipements et produits chimiques ajoutent un tonnage constant. Les enveloppes usagées sont devenues un problème d’élimination pour les utilisateurs d’étiquettes. En septembre 2025, Fedrigoni Self-Adhesives a lancé RE-SHUFFLE avec Soprema pour collecter les déchets de liner en verre et les transformer en papier de cellulose ou en face de marque [4]. Les acheteurs médicaux et pharmaceutiques utilisent des papiers de démoquerie dans les soins des plaies, les patchs et les produits d’électrodes où le peeling sans résidus fait partie de la sécurité des produits. Les matériaux électroniques utilisent des supports lisses pour les films et les rubans. Le cuir utilise des papiers de moulage embossés pour les chaussures, les sacs et les sièges auto, tandis que d’autres incluent des bandes de construction et des composites pré-emballées. Les étiquettes sans doublure restent une alternative étroite dans certains usages logistiques.
Qu’est-ce qui accélère l’adoption du marché du casting & release paper, et qu’est-ce qui la freine ?
Le volume d’étiquette, la production de dispositifs médicaux et le passage aux doublures recyclables permettront à la hausse des commandes dans les cinq applications. Les coûts de pâte, de silicone et d’énergie restent le principal frein aux marges et aux prix. Lintec a évoqué la hausse des coûts des matières premières et du carburant lorsqu’elle a annoncé des augmentations de 10% ou plus lors de la sortie et des prix du papier moulé pour les expéditions à partir d’avril 2026 [5].
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expansion soutenue de l’étiquetage et des autocollants sensibles à la pression | +1.5% | Mondial | À court terme (<= 2 ans) |
| Adoption croissante des produits médicaux et pharmaceutiques | +1.2% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Demande croissante pour les matériaux électroniques et les films de précision | +0.9% | Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Élargir la production de cuir synthétique dans la chaussure, l’automobile et le mobilier | +0.7% | Asie de l’Est, Asie du Sud et Pacifique, Amérique latine | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Commercialisation des grades de libération recyclables et sans silicone | +0.8% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Développement de grades haute performance pour des usages médicaux et électroniques | +0.6% | Mondial | À long terme (>= 4 ans) |
| Augmentation de la capacité de convertisseur dans les économies émergentes | +0.4% | Amérique latine, Asie du Sud et Pacifique | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Volatilité des coûts d’entrée de la pâte, du silicone et de la résine | -0.4% | Mondial | À court terme (<= 2 ans) |
| Pression concurrentielle des liners de film et des méthodes de revêtement direct | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Renforcement de la réglementation environnementale et des coûts d’élimination des déchets de liner | -0.2% | Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels pays étendent le marché du papier moulé et de déproduction jusqu’en 2036 ?
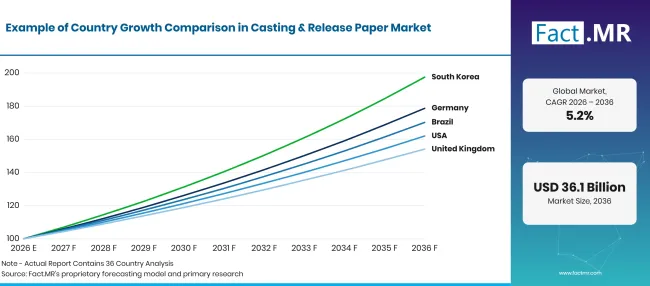
Factmr Casting And Release Paper Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.0% |
| Brésil | 5.5% |
| États-Unis | 4.9% |
| Royaume-Uni | 4.4% |
| Japon | 3.9% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
6.0% CAGR, soutenu par une base de convertisseur profonde et des règles strictes de recyclage des emballages.
Les convertisseurs d’étiquettes allemands, les fabricants de rubans adhésifs et les entreprises de technologie médicale achètent des papiers de déproduction en volume. L’Umweltbundesamt a rapporté une consommation d’emballages de 17.92 millions de tonnes en Allemagne en 2023, en baisse 5.8% par rapport à l’année précédente [6]. Les emballages en papier et carton ont atteint un taux de recyclage de 86.6% en 2023, selon le ministère fédéral de l’Environnement [7]. Les enveloppes qui réussissent les tests de recyclage du papier s’intègrent parfaitement à ce système de collecte, et les règles européennes sur l’emballage renforcent la pression pour les adopter.
Comment le Brésil est-il en train de développer la demande ?
5.5% CAGR, porté par l’étiquetage des produits emballés et un important cluster de chaussures.
L’IBGE a rapporté que la production industrielle au Rio Grande do Sul a augmenté de 2.4% en 2025, devançant 0.6% pour le Brésil dans son ensemble [8]. Le gouvernement de l’État classe Rio Grande do Sul deuxième parmi les États producteurs de chaussures du Brésil et premier dans le cuir [9], une base qui utilise du cuir synthétique fabriqué sur du papier moulé. L’offre locale de base de déproduction s’élargit également. En juillet 2026, Ahlstrom a lancé MaxLiner, un papier à déproduction haute densité fabriqué dans son usine Jacareí pour le marché sud-américain des marques PSA [10].
Qu’est-ce qui soutient l’adoption par les États-Unis ?
4.9% CAGR, facilité par l’étiquetage des colis et une grande base de dispositifs médicaux.
La vente en ligne maintient une demande élevée pour les labels d’expédition. Le Bureau du recensement a estimé les ventes en ligne au détail ajustées des saisons aux États-Unis à USD 340.2 milliards au deuxième trimestre 2026, soit 17.1% du total des ventes au détail [11]. Chaque colis porte au moins une étiquette sensible à la pression sur un liner de déverrouillage. Les fabricants de dispositifs médicaux et pharmaceutiques augmentent la demande pour des papiers de qualité supérieure répondant aux exigences de contact cutané et de propreté.
Comment le Royaume-Uni se comporte-t-il ?
4.4% CAGR, reflétant la réforme de l’emballage et la stabilité de la demande en matière de santé.
Les chiffres provisoires de Defra montrent qu' 70.5% des déchets d’emballage britanniques ont été recyclés en 2025, à partir d’environ 11.06 millions de tonnes de déchets d’emballage provenant [12]. Les frais prolongés de responsabilité du producteur pour les emballages donnent aux propriétaires de marques une raison d’examiner chaque composant, y compris les revêtements. Les ventes en ligne ont représenté 28.8% des ventes au détail en Grande-Bretagne en août 2026, selon l’ONS [13]. L’étiquetage pharmaceutique et des sciences de la vie maintient une base stable sous ces volumes d’emballage.
Comment le Japon développe-t-il la demande ?
3.9% CAGR, sur le dos de la plastification électronique et des qualités médicales.
Les fabricants japonais de matériaux électroniques utilisent des supports de déverrouillage propres et lisses pour couler des films destinés aux écrans et aux emballages de semi-conducteurs. Le Bureau des statistiques a rapporté que les personnes âgées de 65 ans et plus étaient au nombre de 36.24 millions en 2026, un record de 29.6% de la population [14]. Une population plus âgée utilise des patchs, pansements et autres produits médicaux fabriqués sur du papier de décollage. La nouvelle gamme de revêtements de Lintec à Komatsushima, dans la préfecture de Tokushima, ajoute également une production de papier moulé domestique [2].
Qui dirige le marché du papier de moulage et de déproduction ?
Les fournisseurs se répartissent en trois groupes. Des groupes spécialisés en papier tels qu’Ahlstrom, UPM et Fedrigoni se disputent sur les papiers de base de déproduction pour les labels et les bandes, où la qualité glassine et SCK détermine la vitesse de fonctionnement d’un convertisseur. En avril 2025, Fedrigoni a annoncé un centre de découpage près de Cologne pour les matériaux autocollants, avec un objectif de 90 millions de mètres carrés par an [15].
Les spécialistes de la moulage constituent le second groupe. Sappi fournit des papiers de moulage et de déproduction depuis son usine Westbrook dans le Maine pour le cuir synthétique et les laminés, FAVINI propose des papiers de déproduction embossés pour la mode et les intérieurs automobiles, et Lintec ajoute une capacité de moulage large largeur au Japon [2]. Loparex recouvre des papiers et des liners de film pour les clients de la santé, composites et ruban adhésif. Des bibliothèques de textures, des qualités de liners recyclables et des valeurs de largage stables entre les usines distingueront les fournisseurs les plus solides jusqu’en 2036.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Sappi Limited; Ahlstrom Oyj ; Lintec Corporation; FAVINI Srl ; Fedrigoni S.p.A. (y compris Fedrigoni Self-Adhesives) ; UPM-Kymmene Corporation; et Loparex.
- Sappi Limited
- Ahlstrom Oyj
- Lintec Corporation
- FAVINI Srl
- Fedrigoni S.p.A. (y compris les auto-adhésifs Fedrigon)
- UPM-Kymmene Corporation
- Loparex
Bibliographie
- [1] Parlement européen et Conseil de l’Union européenne. (2025, janvier 22). Règlement (UE) 2025/40 du Parlement européen et du Conseil de 19 décembre 2024 sur les emballages et déchets d’emballage, modifiant le Règlement (UE) 2019/1020 et la directive (UE) 2019/904, et abrogeant la directive 94/62/CE.
- [2] LINTEC Corporation. (août 2025, 28). LINTEC présente un nouvel équipement de revêtement.
- [3] Ahlstrom. (2026, février 11). Ahlstrom lance la nouvelle génération d’Acti-V® RRF Natural pour les bandes PSA : les doublures de déverrouillage double face recouvertes de silicone sont désormais recyclables avec du papier.
- [4] Auto-adhésifs Fedrigoni. (2025, septembre 16). RE-SHUFFLE : UN NOUVEAU PARCOURS CIRCULAIRE POUR LES DÉCHETS DE GLASSINE.
- [5] LINTEC Corporation. (novembre 172025 ). LINTEC annonce des révisions de prix pour les papiers de sortie, les films de sortie, les papiers de casting et d’autres produits.
- [6] Umweltbundesamt. (avril 2026). Aufkommen und Verwertung von Verpackungsabfällen in Deutschland im Jahr 2023 [Génération et récupération des déchets d’emballage en Allemagne en 2023].
- [7] Bundesministerium für Umwelt, Klimaschutz, Naturschutz und nukleare Sicherheit. (2025, décembre 19). Aufkommen und Recyclingquoten von Verpackungen [Volumes d’emballage et taux de recyclage].
- [8] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, février 10). Produção industrial fecha 2025 com avanço em 10 dos 18 locales pesquisados [La production industrielle clôture 2025 avec des gains dans 10 des 18 sites étudiés].
- [9] Governo do Estado do Rio Grande do Sul. (août 42025). Vice-governador se reúne com sector calçadista para tratar das tarifas dos EUA [Le vice-gouverneur s’oppose au secteur de la chaussure sur les tarifs américains].
- [10] Ahlstrom. (2026, juillet 8). Ahlstrom élargit son offre mondiale d’étiquetage par adhésif sensible à la pression (PSA) avec du papier de lancement nouveau fabriqué au Brésil.
- [11] Bureau du recensement des États-Unis. (août 182026 ). Ventes trimestrielles de commerce électronique au détail : 2deuxième trimestre 2026.
- [12] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (2026, septembre 23). Statistiques britanniques sur les déchets.
- [13] Bureau des statistiques nationales. (2026, septembre 18). Ventes au détail, Grande-Bretagne : août 2026.
- [14] Bureau des statistiques du Japon. (2026, septembre 20). [La population âgée du Japon en statistiques : Journée du respect des personnes âgées].
- [15] Fedrigoni. (2025, avril 10). Fedrigoni annonce un nouveau centre de découpage pour les étiquettes autocollantes en Allemagne au trimestre4 2025.
Ce rapport répond
- Les revenus du casting et du papier de lancement sont répartis par type et application pour chaque année de 2026 à 2036.
- Pour les usages du papier de sortie et des étiquettes, les lecteurs voient les besoins des acheteurs qui soutiennent chaque action principale.
- Les cinq pays listés sont comparés selon la base des convertisseurs, la demande d’utilisation finale et les règles d’emballage.
- Les profils d’entreprise séparent les papeteries spécialisés des spécialistes de la moulée et des revêteurs de liner.
- Les qualités de liner recyclables et les revêtements sans solvants sont suivis comme les principales évolutions dans le développement des produits.
Que couvre le marché du papier de moulage et de déproduction ?
Les substrats en papier enduits pour libérer une colle ou pour transférer une texture de surface constituent le marché du papier moulé et décollant. Le papier détachant protège la couche adhésive des étiquettes, des rubans et des produits médicaux jusqu’à utilisation, tandis que le papier moulé agit comme un support qui donne du grain ou de la brillance aux matériaux recouverts tels que le cuir synthétique.
Les ventes sont prises en compte pour les étiquettes et autocollants, les produits médicaux et pharmaceutiques, les matériaux électroniques, le cuir et d’autres usages. Le chiffre d’affaires est comptabilisé au moment où le papier couché est vendu à un convertisseur ou à un fabricant.
Qu’est-ce qui est inclus dans le périmètre ?
Les papiers de démasque et les papiers de moulage avec des couches de décollage en silicone ou non silicone sont dans le champ d’application, ainsi que des qualités recyclables et résistantes à la chaleur. Les papiers vendus comme liners, supports et feuilles de procédé vers les convertisseurs comptent également.
Les fonds de base de dégradation issus de la gamme plus large de papiers spécialisés sont comptabilisés une fois qu’ils portent un revêtement de démantèlement. Des doublures en papier associées à des adhésifs d’étiquettes dé-ink font également partie du total.
Qu’est-ce qui est exclu de la portée ?
Les doublures de déverrouillage à base de film en polyester ou polyoléfine sans base en papier sont hors de la portée du cadre. Les papiers d’impression, d’écriture et d’emballage standards sans fonction de déverrouillage sont également exclus.
Les étiquettes, rubans, dispositifs médicaux et articles en cuir synthétique fabriqués avec ces papiers ne sont pas pris en compte dans leur valeur finie. Le papier de base non enduché vendu avant l’application de revêtements de décollage ou de moulage est exclu, tout comme les grades résistants à la graisse fabriqués avec des revêtements barrière en papier.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
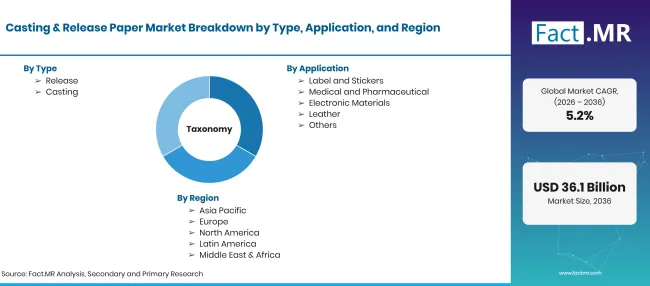
Factmr Casting And Release Paper Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Les substrats de moulage et de décollage à base de papier, recouverts de couches de démantage en silicone ou non, sont utilisés comme enveloppes et supports de surface pour les étiquettes, produits médicaux, matériaux électroniques, cuir synthétique et autres applications. |
| Type | Sortie ; Distribution |
| Application | étiquettes et autocollants ; médicaux et pharmaceutique ; matériaux électroniques ; cuir ; autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Sappi Limited; Ahlstrom Oyj ; Lintec Corporation; FAVINI Srl ; Fedrigoni S.p.A.; UPM-Kymmene Corporation; Loparex |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la production d’étiquettes, de rubans et de produits médicaux ; la base de largage et la capacité du papier moulé ; la répartition des applications ; la croissance des pays ; et la revue du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Sortie
- Distribution
-
Par application
- Étiquette et autocollants
- Médical et pharmaceutique
- Matériel électronique
- Cuir
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du papier de moulage et de décollage en 2026 ?
Quelle est la CAGR du marché du papier moulage et de dégagement de 2026 à 2036 ?
Quel type domine le marché du papier moulé et de décollage ?
Quelle application domine le marché du moulage et du papier de lancement ?
Quel pays va le plus connaître le plus de succès sur le marché du papier de moulage et de lancement ?
Quelles sont les principales entreprises sur le marché du papier de moulage et de largage ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF