- Base Value(2025): 451.8 Mn
- Estimated Value(2025): 451.8 Mn
- Forecast Value (2035): 905.5 Mn
- CAGR (2025 - 2035): 7.2%
Perspectives du marché européen du dioxyde de carbone 2025 à 2035
Le marché européen du dioxyde de carbone (CO2) devrait passer de USD 451.8 millions en 2025 à USD 905.5 millions d’ici 2035. Au cours de la période de prévision 2025-2035, l’industrie devrait croître à un CAGR de 7.2%, portée par la demande croissante dans la transformation alimentaire et des boissons, la récupération accrue du pétrole et diverses applications industrielles.
Une attention croissante portée à la capture du carbone et des réglementations européennes plus strictes sur les émissions encouragent encore l’adoption de technologies de récupération du CO₂. Des marchés clés tels que l’Allemagne, la France et les Pays-Bas mènent ce changement grâce à un soutien politique solide et à l’innovation industrielle.
| Métrique | Valeur |
|---|---|
| Taille de l’industrie (2025E) | USD 451.8 millions |
| Taille de l’industrie (2035F) | USD 905.5 millions |
| CAGR (2025 à 2035) | 7.2% |
Source : analyse Fact.MR. Mis à jour le 2 septembre 2025
Quels sont les moteurs du marché européen du dioxyde de carbone ?
La croissance du marché européen du dioxyde de carbone est stimulée par une demande croissante dans plusieurs secteurs. Dans l’industrie alimentaire et des boissons, le CO₂ est largement utilisé pour la carbonatation, l’emballage et la conservation, la consommation croissante d’aliments et de boissons transformés dans des pays tels que l’Allemagne, l’Italie et le Royaume-Uni alimentant la demande. L’adoption des technologies de capture et de stockage du carbone (CCS) s’accélère, alors que les industries répondent aux objectifs climatiques de l’UE et investissent dans des stratégies de réduction des émissions dans des régions comme la Norvège et les Pays-Bas.
De plus, le secteur chimique utilise le CO₂ comme matière première pour la production d’urée, de méthanol et d’autres composés, soutenant une transition vers une fabrication durable. Le CO₂ de qualité médicale gagne en popularité grâce à son rôle dans les interventions chirurgicales et le diagnostic, en accord avec l’expansion des infrastructures de santé de la région.
Par ailleurs, le besoin croissant de glace carbonique dans la logistique de la chaîne du froid, stimulé par les besoins pharmaceutiques et de transport alimentaire, stimule encore la consommation. Ces tendances, combinées à des réglementations environnementales strictes et aux incitations dans le cadre du Pacte vert européen, génèrent un fort élan pour le marché du dioxyde de carbone dans toute la région.
Quelles sont les tendances nationales du marché européen du dioxyde de carbone ?
Les tendances spécifiques à chaque pays sur le marché européen du dioxyde de carbone reflètent une grande diversité de priorités industrielles, de cadres réglementaires et de développements d’infrastructures à travers la région.
L’Allemagne est en tête du marché, portée par une forte demande de ses secteurs alimentaire, chimique et industriel des gaz. L’engagement du pays en39faveur de la décarbonation, combiné à sa base manufacturière avancée, a encouragé l’adoption de technologies de récupération et de recyclage du CO₂ dans les industries chimique et automobile.
Le Royaume-Uni connaît une augmentation des émissions de CO₂ dans les secteurs de la santé et de la logistique, principalement grâce à l’expansion des réseaux de la chaîne du froid. Le gouvernement et la39; l’objectif d’atteindre la neutralité carbone d’ici 2050 stimule également les investissements dans les installations de capture et de stockage du carbone (CCS), y compris des projets à grande échelle comme le cluster de la côte Est.
La France continue d’intégrer le CO₂ dans diverses applications, notamment dans les secteurs agricole, médical et industriel. Le pays promeut des modèles d’économie circulaire, où le CO₂ capté est de plus en plus réutilisé dans les serres et les bioprocédés. Les fournisseurs français d’énergie et de services publics explorent des solutions de stockage d’énergie à base de CO₂ dans le cadre des stratégies nationales de transition énergétique.
Les Pays-Bas se sont imposés comme un acteur clé dans l’utilisation du carbone, développant activement des infrastructures CCS telles que le centre de transport CO₂ du port de Rotterdam et le projet de stockage offshore (Porthos). Les serres néerlandaises utilisent également le CO₂ capturé pour stimuler la croissance des plantes, créant ainsi un système d’utilisation du carbone en boucle fermée.
L’Italie maintient une demande constante de CO₂ de qualité boisson et étend sa capacité pour soutenir la production de glace sèche destinée à l’exportation alimentaire et aux produits pharmaceutiques. Le soutien gouvernemental à la décarbonation industrielle et à l’adoption de technologies propres suscite l’intérêt pour les applications du CO₂ dans les secteurs traditionnels et émergents.
La Norvège, bien que plus faible en volume de marché, joue un rôle stratégique dans l’avancement de la technologie CCS, soutenue par un financement gouvernemental solide et une collaboration internationale. Des projets comme Longship et Northern Lights positionnent le pays comme un centre de stockage transfrontalier de dioxyde de carbone (CO₂) en Europe.
Quels sont les défis et facteurs de contrainte du marché européen du dioxyde de carbone ?
Le marché européen du dioxyde de carbone fait face à des défis et des facteurs de freinage qui pourraient impacter sa croissance à long terme et sa stabilité opérationnelle.
Une contrainte principale est la chaîne d’approvisionnement volatile du CO₂ brut, souvent liée à la production d’ammoniac et aux usines d’éthanol. Les arrêts saisonniers ou les arrêts de production inattendus, tels que la récente fermeture des usines d’engrais au Royaume-Uni, ont provoqué des pénuries de CO₂ qui perturbent des secteurs critiques, notamment la transformation alimentaire et la santé.
Les coûts élevés liés à la capture du carbone, à la purification et aux infrastructures de transport constituent un autre obstacle important. Malgré un intérêt croissant pour les technologies de capture et de stockage du carbone (CCS), les investissements initiaux en capital et les dépenses opérationnelles restent importants, ce qui limite leur adoption parmi les petites et moyennes entreprises (PME).
La fragmentation réglementaire à travers l’Europe crée également des défis opérationnels. Bien que l’Union européenne promeut des objectifs environnementaux unifiés, des politiques nationales, des délais d’approbation et des cadres d’autorisation divergents peuvent retarder l’exécution des projets et décourager la collaboration transfrontalière dans le transport et le stockage du CO₂.
La capacité de stockage limitée et les infrastructures de pipelines, en particulier en Europe centrale et orientale, entravent la scalabilité des projets de capture et d’utilisation. Sans investissements suffisants dans les réseaux logistiques, les systèmes de gestion du carbone à l’échelle industrielle ne peuvent pas s’étendre efficacement.
Des limitations techniques subsistent dans l’intégration du CO₂ dans de nouveaux procédés chimiques et de fabrication. Les solutions rentables et évolutives pour réutiliser le CO₂ comme matière première font encore défaut, faisant de l’élimination ou des émissions traditionnelles le choix par défaut.
Enfin, la perception du public et les préoccupations environnementales entourant l’utilisation industrielle de CO₂, dans la récupération accrue du pétrole (EOR) ou le stockage géologique à long terme, sont mitigées. Instaurer la confiance du public et parvenir à l’alignement politique pour les projets carbone à grande échelle reste une entreprise lente et complexe.
Perspectives par pays
| Pays | CAGR (2025 à 2035) |
|---|---|
| Allemagne | 7.0% |
| France | 6.3% |
| Italie | 7.3% |
Source : analyse Fact.MR. Mis à jour le 2 septembre 2025
Le marché allemand du dioxyde de carbone se déplace vers la décarbonation industrielle et l’utilisation circulaire
Le marché du dioxyde de carbone de l’Allemagne & #39; S progresse rapidement, porté par une combinaison de demande industrielle, de cadres politiques et de la transition vers les énergies propres. Le secteur de l’alimentation et des boissons reste un consommateur clé, utilisant le CO₂ dans les processus de carbonatation, d’emballage et de conservation. Parallèlement, la base chimique et manufacturière robuste du pays et de la39; S intègre de plus en plus le CO₂ pour des applications telles que le soudage, la réfrigération et la synthèse chimique.
L’Allemagne est également en tête dans le déploiement de la capture et du stockage du carbone (CCS), avec d’importants investissements publics et privés ciblant des secteurs difficiles à abattre, tels que l’acier, le ciment et la chimie. Des initiatives soutenues par le gouvernement, telles que les contrats de différence carbone pour différence, incitent les industries à adopter des méthodes de production à faible émission de carbone. Dans le secteur de l’énergie, les efforts pour éliminer progressivement le charbon d’ici 2030 redéfinissent le paysage des émissions, tandis que les recettes issues du commerce des émissions et la tarification plus stricte du CO₂ continuent de stimuler l’élan réglementaire.
La décarbonation intersectorielle est également soutenue par l’Allemagne et39les objectifs climatiques ambitieux, qui incluent une réduction 65% des émissions d’ici 2030 et l’atteinte de la neutralité climatique d’ici 2045. Par contre, l’augmentation des exportations de CO₂ et l’expansion des infrastructures pour la réutilisation et le transport du carbone soulignent le rôle croissant du pays' dans la construction d’une économie circulaire du carbone en Europe.
Le marché français du dioxyde de carbone affiche une croissance régulière dans un contexte de poussée durable et de diversification industrielle
Le marché français du dioxyde de carbone connaît une croissance régulière, soutenue par ses secteurs agroalimentaires, de santé et du gaz industriel bien établis. Le CO₂ joue un rôle central dans la conservation des aliments, la carbonatation des boissons et l’emballage à atmosphère modifiée, des applications cruciales pour un pays connu pour sa transformation alimentaire à grande échelle et son agriculture orientée exportation.
Au-delà des usages traditionnels, la France intègre de plus en plus le CO₂ dans des pratiques industrielles durables. Le carbone capturé est utilisé dans l’agriculture à environnement contrôlé, où les serres bénéficient d’une augmentation des rendements agricoles. Cela s’inscrit dans les agendas climatiques du gouvernement et dans les efforts plus larges pour promouvoir l’utilisation circulaire des ressources. Les entreprises explorent également les technologies CO₂ en produits chimiques dans le cadre de stratégies de décarbonation à long terme dans les industries chimiques et cimentières.
La France fait partie des principaux membres de l’UE à défendre le transport et l’utilisation transfrontaliers du carbone, soutenue par les mécanismes de financement du Pacte vert de l’UE. Le développement des infrastructures pour le stockage et l’utilisation du CO₂, en particulier dans des clusters industriels tels que la Normandie et la vallée du Rhône, prend de l’ampleur. Ces régions sont ciblées pour une intégration dans de plus grands corridors européens de gestion du carbone impliquant la Belgique et les Pays-Bas.
Par contre, la demande de CO₂ de qualité médicale reste robuste en raison de son rôle crucial dans les chirurgies, les diagnostics et les systèmes de gaz médicaux au sein des grands réseaux urbains de santé. De plus, les industries de la logistique et de la chaîne du froid continuent de stimuler la demande de glace sèche, essentielle pour les expéditions pharmaceutiques et alimentaires sensibles à la température.
Le marché italien du dioxyde de carbone croît grâce à la force des boissons et à des initiatives de reprise verte
Le marché italien du CO₂ reste ancré dans ses secteurs des boissons et du gaz industriel, soutenu par une demande soutenue des fabricants de boissons gazeuses et une utilisation accrue dans les emballages à atmosphère modifiée, reflétant la force de son industrie d’exportation alimentaire. Le pays a augmenté la production de glace carbonique pour soutenir ses secteurs pharmaceutique et logistique des produits de la mer en pleine expansion, renforçant ainsi les capacités de transport à température contrôlée.
Au-delà des applications traditionnelles, l’Italie adopte de plus en plus des solutions durables basées sur le CO₂. Les exploitants de serres de la vallée du Pô utilisent le CO₂ capturé pour optimiser les rendements des cultures, tandis que les producteurs chimiques et de matériaux testent le CO₂ en carburant et d’autres technologies d’utilisation dans le cadre de programmes de technologies propres soutenues par le gouvernement. Les investissements dans ces projets pilotes témoignent d’un intérêt croissant pour l’intégration de la capture et de la réutilisation du carbone au sein des clusters industriels locaux.
Le soutien réglementaire commence à influencer la dynamique du marché. Les procédures accélérées d’autorisation pour les infrastructures CCS et les subventions ciblées pour la fabrication à faible émission de carbone attirent l’attention des acteurs industriels de taille moyenne. Parallèlement, la participation croissante de l’Italie aux réseaux carbone de l’UE lui permet de bénéficier des futurs corridors transfrontaliers de transport CO₂ reliant l’Europe du Sud et l’Europe centrale.
Analyse par catégorie
Broyeurs à vitesse moyenne afficheront une part de part dominante par méthode de production
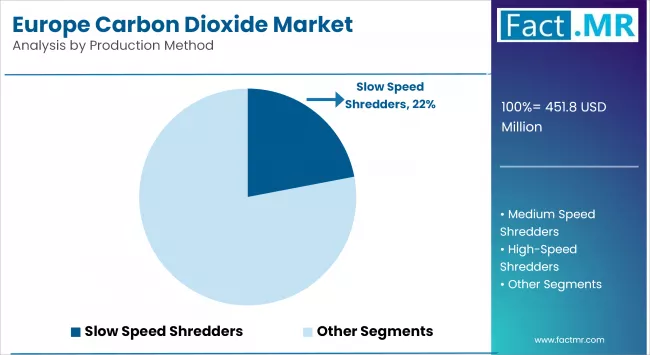
Europe Carbon Dioxide Market Analysis By Production Method | Source: Fact.MR
Les déchiqueteurs à vitesse moyenne devraient détenir la plus grande part parmi les méthodes de production, grâce à leur adaptabilité à travers divers flux de déchets et à l’équilibre entre consommation d’énergie et efficacité de production. Ces machines traitent efficacement les déchets solides municipaux, les débris de construction, la biomasse et les déchets industriels, offrant une solution pratique aux installations cherchant à optimiser le débit tout en minimisant l’usure et la consommation d’énergie.
Leur capacité à fournir des tailles de particules constantes tout en minimisant les temps d’arrêt opérationnels en fait le choix privilégié pour les centres de recyclage et les installations de récupération de matériaux en Europe et en Amérique du Nord. De plus, les déchiqueteurs à vitesse moyenne sont de plus en plus intégrés dans les phases de prétraitement pour la production de carburants alternatifs, y compris les combustibles dérivés des déchets (FDR) et les combustibles solides récupérés (FRR), soutenant ainsi la demande croissante de sources d’énergie plus propres dans les secteurs du ciment et de la production d’électricité.
Les fabricants investissent dans des conceptions modulaires et des systèmes d’automatisation intelligents pour les unités à vitesse moyenne, améliorant ainsi la facilité de maintenance et le contrôle des procédés. Cela positionne les déchiqueteurs à vitesse moyenne comme une option rentable et évolutive pour les opérateurs de traitement des déchets, contribuant à leur domination continue parmi les technologies de production.
Les usines de recyclage des déchets vont afficher une part de part par mode de livraison
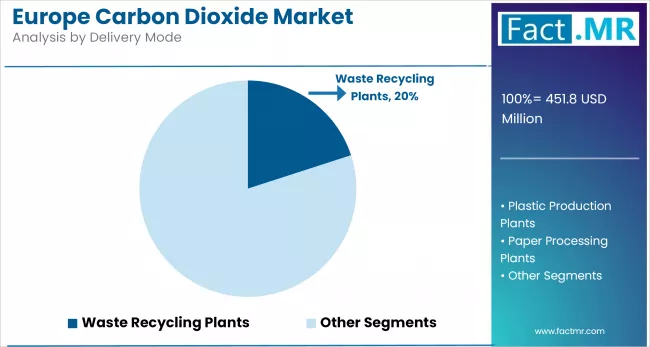
Europe Carbon Dioxide Market Analysis By Dlivery Mode | Source: Fact.MR
Les usines de recyclage des déchets devraient représenter la plus grande part par mode de livraison, stimulées par la demande croissante de systèmes de traitement centralisés et à haute capacité. Ces installations offrent des solutions complètes de tri, de découpage et de récupération des déchets, ce qui les rend essentielles aux stratégies de gestion des déchets urbains et aux objectifs d’économie circulaire.
Dans des pays comme l’Allemagne, les Pays-Bas et la Suède, les grandes usines de recyclage forment l’épine dorsale des réseaux nationaux de traitement des déchets, traitant des déchets municipaux mixtes, des débris de construction, des déchets industriels et des matières organiques. Leur capacité à intégrer des technologies avancées telles que le tri alimenté par l’IA, la digestion anaérobie et les traitements thermiques les positionne comme un modèle de livraison efficace et évolutif par rapport aux systèmes mobiles ou modulaires.
Les investissements publics et privés renforcent encore cette tendance. La directive-cadre sur les déchets de l’UE et le financement dans le cadre du Pacte vert accélèrent les améliorations et l’expansion des infrastructures de recyclage dans les régions visant à respecter des objectifs stricts de détournement et de taux de recyclage des décharges. De plus, l’intégration des déchets en énergie dans ces centrales est en croissance, les installations étant de plus en plus équipées pour produire du biogaz, des combustibles dérivés des déchets (RDF) ou du chauffage urbain à partir de matériaux récupérés.
L’industrie alimentaire et des boissons détient une part de leader sur le marché européen du dioxyde de carbone
L’industrie alimentaire et des boissons devrait conserver la plus grande part du marché du dioxyde de carbone en Europe, soutenue par une demande constante de CO₂ dans les procédés de carbonatation, de refroidissement, d’emballage et de conservation. Le dioxyde de carbone joue un rôle essentiel dans le maintien de la durée de conservation des produits, le contrôle de la croissance microbienne et la garantie de la qualité et de la sécurité des produits périssables — des applications cruciales tant pour la consommation nationale que pour les opérations d’exportation.
Les principaux producteurs de boissons en Allemagne, en France et en Italie dépendent fortement du CO₂ pour la production d’eau pécificante, de boissons gazeuses, de bière et de vin. De même, les fabricants alimentaires utilisent le CO₂ dans des emballages à atmosphère modifiée (MAP) pour prolonger la durée de conservation de produits tels que la viande, les produits laitiers, les produits de boulangerie et les plats prêts à consommer. À mesure que la préférence des consommateurs pour les aliments emballés et de proximité grandit à travers l’Europe, la demande pour le dioxyde de carbone de qualité alimentaire continue de croître.
Les pics saisonniers de la consommation de CO₂ pendant les mois d’été et les périodes de vacances renforcent encore la dépendance du secteur à une offre stable. En réponse, les entreprises investissent dans des systèmes de capture et de stockage du CO₂ sur site afin de minimiser les perturbations de la chaîne d’approvisionnement et d’améliorer la performance en durabilité.
De plus, la pression réglementaire croissante pour réduire le gaspillage alimentaire et améliorer l’efficacité de la chaîne du froid encourage une utilisation plus large des technologies à base de CO₂, y compris la logistique de la glace carbonique pour le transport sensible à la température. Par conséquent, l’industrie alimentaire et des boissons reste le principal moteur de la consommation de dioxyde de carbone à travers l’Europe, la croissance étant soutenue à la fois par la nécessité opérationnelle et l’alignement réglementaire.
Analyse concurrentielle
Un mélange de leaders industriels du gaz et d’innovateurs dans la gestion du carbone façonne le marché du dioxyde de carbone Europe' s. Les principaux acteurs incluent Air Liquide S.A., The Linde Group et The Messer Group GmbH, tous proposant des solutions étendues de CO₂ pour des applications alimentaires, médicales et industrielles. SOL Spa, Strandmølen et ACAIL Gas desservent les marchés régionaux avec des services de gaz sur mesure.
Des entreprises émergentes telles qu’AKER Carbon Capture, Climeworks et Northern Lights JV DA font progresser le développement de la capture et du stockage du carbone (CCS) à travers l’Europe. L’entreprise énergétique Eni S.p.A. intègre également la gestion du CO₂ dans ses initiatives plus larges de décarbonation. Ensemble, ces entreprises façonnent un marché axé à la fois sur la demande opérationnelle et l’innovation axée sur le climat.
Développements récents
- En 2025, Air Liquide a annoncé l’expansion de ses capacités de capture de carbone sur son site de production d’hydrogène à Rotterdam. L’installation devrait capter jusqu’à 800,000 tonnes de CO₂ par an dans le cadre du projet Porthos CCS aux Pays-Bas.
- En 2025, Linde a signé un accord à long terme avec OCI Global pour fournir de l’hydrogène propre et capturer du CO₂ à l’usine d’ammoniac bleu d’OCI aux Pays-Bas. Le CO₂ capturé sera transporté via le réseau néerlandais CCS pour un stockage offshore.
Segmentation
Segmentation du marché européen du dioxyde de carbone
-
Par méthode de production :
- Déchiqueteurs à basse vitesse
- Déchiqueteurs à vitesse moyenne
- Déchiqueteuses à grande vitesse
-
Par mode de livraison :
- Usines de recyclage des déchets
- Usines de production de plastique
- Usines de traitement du papier
- Usines de transformation des métaux
- Autres
-
Par secteur d’utilisation finale :
- Fabrication et fabrication de métaux
- Alimentation & boissons
- Pâte et papier
- Pétrole et gaz
- Soins de santé
- Produits chimiques
- Autres usages industriels
-
Par pays :
- Allemagne
- Italie
- France
- Espagne
- Royaume-Uni.
- Russie
- BENELUX
- Reste de l’Europe
Questions fréquentes
Quelle est la taille du marché mondial européen du dioxyde de carbone en 2025 ?
Quels sont les principaux acteurs opérant sur le marché européen du dioxyde de carbone ?
Quelle est la valorisation estimée du marché européen du dioxyde de carbone d’ici 2035 ?
Quelle CAGR valeur le marché européen du dioxyde de carbone a-t-il démontré au cours des cinq dernières années ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF