- Market Value (2025): USD 1.09 Bn
- Estimated Value (2026): USD 1.16 Bn
- Forecast Value (2036): USD 2.16 Bn
- CAGR (2026-2036): 6.4%
Quelle est la valeur prévue du marché des oreillers médicaux d’ici 2036 ?
USD 1.16 milliards en 2026 à USD 2.16 milliards d’ici 2036 à 6.4% CAGR.
- La demande pour les oreillers médicaux s’est élevée àUSD 1.09 milliards en 2025, les produits de soutien cervical et les aides de positionnement hospitaliers représentant une grande partie de ces dépenses.
- Le chiffre d’affaires passera de USD 1.16 milliards en 2026 à USD 2.16 milliards d’ici 2036, à mesure que la récupération orthopédique, les soins à domicile et l’achat en ligne élargiront la base d’acheteurs.
- Un 6.4% CAGR reflète des cycles de remplacement réguliers dans les hôpitaux, combinés à une nouvelle demande domestique de la part des personnes âgées gérant des douleurs au cou, au dos et aux articulations.
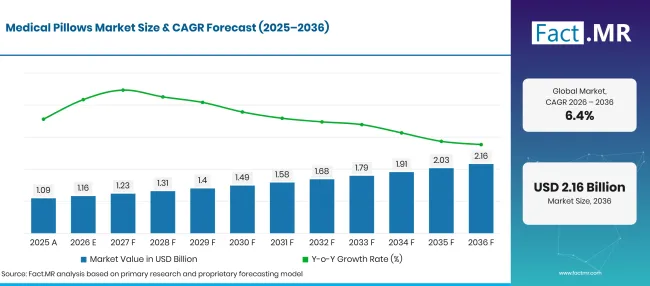
Medical Pillows Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.09 |
| 2026 | Estimation | 1.16 |
| 2036 | Prévisions | 2.16 |
| CAGR 2026 à 2036 | Période de prévision | 6.4% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des oreillers médicaux ?
Entre 2026 et 2036, le marché gagnera USD 1.0 milliards de nouveaux revenus, le soutien orthopédique, le positionnement patient et les produits de récupération à domicile supportant la majeure partie de ce gain.
- Moteurs de la demande sur le marché
- Une population plus âgée élargit le nombre de personnes ayant besoin d’un soutien supplémentaire pour le cou, le dos, les hanches et les genoux. L’OMS rapporte que les personnes âgées de 60 ans et plus seront 1.4 milliards d’ici 2030, soit environ une personne sur six dans le monde [1]. La mobilité réduite en âge adulte augmente l’utilisation quotidienne des produits de positionnement et de produits cervicoles dans les maisons de retraite et les foyers privés.
- La prévention des blessures sous pression façonne la manière dont les hôpitaux planifient le positionnement des patients. La directive clinique 2026 du VA/DoD prévoit des plannings de rotation et de repositionnement à travers un plan de soins individuel, et elle prend en compte le choix des surfaces de soutien pour les patients à haut risque [2]. Les coussins de positionnement fonctionnent aux côtés des matelas et des surfaces spécialisées dans ces protocoles, et ne remplacent pas une évaluation clinique.
- La chirurgie orthopédique et la récupération qui s’ensuit créent une demande constante de coussins pour les genoux, les jambes et le corps. Les patients doivent garder les membres dans une position fixe pendant le repos, et les kinésithérapeutes prescrivent souvent une forme spécifique pour un usage à domicile après la sortie.
- La tension du cou et du dos liée à une longue durée d’écran attire les acheteurs plus jeunes en âge de travailler dans cette catégorie. Les gammes de détail placent désormais les oreillers cervicaux à côté d’autres produits ergonomiques.
- Segments clés analysés
- Par type de produit : Les coussins cervicales occuperont 28.5% part en 2026, car l’alignement du cou est présent tant dans la récupération clinique que dans l’usage quotidien.
- Par matériau : La mousse représentera 35.8% de la valeur 2026, compte tenu de sa gamme de densités et de sa capacité à maintenir un contour moulé.
- Par application : Orthopedic 36.8% en 2026, car le soutien vertébral et articulaire reste la raison la plus courante d’un oreiller prescrit.
- Par utilisateur final : Les hôpitaux 38.4% de la demande de 2026, grâce aux achats récurrents dans les services, les blocs opératoires et les soins intensifs.
- Par canal de distribution : Les boutiques en ligne atteindront 41.2% en 2026, aidées par un choix plus large des produits et des informations détaillées sur les tailles sur les sites de vente au détail.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les oreillers médicaux gagneront une place plus solide dans les parcours de soins à mesure que les hôpitaux et les équipes de soins à domicile traiteront le positionnement comme une partie du rétablissement. Les fournisseurs capables de présenter des housses nettoyables, des contours cohérents et des directives claires d’utilisation prévue remporteront des contrats institutionnels. L’ingénierie de la mousse et du gel continuera de s’améliorer, et les acheteurs récompenseront les produits conçus pour un usage clinique clair. »
- Implications stratégiques
- Les fabricants devraient construire des portefeuilles autour des besoins spécifiques des patients, en proposant des conceptions cervicales, lombaires, genoux et corporelles avec des protections résistantes aux fluides qui résistent au blanchiment hospitalier.
- Les distributeurs devraient former les équipes commerciales à adapter la forme et la fermeté des oreillers au type de protection, car le personnel des achats demande de plus en plus des conseils de positionnement à chaque commande.
- Les hôpitaux et les maisons de retraite devraient standardiser une liste restreinte de formes et tailles de positionnement, ce qui simplifiera les routines de nettoyage, le contrôle des stocks et la formation du personnel.
- Les détaillants en ligne devraient publier les tailles, les notes de fermeté et l’utilisation prévue de chaque produit afin que les clients puissent distinguer un oreiller thérapeutique d’un oreiller de lit standard.
Le Brésil affichera un 7.2% CAGR, le plus fort des cinq pays évalués, alors que l’activité des régimes de santé privés et le vieillissement de la population élèvent les achats à partir d’une base modeste. Les États-Unis suivent à 6.3%, où de grands réseaux de rééducation et de soins à domicile ajoutent du volume à un marché déjà mature. Le Japon croîtra à 5.9%, de près, porté par les besoins d’une population très âgée dans les hôpitaux et les soins de longue durée. L’Allemagne à 5.0% et le Royaume-Uni à 4.6% trajet, car l’achat d’hôpitaux y suit des cycles d’appel d’offres plus longs et des calendriers de remplacement établis.
Comment le marché des oreillers médicaux se répartit-il par segment ?
Les oreillers cervicales mèneront le type de produit à 28.5%; La mousse prendra la tête du matériau à 35.8%; L’orthopédie mènera l’application à 36.8%; Les hôpitaux tiendront l’utilisateur final à 38.4%; Les boutiques en ligne dirigeront le canal de distribution à 41.2% en 2026.
Quel type de produit mène ?
Les coussins cervicales représentent 28.5% des ventes de 2026.
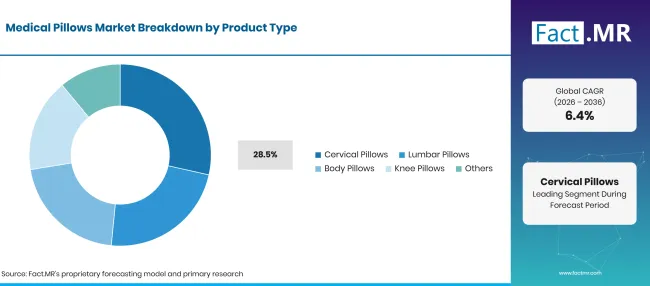
Medical Pillows Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Oreillers cervicales (segment principal) | 28.5% |
| D’autres segments combinés | 71.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
La douleur au cou envoie les patients plus souvent chez les kinésithérapeutes et les cliniques orthopédiques que la plupart des autres maladies, et un oreiller sculpté est l’un des premiers secours recommandés. Les conceptions cervicales utilisent un bord surélevé et un creux central pour maintenir la tête au niveau de la colonne vertébrale pendant le sommeil. Le même produit est vendu aux personnes souffrant de raideur liée à la posture qui n’entrent jamais en clinique, ce qui donne à cette catégorie une clientèle plus large que d’autres formes d’oreillers. Les oreillers lombaires offrent un soutien assis et allongé pour le bas du dos, tandis que les oreillers aux genoux maintiennent les hanches alignées pour les dormeurs sur le côté et les patients post-opératoires. Les oreillers corporels soutiennent les femmes enceintes et les personnes en convalescence après des interventions de la hanche, et le segment oreiller de grossesse recoupe ici les applications de maternité.
Qu’est-ce qui soutient la mousse dans le matériau ?
La mousse déclare 35.8% du chiffre d’affaires de 2026.
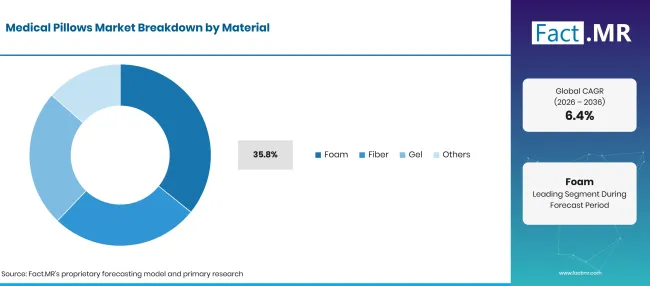
Medical Pillows Market Breakdown Material | Source: Fact.MR
| Matériel | Partager (2026) |
|---|---|
| Mousse (segment principal) | 35.8% |
| D’autres segments combinés | 64.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les fabricants privilégient la mousse car elle peut être découpée, moulée ou zonée selon presque n’importe quel contour et produite en de nombreux niveaux de fermeté. La mousse à mémoire de forme répartit la pression sur le cou et les épaules, et les grades à haute résilience retrouvent rapidement leur forme après le déplacement du patient. Les noyaux en mousse acceptent également des housses résistantes aux fluides, ce qui convient aux routines de contrôle des infections hospitalières. Les obturations en fibres coûtent moins cher et conviennent aux coussins de positionnement polyvalents lavables. Les couches de gel ajoutent le refroidissement et la propagation de la pression, souvent collées à un noyau en mousse. D’autres matériaux incluent des inserts à base d’eau et remplis d’air permettant aux utilisateurs d’ajuster la hauteur.
Qu’est-ce qui motive l’orthopédie dans l’application ?
L’orthopédie prend en compte 36.8% de la valeur de 2026.
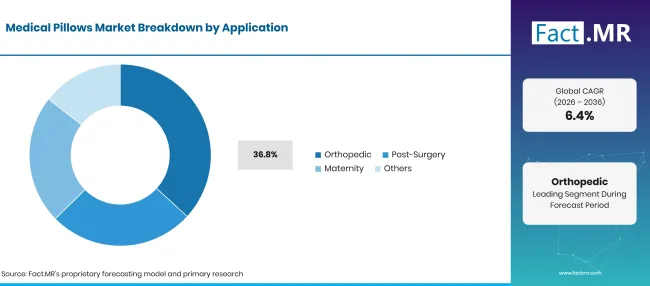
Medical Pillows Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Orthopédie (segment principal) | 36.8% |
| D’autres segments combinés | 63.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les patients traités pour des affections vertébrales, fractures ou remplacement articulaire ont besoin d’un soutien anatomique soutenu pendant leur repos. Les coussins cervical et lombaire maintiennent la posture vertébrale, et les coussins genoux et corporels contrôlent la position des membres après l’opération. Les plans de physiothérapie spécifient souvent une forme pour un usage à domicile, afin que la demande continue après la sortie de l’hôpital ou de la clinique. Les applications post-opératoires couvrent la position après des interventions abdominales, cardiaques et autres, où les patients doivent éviter la tension sur une plaie. Le risque de blessure par pression relie ce groupe aux protocoles avancés de soins des plaies dans les hôpitaux. L’utilisation maternité couvre le soutien pendant la grossesse et les soins infirmiers, tandis que d’autres applications incluent le positionnement des soins respiratoires et palliatifs.
Comment la forme de l’utilisateur final demande-t-elle ?
Les hôpitaux représentent 38.4% des dépenses de 2026.
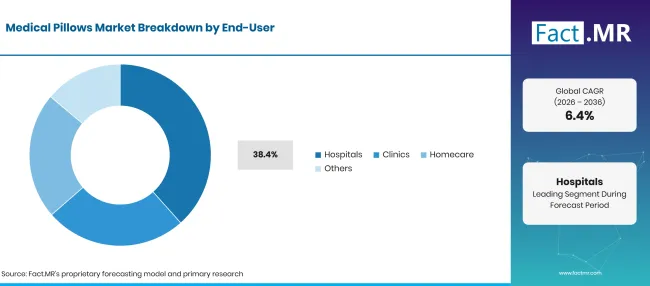
Medical Pillows Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 38.4% |
| D’autres segments combinés | 61.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les services d’hospitalisation, blocs opératoires et unités de soins intensifs achètent chacun des aides de positionnement de différentes formes. Les infirmières utilisent des oreillers pour tourner les patients, soulever les membres et décharger les points de pression, et les unités usées ou contaminées doivent être remplacées régulièrement. Les achats centralisés dans plusieurs départements permettent aux hôpitaux des commandes récurrentes et à fort volume. Les cliniques utilisent des oreillers spécialisés pendant la kinésithérapie et la rééducation ambulatoire. Les acheteurs de soins à domicile incluent des patients, des aidants familiaux et des agences soutenant les personnes après la sortie, un groupe servi par des services de soins à domicile plus larges. D’autres utilisateurs finaux incluent les établissements de soins de longue durée et les centres de réhabilitation avec de longs séjours patients.
Pourquoi les magasins en ligne mènent-ils le canal de distribution ?
Les boutiques en ligne enregistrent 41.2% des achats de 2026.
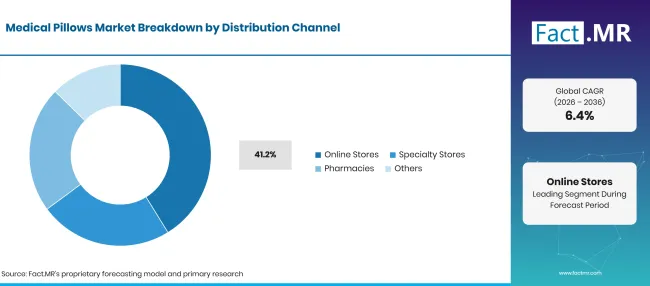
Medical Pillows Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Boutiques en ligne (segment principal) | 41.2% |
| D’autres segments combinés | 58.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les clients peuvent comparer les formes, la fermeté et les dimensions côte à côte et lire des conseils détaillés sur les produits avant de commander. Core Products International élargi sa gamme de sommeil cervical et de soutien au cou à Target.com en juillet 2026, ce qui montre comment les fabricants spécialisés atteignent les sites de distribution de masse [3]. Les magasins spécialisés, y compris les magasins de fournitures médicales et d’orthopédie, offrent des conseils d’ajustement et restent importants pour les produits prescrits. Les pharmacies vendent une gamme plus restreint d’oreillers cervical et de voyage. D’autres canaux incluent des contrats institutionnels directs de fourniture et des cabinets de kinésithérapie.
Qu’est-ce qui accélère l’adoption du marché des oreillers médicaux, et qu’est-ce qui la freine ?
Une population âgée, un volume régulier de chirurgies orthopédiques et une plus grande attention portée à la prévention des blessures par stress poussent les hôpitaux et les foyers à acheter des oreillers spécialisés. La vente en ligne facilite la recherche de modèles thérapeutiques. La croissance est limitée par des oreillers conventionnels moins chers, une qualité de produit inégale, des exigences de nettoyage dans les établissements et le fait que chaque patient a besoin d’une forme ou d’une fermeté différente.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Demande croissante pour des produits de soutien cervical et orthopédique | +1.5% | Mondial | À court terme (<=2 ans) |
| Exigences hospitalières pour le positionnement et la récupération des patients | +1.0% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Croissance des services de soins à domicile et de réhabilitation | +0.8% | Amérique du Nord, Amérique latine, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Attention portée à la prévention des blessures sous pression dans les établissements de soins | +0.6% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Motifs cervicales et lombaires de forme anatomique | +0.8% | Mondial | À court terme (<=2 ans) |
| Utilisation plus large dans les soins à domicile et les milieux de rééducation | +0.6% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Matériaux de soutien améliorés en mousse et gel | +0.5% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Disponibilité en ligne d’oreillers médicaux spécialisés | +0.4% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Concurrence des oreillers conventionnels et moins coûteux | -0.6% | Mondial | À court terme (<=2 ans) |
| Différences dans les besoins des patients et l’adéquation clinique | -0.4% | Mondial | À court terme (<=2 ans) |
| Coûts plus élevés des matériaux et conceptions spécialisés | -0.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Besoins en nettoyage, durabilité et remplacement dans les établissements | -0.2% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays développent le marché des oreillers médicaux jusqu’en 2036 ?
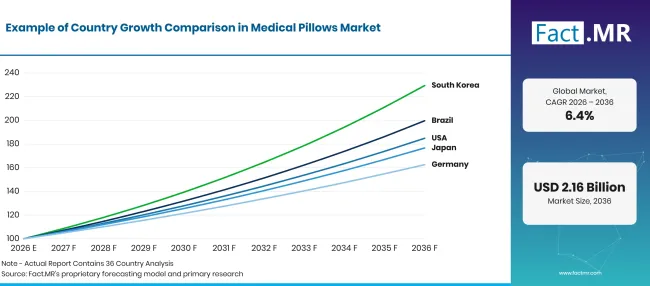
Medical Pillows Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Brésil | 7.2% |
| États-Unis | 6.3% |
| Japon | 5.9% |
| Allemagne | 5.0% |
| Royaume-Uni | 4.6% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le Brésil développe-t-il la demande ?
7.2% CAGR, stimulée par l’activité des régimes privés de santé et un vieillissement de la population.
L’Agence nationale de santé complémentaire du Brésil a enregistré environ 2 milliards de procédures pour les membres de régimes privés de santé en 2025, dont 9.9 millions d’admissions hospitalières, en hausse 8.9% par rapport à 2024 [4]. Les données de l’IBGE montrent que les personnes âgées de 60 ans et sur-représentent 16.6% de la population en 2025 [5]. Les admissions hospitalières et une base de ménages plus âgées élargissent ensemble la demande pour les produits de positionnement et de col de l’utérus sur les canaux institutionnels et commerciaux.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.3% CAGR, soutenu par de grands réseaux hospitaliers, de réhabilitation et de soins à domicile.
Les dépenses nationales de santé ont atteint USD 5.3 trillion en 2024, soit une hausse de 7.2%, selon le CMS [6]. Le Bureau du recensement a compté environ 61.2 millions de résidents âgés de 65 ans et plus en 2024, en hausse 3.1% par rapport à l’année précédente [7]. La rééducation orthopédique, la thérapie ambulatoire et la récupération à domicile reposent tous sur des coussins cervicals, lombaires et genoux, et la vente en ligne offre aux acheteurs un accès direct à des modèles thérapeutiques.
Qu’est-ce qui soutient l’adoption par le Japon ?
5.9% CAGR, reflète les besoins de soins d’une population très âgée.
Le Bureau des statistiques du Japon a signalé 36.19 millions de personnes âgées de 65 ans et plus en septembre 2025, un record 29.4% de la population [8]. Les hôpitaux et les établissements de soins de longue durée ont besoin de produits de positionnement pour les résidents à mobilité réduite et à longs séjours. Les coussins cervicals, lombaires et corporels servent également à la rééducation et aux soins à domicile, où les membres de la famille gèrent souvent le repositionnement quotidien.
Comment l’Allemagne est-elle en mesure de la croissance de la demande ?
5.0% CAGR, aidé par une capacité hospitalière dense et un volume régulier d’hospitalisations.
Destatis a rapporté 1,807 hôpitaux avec une moyenne de 468,803 lits en 2025, soignant 17.7 millions de patients hospitalisés [9]. L’occupation des lits est passée à 72.6%, contre 72.0% en 2024. Ce volume de soins hospitaliers maintient les ordonnances de remplacement pour le positionnement et les oreillers orthopédiques stables, bien que les cycles sensibles ralentissent l’adoption de nouveaux modèles.
Comment le Royaume-Uni se comporte-t-il ?
4.6% CAGR, alors que la hausse des dépenses de santé soutient l’achat de soins aux patients.
L’Office for National Statistics estime les dépenses de santé britanniques à environ 345 milliards de livres sterling en 2025, une hausse nominale de 7.7% et une hausse réelle de 3.9% [10]. Des dépenses plus élevées soutiennent l’achat de produits de soutien aux patients dans les hôpitaux et les soins communautaires.
Qui dirige le marché des oreillers médicaux ?
La concurrence se divise en trois groupes. Des marques de literie telles que Somnigroup International, via sa gamme Tempur-Pedic, et Coop Sleep Goods rivalisent sur la technologie des matériaux et la portée de la marque, vendant des coussins et des coussins ajustables aux foyers via des boutiques de détail et en ligne.
Les fabricants thérapeutiques spécialisés, dont Core Products International avec sa gamme Therapeutica, Mediflow et Contour Products, rivalisent sur la conception anatomique et les recommandations des cliniciens. Core Products a porté sa gamme de sommeil cervicale à Target.com en juillet 2026 [3] et en octobre 2026 a mis en avant sa production dans le Wisconsin et son installation Therapeutica au Canada [12]. Des fournisseurs cliniques tels que Care of Sweden se concentrent sur le positionnement des patients et la gestion de la pression pour les hôpitaux et les maisons de retraite ; sa surface CuroCell iA a remporté le prix des délégués du produit le plus innovant à l’EPUAP 2026 [11]. Des contrats d’approvisionnement avec des groupes hospitaliers et une place crédible sur les grands sites de vente au détail détermineront quelles entreprises gagneront des parts d’entreprise jusqu’en 2036.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des oreillers médicaux incluent Somnigroup International Inc., Core Products International Inc., Mediflow Inc., Contour Products Inc., Coop Sleep Goods et Care of Sweden AB.
- Somnigroup International Inc.
- Core Products International Inc.
- Mediflow Inc.
- Contour Products Inc.
- Coop Sleep Goods
- Attention à Sweden AB
Bibliographie
- [1] Organisation mondiale de la santé. (2025, octobre 1). Vieillissement et santé.
- [2] Département des anciens combattants des États-Unis et Département de la Défense des États-Unis. (août 2026). Guide de pratique clinique du VA/DoD pour la prévention et la gestion des blessures par pression.
- [3] Core Products International. (juillet 92026 ).Core Products International Étend le soutien ergonomique du cou et les solutions de sommeil cervical à Target.com.
- [4] Agência Nacional de Santé Supplementar. (juin 302026 ). Planos de santé registram 2 bilhões de procédures em 2025.
- [5] Instituto Brasileiro de Geografia e Estatística. (2026). Características gerais dos domicílios e dos moradores 2025.
- [6] Centres pour les services Medicare et Medicaid. (janvier 142026 ). Données nationales sur les dépenses de santé : historiques.
- [7] Bureau du recensement des États-Unis. (juin 262025 ). Les adultes âgés sont plus nombreux que les enfants dans 11 États et près de la moitié des comtés américains.
- [8] Bureau des statistiques du Japon. (2025, septembre 14)
- [9] Statistisches Bundesamt (Destatis). (2026, octobre 28).1,2 % les heures de la Journée 2025.
- [10] Bureau des statistiques nationales. (2026, avril 29). Dépenses de santé, comptes santé britanniques : 2024 et 2025.
- [11] Soins de la Suède. (2026, septembre 15). Journées réussies pour les soins de la Suède à l’EPUAP 2026.
- [12] Core Products International. (2026, octobre 27). Core Products, détenu par ses employés, célèbre la fabrication du Wisconsin et les personnes derrière ses produits de confort.
Ce rapport répond
- Comment les revenus des coussins médicaux sont-ils répartis selon le type de produit, le matériau, l’application, l’utilisateur final et le canal de distribution ?
- Pourquoi les coussins cervicaux sont-ils en tête de la demande de produits, et où s’insèrent les coussins lombaires, genoux et corporels ?
- Quelles propriétés du matériau orientent le choix entre mousse, fibre et gel ?
- En quoi le Brésil, les États-Unis, le Japon, l’Allemagne et le Royaume-Uni diffèrent-ils en termes de croissance et de forces qui l’accompagnent ?
- Quelles entreprises sont en concurrence dans les oreillers médicaux, et qu’est-ce qui distingue les marques grand public des fournisseurs cliniques ?
- Quel rôle jouent la prévention des blessures sous pression et la récupération à domicile dans la demande jusqu’en 2036 ?
Que couvre le marché des oreillers médicaux ?
Cette étude valorise les oreillers conçus pour un usage thérapeutique ou clinique défini, allant des supports cervicales et lombaires aux conceptions genoux, corporelles et de positionnement. Le chiffre d’affaires est mesuré à des prix de vente des fabricants dans les cinq segments et sept régions.
Les produits sont éligibles lorsque le fabricant indique un usage médical, orthopédique ou de récupération et conçoit la forme pour celui-ci. Les oreillers de lit standards vendus pour le confort général sont exclus de l’évaluation, même lorsque les acheteurs les utilisent pour le soutien.
Qu’est-ce qui est inclus dans le périmètre ?
Oreillers de col de l’utérus, lombaires, du corps, des genoux et d’autres formes utilisés dans les soins orthopédiques, post-chirurgicaux, de maternité et associés.
Mousse, fibres, gel et autres types de remplissage, y compris des inserts ajustables et à base d’eau.
Ventes aux hôpitaux, cliniques, utilisateurs de soins à domicile et établissements de soins de longue durée, y compris les produits utilisés avec la technologie de soins aux seniors dans les résidences assistées.
Achats effectués via des boutiques en ligne, des détaillants médicaux spécialisés, des pharmacies et des contrats institutionnels directs.
Qu’est-ce qui est exclu de la portée ?
Les oreillers de couchage conventionnels et le mobilier général comme la literie étaient vendus sans usage thérapeutique défini.
Matelas d’hôpital, lits de redistribution de pression et surfaces de soutien électriques.
Des coussins de siège, des coussins pour fauteuils roulants et d’autres équipements de positionnement qui ne sont pas en forme d’oreiller.
Services infirmiers et de soins gériatriques, mobilier hospitalier et dispositifs orthopédiques non apparentés.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Comment le marché des oreillers médicaux se répartit-il par segment ?
Les oreillers cervicales mèneront le type de produit à 28.5%; La mousse prendra la tête du matériau à 35.8%; L’orthopédie mènera l’application à 36.8%; Les hôpitaux tiendront l’utilisateur final à 38.4%; Les boutiques en ligne dirigeront le canal de distribution à 41.2% en 2026.
Quel type de produit mène ?
Les coussins cervicales représentent 28.5% des ventes de 2026.
Medical Pillows Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Oreillers cervicales (segment principal) | 28.5% |
| D’autres segments combinés | 71.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
La douleur au cou envoie les patients plus souvent chez les kinésithérapeutes et les cliniques orthopédiques que la plupart des autres maladies, et un oreiller sculpté est l’un des premiers secours recommandés. Les conceptions cervicales utilisent un bord surélevé et un creux central pour maintenir la tête au niveau de la colonne vertébrale pendant le sommeil. Le même produit est vendu aux personnes souffrant de raideur liée à la posture qui n’entrent jamais en clinique, ce qui donne à cette catégorie une clientèle plus large que d’autres formes d’oreillers. Les oreillers lombaires offrent un soutien assis et allongé pour le bas du dos, tandis que les oreillers aux genoux maintiennent les hanches alignées pour les dormeurs sur le côté et les patients post-opératoires. Les oreillers corporels soutiennent les femmes enceintes et les personnes en convalescence après des interventions de la hanche, et le segment oreiller de grossesse recoupe ici les applications de maternité.
Qu’est-ce qui soutient la mousse dans le matériau ?
La mousse déclare 35.8% du chiffre d’affaires de 2026.
Medical Pillows Market Breakdown Material | Source: Fact.MR
| Matériel | Partager (2026) |
|---|---|
| Mousse (segment principal) | 35.8% |
| D’autres segments combinés | 64.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les fabricants privilégient la mousse car elle peut être découpée, moulée ou zonée selon presque n’importe quel contour et produite en de nombreux niveaux de fermeté. La mousse à mémoire de forme répartit la pression sur le cou et les épaules, et les grades à haute résilience retrouvent rapidement leur forme après le déplacement du patient. Les noyaux en mousse acceptent également des housses résistantes aux fluides, ce qui convient aux routines de contrôle des infections hospitalières. Les obturations en fibres coûtent moins cher et conviennent aux coussins de positionnement polyvalents lavables. Les couches de gel ajoutent le refroidissement et la propagation de la pression, souvent collées à un noyau en mousse. D’autres matériaux incluent des inserts à base d’eau et remplis d’air permettant aux utilisateurs d’ajuster la hauteur.
Qu’est-ce qui motive l’orthopédie dans l’application ?
L’orthopédie prend en compte 36.8% de la valeur de 2026.
Medical Pillows Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Orthopédie (segment principal) | 36.8% |
| D’autres segments combinés | 63.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les patients traités pour des affections vertébrales, fractures ou remplacement articulaire ont besoin d’un soutien anatomique soutenu pendant leur repos. Les coussins cervical et lombaire maintiennent la posture vertébrale, et les coussins genoux et corporels contrôlent la position des membres après l’opération. Les plans de physiothérapie spécifient souvent une forme pour un usage à domicile, afin que la demande continue après la sortie de l’hôpital ou de la clinique. Les applications post-opératoires couvrent la position après des interventions abdominales, cardiaques et autres, où les patients doivent éviter la tension sur une plaie. Le risque de blessure par pression relie ce groupe aux protocoles avancés de soins des plaies dans les hôpitaux. L’utilisation maternité couvre le soutien pendant la grossesse et les soins infirmiers, tandis que d’autres applications incluent le positionnement des soins respiratoires et palliatifs.
Comment la forme de l’utilisateur final demande-t-elle ?
Les hôpitaux représentent 38.4% des dépenses de 2026.
Medical Pillows Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 38.4% |
| D’autres segments combinés | 61.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les services d’hospitalisation, blocs opératoires et unités de soins intensifs achètent chacun des aides de positionnement de différentes formes. Les infirmières utilisent des oreillers pour tourner les patients, soulever les membres et décharger les points de pression, et les unités usées ou contaminées doivent être remplacées régulièrement. Les achats centralisés dans plusieurs départements permettent aux hôpitaux des commandes récurrentes et à fort volume. Les cliniques utilisent des oreillers spécialisés pendant la kinésithérapie et la rééducation ambulatoire. Les acheteurs de soins à domicile incluent des patients, des aidants familiaux et des agences soutenant les personnes après la sortie, un groupe servi par des services de soins à domicile plus larges. D’autres utilisateurs finaux incluent les établissements de soins de longue durée et les centres de réhabilitation avec de longs séjours patients.
Pourquoi les magasins en ligne mènent-ils le canal de distribution ?
Les boutiques en ligne enregistrent 41.2% des achats de 2026.
Medical Pillows Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Boutiques en ligne (segment principal) | 41.2% |
| D’autres segments combinés | 58.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les clients peuvent comparer les formes, la fermeté et les dimensions côte à côte et lire des conseils détaillés sur les produits avant de commander. Core Products International élargi sa gamme de sommeil cervical et de soutien au cou à Target.com en juillet 2026, ce qui montre comment les fabricants spécialisés atteignent les sites de distribution de masse [3]. Les magasins spécialisés, y compris les magasins de fournitures médicales et d’orthopédie, offrent des conseils d’ajustement et restent importants pour les produits prescrits. Les pharmacies vendent une gamme plus restreint d’oreillers cervical et de voyage. D’autres canaux incluent des contrats institutionnels directs de fourniture et des cabinets de kinésithérapie.
Qu’est-ce qui accélère l’adoption du marché des oreillers médicaux, et qu’est-ce qui la freine ?
Une population âgée, un volume régulier de chirurgies orthopédiques et une plus grande attention portée à la prévention des blessures par stress poussent les hôpitaux et les foyers à acheter des oreillers spécialisés. La vente en ligne facilite la recherche de modèles thérapeutiques. La croissance est limitée par des oreillers conventionnels moins chers, une qualité de produit inégale, des exigences de nettoyage dans les établissements et le fait que chaque patient a besoin d’une forme ou d’une fermeté différente.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Demande croissante pour des produits de soutien cervical et orthopédique | +1.5% | Mondial | À court terme (<=2 ans) |
| Exigences hospitalières pour le positionnement et la récupération des patients | +1.0% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Croissance des services de soins à domicile et de réhabilitation | +0.8% | Amérique du Nord, Amérique latine, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Attention portée à la prévention des blessures sous pression dans les établissements de soins | +0.6% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Motifs cervicales et lombaires de forme anatomique | +0.8% | Mondial | À court terme (<=2 ans) |
| Utilisation plus large dans les soins à domicile et les milieux de rééducation | +0.6% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Matériaux de soutien améliorés en mousse et gel | +0.5% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Disponibilité en ligne d’oreillers médicaux spécialisés | +0.4% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Concurrence des oreillers conventionnels et moins coûteux | -0.6% | Mondial | À court terme (<=2 ans) |
| Différences dans les besoins des patients et l’adéquation clinique | -0.4% | Mondial | À court terme (<=2 ans) |
| Coûts plus élevés des matériaux et conceptions spécialisés | -0.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Besoins en nettoyage, durabilité et remplacement dans les établissements | -0.2% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays développent le marché des oreillers médicaux jusqu’en 2036 ?
Medical Pillows Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Brésil | 7.2% |
| États-Unis | 6.3% |
| Japon | 5.9% |
| Allemagne | 5.0% |
| Royaume-Uni | 4.6% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le Brésil développe-t-il la demande ?
7.2% CAGR, stimulée par l’activité des régimes privés de santé et un vieillissement de la population.
L’Agence nationale de santé complémentaire du Brésil a enregistré environ 2 milliards de procédures pour les membres de régimes privés de santé en 2025, dont 9.9 millions d’admissions hospitalières, en hausse 8.9% par rapport à 2024 [4]. Les données de l’IBGE montrent que les personnes âgées de 60 ans et sur-représentent 16.6% de la population en 2025 [5]. Les admissions hospitalières et une base de ménages plus âgées élargissent ensemble la demande pour les produits de positionnement et de col de l’utérus sur les canaux institutionnels et commerciaux.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.3% CAGR, soutenu par de grands réseaux hospitaliers, de réhabilitation et de soins à domicile.
Les dépenses nationales de santé ont atteint USD 5.3 trillion en 2024, soit une hausse de 7.2%, selon le CMS [6]. Le Bureau du recensement a compté environ 61.2 millions de résidents âgés de 65 ans et plus en 2024, en hausse 3.1% par rapport à l’année précédente [7]. La rééducation orthopédique, la thérapie ambulatoire et la récupération à domicile reposent tous sur des coussins cervicals, lombaires et genoux, et la vente en ligne offre aux acheteurs un accès direct à des modèles thérapeutiques.
Qu’est-ce qui soutient l’adoption par le Japon ?
5.9% CAGR, reflète les besoins de soins d’une population très âgée.
Le Bureau des statistiques du Japon a signalé 36.19 millions de personnes âgées de 65 ans et plus en septembre 2025, un record 29.4% de la population [8]. Les hôpitaux et les établissements de soins de longue durée ont besoin de produits de positionnement pour les résidents à mobilité réduite et à longs séjours. Les coussins cervicals, lombaires et corporels servent également à la rééducation et aux soins à domicile, où les membres de la famille gèrent souvent le repositionnement quotidien.
Comment l’Allemagne est-elle en mesure de la croissance de la demande ?
5.0% CAGR, aidé par une capacité hospitalière dense et un volume régulier d’hospitalisations.
Destatis a rapporté 1,807 hôpitaux avec une moyenne de 468,803 lits en 2025, soignant 17.7 millions de patients hospitalisés [9]. L’occupation des lits est passée à 72.6%, contre 72.0% en 2024. Ce volume de soins hospitaliers maintient les ordonnances de remplacement pour le positionnement et les oreillers orthopédiques stables, bien que les cycles sensibles ralentissent l’adoption de nouveaux modèles.
Comment le Royaume-Uni se comporte-t-il ?
4.6% CAGR, alors que la hausse des dépenses de santé soutient l’achat de soins aux patients.
L’Office for National Statistics estime les dépenses de santé britanniques à environ 345 milliards de livres sterling en 2025, une hausse nominale de 7.7% et une hausse réelle de 3.9% [10]. Des dépenses plus élevées soutiennent l’achat de produits de soutien aux patients dans les hôpitaux et les soins communautaires.
Qui dirige le marché des oreillers médicaux ?
La concurrence se divise en trois groupes. Des marques de literie telles que Somnigroup International, via sa gamme Tempur-Pedic, et Coop Sleep Goods rivalisent sur la technologie des matériaux et la portée de la marque, vendant des coussins et des coussins ajustables aux foyers via des boutiques de détail et en ligne.
Les fabricants thérapeutiques spécialisés, dont Core Products International avec sa gamme Therapeutica, Mediflow et Contour Products, rivalisent sur la conception anatomique et les recommandations des cliniciens. Core Products a porté sa gamme de sommeil cervicale à Target.com en juillet 2026 [3] et en octobre 2026 a mis en avant sa production dans le Wisconsin et son installation Therapeutica au Canada [12]. Des fournisseurs cliniques tels que Care of Sweden se concentrent sur le positionnement des patients et la gestion de la pression pour les hôpitaux et les maisons de retraite ; sa surface CuroCell iA a remporté le prix des délégués du produit le plus innovant à l’EPUAP 2026 [11]. Des contrats d’approvisionnement avec des groupes hospitaliers et une place crédible sur les grands sites de vente au détail détermineront quelles entreprises gagneront des parts d’entreprise jusqu’en 2036.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des oreillers médicaux incluent Somnigroup International Inc., Core Products International Inc., Mediflow Inc., Contour Products Inc., Coop Sleep Goods et Care of Sweden AB.
- Somnigroup International Inc.
- Core Products International Inc.
- Mediflow Inc.
- Contour Products Inc.
- Coop Sleep Goods
- Attention à Sweden AB
Bibliographie
- [1] Organisation mondiale de la santé. (2025, octobre 1). Vieillissement et santé.
- [2] Département des anciens combattants des États-Unis et Département de la Défense des États-Unis. (août 2026). Guide de pratique clinique du VA/DoD pour la prévention et la gestion des blessures par pression.
- [3] Core Products International. (juillet 92026 ).Core Products International Étend le soutien ergonomique du cou et les solutions de sommeil cervical à Target.com.
- [4] Agência Nacional de Santé Supplementar. (juin 302026 ). Planos de santé registram 2 bilhões de procédures em 2025.
- [5] Instituto Brasileiro de Geografia e Estatística. (2026). Características gerais dos domicílios e dos moradores 2025.
- [6] Centres pour les services Medicare et Medicaid. (janvier 142026 ). Données nationales sur les dépenses de santé : historiques.
- [7] Bureau du recensement des États-Unis. (juin 262025 ). Les adultes âgés sont plus nombreux que les enfants dans 11 États et près de la moitié des comtés américains.
- [8] Bureau des statistiques du Japon. (2025, septembre 14)
- [9] Statistisches Bundesamt (Destatis). (2026, octobre 28).1,2 % les heures de la Journée 2025.
- [10] Bureau des statistiques nationales. (2026, avril 29). Dépenses de santé, comptes santé britanniques : 2024 et 2025.
- [11] Soins de la Suède. (2026, septembre 15). Journées réussies pour les soins de la Suède à l’EPUAP 2026.
- [12] Core Products International. (2026, octobre 27). Core Products, détenu par ses employés, célèbre la fabrication du Wisconsin et les personnes derrière ses produits de confort.
Ce rapport répond
- Comment les revenus des coussins médicaux sont-ils répartis selon le type de produit, le matériau, l’application, l’utilisateur final et le canal de distribution ?
- Pourquoi les coussins cervicaux sont-ils en tête de la demande de produits, et où s’insèrent les coussins lombaires, genoux et corporels ?
- Quelles propriétés du matériau orientent le choix entre mousse, fibre et gel ?
- En quoi le Brésil, les États-Unis, le Japon, l’Allemagne et le Royaume-Uni diffèrent-ils en termes de croissance et de forces qui l’accompagnent ?
- Quelles entreprises sont en concurrence dans les oreillers médicaux, et qu’est-ce qui distingue les marques grand public des fournisseurs cliniques ?
- Quel rôle jouent la prévention des blessures sous pression et la récupération à domicile dans la demande jusqu’en 2036 ?
Que couvre le marché des oreillers médicaux ?
Cette étude valorise les oreillers conçus pour un usage thérapeutique ou clinique défini, allant des supports cervicales et lombaires aux conceptions genoux, corporelles et de positionnement. Le chiffre d’affaires est mesuré à des prix de vente des fabricants dans les cinq segments et sept régions.
Les produits sont éligibles lorsque le fabricant indique un usage médical, orthopédique ou de récupération et conçoit la forme pour celui-ci. Les oreillers de lit standards vendus pour le confort général sont exclus de l’évaluation, même lorsque les acheteurs les utilisent pour le soutien.
Qu’est-ce qui est inclus dans le périmètre ?
Oreillers de col de l’utérus, lombaires, du corps, des genoux et d’autres formes utilisés dans les soins orthopédiques, post-chirurgicaux, de maternité et associés.
Mousse, fibres, gel et autres types de remplissage, y compris des inserts ajustables et à base d’eau.
Ventes aux hôpitaux, cliniques, utilisateurs de soins à domicile et établissements de soins de longue durée, y compris les produits utilisés avec la technologie de soins aux seniors dans les résidences assistées.
Achats effectués via des boutiques en ligne, des détaillants médicaux spécialisés, des pharmacies et des contrats institutionnels directs.
Qu’est-ce qui est exclu de la portée ?
Les oreillers de couchage conventionnels et le mobilier général comme la literie étaient vendus sans usage thérapeutique défini.
Matelas d’hôpital, lits de redistribution de pression et surfaces de soutien électriques.
Des coussins de siège, des coussins pour fauteuils roulants et d’autres équipements de positionnement qui ne sont pas en forme d’oreiller.
Services infirmiers et de soins gériatriques, mobilier hospitalier et dispositifs orthopédiques non apparentés.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
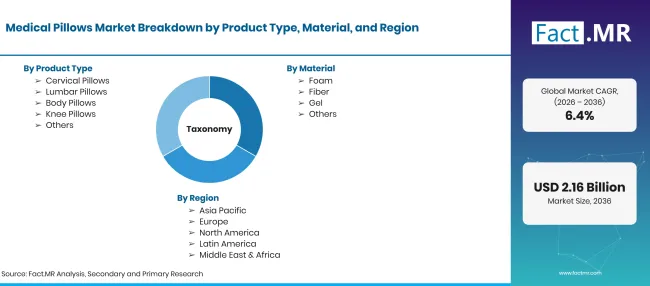
Medical Pillows Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des oreillers conçus pour le soutien cervical, le positionnement orthopédique, la récupération post-chirurgicale, le soutien à la maternité et d’autres besoins de santé, vendus à des institutions et des foyers. |
| Type de produit | Oreillers Cervicaux ; Oreillers lombaires ; Oreillers corporels ; Oreillers pour les genoux ; Autres |
| Matériel | Mousse ; Fibres ; Gel ; Autres |
| Application | Orthopédie ; Post-opératoire ; Maternité ; Autres |
| Utilisateur final | Hôpitaux ; Cliniques ; Soins à domicile ; Autres |
| Canal de distribution | Boutiques en ligne ; Magasins spécialisés ; Pharmacies ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; États-Unis; le Japon ; Allemagne; Royaume-Uni |
| Entreprises profilées | Somnigroup International Inc.; Core Products International Inc.; Mediflow Inc.; Contour Products Inc.; Somnifères de poulailler ; Soins de Sweden AB |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant reliant la demande de positionnement hospitalier, les achats d’orthopédies ménagères, la composition des matériaux et les données de canal avec les hypothèses de croissance des pays. |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Oreillers cervicaux
- Oreillers lombaires
- Coussins corporels
- Oreillers pour les genoux
- Autres
-
Par matériau
- Mousse
- Fibre
- Gel
- Autres
-
Par application
- Orthopédie
- Après l’opération
- Maternité
- Autres
-
Par utilisateur final
- Hôpitaux
- Cliniques
- Soins à domicile
- Autres
-
Par canal de distribution
- Boutiques en ligne
- Magasins spécialisés
- Pharmacies
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Quel est le champ d’application et la couverture du rapport ?
Medical Pillows Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des oreillers conçus pour le soutien cervical, le positionnement orthopédique, la récupération post-chirurgicale, le soutien à la maternité et d’autres besoins de santé, vendus à des institutions et des foyers. |
| Type de produit | Oreillers Cervicaux ; Oreillers lombaires ; Oreillers corporels ; Oreillers pour les genoux ; Autres |
| Matériel | Mousse ; Fibres ; Gel ; Autres |
| Application | Orthopédie ; Post-opératoire ; Maternité ; Autres |
| Utilisateur final | Hôpitaux ; Cliniques ; Soins à domicile ; Autres |
| Canal de distribution | Boutiques en ligne ; Magasins spécialisés ; Pharmacies ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; États-Unis; le Japon ; Allemagne; Royaume-Uni |
| Entreprises profilées | Somnigroup International Inc.; Core Products International Inc.; Mediflow Inc.; Contour Products Inc.; Somnifères de poulailler ; Soins de Sweden AB |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant reliant la demande de positionnement hospitalier, les achats d’orthopédies ménagères, la composition des matériaux et les données de canal avec les hypothèses de croissance des pays. |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Oreillers cervicaux
- Oreillers lombaires
- Coussins corporels
- Oreillers pour les genoux
- Autres
-
Par matériau
- Mousse
- Fibre
- Gel
- Autres
-
Par application
- Orthopédie
- Après l’opération
- Maternité
- Autres
-
Par utilisateur final
- Hôpitaux
- Cliniques
- Soins à domicile
- Autres
-
Par canal de distribution
- Boutiques en ligne
- Magasins spécialisés
- Pharmacies
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des oreillers médicaux en 2026 ?
Quel taux de croissance le marché des oreillers médicaux enregistrera-t-il ?
Quel type de produit conduit ?
Quel matériau mène ?
Quelles applications mènent ?
Quels utilisateurs finaux sont les leads ?
Quel canal de distribution mène ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF