- Market Value (2025): USD 2.01 Bn
- Estimated Value (2026): USD 2.16 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 7.4%
Quelle est la prévision du marché des soupes biologiques d’ici 2036 ?
USD 2.2 milliards en 2026 pour USD 4.4 milliards d’ici 2036, à un 7.4% CAGR.
- Selon Fact.MR analyse, le marché des soupes biologiques a atteint USD 2.01 milliards en 2025.
- La demande passera de USD 2.16 milliards en 2026 à USD 4.41 milliards en 2036.
- Le marché devrait enregistrer une 7.4% CAGR entre 2026 et 2036, les professionnels urbains en activité privilégiant les repas bio prêts à servir riches en nutriments, les recettes flexitariennes axées sur les plantes et les aliments réconfortants en étiquette propre, sans additifs synthétiques.
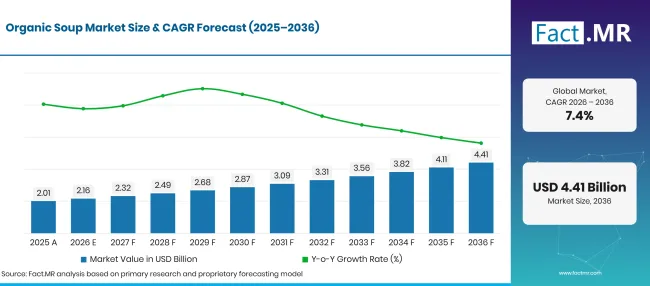
Factmr Organic Soup Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.01 |
| 2026 | Estimation | 2.16 |
| 2036 | Prévisions | 4.41 |
| CAGR 2026 à 2036 | Période de prévision | 7.4% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de la soupe biologique ?
USD 2.2 Milliards de chances absolues entre 2026 et 2036, les formats prêts à servir et les ingrédients légumes générant le plus grand volume de transformation.
- Moteurs de la demande sur le marché
- La préférence croissante des consommateurs pour les aliments certifiés en emballage propre pousse à s’éloigner largement des soupes en conserve conventionnelles chargées d’arômes artificiels, de conservateurs chimiques et d’excès de sodium. Les réglementations fédérales sur la manipulation biologique et la production des cultures établissent des exigences strictes de vérification qui empêchent les pesticides synthétiques et la modification génétique sur tous les flux d’ingrédients [1]. Les acheteurs d’alimentation exigeants inspectent régulièrement les étiquettes des ingrédients pour confirmer la présence de scellés biologiques certifiés avant d’acheter des kits de repas hebdomadaires.
- L’accélération rapide des modes de vie urbains à rythme rapide alimente une demande massive des ménages pour des formats de soupes prêtes à servir à long temps et micro-ondes qui éliminent la préparation culinaire maison élaborée. Les normes obligatoires de traitement thermique à faible acidité et de scellement hermétique des contenants garantissent que les bouillons bio précuits atteignent une stérilité commerciale sans sacrifier l’intégrité nutritionnelle [2]. Les familles occupées et les professionnels célibataires comptent sur les soupes bio emballées comme solutions saines pour les dîners en semaine, offrant des profils aromatiques faits maison authentiques.
- L’adoption croissante de régimes végétains, végans et flexitariens favorise le développement rapide de recettes centrées sur les légumes racines biologiques, les légumes à feuilles, les lentilles et les céréales anciennes. Les technologies modernes de transformation alimentaire non thermiques et thermosonicées démontrent une efficacité remarquable pour préserver les polyphénols sensibles à la chaleur et la vitalité des légumes frais lors de l’embouteillage commercial de bouillon liquide [3]. Les marques alimentaires formulent des textures riches et crémeuses à partir de lait de coco biologique, de chou-fleur mixé et d’avoine plutôt que d’émulsifiants synthétiques.
- La sensibilisation croissante à la santé concernant le bien-être du microbiome intestinal et l’inflammation systémique permet d’augmenter l’approvisionnement au détail de bouillons d’os biologiques riches en collagène et de purées de légumes prébiotiques. Les protocoles de traitement avancés préviennent la détérioration oxydative des saveurs et la disparition des arômes dans les bouillons liquides emballés, conservant des notes culinaires profondes sur des cycles de distribution de plusieurs mois [4]. Les startups de soupes fonctionnelles différencient les produits en mettant l’accent sur les herbes digestives biologiques, les champignons adaptogènes et la teneur en minéraux vérifiés.
- Segments clés analysés
- Par type de produit : Le prêt-à-servir détient 38.5% part de marché en 2026, privilégié par les foyers urbains très occupés et les professionnels de bureau pour sa commodité de chauffage et de consommation sans aucune dilution d’eau.
- Par ingrédient : Les légumes représentent 42.3% part en 2026, alors que les consommateurs soucieux de leur santé adoptent des recettes bio riches en nutriments en tomate, courge musquée, carotte, gingembre et minestrone copieuse.
- Par emballage : Les conserves représentent 44.8% part de marché en 2026, offrant une stabilité durable en étagère du garde-manger, une protection solide contre les barrières contre l’oxygène ambiant et une commodité de recyclage établie.
- Par canal de vente : Les supermarchés/hypermarchés représentent 52.4% part de marché en 2026, offrant un espace visible dans les rayons centraux, des présentoirs d’assortiment bio multi-marques et des promotions compétitives multi-canettes.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La croissance commerciale de la soupe biologique dépasse les crèmes de champignons conventionnelles et les boîtes de nouilles au poulet, pour se tourner vers des bouillons d’os artisanaux et restaurateurs et des ragoûts d’inspiration végétale d’inspiration mondiale. Les consommateurs ne paieront des prix de détail premium que lorsque les formats d’emballage préservent les profils sensoriels frais du jardin et que les decks d’ingrédients restent strictement exempts de gommes artificielles et d’arômes synthétiques. Les transformateurs alimentaires qui investissent dans la stérilisation douce des sachets à rétorque et maintiennent une traçabilité directe au niveau de la ferme obtiendront un emplacement dédié sur des étagères chez les grandes enseignes des supermarchés. »
- Implications stratégiques
- Les installations de transformation culinaire passent de rétortes de mise en conserve agressives à haute température vers une stérilisation thermique douce assistée par micro-ondes et des lignes d’emballage en sachets aseptiques. Les modèles d’optimisation botanique multivariables vérifient que la cinétique thermique modulée avec précision conserve les composés aromatiques volatils délicats et les pigments caroténoïdes vibrants dans les matrices de légumes purée [5]. Les cuisines commerciales qui préservent la texture naturelle en bouche et les saveurs fraîches imposent une position de détail supérieure aux marques de conserves de grande qualité.
- Les fabricants de soupes forment des alliances directes à long terme avec des collectifs d’agriculteurs biologiques certifiés afin d’assurer des récoltes fiables de tomates anciennes, de courges musquées biologiques et de céleri non OGM. Les accords de fourniture anticipés protègent les transformateurs contre les chocs soudains de récolte tout en vérifiant une documentation stricte des tests de pesticides sans résidus.
- Les équipes de développement de l’emballage conçoivent des doublures de conserves BPA sans intention, des sachets recyclables à plusieurs couches debout, et des cartons aseptiques certifiés FSC pour répondre aux besoins des consommateurs soucieux de l’environnement. Un message clair sur la durabilité sur les emballages concernant les matériaux d’emballage durables renforce l’authenticité de la marque et soutient les modèles de tarification premium au détail.
- Les laboratoires de technologie alimentaire formulent des épaississants innovants à étiquette propre utilisant de l’amidon de tapioca biologique, des isolats de protéine de pois et de l’amidon de pomme de terre pour remplacer les textures synthétiques. Ces hydrocolloïdes naturels assurent la stabilité au gel et au dégel et empêchent la séparation des phases dans les lignes de soupe humide biologiques prêtes à servir.
L’Allemagne devrait mener son expansion mondiale avec un 8.6% CAGR, soutenu par une culture alimentaire biologique profondément ancrée et des certifications européennes strictes biologiques. Le Brésil progresse à un 7.9% CAGRrobuste, propulsé par l’expansion des supermarchés urbains bio et la sensibilisation croissante des jeunes professionnels à la santé. Les États-Unis enregistrent un 7.1% CAGR, porté par une forte pénétration des plats prêts certifiés biologiques, une clientèle active et une expansion du commerce de détail en marque propre. Le Royaume-Uni s’étend en 6.4%, soutenu par de solides gammes de soupes bio en marque propre et des habitudes traditionnelles de consommation de soupes chaudes. Le Japon atteint un 5.6% CAGR, soutenu par des démographies vieillissantes recherchant une nutrition biologique facilement digestible et des soupes en tasse individuelle premium.
Comment le marché de la soupe biologique se répartit-il par segment ?
Prêts à servir 38.5%; 42.3%de légumes ; Conserves 44.8%; Supermarchés/hypermarchés 52.4% en 2026.
Quel type de produit domine ?
Prêt-à-servir détient 38.5% part en 2026.
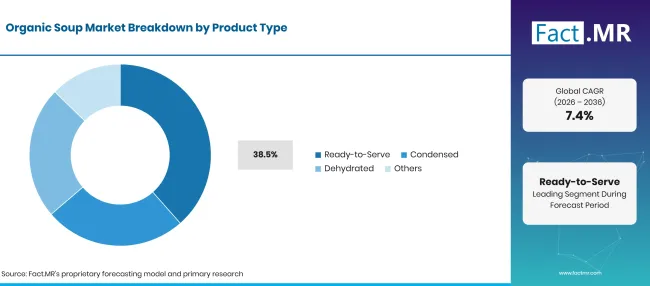
Factmr Organic Soup Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Prêt à servir (segment principal) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les soupes biologiques prêtes à servir dominent les canaux d’approvisionnement en vente au détail et en restauration car elles éliminent la mesure des points, la dilution de l’eau et la préparation culinaire complexe. Les consommateurs urbains à la recherche de déjeuners sains en milieu de journée ou de dîners rapides réchauffent simplement le produit au micro-ondes ou à la casserole pour une consommation immédiate. Les marques commerciales formulent des ragoûts, biscuits et purées prêts à consommer contenant des particules riches telles que haricots noirs entiers biologiques, carottes en dés et grains de maïs grillés. Les responsables de l’approvisionnement évaluent les bases commerciales de soupes et bouillons pour obtenir une richesse authentique et salée sur des chaînes de production à fort volume. Dans des établissements à rythme rapide, les sachets instantanés individuels offrent une commodité rapide des repas chauds aux étudiants et aux travailleurs en équipe. Les cuisines industrielles traitent également des lots de soupe humide prêts à haute viscosité pour la distribution en gros au comptoir des charcuteries, renforçant la demande soutenue dans les points de vente commerciaux.
Qu’est-ce qui mène le segment Ingrédients ?
Les légumes représentent 42.3% part en 2026.
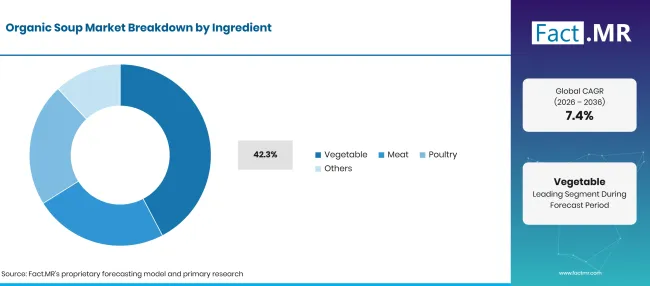
Factmr Organic Soup Market Breakdown Ingredient | Source: Fact.MR
| Ingrédient | Partager (2026) |
|---|---|
| Légumes (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les ingrédients végétaux détiennent la plus grande allocation de matières premières dans la fabrication de soupes biologiques, alimentées par la montée mondiale des choix de mode de vie véganes, végétariens et flexitariens. Les recettes commerciales populaires incluent des tomates biologiques mûries sur vigne, la courge musquée douce, les pois de jardin, les poivrons rôtis et les patates douces tendres. Les innovateurs en alimentation emballée intègrent des mélanges de soupes bio prêtes à manger formulées avec des légumineuses riches en protéines, des lentilles et des céréales anciennes pour offrir une satiété satisfaisante aux consommateurs soucieux de leur santé. Les formulateurs culinaires utilisent également des cubes de bouillon certifiés bio pour construire des bases umami concentrées sans introduire de glutamate monosodique synthétique ou d’extraits de levure artificielle. Dans les chaînes d’approvisionnement institutionnelles, les mélanges de légumes bio surgelés issus de formulations surgelées maintiennent une cohérence des recettes toute l’année à travers les cycles saisonniers de récolte.
Comment l’emballage influence-t-il la distribution au détail ?
Les comptes préfabriqués représentent 44.8% part en 2026.
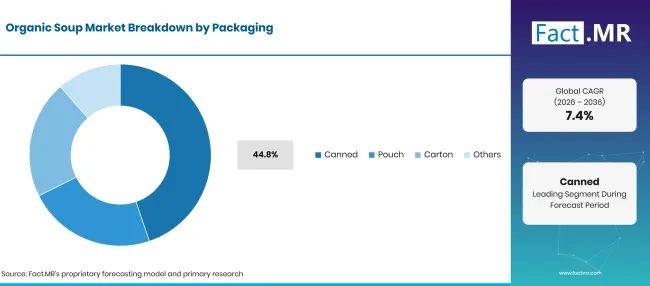
Factmr Organic Soup Market Breakdown Packaging | Source: Fact.MR
| Emballage | Partager (2026) |
|---|---|
| En boîte (segment principal) | 44.8% |
| D’autres segments combinés | 55.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les canettes métalliques traditionnelles représentent le format d’emballage principal sur les rayons des supermarchés, offrant une durée de conservation inégalée, une protection totale contre la dégradation des rayons ultraviolets et de l’oxygène, ainsi qu’une large familiarité des consommateurs. Les principales marques de soupes utilisent des revêtements internes laqués non BPA pour empêcher les bouillons de tomates acides bio d’interagir avec le métal en étain. Les marques alimentaires modernes adoptent de plus en plus des solutions d’emballage aseptiques légers comme les cartons Tetra Recart pour réduire les émissions de transport et offrir des présentoirs rectangulaires économes en espace. Les installations d’emballage sous contrat investissent dans des sachets aseptiques automatisés en ligne , conçus avec des encoches de lagreme et des becs refermables pour une commodité à micro-ondes en une portion. Les fabricants alimentaires utilisent des stérilisateurs spécialisés pour garantir une stérilité commerciale complète tout en préservant les textures fragiles des particules végétales.
Qu’est-ce qui accélère l’adoption du marché de la soupe biologique, et qu’est-ce qui la freine ?
La demande croissante des consommateurs pour des repas pratiques à étiquette propre, la prolifération de recettes biologiques axées sur les plantes et l’adoption d’emballages recyclables sans BPA accélèrent l’expansion du marché. Les primes élevées pour les ingrédients agricoles biologiques certifiés, les risques de dégradation de la texture par stérilisation thermique et la courte durée de conservation refroidie limitent l’adoption sans friction.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Migration des consommateurs vers des repas de type « clean label » et certifiés biologiques | +1.4% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Expansion de l’adoption des régimes flexitariens et à base de plantes Stimulant les soupes de légumes | +1.2% | Mondial | Moyen terme (2–4 ans) |
| Croissance de bouillons d’os premium riches en collagène et de recettes digestives fonctionnelles | +1.0% | Amérique du Nord, Asie de l’Est | Moyen terme (2–4 ans) |
| Adoption de boîtes écologiques sans BPA et de cartons aseptiques recyclables | +0.8% | Europe de l’Ouest, États-Unis | Moyen terme (2–4 ans) |
| Expansion rapide du commerce de détail des gammes de produits bio en marque de distributeur | +0.6% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Tasses individuelles à siroter adaptées au micro-ondes et adaptées aux snacks en déplacement au bureau | +1.3% | États-Unis, Royaume-Uni, Japon | À court terme (<= 2 ans) |
| Bouillons de bien-être fonctionnel infusés de champignons et d’herbes adaptogènes biologiques | +1.1% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2–4 ans) |
| Formulations pauvres en sodium et saines pour le cœur ciblant les cohortes démographiques âgées | +0.9% | Europe, Asie de l’Est | Moyen terme (2–4 ans) |
| Kits repas d’abonnement pour soupes surgelées biologiques destinées directement au consommateur | +0.7% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts d’approvisionnement élevés et volatilité saisonnière de l’approvisionnement des légumes certifiés biologiques | -1.1% | Mondial | À court terme (<= 2 ans) |
| Dégradation thermique des couleurs délicates des légumes et du croquant dans les rétorques commerciales | -0.9% | Mondial | Moyen terme (2–4 ans) |
| Concurrence sur l’espace de vente au détail de la part des marques conventionnelles de soupes en conserve à bas prix | -0.7% | Amérique du Nord, Amérique latine | Moyen terme (2–4 ans) |
| Goulots d’étranglement de distribution dans la chaîne froide pour les soupes bio fraîches et réfrigérées périssables | -0.5% | Marchés émergents, Asie du Sud | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché des soupes biologiques jusqu’en 2036 ?
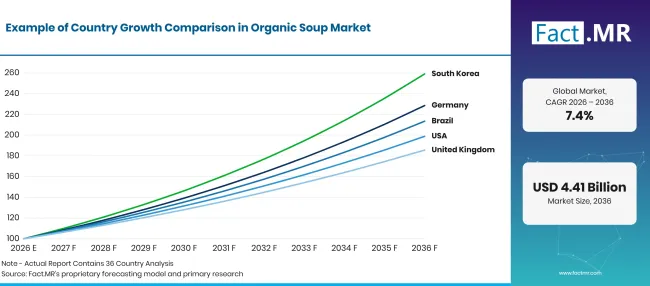
Factmr Organic Soup Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 8.6% |
| Brésil | 7.9% |
| USA | 7.1% |
| Royaume-Uni | 6.4% |
| Japon | 5.6% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Pourquoi l’Allemagne est-elle à la tête de l’expansion européenne de la soupe biologique ?
8.6% CAGR, porté par la culture allemande de certification Bio-Siegel bien établie, sa forte pénétration naturelle dans les supermarchés, et la préférence attentive des consommateurs pour les ragoûts de légumes et de lentilles bio copieux.
Les consommateurs allemands accordent une grande importance à l’agriculture biologique, à la transparence et à la production alimentaire durable, faisant de l’Allemagne Europe' le plus grand marché national pour les produits alimentaires bio. Les grandes chaînes de distribution bio allemandes comme Denn’s Biomarkt et Alnatura consacrent un vaste espace en rayonnage aux soupes bio en bocaux en verre et en conserve, contenant des pommes de terre locales, des légumes racines et des lentilles certifiées biologiques. Les transformateurs alimentaires allemands respectent les normes rigoureuses Bio-Siegel et les normes biologiques de l’UE, formulant des recettes Eintopf copieuses totalement exemptes d’améliorateurs synthétiques de saveur et d’amidons modifiés. Les principales installations culinaires de Bavière et du Bade-Wurtemberg mélangent des assaisonnements certifiés biologiques comme des flocons d’oignon secs pour obtenir des profils aromatiques robustes et réconfortants dans les soupes prêtes à servir aux lentilles et à la citrouille.
Qu’est-ce qui fait du Brésil un marché émergent à forte croissance ?
7.9% CAGR, soutenu par l’expansion de la production agricole biologique, la prise de conscience sanitaire croissante des familles urbaines de la classe moyenne, et la modernisation des supermarchés de détail dans les grandes métropoles.
Le Brésil connaît un changement alimentaire transformateur dans les centres urbains tels que São Paulo, Rio de Janeiro et Curitiba, où des consommateurs instruits recherchent activement des alternatives saines aux fast-foods hautement transformés. Les marchés bio spécialisés et les chaînes de supermarchés haut de gamme élargissent les sections de soupes prêtes à servir emballées, proposant des recettes locales inspirées du manioc biologique, des haricots noirs, de la citrouille et des bouillons de poulet élevés en liberté. Les coopératives agricoles brésiliennes obtiennent des certifications biologiques internationales, offrant aux transformateurs nationaux un accès stable à des légumes et herbes certifiés biologiques. L’augmentation des revenus disponibles et l’essor des ménages urbains à deux revenus stimulent une forte demande pour des options de dîner pratiques sans conservateurs.
Comment les États-Unis soutiennent-ils une échelle de marché substantielle ?
7.1% CAGR, porté par la grande variété de supermarchés en étiquette propre, l’adoption généralisée des bouillons d’os bio et la forte dépense des consommateurs pour des déjeuners rapides et nutritifs.
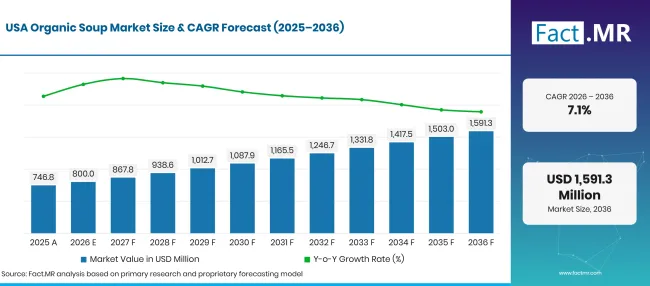
Factmr Organic Soup Market Forecast Usa | Source: Fact.MR
Les États-Unis représentent le plus grand marché mondial pour la soupe biologique, avec de grandes enseignes nationales de supermarchés et des épiceries d’aliments naturels consacrant des allées entières aux soupes certifiées bio en conserve et en carton. Les consommateurs américains achètent régulièrement des soupes bio de poulet en nouilles, tomates, basilic et lentilles pour des déjeuners rapides en journée de travail et des dîners familiaux réconfortants. La popularité croissante des protocoles de nutrition keto, paléo et alimentaire complet a catalysé une demande de détail extraordinaire pour des bouillons d’os bio à siroter emballés dans des gobelets à emporter micro-ondes. La Californie, l’Oregon et le Colorado servent de foyers pour les startups de soupes artisanales qui mettent l’accent sur la vérification sans OGM, les partenariats avec l’agriculture régénérative et les formulations sans sodium ajouté.
Qu’est-ce qui soutient l’adoption de la soupe biologique au Royaume-Uni ?
6.4% CAGR, ancrée dans l’héritage britannique établi de la consommation de soupes, ses solides programmes biologiques de marque propre dans les supermarchés, et la préférence croissante des consommateurs pour les soupes artisanales fraîchement réfrigérées.
La soupe est un aliment culinaire apprécié à travers le Royaume-Uni, où le froid et une forte tradition de déjeuners chauds maintiennent la consommation toute l’année. Les principaux détaillants britanniques comme Waitrose, Marks & Spencer et Sainsbury’s ont développé de vastes gammes de soupes biologiques à marque privée, rendant les options certifiées biologiques accessibles à des prix compétitifs. Les consommateurs britanniques se tournent de plus en plus vers les bacs à soupe fraîchement réfrigérés situés dans le rayon des produits frais, perçus comme plus frais et moins transformés que les variétés en conserve conventionnelles. Les innovateurs britanniques en soupes biologiques dans le Devon et le Yorkshire mettent l’accent sur les légumes racines biologiques cultivés au Royaume-Uni, l’avoine écossaise et les bouillons de bœuf nourris à l’herbe.
Pourquoi le Japon enregistre-t-il une adoption régulière dans tous les formats à service unique ?
5.6% CAGR, portée par un démographe vieillissant recherchant des repas doux, nutritifs et faciles à digérer, une densité de supérette urbaine et une appréciation des saveurs délicates et naturelles de bouillon.
Les consommateurs japonais privilégient l’équilibre nutritionnel, le contrôle des portions et les profils aromatiques umami naturels, créant un marché réceptif aux soupes bio haut de gamme. Le vaste réseau de supérettes et de kiosques de gares de Tokyo propose des soupes bio à portion monoportion, lyophilisées et en sachet de rétorte, destinées aux navetteurs et aux employés de bureau. Le vieillissement rapide de la population japonaise favorise une demande constante pour des purées de légumes biologiques facilement digestibles et riches en nutriments, ainsi que pour des bouillons de légumes à base de miso doux qui apportent une nutrition douce sans additifs artificiels. Les transformateurs alimentaires japonais formulent des soupes douces et réconfortantes utilisant de la courge kabocha certifiée biologique, du radis daikon et du lait de soja biologique pour répondre aux certifications bio JAS (Normes agricoles japonaises) méticuleuses.
Qui dirige le marché de la soupe biologique ?
Amy' s Kitchen, Inc. occupe une position légendaire dans le secteur des aliments bio, pionnière dans les soupes végétariennes et véganes en conserve formulées avec des tomates, des lentilles et des légumes de jardin bio. La Campbell' s Company commande une distribution massive de soupes au détail en Amérique du Nord, élargissant sa présence biologique via des gammes certifiées biologiques et sa filiale Pacific Foods spécialisée dans les bouillons bio, ragoûts copieux et soupes crémeuses à base de plantes. The Hain Celestial Group Inc. commercialise des soupes naturelles et biologiques haut de gamme via ses marques Imagine et Health Valley, mettant l’accent sur des recettes sans gluten, pauvres en sodium et certifiées biologiques.
General Mills Inc. maintient une présence redoutable grâce à ses portefeuilles de marques biologiques Cascadian Farm et Muir Glen, s’approvisionnant en tomates et légumes certifiés bio pour la fabrication de soupes durables. Baxters Food Group Ltd. apporte un riche héritage culinaire européen à la production de soupes biologiques, en créant des recettes gastronomiques en conserve et en bocaux pour les marchés exigeants du Royaume-Uni et de l’international. Kettle Cuisine LLC gère des cuisines artisanales commerciales de pointe, fournissant des soupes bio fraîches réfrigérées et surgelées aux principaux comptoirs de supermarchés et chaînes de restaurants. Tideford Organic Foods défend 100% soupes réfrigérées biologiques, véganes et sans gluten à travers le Royaume-Uni, utilisant miso biologique, céréales anciennes et légumes frais. Les conglomérats alimentaires multinationaux Unilever PLC et Nestlé S.A. participent activement via des extensions certifiées biologiques de leurs portefeuilles mondiaux de bouillon, soupe et préparation culinaire sèche.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Amy' s Kitchen, Inc. ; The Campbell' s Company ; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC; Tideford Organic Foods ; Unilever PLC; et Nestlé S.A.
- Amy' s Kitchen, Inc.
- La société Campbell' s
- The Hain Celestial Group Inc.
- General Mills Inc.
- Baxters Food Group Ltd.
- Kettle Cuisine LLC
- Tideford Aliments Bio
- Unilever PLC
- Nestlé S.A.
Bibliographie
- [1] USDUn service de commercialisation agricole. (2025). Programme national biologique : Normes de production et de manipulation biologiques (7 CFR Partie 205). eCFR.
- [2] Food and Drug Administration des États-Unis. (2025). Aliments à faible acidité transformés thermiquement emballés dans des contenants hermétiquement scellés (21 CFR Partie 113). eCFR.
- [3] Kumar, S., et al. (2026). Effet de la thermo-sonication sur les propriétés physicochimiques et la sécurité microbienne dans les formulations alimentaires liquides. Sonochimie ultrasonique, 118, 107122.
- [4] Zhao, Y., et al. (2026). Traitement non thermique pour inhiber la détérioration des saveurs des formulations liquides de légumes et de bouillons. Chimie alimentaire : X, 25, 101894.
- [5] Silva, R., et al. (2026). Modélisation des surfaces de réponse et optimisation des purées botaniques et végétales riches en nutriments. Données en résumé, 58, 111245.
Ce rapport répond
- Le rapport évalue la cinétique de traitement, les paramètres de stérilisation par rétorque et la rétention des nutriments dans les formats d’emballage de soupes biologiques en conserve, carton et sachet.
- Les évaluations des ingrédients expliquent pourquoi les recettes biologiques de légumes et de légumineuses représentent la plus grande part de l’espace en étagère et de la demande des consommateurs.
- L’analyse au niveau des pays étudie les normes de certification et les traditions culinaires permettant à l’Allemagne et au Brésil d’atteindre des taux de croissance exceptionnels sur le marché.
- Les comparaisons d’emballages examinent la performance de la barrière à l’oxygène, la réchauffe au micro-ondes et les émissions de carbone au cycle de vie sur les boîtes, les cartons aseptiques et les sachets debout.
- Le profilage concurrentiel établit des références entre les systèmes de traçabilité de la ferme à la table, les contrats de prospection de cultures biologiques et les brevets de recettes en label propre chez les principaux fabricants mondiaux de soupes.
Que couvre le Marché de la soupe biologique ?
Le marché englobe les expéditions commerciales de soupes prêtes à servir certifiées biologiques, de soupes de cuisson condensées, de mélanges de soupes déshydratées et de bouillons bio emballés. Elle évalue la création de valeur à travers les installations industrielles de transformation de soupes, les emballeurs sous contrat de marque privée, les marques alimentaires bio spécialisées et les chaînes de distribution de produits alimentaires au détail. L’analyse suit les flux de produits à travers les allées de détail à température ambiante, les comptoirs de charcuterie fraîche réfrigérée et les réseaux d’approvisionnement alimentaire.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application couvre les ventes aux commerçants de soupes finies emballées certifiées selon des normes biologiques reconnues (telles que USDA Organic, EU Organic et JAS). Il inclut les soupes en conserve, les sachets de rétorque, les cartons aseptiques, les gobelets en plastique à siroter et les sachets de mélange sec vendus via les canaux d’alimentation au détail, les magasins d’aliments naturels, les plateformes de commerce électronique et les opérateurs institutionnels de restauration. Les chiffres d’affaires reflètent les produits emballés finis évalués aux prix de la porte d’usine et de la distribution en gros.
Qu’est-ce qui est exclu de la portée ?
Le champ d’application exclut les soupes conventionnelles emballées non certifiées contenant des conservateurs synthétiques, des arômes artificiels ou des ingrédients OGM. Les légumes agricoles crus non transformés vendus en vrac chez les agriculteurs' les marchés sans emballage commercial sont exclus. Les appareils de cuisine commerciaux, les chaudières à vapeur industrielles et les machines automatisées de la chaîne de mise en conserve sont exclus du total du marché des ingrédients alimentaires et des produits finis.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
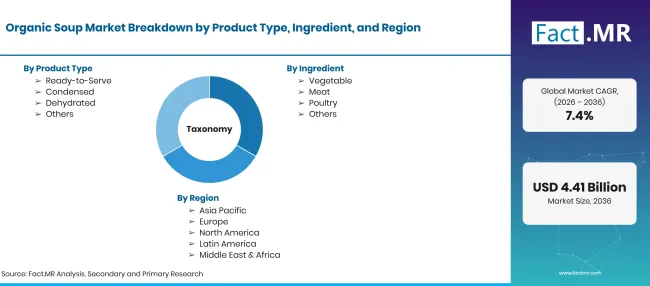
Factmr Organic Soup Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à 7.4% CAGR |
| Définition du marché | Expéditions commerciales de soupes, bouillons et stocks culinaires certifiés bio et formulés avec des ingrédients certifiés biologiques et emballés pour la distribution au détail et la restauration. |
| Type de produit | Prête à servir ; Condensée ; Déshydratée ; Autres |
| Ingrédient | Légumes ; Viande ; Volaille ; Autres |
| Emballage | En conserve ; Pochette ; Carton ; Autres |
| Canal de vente | Supermarchés/Hypermarchés ; Supérettes ; Vente en ligne ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Amy' s Kitchen, Inc. ; The Campbell' s Company ; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC; Tideford Aliments Bio ; Unilever PLC; Nestlé S.A. |
| Période de prévision | 2026 à 2036 |
| Approche | Des entretiens principaux avec des chefs de soupe commerciales, des scientifiques de la formulation d’aliments biologiques, des ingénieurs en rétorque d’emballage et des acheteurs de détail alimentaires, combinés à des audits internationaux de données sur le commerce des aliments biologiques. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Prêt à servir
- Condensé
- Déshydraté
- Autres
-
Par ingrédient
- Légumes
- Viande
- Volaille
- Autres
-
Par emballage
- En conserve
- Pochette
- Carton
- Autres
-
Par canal de vente
- Supermarchés/Hypermarchés
- Épiceries
- Vente en ligne
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des soupes bio en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit conduit ?
Quel ingrédient mène ?
Quelles entreprises participent à la soupe biologique ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF