- Market Value (2025): USD 1.49 Bn
- Estimated Value (2026): USD 1.56 Bn
- Forecast Value (2036): USD 2.51 Bn
- CAGR (2026-2036): 4.9%
Quelle est la valeur prévue du marché des tubes à ondes voyageuses (TWT) d’ici 2036 ?
USD 1.56 milliards en 2026 pour USD 2.56 milliards d’ici 2036, à un 4.9% CAGR.
- Selon Fact.MR analyse, le marché des tubes à onde voyageante (TWT) a atteint USD 1.49 milliards en 2025.
- La demande passera de USD 1.56 milliards en 2026 à USD 2.51 milliards en 2036.
- Le marché devrait enregistrer un CAGR 4.9% entre 2026 et 2036, porté par l’expansion des constellations commerciales de communications par satellite en orbite terrestre basse (LEO) et géostationnaires (GEO), la réinstallation massive des émetteurs radar à réseau électronique actif (AESA), la modernisation des pods d’attaque électroniques aéroportées et les missions d’exploration interplanétaire en espace profond.
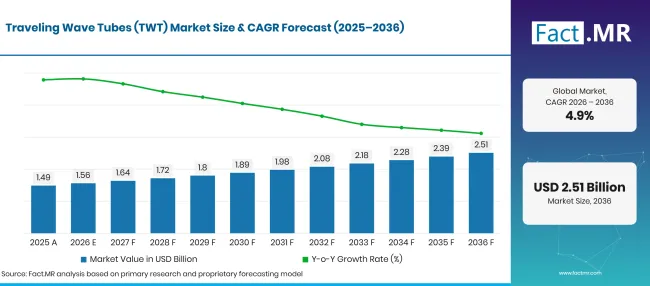
Traveling Wave Tubes Twt Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.49 |
| 2026 | Estimation | 1.56 |
| 2036 | Prévisions | 2.51 |
| CAGR 2026 à 2036 | Période de prévision | 4.9% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des tubes à ondes voyageuses (TWT) ?
USD 0.9 Un milliard de chances absolues entre 2026 et 2036, avec les TWT hélic, les applications aérospatiales et de défense, ainsi que les utilisateurs finaux militaires générant les revenus d’achat dominants.
- Moteurs de la demande sur le marché
- L’activité de licence de la FCC pour les stations satellites et terrestres augmente à la fois en complexité et en volume. En août 2025, la Commission a adopté un objectif de revue de 30jours pour les demandes de renouvellement des stations terrestres et sept nouvelles exemptions aux dépôts de modification de licence satellite, renforçant ainsi une voie réglementaire plus rapide pour le déploiement des charges utiles de communication et des stations au sol [1]. Cette expansion soutient la demande d’amplification RF fiable à travers les liaisons spatiales et stationnaires terrestres.
- Les exportations de défense américaines restent soumises à des licences au cas par cas, à la surveillance de l’utilisation finale et à des restrictions sur les retransferts non autorisés. Une fiche d’information du Département d’État de janvier 2025 rapporte que jusqu’à 1 millions d’emplois américains dépendent des exportations de défense, soulignant l’ampleur de la base industrielle de défense réglementée servant les systèmes radar, de guerre électronique et RF associés [2].
- Le Deep Space Network de la NASA utilise trois complexes répartis mondialement pour maintenir des communications continues lors de la rotation de la Terre. Chaque site comprend une antenne de 70mètres, une antenne de 26mètres, et plusieurs antennes de 34mètres capables de suivre des engins spatiaux à des dizaines de milliards de miles de la Terre [3]. L’échelle de ce réseau répond à la demande de matériel d’amplification micro-ondes à haute fiabilité et de communications en espace lointain.
- L’atelier de charge utile avancée de l’ESA en avril 2025 a réuni 130 acteurs des communications par satellite d’environ 20 pays. Les participants se sont concentrés sur des charges utiles reconfigurables, des réseaux d’antennes actives, l’intégration photonique et des technologies qui augmentent le débit de données tout en réduisant la taille et la consommation d’énergie [4]. Ces priorités de développement privilégient des sous-systèmes RF efficaces et compacts pour des architectures satellitaires flexibles.
- Segments clés analysés
- Par type : Helix TWT détient 61.4% part en 2026, privilégié pour les communications par satellite et la guerre électronique à large bande pour sa capacité exceptionnelle à largeur de bande passante octave et son emballage compact périodique à aimants permanents.
- Par application : L’aérospatiale et la défense représentent 47.8% part en 2026, portées par des programmes radar militaires de grande valeur, des contre-mesures électroniques aéroportées, des chercheurs de missiles et la surveillance navale de surface.
- Par bande de fréquence : La bande X détient 26.3% part en 2026, maintenant une domination fondamentale dans le radar de contrôle de tir, la surveillance météorologique et les communications par satellite militaire grâce à une transmission atmosphérique optimale.
- Par utilisateur final : L’armée représente 52.4% part en 2026, soutenue par les budgets de modernisation de la défense nationale, les mises à niveau des radars des avions de chasse et la réduction des menaces liées à la guerre électronique.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Alors que les amplificateurs de puissance à semi-conducteurs continuent de pénétrer dans les niches basse fréquence et basse puissance, les tubes à ondes voyageuses conservent un avantage de performance incontestable dans les applications spatiales et aériennes à haute fréquence, haute puissance. À des fréquences supérieures à 10 GHz et à des niveaux de puissance supérieurs à 100 watts, les TWT offrent une efficacité en puissance ajoutée, une survivabilité thermique et une dureté des rayonnements inégalées que les dispositifs en nitrure de gallium à semi-conducteurs ne peuvent égaler dans des conditions de vide spatiale. Les fabricants de tubes à vide qui investissent dans le dépôt automatisé de cathodes, la fabrication additive de structures à ondes lentes et les interfaces standardisées de conditionneurs électroniques de puissance garantiront des contrats robustes de défense et d’aérospatiale sur plusieurs décennies. »
- Implications stratégiques
- Les réformes de la FCC concernant la licence des satellites de 2025 répondent à des demandes de plus en plus complexes pour les stations spatiales et terrestres. L’ordonnance a créé un processus basé sur la notification pour ajouter ou supprimer des points de communication, a adopté sept exemptions de modification de licence et a établi un objectif de révision de 30jours pour les renouvellements des stations terrestres [5]. Ces mesures devraient raccourcir les cycles de déploiement des stations terrestres et des équipements de communication par satellite.
- Les agents primaires aérospatiaux consolident l’intégration des amplificateurs à tube à ondes voyageuses (TWTA) en co-emballant directement le tube à vide avec les conditionneurs électroniques de puissance haute tension (EPC) dans des modules unifiés. Les responsables de l’approvisionnement établissent des contrats d’approvisionnement anticipés pour des tiges diélectriques en céramique de précision, des aimants permanents samarium-cobalt et des électrodes collectrices molybdène à haute pureté, garantissant un débit d’assemblage fiable.
- Les opérateurs de flottes de satellites commerciaux lancent des satellites flexibles définis par logiciel qui utilisent des TWTA multi-bande capables de commuter entre les fréquences en bande Ku et Ka en orbite. Des architectures flexibles à tubes agiles permettent aux opérateurs télécoms de réallouer dynamiquement la capacité satellitaire en réponse aux fluctuations régionales de la demande haut débit.
- Les fabricants d’électronique de défense développent des programmes standardisés de maintenance sous-niveau et de re-canonnage de cathodes pour les installations radar navales et aéroportées existantes. La remise à neuf des TWT opérationnels avec des cathodes modernes de distributeurs de baryum-calcium-aluminate permet aux forces armées un soutien de flotte rentable tout en atténuant les risques liés à l’approvisionnement en composants obsolètes.
L’Allemagne devrait enregistrer un 5.7% CAGRde pointe dans l’industrie, propulsé par la modernisation du radar aérospatial de défense, l’intégration des charges utiles de l’Agence spatiale européenne et la fabrication de tubes micro-ondes de précision. Le Japon progresse à un 5.3% CAGR, porté par la production de transpondeurs de communication par satellite, les réseaux radars météorologiques et les systèmes électroniques de défense. Les États-Unis enregistrent un 4.8% CAGR, ancré par un financement massif de modernisation de la défense, l’expansion des constellations de satellites commerciaux et les programmes d’exploration spatiale de la NASA en espace profond. Le Brésil enregistre un 4.5% CAGR, soutenu par l’expansion nationale des communications par satellite, la mise à niveau des radars de surveillance aérienne et la modernisation de l’aérospatiale de défense. Le Royaume-Uni s’étend à un 3.6% CAGR, soutenu par des programmes militaires de communication par satellite, la fabrication de défense aérospatiale et des clusters de recherche radar.
Comment le marché des tubes à ondes voyageuses (TWT) se répartit-il par segment ?
Helix TWT 61.4%; Aérospatiale et Défense 47.8%; 52.4%militaire ; X Band 26.3% en 2026.
Quel type domine ?
Helix TWT détient 61.4% part en 2026.
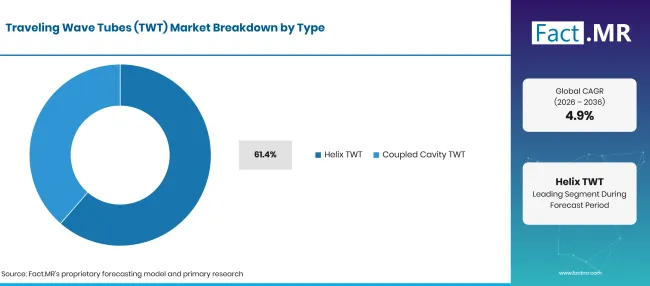
Traveling Wave Tubes Twt Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Helix TWT (segment principal) | 61.4% |
| Autres segments combinés (Couplée Cavity TWT) | 38.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Les tubes à onde hélice voyagent représentent plus de six dixièmes de la valeur totale du marché, servant de norme industrielle pour l’amplification micro-ondes large bande. Dans un TWT hélicoïdal, la structure à onde lente consiste en une hélice filaire qui ralentit l’onde électromagnétique RF pour égaler la vitesse du faisceau axial d’électrons, permettant une interaction large bande sur des largeurs de bande multi-octaves. Les transpondeurs de communication satellite et les pods de brouillage de guerre électronique dépendent fortement des tubes hélicoïdiques pour fonctionner simultanément sur plusieurs canaux de communication sans réaccordage mécanique. Parallèlement, les TWT à cavité couplée représentent la part restante de 38.6% , privilégiés dans les radars militaires pulsés à haute puissance, les accélérateurs de particules et la physique des hautes énergies où les puissances maximales dépassent des centaines de kilowatts. Les ingénieurs des systèmes satellites déploient des tubes hélicoïdiques pour soutenir les liaisons satellites spatiales à haut débit. Les primes de défense intègrent des tubes large bande à l’intérieur de pods de guerre électronique aéroportés pour brouiller les menaces radar. Les techniciens en communications installent ces amplificateurs dans des émetteurs micro-ondes à haute capacité pour le backhaul terrestre longue distance. Les sous-traitants de la défense spécifient également des tubes miniatures robustes à l’intérieur des systèmes d’armes guidades par radar pour le guidage par chercheur de missile terminal.
Qu’est-ce qui mène le segment Application ?
L’aérospatiale et la défense représentent 47.8% part en 2026.
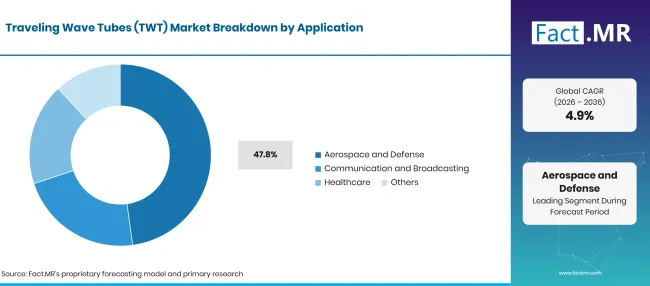
Traveling Wave Tubes Twt Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Aérospatiale et Défense (Segment de tête) | 47.8% |
| D’autres segments combinés | 52.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
L’aérospatiale et la défense représentent le segment d’application prééminent, représentant près de la moitié de la demande mondiale grâce à un déploiement étendu dans l’aviation militaire, les navires de combat naval, les véhicules d’exploration spatiale et les systèmes de missiles. Les avions de chasse reposent sur des émetteurs à tube à ondes mobiles pour piloter des radars d’interception aéroportés longue portée et des capteurs de cartographie au sol à ouverture synthétique capables de pénétrer la couverture nuageuse dense. La communication et la diffusion par satellite représentent la deuxième plus grande application, déployant des dizaines de milliers de TWTA qualifiés spatialement sur des satellites télévisés commerciaux direct-to-home (DTH) et des constellations de communication à large bande. Les réseaux commerciaux de contrôle aérien et la navigation radar maritime constituent des secteurs verticaux clés supplémentaires. Les intégrateurs de systèmes regroupent ces tubes dans des amplificateurs complets à tube à ondes voyageuses avec des alimentations dédiées à haute tension. Les laboratoires d’étalonnage radar utilisent des synthétiseurs de signal radar de précision pour évaluer la performance du bruit de phase. Les assembleurs d’équipements montent des sous-ensembles d’amplificateurs sur du matériel robuste du châssis de l’émetteur pour résister aux vibrations de choc naval. Les installations de surveillance intègrent également des réseaux de suivi radar haute fréquence pour la détection des menaces périmétriques. Les ingénieurs micro-ondes spécifient des matériaux d’enveloppe à vide en céramique pour garantir l’intégrité du vide sur toute la durée de vie opérationnelle orbitale. Les opérateurs de stations terrestres déploient des flux optiques satellites pour acheminer les signaux IF des hubs de traitement au sol vers les émetteurs d’antenne.
Quelle bande de fréquences détient la plus grande part de marché ?
La bande X détient 26.3% part en 2026.
| Bande de fréquences | Partager (2026) |
|---|---|
| X Band (segment principal) | 26.3% |
| Autres segments combinés (Ku, Ka, C, S, L Bands, Autres) | 73.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Les fréquences en bande X (8.0 GHz à 12.0 GHz) représentent le plus grand segment de bande unique de fréquence, commandant 26.3% de valeur totale sur le marché. Le radar militaire de contrôle de tir, le radar de navigation maritime, le suivi de défense terrestre et la télémétrie en espace lointain reposent sur la bande X grâce à son équilibre optimal entre une haute résolution angulaire des cibles et une atténuation minimale par la pluie. Parallèlement, la bande Ku (12.0 GHz à 18.0 GHz) et la bande Ka (26.5 GHz à 40.0 GHz) représentent les bandes de fréquence à la croissance la plus rapide, propulsées par des besoins croissants en bande passante dans les constellations de satellites à haut débit et la connectivité commerciale des avions en vol. Les tubes en bande L, S et C desservent les communications tactiques héritées, la surveillance aérienne et les transpondeurs satellites tropicaux nécessitant une forte résistance à la pluie.
Qu’est-ce qui accélère l’adoption sur le marché des tubes à onde mobile (TWT) et qu’est-ce qui la freine ?
L’expansion des communications par satellite commerciales, la modernisation des radars militaires de défense et les programmes d’exploration spatiale accélèrent la croissance du marché. La concurrence des amplificateurs de puissance en nitrure de gallium à semi-conducteurs (GaN) dans les bandes basses fréquences, les cycles de fabrication de tubes longs et la rareté de talents spécialisés en ingénierie des tubes à vide limitent l’accélération du marché.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Prolifération des constellations commerciales de satellites de communication LEO et GEO | +1.5% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Modernisation des systèmes de brouillage des radars aéroportés militaires et de la guerre électronique | +1.3% | Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
| Expansion des sondes scientifiques en espace profond nécessitant des liaisons descendantes en bande Ka à haute efficacité | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Dureté thermique et de rayonnement supérieure des tubes à vide par rapport aux dispositifs à semi-conducteurs dans l’espace | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Remplacement des émetteurs radar de surveillance navale hérités par des TWTA modernisés | +0.6% | Europe, Asie-Pacifique | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Fabrication additive de structures complexes à cavité couplée à ondes lentes, réduisant les coûts de fabrication | +1.4% | États-Unis, Europe de l’Ouest | À court terme (<= 2 ans) |
| Développement de TWT ultra-compacts à ondes millimétriques fonctionnant en bande Q et V | +1.2% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Techniques automatisées de dépôt de cathodes prolongeant la durée de vie des tubes à vide au-delà de 20 ans | +1.0% | Asie de l’Est, États-Unis | Moyen terme (2–4 ans) |
| TWTA certifiés spatialement en double bande permettant une reconfiguration dynamique de la fréquence orbitale en orbite | +0.7% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Concurrence croissante des amplificateurs de puissance GaN à semi-conducteurs inférieurs à 15 GHz et 100 watts | -1.4% | Mondial | À court terme (<= 2 ans) |
| Assemblage manuel de précision très laborieux et procédés de brasage à haute température | -1.1% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Réglementations internationales strictes sur le contrôle des exportations (ITAR) restreignant les ventes de défense transfrontalières | -0.9% | États-Unis, Europe | Moyen terme (2–4 ans) |
| Main-d’œuvre vieillissante sévèrement et pénurie d’ingénieurs en électronique à vide radiofréquence formés | -0.6% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Quels pays étendent le marché des tubes à ondes voyageuses (TWT) jusqu’en 2036 ?
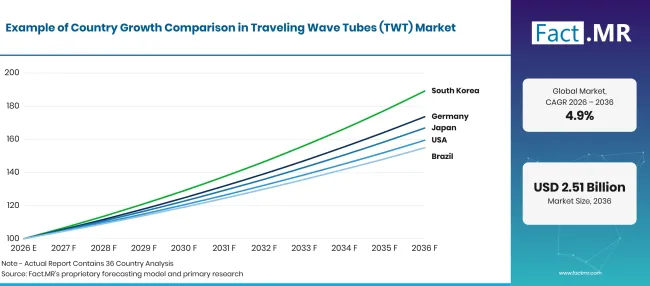
Traveling Wave Tubes Twt Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 5.7% |
| Japon | 5.3% |
| USA | 4.8% |
| Brésil | 4.5% |
| Royaume-Uni | 3.6% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Qu’est-ce qui soutient le leadership en ingénierie en Allemagne ?
5.7% CAGR, propulsé par la modernisation du radar aérospatial de défense, l’intégration des charges utiles de l’Agence spatiale européenne et la fabrication de tubes micro-ondes de précision.
L’écosystème spatial et radar allemand combine capacité opérationnelle et recherche avancée en communications. Le DLR rapporte que le système militaire de reconnaissance radar de la SARah comprend trois satellites et que son Centre allemand des opérations spatiales exploite des satellites militaires allemands. Le DLR identifie également les communications par satellite comme essentielles lorsque l’infrastructure terrestre est absente ou endommagée [6]. Cette base installée et cette capacité de recherche soutiennent la demande continue de composants micro-ondes à haute fiabilité utilisés dans les charges utiles radar et satellites.
Quelles opportunités se créent à travers le Brésil ?
4.5% CAGR, soutenue par l’expansion nationale des communications par satellite, la mise à niveau des radars de surveillance aérienne et la modernisation de l’aérospatiale de la défense.
La surveillance actuelle du marché des satellites au Brésil inclut un tableau de bord public d’Anatel qui suit les satellites brésiliens et étrangers en exploitation commerciale par bande radiofréquence, opérateur et position orbitale. Anatel définit un satellite brésilien comme un satellite utilisant des ressources orbitales et spectrales notifiées ou attribuées par le Brésil et contrôlées depuis une station installée dans le pays [7]. Ce cadre réglementaire et opérationnel actif soutient la demande continue d’équipements au sol satellitaires et de composants RF haute fréquence.
Pourquoi les États-Unis maintiennent-ils une valorisation commerciale importante ?
4.8% CAGR, portée par un financement massif de la modernisation de la défense, l’expansion des constellations de satellites commerciaux et les programmes d’exploration spatiale de la NASA en profondeur.
Les États-Unis maintiennent une grande base opérationnelle pour les communications en espace lointain. Le Deep Space Network de la NASA utilise trois complexes espacés globalement pour une couverture continue ; chaque complexe comprend une antenne de 70mètres, une antenne de 26mètres, et plusieurs antennes de 34mètres capables de suivre des engins spatiaux à des dizaines de milliards de miles de la Terre [8]. Cette infrastructure répond à la demande de chaînes de transmission et de réception à haute fiabilité en bandes X et Ka à travers les programmes spatiaux gouvernementaux et commerciaux.
Comment le Royaume-Uni modernise-t-il les télécommunications de défense et spatiales ?
3.6% CAGR, soutenue par des programmes de communications par satellite militaire, la fabrication de défense aérospatiale et des clusters de recherche radar.
Le programme 6 SKYNET du Royaume-Uni est sa plus grande initiative spatiale nationale. Le ministère de la Défense rapporte que SKYNET 6A est conçu pour fournir des communications sécurisées pendant au moins 15 ans et que le projet soutient directement 550 emplois hautement qualifiés ; le programme plus large utilise des charges utiles en bande X et militaire en bande Ka pour des communications mondiales résilientes [9]. Le programme soutient donc la demande à long terme d’amplification micro-ondes qualifiée pour l’espace, d’électronique des charges utiles et d’infrastructures terrestres.
Pourquoi le Japon conserve-t-il une élite technologique et manufacturière ?
5.3% CAGR, ancrée par une fabrication de dispositifs électroniques à vide de classe mondiale, la production de transpondeurs satellites et des systèmes électroniques de défense.
Le Japon continue d’exploiter une vaste infrastructure d’observation de la Terre et de données satellitaires. En 2025, la JAXA a publié des mises à jour opérationnelles couvrant ALOS-2, ALOS-4, GCOM-W, GOSAT-GW, EarthCARE et d’autres missions, tandis que son G-Portal permet d’accéder aux données de 15 satellites et produits 751 [10]. Ce portefeuille actif de missions soutient les besoins continus en communications spatiales fiables, des charges utiles radar et des composants RF haute fréquence.
Qui dirige le marché des tubes à ondes voyageuses (TWT) ?
Le groupe Thales détient la part de marché mondiale leader à 12.4% en 2026 grâce à sa division spécialisée Thales Electron Devices (TED), exploitant des installations de fabrication avancée en France et en Allemagne qui fournissent des TWTA de premier plan qualifiés pour l’espace aux opérateurs de satellites commerciaux et aux forces militaires du monde entier. L3Harris Technologies est le titan américain de premier plan dans l’électronique à vide militaire, fabriquant des tubes à cavité et hélice couplés à haute puissance pour radar embarqué, contre-mesures électroniques et systèmes de défense navale. Teledyne e2v et Communications and Power Industries (CPI) représentent des fabricants d’élite de tubes à vide transatlantiques, fournissant des catalogues étendus de tubes à ondes voyageuses spatiales, aéroportées et terrestres pour radars voyageurs.
TMD Technologies Ltd. (une filiale de CPI) est spécialisée dans les TWT miniatures robustes, les alimentations haute tension et les modules de puissance micro-ondes (MPM) adaptés aux applications radar et missiles aéroportés compacts. NEC Corporation et Mitsubishi Electric Corporation fournissent une ingénierie japonaise de classe mondiale, fabriquant des TWTA ultra-fiables qualifiés pour l’espace déployés largement sur les réseaux de communication satellitaire asiatiques et internationaux. Toshiba Corporation et L3 Narda-MITEQ fournissent des composants d’amplification micro-ondes haute performance, des tubes émetteurs radar et des équipements de station terrestre satellite. Qorvo Inc. fournit des composants micro-ondes spécialisés et des systèmes d’amplification hybrides reliant l’électronique à semi-conducteurs et à vide entre applications de défense à haute fréquence.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Thales Group ; L3Harris Technologies; Teledyne e2v ; Communications and Power Industries (CPI) ; TMD Technologies; NEC Corporation; Mitsubishi Electric Corporation; Toshiba Corporation; L3 Narda-MITEQ ; et Qorvo Inc.
- Groupe de Thales
- L3Harris Technologies
- Teledyne e2c
- Communications et Power Industries (CPI)
- TMD Technologies
- NEC Corporation
- Mitsubishi Electric Corporation
- Toshiba Corporation
- L3 Narda-MITEQ
- Qorvo Inc.
Bibliographie
- [1] Commission fédérale des communications. (août 82025). Accélération du traitement initial des demandes de satellites et de stations terrestres ; Innovation spatiale : deuxième rapport et ordre (FCC 25-48).
- [2] Département d’État des États-Unis. (janvier 202025 ). Ventes d’armes américaines et commerce de la défense.
- [3] Administration nationale de l’aéronautique et de l’espace. (2025). Réseau de l’espace profond.
- [4] Agence spatiale européenne. (2025, avril 16). Un atelier organisé par l’ESA fait avancer le leadership technologique pour les charges utiles télécoms.
- [5] Commission fédérale des communications. (2025, juillet 17). Accélération du traitement initial des demandes de satellites et de stations terrestres ainsi que du deuxième rapport et ordre de Space Innovation [Fiche d’information].
- [6] Centre aérospatial allemand. (2025). SARah (système de reconnaissance radar basé sur satellite).
- [7] Agência Nacional de Telecomunicações. (2026). Espectro e órbita [tableau de bord des données].
- [8] Administration nationale de l’aéronautique et de l’espace. (2025). Réseau de l’espace profond.
- [9] Ministère britannique de la Défense. (2025, mars 7). Le satellite militaire SKYNET 6A passe la phase initiale des tests.
- [10] Agence japonaise d’exploration aérospatiale. (2025). Mises à jour sur Terre : 2025.
Ce rapport répond
- Comment le marché mondial des tubes à ondes voyageuses (TWT) passe-t-il de USD 1.6 milliards en 2026 à USD 2.5 milliards d’ici 2036 ?
- Quelles innovations technologiques dans les tiges de support diamant CVD et les cathodes scandate prolongent la durée de vie des tubes à vide au-delà de 150,000 heures ?
- Pourquoi les tubes à onde hélicoïde transportant-ils 61.4% du chiffre d’affaires total du marché en 2026 ?
- Comment les amplificateurs à tube à ondes voyageuses qualifiés pour l’espace maintiennent-ils une supériorité de performance par rapport aux amplificateurs GaN à semi-conducteurs dans l’exploration de l’espace profond ?
- Quels facteurs permettent à l’Allemagne d’atteindre un 5.7% CAGR dans les secteurs européens de la défense et de l’espace ?
- Comment les forces de défense militaire modernisent-elles les émetteurs radar navals et aéroportés hérités avec des TWTA avancés ?
- Quel rôle jouent les TWTA multibandes pour permettre une reconfiguration flexible des fréquences en orbite à travers les satellites de communication commerciaux ?
Que couvre le marché des tubes à onde mobile (TWT) ?
Le marché concerne les expéditions commerciales de tubes à onde voyageurs hélices et à cavité couplée utilisés pour l’amplification radiofréquence haute puissance dans les systèmes spatiaux, militaires, scientifiques et commerciaux. La demande est évaluée dans les domaines aérospatial et de défense, des communications et de la radiodiffusion, de la santé et d’autres applications qualifiées.
Les revenus sont suivis par type de tube, application, bande de fréquences de fonctionnement, groupe d’utilisateurs finaux et les sept régions incluses dans la prévision.
Qu’est-ce qui est inclus dans le périmètre ?
Les tubes à ondes voyageuses qualifiés pour l’espace, aéroportés, navires, terrestres et de laboratoire, vendus comme dispositifs autonomes ou comme composant à lampes d’un amplificateur intégré sont inclus. Les conceptions hélices et à cavités couplées sur les bandes X, L, S, C, Ku, Ka et autres sont comptabilisées.
Les expéditions commerciales de charges utiles satellites, stations terrestres, radars militaires, guerre électronique, radiodiffusion, équipements de santé et recherche scientifique sont incluses au premier point de vente facturé.
Qu’est-ce qui est exclu de la portée ?
Les Klystrons, magnétrons, gyrotrons, amplificateurs à champ croisé, amplificateurs RF à semi-conducteurs et composants micro-ondes passifs sont exclus. Les conditionneurs électroniques de puissance, les alimentations haute tension, le matériel de refroidissement, les antennes et les systèmes radar ou satellites complets ne sont pas comptabilisés à moins que leur valeur ne soit indissociable de l’assemblage TWT facturé.
Les services de réparation uniquement, le re-chauffage de cathodes, la revente de tubes usagés, de prototypes internes et de dispositifs de recherche non commerciaux sont hors des limites de revenus du marché.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
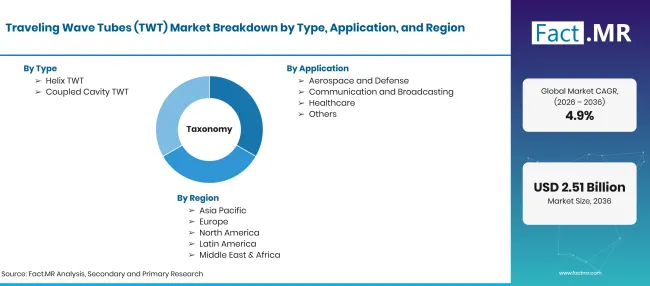
Traveling Wave Tubes Twt Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Fabrication et expédition commerciale de tubes à ondes voyageuses (TWT), y compris les tubes à micro-ondes à hélice et à cavité couplée, utilisés pour l’amplification RF haute puissance dans les systèmes spatiaux, militaires et commerciaux. |
| Type | TWT hélice ; TWT à cavité couplée |
| Application | Aérospatiale et Défense ; Communication et Radiodiffusion ; Santé ; Autres |
| Bande de fréquences | Bande X ; Bande L ; Bande S ; Bande C ; Bande Ku ; Bande Ka ; Autres |
| Utilisateur final | Militaire ; Commercial ; Recherche scientifique |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Groupe Thales ; L3Harris Technologies; Teledyne e2v ; Communications et Power Industries (CPI) ; TMD Technologies; NEC Corporation; Mitsubishi Electric Corporation; Toshiba Corporation; L3 Narda-MITEQ ; Qorvo Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Des entretiens principaux avec des ingénieurs de charges utiles satellites, des officiers d’approvisionnement radar militaire et des métallurgistes de la fabrication de tubes à vide, combinés avec des audits budgétaires de la défense. |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Helix TWT
- TWT à cavité couplée
-
Par application
- Aérospatiale et Défense
- Communication et diffusion
- Soins de santé
- Autres
-
Par bande de fréquence
- X Band
- L Band
- S Band
- Groupe C
- Ku Band
- Ka Band
- Autres
-
Par utilisateur final
- Militaire
- Commercial
- Recherche scientifique
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la valeur projetée du marché des tubes à ondes voyageuses (TWT) d’ici 2036 ?
Quel type de produit représente la plus grande part de revenus du marché ?
Quelle est l’application principale qui pousse l’adoption du tube à onde voyageante ?
Quel pays devrait connaître le taux de croissance le plus élevé durant la période de prévision ?
Qui sont les principaux fabricants sur le marché mondial des tubes à onde mobile ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF