- Market Value (2025): USD 44.9 Mn
- Estimated Value (2026): USD 46.1 Mn
- Forecast Value (2036): USD 59.9 Mn
- CAGR (2026-2036): 2.7%
Quelle est la valeur prévue du marché de la Vindésine d’ici 2036 ?
USD 46.1 millions en 2026 pour USD 59.9 millions d’ici 2036 à 2.7% CAGR.
- Fact.MR estime le marché de la vindésine à USD 44.9 millions pour 2025, une base presque entièrement fondée sur l’oncologie hospitalière en Europe et au Japon.
- La valeur passera de USD 46.1 millions en 2026 à USD 59.9 millions d’ici 2036, à mesure que les titulaires de licence rétabliront des livraisons régulières et que des protocoles spécialisés conserveront une place pour le médicament.
- Un 2.7% CAGR reflète un produit mature, à faible volume, dont la croissance provient de la récupération de l’approvisionnement et de doses préparées en pharmacie, et non de nouvelles indications.
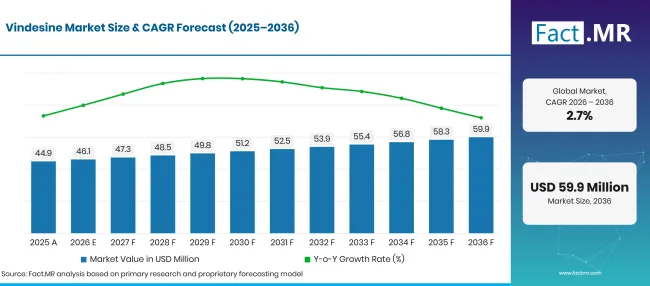
Vindesine Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 44.9 |
| 2026 | Estimation | 46.1 |
| 2036 | Prévisions | 59.9 |
| CAGR 2026 à 2036 | Période de prévision | 2.7% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de la Vindesine ?
Entre 2026 et 2036, le marché ajoutera USD 13.8 millions de nouveaux morceaux, principalement grâce à des pharmacies hospitalières desservant les unités de leucémie, lymphome et cancer thoracique.
- Moteurs de la demande sur le marché
- Les règles de manipulation sécuritaire introduisent la vindésine dans des formats préparés par la pharmacie. Les directives du NHS Specialist Pharmacy Service, publiées le 13juin 2025, couvrent la vincristine, la vinblastine, la vindésine et la vinorelbine et exigent que les produits sortent de la pharmacie prêts à être administrés, dans un minibag de 50 mL pour adultes et adolescents [1].
- Le Japon conserve un rôle large et étiqueté pour ce médicament. L’inscription actuelle de Fildesine, révisée en septembre 2026, indique la leucémie aiguë, le lymphome malin, le cancer du poumon et le cancer de l’œsophage comme indications [2].
- La rétablissement de l’approvisionnement permet de réduire les volumes dispensés. Nichi-Iko a annoncé la reprise des expéditions de Fildesin en juin 2026 après une suspension débutée en octobre 2024 [3].
- La prescription uniquement hospitalière se concentre à l’achat dans des centres spécialisés. En France, Eldisine est limitée à la prescription hospitalière par des spécialistes en oncologie, hématologie ou cancer, ce qui relie la demande aux décisions de formulaire dans ces unités [4].
- Segments clés analysés
- Par type de produit : La solution conservera 58.4% part en 2026, puisque les pharmacies délivrent désormais de la vindésine en perfusion prête à être administrée.
- Par application : Cancer Treatment prendra en compte 68.2% valeur de 2026, compte tenu de l’utilisation indiquée du médicament dans la leucémie, le lymphome et les tumeurs thoraciques.
- Par canal de distribution : Les hôpitaux prendront 45.8% en 2026 car les pharmacies en hospitalisation contrôlent la préparation et le stockage des produits cytotoxiques.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La Vindesine restera un médicament hospitalier de niche, et ses revenus suivront la fiabilité avec laquelle les quelques titulaires de licence peuvent expédier les produits. Les écarts d’approvisionnement de 2024 à 2026 en Europe et au Japon ont montré qu’un problème de processus API peut vider les rayons dans plusieurs pays à la fois. Les entreprises qui obtiennent une seconde voie API qualifiée et maintiennent les labels à jour conserveront leur place dans le formulaire jusqu’en 2036. »
- Implications stratégiques
- Les fabricants devraient qualifier un processus API de secours et déposer la variation rapidement, puisqu’un processus échoué a déjà supprimé le produit dans toute l’UE.
- Les pharmacies hospitalières devraient intégrer la vindésine dans les protocoles de préparation des mini-sacs et stocker des alternatives mentionnées dans les directives nationales sur la pénurie.
- Les distributeurs devraient organiser des plans d’allocation pour les cytotoxiques réservés aux hôpitaux et garder les dossiers de la chaîne froide et de ségrégation prêts pour audit.
- Les investisseurs devraient évaluer les titulaires de licence pour la fiabilité de l’approvisionnement et l’entretien des étiquettes, car le potentiel de croissance volumineux sur un marché 2.7% est limité.
Le Japon croîtra à 3.5%, le rythme le plus rapide dans la comparaison, aidé par la restauration des expéditions nationales et un large ensemble d’indications indiquées. Le Brésil suit en 3.1% alors que le système de santé publique organise l’accès aux médicaments oncologiques via un programme dédié. L’Allemagne suit le rythme mondial à 2.7%, la demande étant liée à la reprise de l’offre de l’UE. Les États-Unis accusent un retard 2.3% car la vindésine ne dispose pas de produit approuvé par la FDA à ce niveau, laissant la recherche et l’usage en accès spécial. Le Royaume-Uni ferme l’ensemble à 1.9%, où des contrôles stricts des alcaloïdes de vinca et des alternatives établies limitent les nouvelles utilisations.
Comment le marché Vindesine se répartit-il par segment ?
La solution mènera le type de produit à 58.4%; Le traitement du cancer dirigera l’application à 68.2%; Les hôpitaux tiendront le canal de distribution à 45.8% en 2026.
Quel type de produit mène ?
La solution détient 58.4% des ventes de 2026.
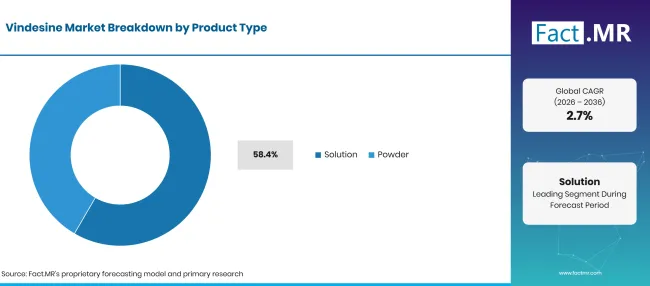
Vindesine Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Solution (segment principal) | 58.4% |
| D’autres segments combinés | 41.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les équipes de pharmacie reconstituent le flacon lyophilisé et délivrent une infusion diluée, de sorte que la majeure partie de la valeur est capturée sous forme de solution prête à administrer. Les directives britanniques exigent que les alcaloïdes de Vinca atteignent le service dans un mini-sachet de 0.9% de chlorure de sodium ou de 5%de glucose, étiqueté uniquement pour usage intraveineux, afin que les infirmières ne les diluent pas davantage [1]. Les unités aseptiques qui assurent des services de préparation stérile assurent la majeure partie de ce travail. La poudre reste le format dans lequel les titulaires de licence expédient le médicament. La présentation française Eldisine est un flacon en verre unique contenant 5 mg de poudre [4]. La poudre offre une durée de conservation plus longue et un transport plus simple, mais ajoute une étape de reconstitution à l’intérieur des isolateurs de confinement ou des armoires de sécurité avant utilisation.
Qu’est-ce qui soutient le traitement du cancer dans l’application ?
Le traitement du cancer représente 68.2% des revenus de 2026.
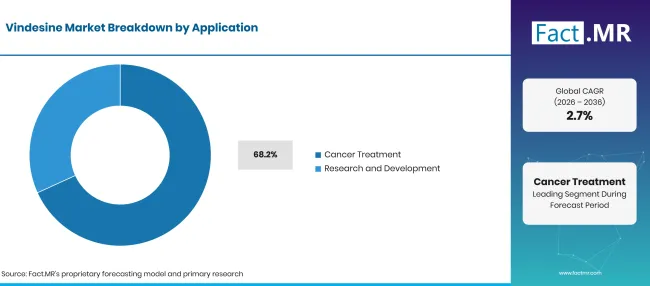
Vindesine Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Traitement du cancer (Segment principal) | 68.2% |
| D’autres segments combinés | 31.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les cliniciens utilisent la vindésine dans des schémas combinés pour la leucémie lymphoblastique aiguë rechutée, le lymphome réfractaire et certains protocoles de cancer du poumon non à petites cellules. Sa place est souvent de remplacer ou de suivre la vincristine, et elle partage les lignes budgétaires oncologiques qui financent également les agents de chimiothérapie cytotoxiques . Lorsque le produit n’est pas disponible, les changements de schéma sont immédiats : l’EMA note qu’aucun autre médicament contenant de la vindésine n’est disponible dans l’UE [5]. La recherche et le développement couvre le sulfate de vindésine de qualité laboratoire utilisé dans les études de liaison à la tubuline, les modèles de résistance aux médicaments et le dépistage combiné. Les acheteurs ici sont des groupes académiques et des équipes de recherche pharmaceutique, et les commandes sont petites et irrégulières. Ce canal reste stable en période de pénurie car les matériaux de recherche proviennent de fournisseurs différents des fioles cliniques. La demande des spécialistes de formulation étudiant la stabilité, la dégradation et les nouveaux formulaires de livraison ajoute une base de commandes petite mais répétée.
Comment le canal de distribution façonne-t-il la demande ?
Les hôpitaux représentent 45.8% de la valeur de 2026.
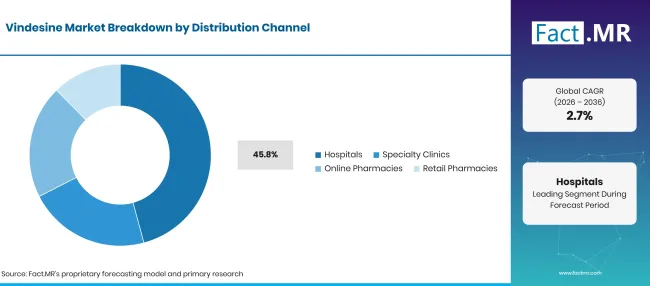
Vindesine Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 45.8% |
| D’autres segments combinés | 54.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les pharmacies en hospitalisation achètent, stockent et préparent des médicaments cytotoxiques selon un processus contrôlé, ce qui permet aux achats de vindésine à l’intérieur de l’hôpital. Les pharmaciens enregistrent également chaque dose préparée, vérifient l’étiquette de la route et ne la diffusent qu’au personnel formé, ce qui augmente le coût mais protège le canal de la concurrence extérieure. Le traitement est généralement suivi parallèlement à d’autres agents, comme ceux de la classe doxorubicine dans les protocoles de lymphome et de leucémie. Les cliniques spécialisées desservent les patients oncologiques de jour et utilisent les mêmes doses préparées. Les pharmacies en ligne et de détail jouent un rôle mineur car le produit est limité aux prescriptions hospitalières sur plusieurs marchés, y compris la France [4]. Leur volume est principalement lié aux commandes de recherche et au routage des remboursements.
Qu’est-ce qui accélère l’adoption du marché Vindesine, et qu’est-ce qui le freine ?
L’utilisation régulière dans les schémas de leucémie et de lymphome, les perfusions préparées en pharmacie et les expéditions restaurées au Japon soutiennent la demande. La fragilité de l’offre la freine : l’EMA rapporte que le fabricant de substances actives ne peut pas produire de nouveaux lots avec le procédé actuel, ce qui a affecté tous les États membres de l’UE où l’Eldisine est vendue [5]. Les coûts de manipulation des cytotoxiques et les alternatives établies ajoutent de nouvelles limites, et plusieurs grands marchés ne disposent d’aucun produit approuvé.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Utilisation continue dans les schémas de leucémie rechute et de lymphome réfractaire | +0.9% | Mondial | À court terme (<= 2 ans) |
| Passage aux perfusions prêtes à administrer préparées en pharmacie | +0.7% | Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Expéditions de produits restaurés après interruptions d’approvisionnement | +0.5% | Asie de l’Est, Europe de l’Ouest | À court terme (<= 2 ans) |
| Demande en laboratoire dans la recherche sur les alcaloïdes vinca et la résistance | +0.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Qualification d’une seconde voie de fabrication d’API | +0.6% | Europe de l’Ouest | Moyen terme (2-4 ans) |
| Un accès élargi grâce à des programmes publics d’oncologie | +0.5% | Amérique Latine | Moyen terme (2-4 ans) |
| Présentations préremplies ou prêtes à l’emploi pour les pharmacies | +0.4% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
| Fourniture aux laboratoires de recherche et de formulation | +0.2% | Amérique du Nord, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Défaillances de processus API et suspensions d’expéditions | -0.5% | Mondial | À court terme (<= 2 ans) |
| Coûts de préparation et de manipulation des cytotoxiques | -0.3% | Mondial | À court terme (<= 2 ans) |
| Remplacement par la vincristine et des régimes plus récents | -0.2% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Aucun produit approuvé sur plusieurs grands marchés | -0.2% | Amérique du Nord, Amérique latine | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels pays étendent le marché de la Vindésine jusqu’en 2036 ?
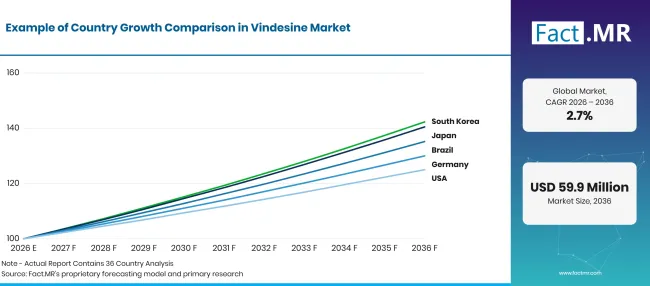
Vindesine Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Japon | 3.5% |
| Brésil | 3.1% |
| Allemagne | 2.7% |
| États-Unis | 2.3% |
| Royaume-Uni | 1.9% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qu’est-ce qui soutient l’adoption par le Japon ?
3.5% CAGR, facilité par la restauration de l’approvisionnement domestique et une étiquette à quatre indications.
Le fardeau du cancer au Japon offre à la vindésine une base clinique stable. Les projections publiées en mars 2026 situent les nouveaux cas de cancer en 2025 à environ 1,023,100 et les décès par cancer à environ 395,500 [6]. La fildésine présente des indications dans la leucémie aiguë, le lymphome malin, le cancer du poumon et le cancer de l’œsophage, avec une révision de l’étiquette en septembre 2026 [2]. La reprise des expéditions depuis juin 2026 permet aux hôpitaux de renvoyer les patients selon des protocoles établis [3].
Comment le Brésil développe-t-il la demande ?
3.1% CAGR, à mesure que les achats publics en oncologie deviennent plus organisés.
Le ministère brésilien de la Santé a commencé à piloter son programme de médecine oncologique AF-Onco dans 13 services de santé en octobre 2026. Le programme couvre 23 médicaments et 25 nouvelles indications thérapeutiques, touche environ 111,000 patients et comporte un budget annuel estimé à 2.1 milliards de R$ [7]. L’Institut National du Cancer a également mis à jour ses estimations d’incidence pour le trienn 2026-2028 [8]. L’achat public structuré offre aux cytotoxiques âgés une voie plus claire vers les hôpitaux SUS.
Qu’est-ce qui soutient la croissance de l’Allemagne ?
2.7% CAGR, reflète la récupération des approvisionnements dans l’UE et l’utilisation des hôpitaux spécialisés.
Le cancer a causé environ 228,800 décès en Allemagne en 2025, la deuxième cause de décès la plus fréquente [9]. Le cancer du poumon seul a expliqué 45,168 de ces décès [10], et les unités thoraciques et hématologiques sont là où sont utilisés les schémas de vindéine. STADA Arzneimittel AG fabrique Eldisine à Bad Vilbel, donc un approvisionnement rétabli dans l’UE parviendra en premier aux hôpitaux allemands. STADAPHARM GmbH détient la licence allemande, et les pharmacies des hôpitaux universitaires restent les principaux acheteurs.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
2.3% CAGR, motivée principalement par la recherche et l’utilisation en accès spécial.
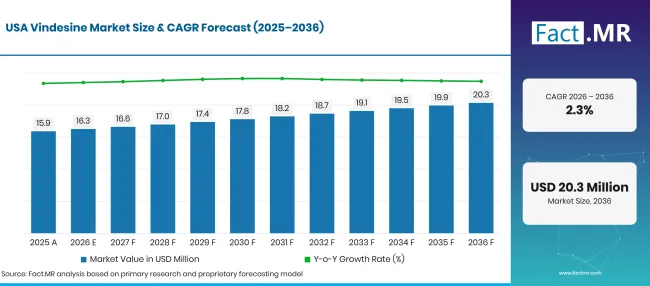
Vindesine Market Forecast Usa | Source: Fact.MR
Le National Cancer Institute a estimé 2,041,910 nouveaux cas de cancer et 618,120 décès par cancer aux États-Unis pour 2025 [11]. La vindésine ne possède pas de produit fini approuvé par la FDA, donc son usage clinique passe par les importations pour les patients nommés et les protocoles d’investigation. Les laboratoires de recherche étudiant les liants de tubuline et la résistance aux schémas de cytarabine et de daunorubicine ajoutent une demande de laboratoire stable.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
1.9% CAGR, soumis à des contrôles stricts des alcaloïdes de Vinca et à des alternatives établies.
NHS England a rapporté que 80.5% des patients suspectés de cancer ont reçu un diagnostic ou ont vu le cancer écarté en moins de 28 jours en février 2026, un record pour ce service [12]. Un diagnostic plus rapide permet de recevoir plus de patients plus rapidement, mais les équipes oncologiques britanniques préfèrent principalement la vincristine et les agents plus récents. L’utilisation de vindésine se limite aux lymphomes spécialisés et aux environnements de récupération de grands lymphomes à cellules B diffuses selon les règles de traitement SPS [1].
Qui dirige le marché Vindesine ?
La concurrence se divise en deux niveaux. Les titulaires de licences pour doses finies forment les premiers : STADA Arzneimittel AG fabrique Eldisine pour l’Europe, STADAPHARM GmbH détenant la licence allemande et EG Labo la française, tandis qu’Aspen Pharmacare sponsorise le produit en Australie.
Nichi-Iko Pharmaceutical dessert le Japon avec de la Fildesine et a annoncé la reprise des expéditions en juin 2026 après une longue suspension [3]. Ces entreprises se disputent la couverture des licences, l’entretien des étiquettes et la capacité à faire circuler les flacons. Le deuxième niveau est l’approvisionnement en API, où Minakem liste la vindésine parmi ses substances anticancéreuses à haute puissance fabriquées en Belge. Ce niveau est mince, et l’EMA a lié la pénurie de l’UE à un fabricant d’API qui ne peut pas produire de nouveaux lots dans son processus actuel [5]. Comme les deux niveaux dépendent de si peu de sites, les acheteurs jugent les fournisseurs sur la fiabilité avant le prix. Jusqu’en 2036, les détenteurs qui qualifient les routes alternatives des API et tiennent la documentation à jour conserveront leur place dans le formulaire.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché de la Vindésine incluent STADA Arzneimittel AG, STADAPHARM GmbH, EG Labo, Nichi-Iko Pharmaceutical, Aspen Pharmacare et Minakem.
- STADA Arzneimittel AG
- STADAPHARM GmbH
- EG Labo
- Nichi-Iko Pharmaceutical
- Aspen Pharmacare
- Minakem
Bibliographie
- [1] Service de pharmacie spécialisé du NHS. (2025, juin 13). Prévention des dommages causés par une mauvaise administration d’alcaloïdes de Vinca.
- [2] Agence des Produits Pharmaceutiques et Dispositifs Médicaux. (septembre 2026). 注射用フィルデシン1mg/注射用フィルデシン3mg.
- [3] Nichi-Iko Pharmaceutical Co., Ltd. (septembre 292026). 注射用フィルデシン3mg.
- [4] Agence nationale de sécurité du médicament et des produits de santé. (2026, septembre 29). ELDISINE 5 mg, poudre pour solution injectable.
- [5] Agence européenne des médicaments. (2025, novembre 3). Eldisine : pénurie d’approvisionnement.
- [6] Fondation pour la promotion de la recherche sur le cancer. (mars 2026). Statistiques sur le cancer au Japon 2026.
- [7] Ministério da Saúde. (2026, octobre 2). Ministério da Santé inicia no Icesp, à São Paulo, projet-piloto pour ampliar accès à médicaments contre o cancer no SUS.
- [8] Instituto Nacional de Cáncer. (2026, février 5). Estimativa.
- [9] Statistisches Bundesamt. (2026, octobre 9). Todesursachen 2025 : Weniger Verstorbene aufgrund von Herz-Kreislauf-Erkrankungen.
- [10] Statistisches Bundesamt. (2026, octobre 9). Häufigste Todesfälle durch Krebs.
- [11] Institut national du cancer. (2025, mai 7). Statistiques sur le cancer.
- [12] NHS England. (avril 2026). Mars a été le mois le plus chargé jamais enregistré pour les urgences en raison de l’épidémie de méningite.
Ce rapport répond
- Quelle sera la valeur des revenus de vindesine en 2026 et 2036, et quel rythme relie les deux ?
- Pourquoi les solutions préparées en pharmacie gagnent-elles plus de valeur que les fioles en poudre qui sortent de l’usine ?
- Quels cancers et quels traitements maintiennent la vindésine en usage clinique malgré le statut de médicament plus ancien ?
- En quoi le Japon, le Brésil, l’Allemagne, les États-Unis et le Royaume-Uni diffèrent-ils en termes de croissance et d’accès ?
- Quels titulaires de licence et créateurs d’API gardent le produit disponible, et où l’approvisionnement est-il le plus faible ?
- Que signifient les récentes interruptions d’approvisionnement dans l’UE et le Japon pour les acheteurs jusqu’en 2036 ?
Que couvre le Vindesine Market ?
Cette étude évalue le sulfate de vindésine vendu comme médicaments finis et comme matériau de qualité scientifique. Les produits finis sont des fioles lyophilisées telles que l’Eldisine et la Fildesine, que les pharmacies hospitalières reconstituent et diluent avant utilisation.
La valeur est comptabilisée au point de vente aux hôpitaux, cliniques, pharmacies et acheteurs de recherche. Les doses préparées en pharmacie sont comptabilisées dans le segment Solution, ce qui reflète ainsi la manière dont le médicament atteint les patients et non seulement la manière dont il sort de l’usine.
Qu’est-ce qui est inclus dans le périmètre ?
Fioles en poudre de sulfate de vindésine terminées et solutions prêtes à administrer délivrées pour une utilisation intraveineuse.
API de sulfate de vindésine vendue aux détenteurs de licence et aux formulateurs.
Vindésine de qualité recherche achetée par des laboratoires académiques et industriels.
Ventes via des hôpitaux, cliniques spécialisées, pharmacies en ligne et pharmacies de détail dans les sept régions.
Qu’est-ce qui est exclu de la portée ?
D’autres alcaloïdes de la vinca comme la vincristine, la vinblastine et la vinorelbine, sont même remplacés par la vindésine dans un traitement.
Les régimes combinés sont vendus en pack, sauf pour la composante vindésine elle-même.
Services de préparation pharmaceutique, équipements, dispositifs de transfert fermé et consommables utilisés lors de la préparation.
Les frais de traitement hospitalier, le temps d’infirmière et autres frais liés à la chimiothérapie.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
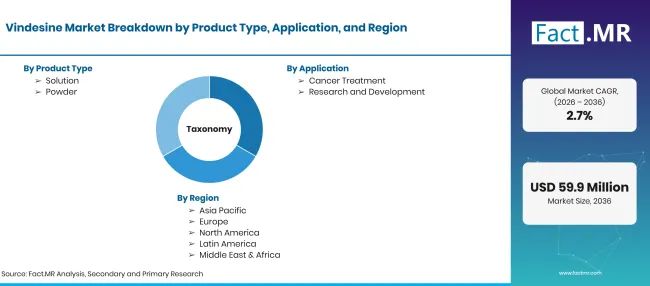
Vindesine Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Revenus provenant de produits finis au sulfate de vindésine et de matériaux de qualité recherche utilisés dans le traitement du cancer et la recherche pharmaceutique. |
| Type de produit | Solution ; Poudre |
| Application | Traitement du cancer ; Recherche et développement |
| Canal de distribution | Hôpitaux ; Cliniques spécialisées ; Pharmacies en ligne ; Pharmacies de détail |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | le Japon ; le Brésil ; Allemagne; États-Unis; Royaume-Uni |
| Entreprises profilées | STADA Arzneimittel AG; STADAPHARM GmbH; EG Labo ; Nichi-Iko Pharmaceutical ; Aspen Pharmacare ; Minakem |
| Période de prévision | 2026 à 2036 |
| Approche | Enregistrements de produits et statut d’approvisionnement par pays, combinés aux usages hospitaliers en oncologie et à la préparation pharmaceutique. |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Solution
- Poudre
-
Par application
- Traitement du cancer
- Recherche et développement
-
Par canal de distribution
- Hôpitaux
- Cliniques spécialisées
- Pharmacies en ligne
- Pharmacies de détail
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de la vindésine en 2026 ?
Quel taux de croissance le marché de la vindésine enregistrera-t-il ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quel canal de distribution mène ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF