- Market Value (2025): USD 2.01 Bn
- Estimated Value (2026): USD 2.32 Bn
- Forecast Value (2036): USD 9.77 Bn
- CAGR (2026-2036): 15.5%
自動車ステレオカメラ市場の2036年までの価値予測はいくらですか?
Fact.MR 2026年には USD 2.3 億人、2036年には USD 9.8 億人になると予測されており、これは 15.5% CAGRを示しています。
- 2025年の市場価値は USD 2.01 億 でした。
- 収益は2026年の USD 2.32 億 から2036年には USD 9.77 億 に増加すると予測されています。
- 15.5%予測CAGRは、選択された車両支援アーキテクチャにおけるステレオ深度センシングの役割と、知覚処理による追加の価値を反映しています。
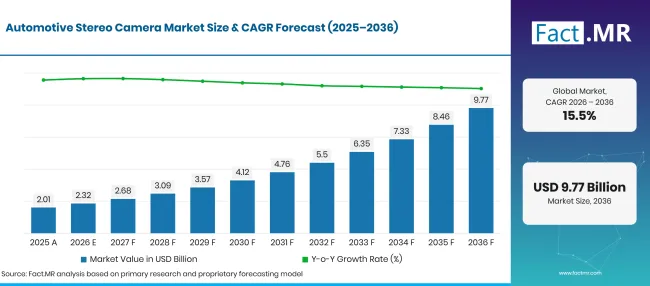
Automotive Stereo Camera Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 2.01 |
| 2026 | 推定 | 2.32 |
| 2036 | 予報 | 9.77 |
| CAGR 2026年から2036年まで | 予測期間 | 15.5% |
出典: Fact.MRの分析。2026年10月23日 更新
自動車用ステレオカメラ市場の成長を背景にした決定的な数字は何ですか?
この予測は、2026年から2036年の間に年間収入 USD 7.5 億ドルの増加を示しています。乗用車が2026年の需要の 68.2% を占め、 OEM 調達は 84.1%を占めています。
- 市場の需要要因
- 自動車メーカーは、物体の形状や道路の形状と組み合わせて解釈可能な距離情報を必要としています。アステモのステレオカメラポートフォリオは、左右の画像処理と物体や不均一な路面の認識を通じてこの組み合わせを示しています。[1]前方カメラセンサーシステムを比較する購入者にとって、ステレオの価値は車両の制御ソフトウェアで利用可能な追加の奥行き情報にあります。
- 消費者安全評価は、狭いテストシーケンス外での支援の挙動をますます検証しています。Euro NCAPの2026年プログラムでは、実際の運転評価やより広範な衝突防止シナリオが追加されています。[3]Fact.MRこれにより安定した知覚と目立たない介入への注意が高まると期待されています。ステレオ供給者は、顧客が選択した運用条件下で、自社の深さ出力がアシスタンスシステム全体を向上させることを示さなければなりません。
- 自動車メーカーは知覚ソフトウェアとコンピューティングハードウェアをより密接に結びつけています。スバルの2025年11月の認証は、次世代EyeSight開発においてステレオ認識とAI推論のための半導体ソフトIPを対象としました。 [7] この方向性は、車両制御に必要なタイミングを維持しつつ、定められた計算予算を達成できるセンサーおよび処理サプライヤーに機会を生み出します。
- 共通のセンシングパッケージは、早期に取り付けやソフトウェアインターフェースを計画すれば複数のモデル派生モデルをサポートできます。 Fact.MR プラットフォーム全体の調達がスケールの主なルートであると予想しています。商業的な決定はカメラの製造、キャリブレーション、 自動車用プレクラッシュシステムとの統合を含み、部品価格と並行して認証コストが重要となります。
- 分析された主要セグメント
- タイプ別:ダイナミックステレオカメラは2026年の市場収益の 58.3% を占めています。
- 用途別:乗用車は2026年の需要の 68.2% を表しています。
- 販売チャネル別: OEM 供給は2026年の市場の 84.1% を占めています。
- 機能別:解析はアダプティブクルーズコントロール、車線逸脱警告、交通標識認識、死角検知、ドライバー監視、駐車支援、その他のステレオ対応の用途をカバーしています。
- アナリストの意見 at Fact.MR
- シャンブ・ナート・ジャー、シニアコンサルタント、 Fact.MR
- 購入決定は車両プログラムのより深く進んでいます。ステレオユニットは、設置公差、ソフトウェア処理、制御システムの応答を考慮した後も深度出力が有用であり続ける場合にその地位を確立します。 Fact.MR 、統合に説得力のあるサプライヤーは、画像解像度のみを販売するベンダーよりも強い立場を保つことが期待されています。最も魅力的なプログラムは、複数のモデル派生モデルにまたがる適格パッケージを提供します。しかし、支援予算が大きくてもステレオ賞が保証されるわけではありません。顧客は、必要な性能を低コストで達成できれば別のセンシングアーキテクチャを選択できます。
- 戦略的意味
- サプライヤーはハードウェア設計を凍結する前に光学マウントのエンベロープに合意すべきです。カメラの基準線、ブラケット公差、クリア視界は各車両派生モデルと互換性がある必要があります。これらのインターフェースを早期に解決することで、適格なモジュールがプログラムの後半で高額な再設計を必要とするリスクを減らします。
- 自動車メーカーは、ブレーキやステアリングの応答とともに知覚遅延も評価すべきです。より大きな画像や密度の高い深度マップは、意図された機能向上により多くのコストを生むだけです。したがって、調達仕様はセンサー出力を車両レベルでの測定可能な挙動に結びつけるべきです。
- コンポーネントパートナーは、画像キャプチャ、ステレオマッチング、オブジェクト解釈の責任分担を明確に維持すべきです。この分担は、処理が中央コントローラーに移行する際により重要になります。商用契約はソフトウェアアップデートや回帰テスト、ハードウェア供給もカバーする必要があります。
- サービス機関は 、自動車用フロントガラス のインターフェースを中心にモデルごとの交換およびアライメント機能を構築すべきです。文書化された手順、互換性のあるマウント、診断アクセスは、繰り返し可能な修理を支援します。適切な取り付けサポートなしの交換部品は、顧客にかなりの追加作業を残す可能性があります。
調査対象5カ国の中で英国が 17.7%で最も速い成長予測を示し、ブラジルが 16.2%となっています。米国は今後も大きな商機として残ると予想されています。ドイツと日本は異なるサプライヤー優先事項を示しており、プログラム統合と確立された認識開発が調達を形作っています。
自動車用ステレオカメラ市場はセグメントごとにどのように分かれていますか?
2026年の主要セグメントは、58.3%のダイナミックステレオカメラ、68.2%の乗用車、84.1%の供給OEMです。機能レベルの分析では、ステレオシステムが各運転タスクにどのような貢献をしているかを検証します。
なぜダイナミックステレオカメラがタイプセグメントをリードしているのでしょうか?
ダイナミックステレオカメラは2026年の収益の 58.3% を表しています。
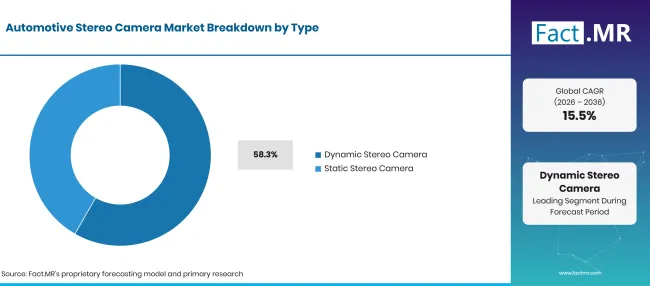
Automotive Stereo Camera Market Breakdown Type | Source: Fact.MR
| 種類 | シェア(2026年) |
|---|---|
| ダイナミックステレオカメラ | 58.3% |
| 静的ステレオカメラ | 41.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
主要なカテゴリーは、購入の決定が非常に難しい段階にあります。深さ推定は、他の車両が動き、照明が変わり、ホスト車両が旋回する中でも有用でなければなりません。したがって、購入者は連続するフレームとその結果生じるオブジェクトトラックの連続性を評価する必要があります。魅力的な単一フレームの結果は、出力が運転機能に組み込まれて不安定になる場合、商業的価値は限定的です。
基盤となるジオメトリも実用的な影響をもたらします。ステレオモジュールは、その2つのビュー間の既知の関係に依存しています。ハウジングの剛性や再現性の組み立ても、画像センサーやプロセッサと並んで注目されるべきです。 Fact.MR 、サプライヤーは、顧客が生産やサービスを通じて対応できるキャリブレーション済みのセンシングパッケージとアプリケーションサポートを提供することで、より価値を維持できると期待しています。
なぜ乗用車が最大の申請シェアを占めているのでしょうか?
乗用車は2026年の需要の 68.2% を占めています。
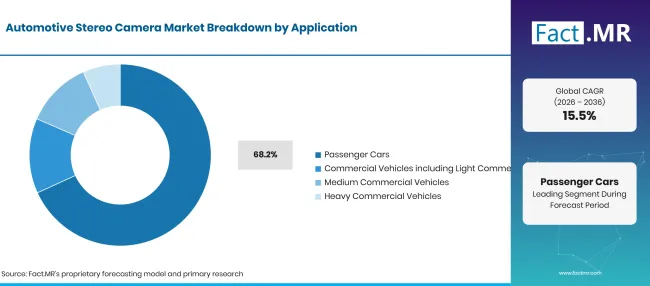
Automotive Stereo Camera Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 客車 | 68.2% |
| 商用車用途の総合 | 31.8% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
乗用車プログラムは、承認された設計を拡張するいくつかの方法を提供します。メーカーは適格なユニットを関連車両間で移動させたり、同じハードウェアでサポートする機能を拡張したりできます。これにより、エンジニアリング関係の持続性が商業的に重要となります。顧客のソフトウェアリリースサイクルを理解するサプライヤーは、各モデルをまったく新しい統合作業として扱うことなく、繰り返しプログラムを追求できます。
商用車両は、取り付け位置、ペイロード関連の姿勢、サービス状況の別評価が必要です。軽商用車は、一部の中型および重い用途よりも乗用車のパッケージにより近い適合性を提供します。大型車両の場合、設置高さや意図された運転作業が有用なセンシング範囲を変える可能性があります。 Fact.MR は、明確な運用要件を持つ集中型プログラムが、広範な改修よりも信頼性の高い機会を提供することを期待しています。
必要な運転機能はステレオカメラ仕様にどのような影響を与えるのでしょうか?
深度推定は、車両が三次元で物体を特定し、その経路が意図された操作と衝突するかどうかを判断しなければならない場合に最も価値があります。
| 機能 | ステレオカメラの貢献 |
|---|---|
| アダプティブクルーズコントロール | 後続制御のための距離および相対位置入力 |
| 車線逸脱警告 | 知覚システム内の道路および車線のジオメトリ |
| 交通標識認識 | 視覚的サイン解釈とシーンの位置付けを組み合わせた |
| ブラインドスポット検出 | 適切な側面向きステレオ構成における近接物体の位置 |
| ドライバーモニタリング | ステレオキャプチャを使用するキャビン構成における深度手がかり |
| 駐車支援 | 機動支援のための短距離空間情報 |
| その他 | 追加の限定関数のための自由空間および障害物形状 |
出典: Fact.MRの分析。2026年10月23日 更新
機能リストは各設置がステレオペアを使用していることを示唆しているわけではありません。多くの視覚的作業は単一のカメラで処理可能ですが、車両はカメラとレーダーや LiDARセンサーを組み合わせることが可能です。ステレオコンポーネントは商業的な比較に含まれ、その深度情報が目的の作業を改善するためです。購入者は依然として、その設置に必要な視聴方向、使用可能な距離、ソフトウェア出力を指定する必要があります。
なぜ OEM 供給が販売チャネルの大部分を占めているのでしょうか?
OEM 供給は2026年の収益の 84.1% を表しています。
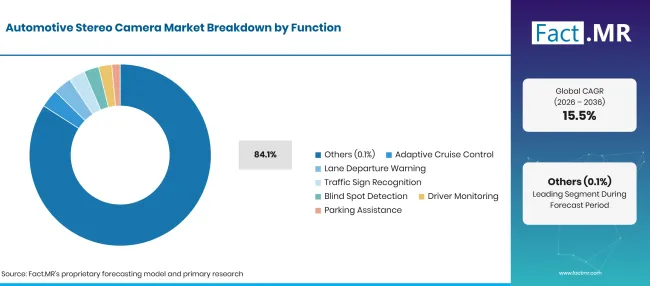
Automotive Stereo Camera Market Breakdown Function | Source: Fact.MR
| 販売チャネル | シェア(2026年) |
|---|---|
| OEM | 84.1% |
| アフターマーケット | 15.9% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
このカメラはより広範な車両アーキテクチャの一部として設置されています。Magnaが公開したステレオモジュールの説明では、フロントガラスの後ろに同期し整列したカメラペアが配置されており、光学ハードウェアと車両パッケージの密接な関係を示しています。 [5] 工場調達はこれらの要件をコントローラーや組立プロセスと調整できます。また、納入後に車両をサポートするソフトウェア構成も確立します。
アフターマーケットの収益は異なるリズムを持っています。交換需要は、設置車両数と互換性のある部品の需要に応じて変動します。特に、設置がカメラ間のアライメントや道路との関係に影響を与えるサービスサポートは重要です。サプライヤーは、部品の特定可能なバージョンや明確なモデル互換性を通じて、元の設置の機能要件を維持しつつ、このチャネルを強化できます。
自動車ステレオカメラ市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
ステレオセンシングは、車両プログラムが複数の支援機能で深度情報を利用できる場合に利点があります。その制約は実行に集中しており、光経路、計算負荷、設置が連携する必要があります。悪天候時のステレオマッチングに関する研究は、劣化した画像や限られた訓練カバレッジが持続的な課題であることを示しています。 [8] したがって、 Fact.MR は意図された運転条件の適格性が販売サイクルの重要な部分として残ることを期待しています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 車両支援における拡大された奥行き知覚要件 | +1.4% | アメリカ合衆国、ドイツ、イギリス | 2026年から2031年まで |
| モデル派生モデルを通じた乗用車プラットフォームの採用 | +1.1% | アメリカ合衆国、日本、ドイツ | 2027年から2033年まで |
| ステレオ処理と車両コンピューティングの共同開発 | +0.9% | 日本、ドイツ、アメリカ合衆国 | 2027年から2032年 |
| 機能横断した限定知覚出力のより広範な利用 | +0.6% | ドイツ、イギリス、日本 | 2028年から2036年まで |
| 新車における支援パッケージの仕様化 | +0.8% | ブラジル、イギリス | 2026年から2031年まで |
出典: Fact.MRの分析。2026年10月23日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 複雑な運転シーンにおけるより豊かな自由空間知覚 | +1.2% | 日本、ドイツ、アメリカ合衆国 | 2028年から2036年まで |
| 選定された軽商用車向けのコンパクトステレオパッケージ | +0.7% | イギリス、ブラジル、ドイツ | 2027年から2032年 |
| 補完的センシングアーキテクチャを用いたステレオ統合 | +1.0% | アメリカ合衆国、日本、ドイツ | 2027年から2035年まで |
| 互換性のある交換モジュールと取り付けサポート | +0.5% | アメリカ合衆国、イギリス、日本 | 2029年から2036年まで |
出典: Fact.MRの分析。2026年10月23日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 低コストの代替センシングパッケージへの代替 | -1.3% | ブラジル、アメリカ合衆国、ドイツ | 2026年から2036年 |
| 天候および低視界時の予選負担 | -0.9% | イギリス、日本、ドイツ | 2026年から2032年まで |
| 処理能力と熱制約 | -0.8% | 日本、アメリカ合衆国、ドイツ | 2026年から2031年まで |
| 設置公差とサービス校正の複雑さ | -0.5% | ブラジル、イギリス、アメリカ合衆国 | 2026年から2036年 |
出典: Fact.MRの分析。2026年10月23日 更新
2036年までに自動車用ステレオカメラ市場を拡大している国はどこですか?
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 11.6% |
| ブラジル | 16.2% |
| 米国 | 15.8% |
| 英国 | 17.7% |
| 日本 | 11.3% |
出典: Fact.MRの分析。2026年10月23日 更新
ドイツの車両プログラムはステレオカメラ供給者に何を求めるのでしょうか?
Fact.MR はドイツにとって 11.6% CAGR を予測しており、プログラム統合がサプライヤー選定の中心となっています。
ドイツの車両プログラムに対応するステレオサプライヤーは、知覚処理がどこに位置するか明確な答えを必要とします。それを中央コントローラーに移行することで、ハードウェアインターフェースやエンジニアリングの責任分担が変わります。 Fact.MR 購買チームは複数の車両派生モデル間でこれらの配置を比較することを期待しています。最も強力な商業的ケースは、定義されたセンサーパッケージと予測可能なソフトウェアサポート、そしてある機能の変更が他の機能に影響を与えないという証拠を組み合わせています。これにより、競合カメラが似たヘッドライン解像度を持っていても、統合能力は意味のある差別化要因となります。
ブラジルはどのようにしてより高い安全評価をステレオカメラの需要に変換できるのか?
ブラジルは、選ばれた新車プログラムが支援内容を拡充するにつれて、 16.2% CAGR を記録すると予測されています。
ラテンNCAPの2026年から2029年のプロトコルは、脆弱な道路利用者向けのAEBにより重みを置き、夜間の歩行者や自転車のシナリオも含んでいます。 [4] これにより、安全性評価で競合するモデルにおける効果的なセンシングの商業的重要性が高まります。ステレオアーキテクチャを規定しているわけではありません。ブラジルのプログラムでは Fact.MR 、サプライヤーがステレオパッケージが目標車両価格に合い、選定機能を不要なハードウェアなしでサポートしていることを示すことで、サプライヤーがビジネスを獲得することを期待しています。互換性のある交換部品の入手可能性も、設置車両数の増加に伴いプラットフォームの実用的な魅力に影響を与えます。
アメリカ合衆国はどこで最も明確な資格要件を設けているのでしょうか?
アメリカは2036年までの予測を 15.8% CAGR しています。
FMVSS番号 127 は、軽量車両に対するAEB性能要件を定め、2029年9月 1日から一般的な遵守が適用され、特定のメーカーには追加の時間が指定されています。その要件は、先導車両や歩行者の状況、さらに誤作動にも対応しています。 [6] これにより、サプライヤーは車両レベルの具体的な資格枠組みが提供されます。この規格はステレオカメラを義務付けていません。 Fact.MR 、ステレオ提案は追加の深度情報が、全体のシステムがコストおよび処理制限内で顧客の要求を満たすのに役立つかどうかで競合することを期待しています。したがって、プログラムの選択はAEB装備の全体的な拡大とは別に追跡されるべきです。
なぜこの比較でイギリスが最も成長が速い国なのでしょうか?
イギリスは5つの市場の中で最も高い成長率である 17.7%で拡大すると予測されています。
Fact.MR 、より広範な車両群でアシスタンスシステムの日常的な挙動を改善するステレオパッケージの導入の余地を見ています。ユーロNCAPの2026年の評価は、実際の運転状況とユーザーの受け入れに注目し、サプライヤーがシステム評価の一環として不要な警告や侵入的な介入に対処する理由を与えています。 [3] 英国向けの車両プログラムにとって、商業的な機会は選ばれたモデルラインに適したパッケージを通じてその性能を提供することにあります。高い成長率は実行上の差異の余地も多く残します。遅延車両プログラムやセンシングアーキテクチャの変更は、注文のタイミングを大きく変える可能性があります。
日本の社内認知開発は購買にどのような影響を与えるのでしょうか?
統合知覚システムの継続的な発展に支えられ、日本は 11.3% CAGRで成長すると予測されています。
スバルの次世代EyeSightに対する半導体ソフトIPのASIL-C認証は、自動車メーカーがステレオ処理やAI推論にいかに深く関与できるかを示しています。 [7] この認証は、運転システム全体の承認ではなく、半導体開発に関するものです。日本のプログラムにサービスを提供するサプライヤーにとって、 Fact.MR はこのようなエンジニアリングアプローチが厳密に指定されたインターフェース内で作業できるパートナーに有利になると期待しています。機会はカメラモジュールからイメージセンサーや処理部品にまで及びますが、これらの製品はバリューチェーン内で異なる位置を占めています。
サプライヤーは自動車用ステレオカメラ市場でどのように競争しているのか?
競合は車両プログラムに納品されるパッケージによって定義されます。アステモはステレオカメラをレーダーやADASコントローラーと並べてリストアップしており、顧客が接続されたセンシングおよび制御の選択肢を検討できるようにします。 [1] デンソーのポートフォリオには、ステレオビジョンセンサーとコンパクトステレオビジョンセンサーの両方が含まれています。 [2] マグナのフロントカメラにはモノラルおよびステレオモジュールがあり、より幅広いカメラの選択肢の中でアーキテクチャの選択肢を位置づけています。 [5] 彼らの提供内容は、 OEMに提供されるセンサーのレベルや車両統合のレベルに違いがあります。
スバルは社内開発者および車両メーカー側を代表しています。AMDベースの処理を活用した同社の研究は、 OEMがパートナーから部品やエンジニアリングサポートを購入しながらも、社内で重要な認識機能を保持できることを示しています。 [7] Fact.MR サプライヤーは、光学的な一貫性、生産準備度、ソフトウェアの責任、車両ライフサイクル全体のサポートで競争することを期待しています。成功した受賞は関連モデルにも及ぶ可能性がありますが、インターフェースやサービス実績が弱いと将来のプログラムの確保が難しくなる可能性があります。
主要な提供者はどの企業ですか?
紹介された主な企業には、Astemo, Ltd.(ステレオカメラおよび車両センサーシステム)、 DENSO Corporation (ステレオビジョンおよびコンパクトステレオビジョンセンサー)、 Magna International Inc. (フロントステレオカメラモジュール)、および Subaru Corporation (社内開発およびEyeSight OEM 統合)が含まれます。
- Astemo社:ステレオカメラおよび車両検知システム。
- DENSO Corporation:ステレオビジョンおよびコンパクトステレオビジョンセンサー。
- Magna International Inc.:フロントステレオカメラモジュール。
- Subaru Corporation:社内でのEyeSight開発と OEM 統合。
参考文献
- [1]アステモ社(発行年不詳)。自動運転/先進運転支援システム。
- [2] DENSO Corporation (発行日不明)。安全およびコックピットシステム。
- [3]ユーロNCAP(2025年、 26年11月)。 ユーロNCAPは現代の運転リスクに対応するため、2026年のプロトコル変更を発表。
- [4]ラテンNCAP(2025年11月 21日) ラテンNCAPは評価プロトコルの更新を発表。
- [6]アメリカ国家道路交通安全局(2026年)。標準番号127;軽車両用自動緊急ブレーキシステム。49 C.F.R. § 571.127
- [7] Subaru Corporation (2025年11月、 21年)。スバルは次世代アイサイトのSoC開発においてISO 26262 認証を取得しました。
- [8]ワン、Y.、リャン、Y.、フー、Y.、フー、Y.(2025年)。ロブステレオ: 悪天候下での堅牢なゼロショットステレオマッチング。IEEECVF International コンピュータビジョン会議論文集(pp. 25134–25144)。著者原稿。 https://arxiv.org/abs/2507.01653
この報告書が答えます
- ステレオ深度情報はアシストアーキテクチャ内でどこで商業的価値をもたらすのでしょうか?
- カメラの取り付けや加工の選択はサプライヤーの選択にどのように影響しますか?
- なぜ乗用車と OEM プログラムが主要なシェアを占めているのでしょうか?
- 国レベルの安全評価や調達条件は見通しにどのような影響を与えるのでしょうか?
- どのプロバイダーがステレオカメラ製品を提供し、社内で車両開発に参加しているのでしょうか?
自動車ステレオカメラ市場は何をカバーしているのか?
市場は、光学視点のペアを用いて深度情報を生成する自動車用カメラモジュールや統合センシングシステムを含みます。乗用車および商用車での使用状況と、それらが生産や交換用途に到達する商業的関係を検証します。この分析は、製品選択と運転機能および設置要件を結びつけ、実現可能な車両プログラムを決定するものです。
スコープには何が含まれているのでしょうか?
含まれる製品は、ステレオカメラモジュールと自動車用専用のステレオセンシングアセンブリで構成されており、販売される製品に統合された場合には関連処理も含まれます。 OEM およびアフターマーケットチャネルの両方が考慮されます。機能カバレッジは、ステレオキャプチャが指定された車両タスクに寄与する設置に適用されます。サプライヤー分析は、商用製品と自動車メーカーの社内システム開発を区別します。
範囲から除外されるものは何ですか?
単眼カメラ、レーダー、LiDARユニット、汎用ドライブレコーダーや消費者向けイメージング製品は除外されます。車両または完全なADASパッケージの販売価格はカメラ市場の枠外にあります。単体コントローラーや別々に取引される半導体は、定義されたカメラ製品の範囲外です。非自動車用産業用およびロボティクスカメラは除外されます。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
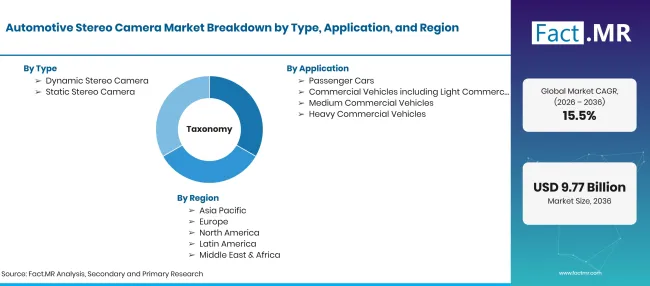
Automotive Stereo Camera Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億; CAGR およびセグメントシェア(パーセンテージ) |
| 市場の定義 | 車両機能のために深度情報を生成するためにペアの光学ビューを使用する自動車用ステレオカメラモジュールおよびシステム |
| 種類 | ダイナミックステレオカメラ;スタティックステレオカメラ |
| 応用 | 乗用車;軽商用車を含む商用車;中型商用車;大型商用車 |
| 機能 | アダプティブクルーズコントロール、車線逸脱警告、交通標識認識、ブラインドスポット検出、ドライバーモニタリング、駐車支援、その他 |
| 販売チャネル | OEM;アフターマーケット |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | アステモ;電操; Magna International;スバル |
| 予測期間 | 2026年から2036年 |
| アプローチ | 立体センシングの応用評価、光学統合、車両調達、国別見通しおよび記録されたサプライヤー活動の評価 |
出典: Fact.MRの分析。2026年10月23日 更新
市場はどのように区分されていますか?
-
タイプ別
- ダイナミックステレオカメラ
- 静的ステレオカメラ
-
用途別
- 客車
- 軽商用車を含む商用車
- 中型商用車
- 大型商用車
-
機能別
- アダプティブクルーズコントロール
- 車線逸脱警告
- 交通標識認識
- ブラインドスポット検出
- ドライバーモニタリング
- 駐車支援
- その他
-
販売チャネル別
- OEM
- アフターマーケット
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の自動車ステレオカメラ市場はどれくらい大きいのでしょうか?
予測価値と成長率は?
どのタイプがリードシェアを占めているのでしょうか?
なぜ OEM 調達が最大の販売チャネルなのでしょうか?
車両安全要件はステレオカメラの設置を義務付けていますか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード