- Market Value (2025): USD 44.9 Mn
- Estimated Value (2026): USD 46.1 Mn
- Forecast Value (2036): USD 59.9 Mn
- CAGR (2026-2036): 2.7%
2036年までにビンデシン市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 46.1百万2.7% CAGR、2036年にはUSD 59.9百万に増加します。
- Fact.MR は2025年のビンデシン市場を USD 44.9 百万 と見積もっており、その基盤はほぼ完全にヨーロッパと日本の病院腫瘍学利用に基づいています。
- ライセンス保有者が安定した出荷を回復し、専門的な治療法が薬の居場所を確保することで、価値は2026年のUSD 46.1百万ドルから2036年までにUSD 59.9百万ドルに増加する見込みです。
- 2.7% CAGRは、新規適応症ではなく、供給回復や薬局で準備された用量によって成長が生まれる成熟した低ボリューム製品を反映しています。
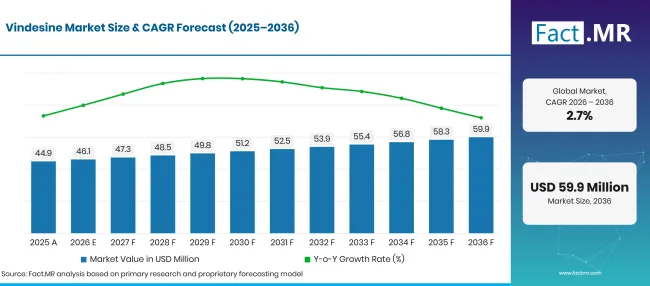
Vindesine Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 百万) |
|---|---|---|
| 2025 | 実際の | 44.9 |
| 2026 | 推定 | 46.1 |
| 2036 | 予報 | 59.9 |
| CAGR 2026年から2036年 | 予測期間 | 2.7% |
出典: Fact.MRの分析。2026年11月2日 更新
ビンデシン市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に、市場は USD 13.8 百万ドルの新規価値を生み出し、その多くは白血病、リンパ腫、胸部がんユニットにサービスを提供する病院薬局を通じて得られます。
- 市場の需要要因
- 安全な取り扱い規則により、ビンデシンは薬局で調製された形に引き込まれています。2025年6月13日に発表されたNHS専門薬局サービスのガイダンスは、ビンクリスチン、ビンブラスチン、ビンデシン、ビノレルビンを対象にしており、成人および青少年向けに50mLミニバッグに含まれて薬局から出る準備を義務付けています[1]。
- 日本はこの薬に対して広範なラベル役割を維持しています。現在のフィルデシンラベルは2026年9月に改訂され、急性白血病、悪性リンパ腫、肺がん、食道がんを適応症として記載しています[2]。
- 供給が回復し、配薬量が増加しています。日伊光は、2024年10月からの停止を経て、2026年6月にフィルデシンの出荷再開を発表しました[3]。
- 病院のみの処方は専門センターでの購入に集中しています。フランスでは、エルディシンは腫瘍科、血液科、がん専門医による病院処方に限定されており、これらのユニットでの処方に関する需要がフォーミュラリー決定に結びついています[4]。
- 分析された主要セグメント
- 製品タイプ別:2026年にはソリューションが 58.4% シェアを保持します。薬局では現在、ビンデシンを即投与の注入薬として販売しています。
- 用途別:がん治療は、白血病、リンパ腫、胸部腫瘍への使用がラベル付けされていることから、2026年の価値の 68.2% を占めます。
- 流通チャネル別:入院薬局が細胞毒性の製製と保管を管理するため、病院は2026年にこの薬を取り 45.8% します。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「ヴィンデシンはニッチな病院用医薬品として残り、その収益は少数のライセンス保有者が製品をどれだけ確実に出荷できるかを追跡します。2024年から2026年のヨーロッパと日本の供給ギャップは、1つのAPIプロセスの問題が複数の国で一度に棚を空にすることを示しています。2つ目の適格APIルートを確保し、ラベルを最新の状態に保つ企業は、2036年まで処方薬の枠を維持できます。」
- 戦略的意味
- 製造業者はバックアップAPIプロセスを審査し、変更を早期に提出すべきです。なぜなら、1つの失敗したプロセスですでにEU全体で製品が削除されているからです。
- 病院薬局はミニバッグの準備プロトコルにビンデシンを組み込み、国の不足指針で挙げられた代替品を備蓄すべきです。
- ディストリビューターは病院限定の細胞毒性剤の割り当て計画を保持し、コールドチェーンおよび分離記録を監査に備えておくべきです。
- 投資家は、供給の信頼性やラベルの維持を重視してライセンス保有者を評価するべきであり、 2.7% 市場での取引量の上昇余地は限られています。
日本は 3.5%比較中で最も速いペースで成長し、国内出荷の回復と幅広いラベル表示の適応が助けられています。ブラジルは 3.1% 年に続き、公衆衛生システムが専用プログラムを通じて腫瘍薬へのアクセスを組織しています。ドイツは世界平均を 2.7%で追跡し、需要はEUの供給回復に連動しています。アメリカは 2.3% で遅れています。なぜならビンデシンにはFDA承認の製品が存在せず、研究や特別アクセスの使用に限られています。イギリスは 1.9%年でこのセットを締めくくり、厳しいビンカアルカロイド規制と確立された代替品が新規使用を制限しています。
ヴィンデシン市場はセグメントごとにどのように分布していますか?
ソリューションは 58.4%年に製品タイプをリードします。がん治療は 68.2%年にアプリケーションをリードします。病院は2026年に流通チャネルを 45.8% に保持します。
どの製品タイプがリードしているのか?
ソリューションは2026年の売上の 58.4% を保持しています。
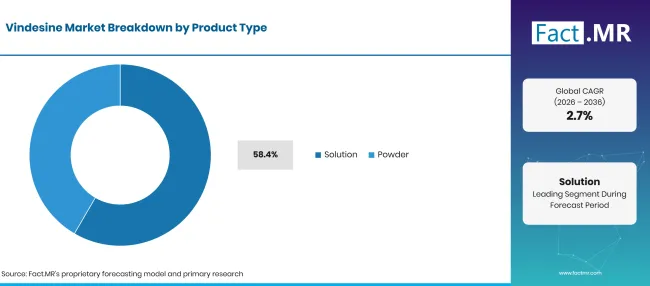
Vindesine Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| ソリューション(主要セグメント) | 58.4% |
| 他のセグメントを合わせた | 41.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
薬局チームは凍結乾燥バイアルを再構成し、希釈した点滴を投与するため、ほとんどの価値は即投与可能な溶液の形で捉えられます。英国のガイダンスでは、ビンカアルカロイドは塩化ナトリウム 0.9% またはグルコース 5%のミニバッグに入れて病棟に届け、静脈内使用専用のラベルが付いているため、看護師がさらに希釈しないよう求められています[1]。無 菌調剤サービス を行う無菌ユニットがこの作業の大部分を担当します。薬剤の取得は引き続き粉末形式です。フレンチ・エルディシンのプレゼンテーションは、粉末 5 mgを収めた単一のガラスバイアルです[4]。粉末は保存期間を延ばし輸送を容易にしますが、使用前に隔離 装置や安全 キャビネット内で再構成作業が加わります。
応用におけるがん治療の支援は何でしょうか?
がん治療は2026年の収益の 68.2% を占めています。
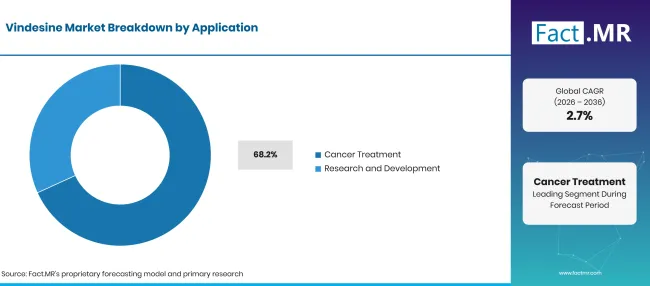
Vindesine Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| がん治療(主要セグメント) | 68.2% |
| 他のセグメントを合わせた | 31.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
臨床医は再発急性リンパ芽球白血病、難治性リンパ腫、一部の非小細胞肺がんプロトコルに対してビンデシンを併用レジメンとして使用しています。ビンクリスチンの代替または後継薬としての役割が多く、 細胞毒性化学 療法薬の資金提供にも関わる腫瘍学の予算ラインを共有しています。製品が入手できない場合は、レジメンの変更が即座に行われます。EMAはEU内に他のビンデシン含有薬は存在しないと指摘しています[5]。研究開発部門は、チューブリン結合研究、薬剤耐性モデル、組み合わせスクリーニングに使用される実験室グレードのビンデシン硫酸塩を担当しています。ここでの購入者は学術グループや製薬研究チームであり、注文は少なく不定期です。このチャネルは、研究資料が臨床バイアルとは異なる供給元から供給されるため、不足時には安定しています。安定性、分解生成物、新しい配送形態を研究する製剤科学者からの需要が、小規模ながら繰り返しの注文ベースを増やしています。
流通チャネルは需要をどのように形成するのか?
病院は2026年の価値の 45.8% を占めています。
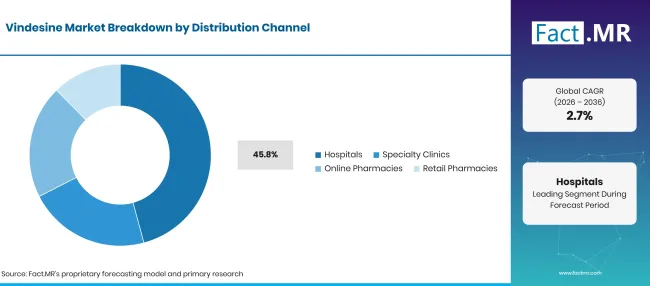
Vindesine Market Breakdown Distribution Channel | Source: Fact.MR
| 流通チャネル | シェア(2026年) |
|---|---|
| 病院(主要セグメント) | 45.8% |
| 他のセグメントを合わせた | 54.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
入院薬局は細胞毒性薬の購入、保管、調製を一つの管理されたプロセスのもとで行い、ビンデシンの購入は病院内で行われます。薬剤師は各調製用量を記録し、ルートラベルを確認し、訓練を受けたスタッフのみに配布するため、コストは増加しますが、外部の競争からチャネルを守ります。治療は通常、リンパ腫や白血病のプロトコル内で ドキソルビシン クラスの薬剤と並行して行われます。専門クリニックは日帰り腫瘍患者に対応し、同じ調製用量を使用します。オンラインおよび小売薬局は、フランスを含むいくつかの市場で病院処方に限定されているため、役割は小さいです[4]。その量は主に研究注文や払い戻しルーティングに関連しています。
ヴィンデシン市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
白血病やリンパ腫の治療法での安定した使用、薬局で調製された点滴、日本での再発貨が需要を支えています。供給の脆弱性が需要を妨げています。EMAは、現行のプロセスでは有効物質メーカーが新規ロットを生産できないと報告しており、これはエルディシンが販売されているすべてのEU加盟国に影響を与えています[5]。細胞毒性の取り扱いコストや確立された代替品がさらなる制限を生み出し、いくつかの大市場では承認された製品が全くありません。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 再発した白血病および難治性リンパ腫の治療法における継続使用 | +0.9% | グローバル | 短期(<= 2 年) |
| 薬局で準備された即投与点滴への移行 | +0.7% | 西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 供給中断後の製品の再発送 | +0.5% | 東アジア、西ヨーロッパ | 短期(<= 2 年) |
| ビンカアルカロイドおよび耐性研究における実験室での需要 | +0.3% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年11月2日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 第二のAPI製造ルートの資格認定 | +0.6% | 西ヨーロッパ | 中期(2年から4 年) |
| 公的腫瘍学プログラムを通じたより広範なアクセス | +0.5% | ラテンアメリカ | 中期(2年〜4 年) |
| 薬局向けの事前入力または即使用プレゼンテーション | +0.4% | 西ヨーロッパ、東アジア | 長期(>= 4 年) |
| 研究・製剤ラボへの供給 | +0.2% | 北アメリカ、東アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年11月2日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| APIプロセスの障害と出荷停止 | -0.5% | グローバル | 短期(<= 2 年) |
| 細胞毒性の調製および取り扱いコスト | -0.3% | グローバル | 短期(<= 2 年) |
| ビンクリスチンおよびそれ以降のレメンによる置換 | -0.2% | 北アメリカ、西ヨーロッパ | 中期(2年から4 年) |
| いくつかの大市場で承認された製品はありません | -0.2% | 北アメリカ、ラテンアメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年11月2日 更新
2036年までにヴィンデシン市場を拡大している国はどこですか?
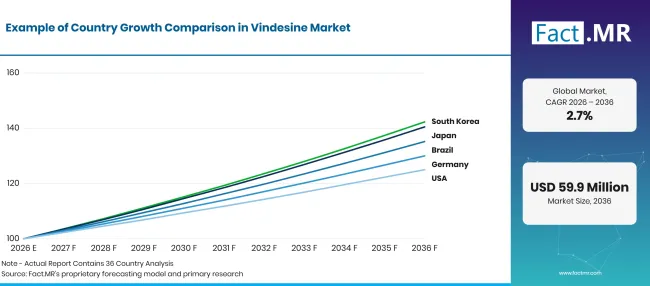
Vindesine Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 日本 | 3.5% |
| ブラジル | 3.1% |
| ドイツ | 2.7% |
| 米国 | 2.3% |
| 英国 | 1.9% |
出典: Fact.MRの分析。2026年11月2日 更新
日本の採用を支持するものは何でしょうか?
3.5% CAGR、国内供給の回復と4つの適応症ラベルによって助けられています。
日本のがん負担はビンデシンに安定した臨床基盤を与えています。2026年3月に発表された予測では、2025年の新規がん患者数は約 1,023,100 人、がん死亡者数は約 395,500 人とされています[6]。フィルデシンは急性白血病、悪性リンパ腫、肺がん、食道がんの適応症を持ち、2026年9月にラベル改訂が行われました[2]。2026年6月以降の出荷再開により、病院は患者を確立されたプロトコルに戻すことができました[3]。
ブラジルはどのように需要を発展させているのでしょうか?
3.1% CAGR、公的腫瘍学の購入がより組織的になるにつれて、
ブラジル保健省は2026年10月に保健サービスでAF-Onco腫瘍医学プログラムのパイロットを開始し 13 。このプログラムは 23 薬と 25 新たな治療適応をカバーし、約 111,000 人の患者にリーチし、年間予算は推定R$ 2.1 億[7]となっています。国立がん研究所は2026年から2028年の3年間の発生率推計も更新しました[8]。構造化された公共購入により、高齢細胞毒性疾患がSUS病院への導入ルートがより明確になります。
ドイツの成長を支えているものは何でしょうか?
2.7% CAGRは、EUの供給回復と専門病院利用を反映しています。
2025年にはドイツで約 228,800 人の死亡ががんによるもので、これは2番目に多い死因です[9]。肺がんだけでもそのうち 45,168 人が死亡しました[10]、胸部科や血液科でビンデシンの治療が行われています。 STADA Arzneimittel AG バート・ヴィルベルでエルディシンを製造しているため、EUの供給が最初にドイツの病院に届きます。 STADAPHARM GmbH はドイツのライセンスを保有しており、大学病院の薬局が主な購入者です。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
2.3% CAGR、主に研究や特別アクセス利用によって推進されています。
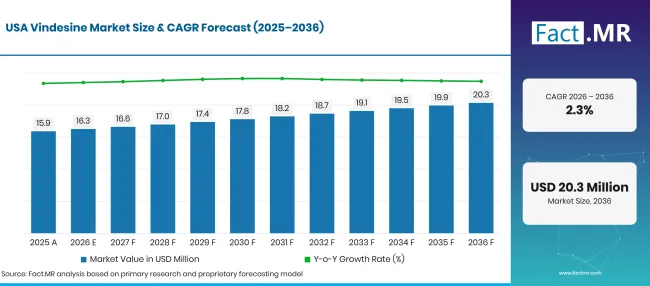
Vindesine Market Forecast Usa | Source: Fact.MR
国立がん研究所は、2025年に米国で新規がん症例 2,041,910 件、がん死亡者数 618,120 件と推定しています[11]。ヴィンデシンにはFDA承認の最終製品がないため、臨床使用は名前のある患者への輸入や治験プロトコルを通じて行われます。チューブリン結合剤や シタラビンおよびダウノルビシン 耐性を研究する研究室は、安定した検査室需要を生み出しています。
イギリスはどのように需要を拡大しているのか?
1.9% CAGR、厳格なビンカアルカロイド管理と確立された代替案が与えられました。
NHSイングランドは、2026年2月にがん疑いのある患者の 80.5% 人が 28 日以内に診断またはがん除外が認められたと報告しており、これはサービスとして記録的な記録です[12]。より早い診断はより多くの患者を治療に連れてきますが、英国の腫瘍チームは主にビンクリスチンや新しい薬剤を好んでいます。ビンデシンの使用は、SPSの取り扱い規則に基づき、専門的なリンパ腫および びまい性大型B細胞リンパ腫 の救済環境に限定されています[1]。
ヴィンデシン市場をリードしているのは誰ですか?
競争は2つの層に分かれます。1つ目は完成版ライセンス保有者が1つ目です。 STADA Arzneimittel AG はヨーロッパ向けにエルディシンを製造し、 STADAPHARM GmbH がドイツのライセンス、EGラボがフランスのライセンスを保有し、オーストラリアではAspen Pharmacareがスポンサーを務めています。
日光製薬はフィルデシンで日本にサービスを提供しており、長期の休止期間を経て2026年6月に出荷を再開すると発表しました[3]。これらの企業はライセンスの適用範囲、ラベルの維持、バイアルの流通を維持する能力で競合しています。第二層はAPI供給で、ミナケムはベルギー製の高濃度抗がん剤にビンデシンをリストアップしています。この層は薄く、EMAはEUの不足を現行のプロセスでは新規生産できないAPIメーカーに結びつけています[5]。両層とも拠点が少ないため、買い手は価格よりも信頼性で供給者を判断します。2036年まで、代替APIルートを認定し、書類を最新の状態に保つ保有者はフォーミュラリーの名簿を保持します。
主要な提供者はどの企業ですか?
ヴィンデシン市場の主要企業には、 STADA Arzneimittel AG、 STADAPHARM GmbH、EGラボ、日一イコ製薬、アスペンファーマケア、ミナケムが含まれます。
- STADA Arzneimittel AG
- STADAPHARM GmbH
- EG ラボ
- 日一イコ製薬
- アスペン・ファーマケア
- ミナケム
参考文献
- [1] NHS専門薬局サービス。(2025年6月 13日)。 誤ったビンカアルカロイド投与による害の防止。
- [2] 医薬品医療機器庁。(2026年9月) 注射用フィルデシン1mg/注射用フィルデシン3mg。
- [3] Nichi-Iko Pharmaceutical Co., Ltd. (2026年9月 29日)。 注射用フィルデシン3mg。
- [4]医療および健康製品の国家安全庁。(2026年9月 29日)。 ELDISINE 5 mg、注射液。
- [5]欧州医薬品庁。(2025年11月 3日) エルディシン:供給不足。
- [6]がん研究振興財団(2026年3月) 『日本のがん統計 2026』
- [7]サウデ省。(2026年10月 2日)。サンパウロの省庁は、サン パウロの薬を丸ごとに受け取るためのプログラムを送りました。
- [8]国立カンサー研究所。(2026年2月 5日)。 エスティマティバ。
- [9]連邦国家委員会。(2026年10月9日 )2025年トデスールザッヘン:ヘルツ・クライスラウフ・エクランクンゲンの修復
- [10]連邦国家庁。(2026年10月 9日)。ヘ イフィグステ・トデスフェッレ・デュルヒ・クレプス。
- [11]国立がん研究所。(2025年5月 7日) がん統計学。
- [12]NHSイングランド。(2026年4月) 3月は髄膜炎の発生により、救急外来部門にとって史上最も忙しい月となりました。
この報告書が答えます
- 2026年と2036年のヴィンデシンの収益はどれほど大きくなり、両者をつなぐペースはどのくらいでしょうか?
- なぜ薬局で調合された溶液は、工場から出る粉末バイアルよりも価値が高いのでしょうか?
- どのがんや治療法が、古い薬剤であっても臨床的に使用され続けているのでしょうか?
- 日本、ブラジル、ドイツ、アメリカ、イギリスは成長やアクセスの面でどのように異なるのでしょうか?
- どのライセンス保有者やAPIメーカーが製品を常に提供し、供給が最も弱い地域はどこですか?
- 最近のEUおよび日本の供給中断は、2036年までの買い手にとって何を意味するのでしょうか?
ヴィンデシン市場は何をカバーしていますか?
この研究では、完成品として販売されるビンデシン硫酸塩や研究用物質を重視しています。完成品はエルディシンやフィルデシンなどの凍結乾燥バイアルで、病院の薬局が使用前に再合成・希釈します。
価値は病院、クリニック、薬局、研究購入者への販売時にカウントされます。薬局で調製された用量はソリューションセグメントに含まれ、分割は薬剤が患者に届く経緯を反映し、単に工場からの出る方法を反映しません。
スコープには何が含まれているのでしょうか?
完成したビンデシン硫酸塩粉末バイアルと投与即用溶液が点滴用に投与されます。
ビンデシン硫酸塩APIはライセンス保有者および製剤者に販売されました。
研究用のビンデシンは学術・産業研究所で購入されました。
7つの地域すべてで病院、専門クリニック、オンライン薬局、小売薬局を通じた販売。
範囲から除外されるものは何ですか?
ビンクリスチン、ビンブラスチン、ビノレルビンなど他のビンカアルカロイドは、レトリムでビンデシンの代わりに使われる場合でも同じです。
ビンデシン成分自体を除き、パッケージで価格が付けられた組み合わせのレジメンです。
薬局の調剤サービス、機器、密閉型転送装置および調製に使用される消耗品。
入院治療費、看護時間、化学療法の実施にかかるその他の費用。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
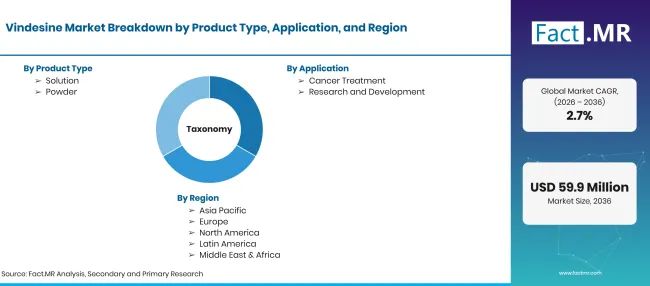
Vindesine Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD百万USD、2036年には百万CAGR |
| 市場の定義 | ビンデシン硫酸塩の完成品およびがん治療および製薬研究に使用される研究グレードの材料からの収益。 |
| 製品タイプ | 溶液;粉末 |
| 応用 | がん治療;研究開発 |
| 流通チャネル | 病院;専門クリニック;オンライン薬局;小売薬局 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 日本;ブラジル、ドイツ;米国;英国 |
| 紹介企業 | STADA Arzneimittel AG; STADAPHARM GmbH;EGラボ;日一イコ製薬;アスペンファーマケア;ミナケム |
| 予測期間 | 2026年から2036年 |
| アプローチ | 国ごとの製品登録および供給状況、病院腫瘍学の利用パターンおよび薬局の調製実務を組み合わせて。 |
出典: Fact.MRの分析。2026年11月2日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 解決策
- 火薬
-
用途別
- がん治療
- 研究開発
-
流通チャネル別
- 病院
- 専門クリニック
- オンライン薬局
- 小売薬局
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のヴィンデシン市場はどれくらい大きいのでしょうか?
ヴィンデシン市場の成長率はどのくらいになるのでしょうか?
どの製品タイプがリードするのか?
どのアプリケーションがリードしますか?
どの流通チャネルがリードしているのか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード