- Base Value(2025): 451.8 Mn
- Estimated Value(2025): 451.8 Mn
- Forecast Value (2035): 905.5 Mn
- CAGR (2025 - 2035): 7.2%
유럽 이산화탄소 시장 전망 2025년부터 2035년
유럽 이산화탄소(CO2) 시장은 2025년 USD 451.8백만에서 2035년까지 USD 905.5백만 달러로 성장할 것으로 예상됩니다. 2025년부터 2035년까지의 예측 기간 동안, 이 산업은 식품 및 음료 가공, 석유 회수 증진, 다양한 산업 응용 분야의 수요 증가에 힘입어 7.2%CAGR 성장할 것으로 예상됩니다.
탄소 포집에 대한 관심이 높아지고 EU의 엄격한 배출 규제가 CO₂ 회수 기술 채택을 더욱 촉진하고 있습니다. 독일, 프랑스, 네덜란드 등 주요 시장이 강력한 정책 지원과 산업 혁신을 통해 이 변화를 주도하고 있습니다.
| 미터법 | 가치 |
|---|---|
| 산업 규모 (2025E) | USD 451.8 백만 |
| 산업 규모 (2035F) | USD 905.5 백만 |
| CAGR (2025년부터 2035년까지) | 7.2% |
출처: Fact.MR 분석. 2025년 9월 2일 업데이트
유럽 이산화탄소 시장의 동인은 무엇인가요?
유럽 이산화탄소 시장의 성장은 여러 부문에서 수요 증가에 의해 촉진되고 있습니다. 식품 및 음료 산업에서는 CO₂가 탄산, 포장, 보존에 널리 사용되며, 독일, 이탈리아, 영국 등 국가에서 가공식품 및 음료 소비가 증가하면서 수요가 증가하고 있습니다. 탄소 포집 및 저장(CCS) 기술의 도입 도 가속화되고 있으며, 산업계는 EU 기후 목표에 대응하고 노르웨이와 네덜란드 등 지역에서 배출 감축 전략에 투자하고 있습니다.
또한 화학 부문에서는 CO₂를 요소, 메탄올 및 기타 화합물 생산에 사용하는 원료로 활용되어 지속 가능한 제조로의 전환을 지원하고 있습니다. 의료용 CO₂는 수술 및 진단에서의 역할로 인해 지역의 확장 중인 의료 인프라와 맞물려 주목받고 있습니다.
한편, 제약 및 식품 운송 수요에 의해 촉진된 콜드체인 물류에서의 드라이아이스 수요가 증가하면서 소비가 더욱 증가하고 있습니다. 이러한 추세와 엄격한 환경 규제 및 유럽 그린딜 하의 인센티브가 결합되어 지역 전역의 이산화탄소 시장에 강한 동력을 제공하고 있습니다.
유럽 이산화탄소 시장의 국가별 동향은 무엇인가요?
유럽 이산화탄소 시장의 국가별 추세는 지역 전반에 걸친 다양한 산업 우선순위, 규제 체계, 인프라 개발을 반영합니다.
독일은 식품 및 음료, 화학, 산업용 가스 부문의 강한 수요에 힘입어 시장을 선도하고 있습니다. 국가 #39; 탈탄소화에 대한 의지와 첨단 제조 기반이 결합되어 화학 및 자동차 산업에서 CO₂ 회수 및 재활용 기술의 도입을 촉진했습니다.
영국은 주로 콜드체인 네트워크 확장에 힘입어 의료 및 물류 분야에서 CO₂ 배출량이 증가하고 있습니다. 정부39; 2050년까지 탄소 중립을 달성하려는 집중은 이스트 코스트 클러스터와 같은 대규모 프로젝트를 포함한 탄소 포집 및 저장(CCS) 시설에 대한 투자도 촉진하고 있습니다.
프랑스는 농업, 의료, 산업 부문 등 다양한 분야에 CO₂를 계속 통합하고 있습니다. 프랑스는 회수 CO₂를 온실과 바이오공정에 점점 더 재활용하는 순환 경제 모델을 추진하고 있습니다. 프랑스의 에너지 및 유틸리티 제공업체들은 국가 에너지 전환 전략의 일환으로 CO₂ 기반 에너지 저장 솔루션을 모색하고 있습니다.
네덜란드는 탄소 활용의 핵심 주체로 부상하며, 로테르담 항구 CO₂ 운송 허브와 해상 저장(포르토스) 프로젝트 등 CCS 인프라를 적극적으로 개발하고 있습니다. 네덜란드 온실은 포집된 CO₂를 이용해 식물 성장을 촉진하여 폐쇄 탄소 사용 시스템을 만듭니다.
이탈리아는 음료급 CO₂에 대한 꾸준한 수요를 유지하고 있으며, 식품 수출과 의약품을 위한 드라이아이스 생산을 지원하기 위해 생산 능력을 확장하고 있습니다. 산업 탈탄소화와 청정기술 도입에 대한 정부의 지원은 전통 및 신흥 산업 모두에서 CO₂ 적용에 대한 관심을 촉진하고 있습니다.
시장 규모는 작지만, 강력한 정부 자금과 국제 협력의 지원을 받아 CCS 기술 발전에 전략적 역할을 하고 있습니다. 롱쉽과 노던 라이츠와 같은 프로젝트는 노르웨이를 유럽 내 국경 간 이산화탄소(CO₂) 저장의 허브로 자리매김하게 합니다.
유럽 이산화탄소 시장의 도전 과제와 제약 요인은 무엇인가요?
유럽 이산화탄소 시장은 장기적인 성장과 운영 안정성에 영향을 미칠 수 있는 도전과 제약 요인에 직면해 있습니다.
주요 제약 요인 중 하나는 암모니아 생산과 에탄올 공장과 연관된 원료 CO₂의 불안정한 공급망입니다. 영국의 최근 비료 공장 폐쇄와 같은 계절성 가동이나 예상치 못한 생산 중단은 식품 가공과 의료 등 주요 부문에 CO₂ 부족을 초래했습니다.
탄소 포집, 정화 및 운송 인프라와 관련된 높은 비용도 또 다른 중요한 장벽입니다. 탄소 포집 및 저장(CCS) 기술에 대한 관심이 높아지고 있음에도 불구하고, 초기 자본 투자와 운영 비용이 여전히 상당하여 중소기업(SME) 간 도입이 제한되고 있습니다.
유럽 전역의 규제 분산도 운영상의 어려움을 야기합니다. 유럽연합은 통합된 환경 목표를 촉진하지만, 국가별 정책, 승인 일정, 허가 체계 차이로 인해 프로젝트 실행이 지연되고 CO₂ 운송 및 저장 분야에서 국경 간 협력이 저해될 수 있습니다.
특히 중부 및 동유럽에서 제한된 저장 용량과 파이프라인 인프라는 포집 및 활용 프로젝트의 확장성을 저해합니다. 물류 네트워크에 충분한 투자가 없으면 산업 규모의 탄소 관리 시스템은 효과적으로 확장할 수 없습니다.
새로운 화학 및 제조 공정에 CO₂를 통합하는 데에는 여전히 기술적 한계가 남아 있습니다. CO₂를 원료로 재활용하는 비용 효율적이고 확장 가능한 솔루션이 여전히 부족해 전통적인 폐기 또는 배출이 기본 선택이 되고 있습니다.
마지막으로, 증진 석유 회수(EOR) 또는 장기 지질 저장에서의 산업 CO₂ 사용에 대한 대중의 인식과 환경 우려는 엇갈립니다. 대규모 탄소 프로젝트에 대한 대중의 신뢰 구축과 정책 정렬은 여전히 느리고 복잡한 작업입니다.
국가별 전망
| 국가 | CAGR (2025년부터 2035년까지) |
|---|---|
| 독일 | 7.0% |
| 프랑스 | 6.3% |
| 이탈리아 | 7.3% |
출처: Fact.MR 분석. 2025년 9월 2일 업데이트
독일 이산화탄소 시장은 산업 탈탄소화와 순환 활용으로의 전환을 목격하고 있습니다
독일39; 이산화탄소 시장은 산업 수요, 정책 체계, 청정 에너지로의 전환이 결합된 영향으로 빠르게 발전하고 있습니다. 식품 및 음료 부문은 탄산, 포장, 보존 공정에서 CO₂를 활용하는 주요 소비자로 남아 있습니다. 동시에 국가는†39; 용접, 냉장, 화학 합성과 같은 응용 분야에 점점 더 CO₂를 통합하고 있습니다.
독일은 탄소 포집 및 저장(CCS) 도입에서도 선두를 달리고 있으며, 철강, 시멘트, 화학 등 감축이 어려운 부문을 겨냥한 대규모 공공 및 민간 투자가 이루어지고 있습니다. 정부가 지원하는 탄소 계약 대가액 계약 등 이니셔티브는 산업들이 저탄소 생산 방식을 채택하도록 장려하고 있습니다. 에너지 부문에서는 2030년까지 석탄 단계적 폐지를 위한 노력이 배출 환경을 재편하고 있으며, 배출권 거래에서 나오는 수익과 엄격한 CO₂ 가격 정책이 규제 동력을 계속 이끌고 있습니다.
부문 간 탈탄소화는 독일에 의해 추가로 지원되고 있습니다39; 2030년까지 배출량 65% 감축과 2045년까지 기후 중립 달성을 포함한 야심찬 기후 목표들입니다. 한편, 증가하는 CO₂ 수출과 탄소 재사용 및 운송을 위한 인프라 확장은 독일의 중요성을 강조합니다 ›39; 유럽 내 순환 탄소 경제를 형성하는 데 있어 점점 커지는 역할입니다.
프랑스 이산화탄소 시장은 지속 가능성 추진과 산업 다각화 속에서 꾸준한 성장을 보입니다
프랑스의 이산화탄소 시장은 확고한 농식품, 의료, 산업용 가스 부문의 뒷받침으로 꾸준한 성장을 이루고 있습니다. CO₂는 식품 보존, 음료 탄산, 변형 대기 포장 분야에서 중심적인 역할을 하며, 대규모 식품 가공과 수출 지향 농업으로 알려진 프랑스에 필수적인 응용 분야입니다.
전통적인 사용을 넘어 프랑스는 점점 더 CO₂를 지속 가능한 산업 관행에 통합하고 있습니다. 포집된 탄소는 통제 환경 농업에 활용되며, 온실은 작물 수확량 증가의 혜택을 받습니다. 이는 정부의 기후 정책과 순환 자원 사용 촉진을 위한 광범위한 노력과 일치합니다. 기업들은 또한 화학 및 시멘트 산업 내 장기 탈탄소화 전략의 일환으로 CO₂-화학물질 기술을 탐색하고 있습니다.
프랑스는 EU 그린딜 자금 지원 메커니즘의 지원을 받아 국경을 넘는 탄소 운송 및 활용을 옹호하는 EU 주요 회원국 중 하나입니다. 특히 노르망디와 론 계곡과 같은 산업 클러스터에서 CO₂ 저장 및 활용을 위한 인프라 개발이 가속화되고 있습니다. 이들 지역은 벨기에와 네덜란드가 포함된 더 큰 유럽 탄소 관리 회랑에 통합될 예정입니다.
한편, 의료용 CO₂에 대한 수요는 대도시 의료 네트워크 내 수술, 진단, 의료용 가스 시스템에서 중요한 역할을 하기 때문에 여전히 견고합니다. 또한, 물류 및 콜드체인 산업은 온도에 민감한 의약품 및 식품 운송에 필수적인 드라이아이스 수요를 계속 견인하고 있습니다.
이탈리아 이산화탄소 시장은 음료 강도와 친환경 회복 이니셔티브로 성장 중입니다
이탈리아의 CO₂ 시장은 탄산음료 제조업체의 지속적인 수요와 변형 대기 포장재 사용 확대에 힘입어 음료 및 산업용 가스 부문에 기반을 두고 있습니다. 이는 식품 수출 산업의 강세를 반영합니다. 국가는 성장하는 제약 및 해산물 물류 부문을 지원하기 위해 드라이아이스 생산을 늘려 온도 제어 운송 능력을 강화했습니다.
전통적인 적용을 넘어 이탈리아는 점점 더 CO₂ 기반 지속 가능성 솔루션을 도입하고 있습니다. 포 계곡의 온실 운영자들은 포집된 CO₂를 활용해 작물 수확량을 최적화하고, 화학 및 자재 생산자들은 정부 지원 청정기술 프로그램 하에서 CO₂-연료 및 기타 활용 기술을 시범 도입하고 있습니다. 이러한 시범 사업에 대한 투자는 지역 산업 클러스터 내에서 탄소 포집 및 재사용의 통합에 대한 관심이 커지고 있음을 보여줍니다.
규제 지원이 시장 역학에 영향을 미치기 시작했습니다. CCS 인프라에 대한 신속한 허가 절차와 저탄소 제조에 대한 목표 보조금이 중견 산업 기업들의 관심을 끌고 있습니다. 동시에, 이탈리아의 EU 탄소 네트워크 참여 확대는 남유럽과 중부 유럽을 연결하는 국경 간 CO₂ 운송 회랑의 혜택을 받을 기회를 갖게 합니다.
카테고리별 분석
중속 파쇄기가 생산 방식별로 선도 점유율을 보일 예정입니다
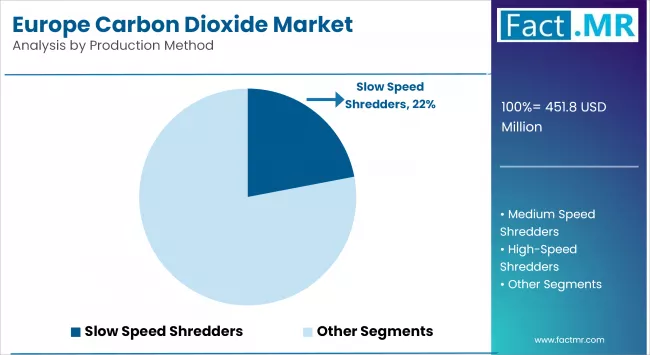
Europe Carbon Dioxide Market Analysis By Production Method | Source: Fact.MR
중속 파쇄기는 다양한 폐기물 흐름에 적응하고 에너지 소비와 출력 효율성의 균형을 이루기 때문에 생산 방식에서 가장 큰 비중을 차지할 것으로 예상됩니다. 이 기계들은 도시 고형 폐기물, 건설 잔해, 바이오매스, 산업 폐기물을 효과적으로 처리하여, 마모와 전력 소비를 최소화하면서 처리량을 최적화하려는 시설에 실용적인 해결책을 제공합니다.
일관된 입자 크기를 제공하면서 운영 중단 시간을 최소화하는 능력 덕분에 유럽과 북미 전역의 재활용 센터와 자재 회수 시설에서 선호되는 선택지로 자리 잡았습니다. 또한, 중고속 파쇄기는 폐기물 유래 연료(RDF)와 고체 회수 연료(SRF) 등 대체 연료 생산을 위한 전처리 단계에 점점 더 통합되어 시멘트 및 발전 부문에서 증가하는 청정 에너지 수요를 지원하고 있습니다.
제조업체들은 중속 유닛을 위한 모듈러 설계와 스마트 자동화 시스템에 투자하여 유지보수의 용이성과 공정 제어를 더욱 강화하고 있습니다. 이로 인해 중고속 파쇄기는 폐기물 처리 운영자에게 비용 효율적이고 확장 가능한 옵션으로 자리매김하며, 생산 기술 분야에서 지속적인 지배력을 유지하는 데 기여하고 있습니다.
폐기물 재활용 공장이 전달 방식별로 선도 점유율을 보일 예정입니다
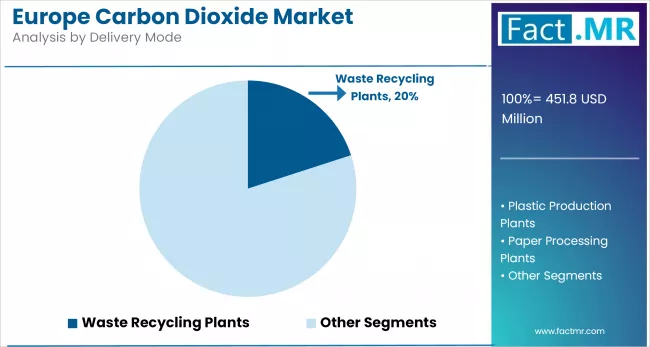
Europe Carbon Dioxide Market Analysis By Dlivery Mode | Source: Fact.MR
폐기물 재활용 공장은 중앙집중식 대용량 처리 시스템에 대한 수요 증가에 따라 전달 방식별로 가장 큰 비중을 차지할 것으로 예상됩니다. 이 시설들은 포괄적인 폐기물 분류, 파쇄, 자재 회수 솔루션을 제공하여 도시 폐기물 관리 전략과 순환 경제 목표에 필수적입니다.
독일, 네덜란드, 스웨덴과 같은 국가에서는 대규모 재활용 공장이 국가 폐기물 처리 네트워크의 중추를 이루며, 혼합 도시 폐기물, 건설 잔해, 산업 폐기물, 유기물을 처리합니다. AI 기반 분류, 혐기성 소화, 열처리 등 첨단 기술을 통합하는 능력은 이동식 또는 모듈식 시스템에 비해 효율적이고 확장 가능한 전달 모델로 자리매김합니다.
공공 및 민간 투자도 이 추세를 더욱 강화하고 있습니다. EU의 폐기물 프레임워크 지침과 그린 딜에 따른 자금 지원은 엄격한 매립지 전환 및 재활용률 목표를 달성하기 위해 지역별 재활용 인프라의 업그레이드와 확장을 가속화하고 있습니다. 또한, 이들 발전소 내 폐기물 에너지 통합이 증가하고 있으며, 회수된 물질로부터 바이오가스, 쓰레기유 연료(RDF), 지역 난방 생산이 가능한 시설이 점점 더 갖추어지고 있습니다.
식품 및 음료, 유럽 이산화탄소 시장에서 선도권을 차지
식품 및 음료 산업은 탄산, 냉각, 포장, 보존 공정에서 지속적으로 CO₂에 대한 수요가 있어 유럽에서 이산화탄소 시장에서 가장 큰 비중을 유지할 것으로 예상됩니다. 이산화탄소는 제품 유통기한 유지, 미생물 성장 조절, 부패하기 쉬운 제품의 품질 및 안전성 보장에 중요한 역할을 하며, 이는 국내 소비와 수출 모두에 중요한 응용 분야입니다.
독일, 프랑스, 이탈리아의 주요 음료 생산업체들은 탄산수, 청량음료, 맥주, 와인 생산에 CO₂에 크게 의존하고 있습니다. 마찬가지로, 식품 제조업체들은 변형 대기 포장(MAP)에서 CO₂를 사용하여 육류, 유제품, 베이커리 제품, 즉석식품 등의 유통기한을 연장합니다. 유럽 전역에서 포장 및 편의식품에 대한 소비자 선호가 증가함에 따라 식품 등급 이산화탄소에 대한 수요는 계속 증가하고 있습니다.
여름철과 휴일 기간 동안 CO₂ 소비가 계절별로 급증하는 것은 이 부문이 안정적인 공급에 대한 의존도를 더욱 강화합니다. 이에 대응하여 기업들은 공급망 혼란을 최소화하고 지속 가능성 성과를 향상시키기 위해 현장 CO₂ 포집 및 저장 시스템에 투자하고 있습니다.
더불어, 식품 폐기물 감소와 콜드체인 효율성 향상에 대한 규제 압력이 커지면서 온도 민감 운송을 위한 드라이아이스 물류를 포함한 CO₂ 기반 기술의 광범위한 활용이 촉진되고 있습니다. 결과적으로 식품 및 음료 산업은 유럽 전역에서 이산화탄소 소비의 주요 동인으로 남아 있으며, 운영 필요성과 규제 정렬에 힘입어 성장을 뒷받침하고 있습니다.
경쟁 분석
탄소 관리 분야의 산업 가스 리더와 혁신가들이 유럽을 형성하고 있습니다39; 이산화탄소 시장을 형성하고 있습니다. 주요 업체로는 Air Liquide S.A., 린데 그룹, The Messer Group GmbH등이 있으며, 이들 모두 식품, 의료, 산업 분야에 광범위한 CO₂ 솔루션을 제공합니다. SOL Spa, Strandmöllen, ACAIL Gas는 맞춤형 가스 서비스를 제공하며 지역 시장을 지원합니다.
AKER Carbon Capture, Climeworks, Northern Lights JV DA와 같은 신생 기업들이 유럽 전역에서 탄소 포집 및 저장(CCS) 개발을 추진하고 있습니다. 에너지 기업 Eni S.p.A. 또한 CO₂ 관리를 광범위한 탈탄소화 이니셔티브에 통합하고 있습니다. 이들 기업은 운영 수요와 기후 주도 혁신에 중점을 둔 시장을 함께 형성하고 있습니다.
최근 발전
- 2025년, 에어리퀴드는 로테르담 수소 생산 현장에서 탄소 포집 능력을 확장한다고 발표했습니다. 이 시설은 네덜란드 포르토스 CCS 프로젝트의 일환으로 연간 최대 800,000 톤의 CO₂를 포집할 것으로 예상됩니다.
- 2025년, 린더는 OCI Global과 장기 계약을 체결하여 네덜란드에 위치한 OCI의 블루 암모니아 공장에서 청정 수소를 공급하고 CO₂를 포집할 예정입니다. 포획된 CO₂는 네덜란드 CCS 네트워크를 통해 해상 저장을 위해 운송될 예정입니다.
세분화
유럽 이산화탄소 시장의 세분화
-
생산 방식별 :
- 저속 슈레더들
- 중속 파쇄기
- 고속 파쇄기
-
전달 방식별:
- 폐기물 재활용 공장
- 플라스틱 생산 공장
- 제지 가공 공장
- 금속 가공 공장
- 기타
-
최종 사용 산업별:
- 금속 제조 및 제작
- 음식 및 음료
- 펄프 및 제지
- 석유 및 가스
- 의료
- 화학물질
- 기타 산업 용도
-
국가별:
- 독일
- 이탈리아
- 프랑스
- 스페인
- 영국
- 러시아
- 베넬룩스
- 유럽 나머지 지역

