- Market Value (2025): USD 712.4 Bn
- Estimated Value (2026): USD 746.8 Bn
- Forecast Value (2036): USD 1197.5 Bn
- CAGR (2026-2036): 4.8%
Qual a previsão de que o mercado de fabricação de madeira deve valer até 2036?
USD 746.8 bilhões em 2026 para USD 1197.5 bilhões em 2036, em um 4.8% CAGR.
- A avaliação do mercado de fabricação de madeira foi deUSD 712.4 bilhões em 2025, com madeira de madeira e painéis estruturais para casas representando a maior parte da receita das fábricas.
- A receita de produtos de madeira vai passar de USD 746.8 bilhões em 2026 para USD 1197.5 bilhões até 2036, à medida que construtoras na Europa e no Japão utilizam mais madeira em projetos de média altura e não residenciais.
- Um 4.8% CAGR para 2026 a 2036 acompanha a construção de casas, já que a estrutura, o revestimento e o piso compõem a maior parte da madeira em uma casa de estrutura de madeira.
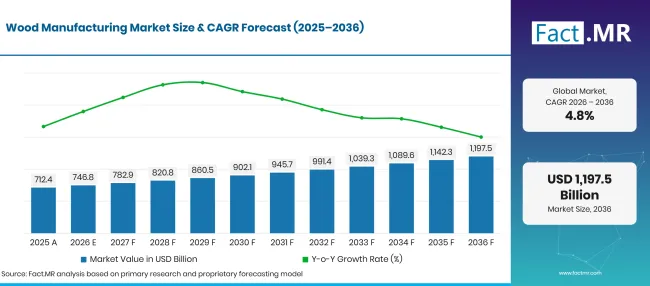
Wood Manufacturing Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 712.4 |
| 2026 | Estimativa | 746.8 |
| 2036 | Previsão | 1197.5 |
| CAGR 2026 a 2036 | Período de previsão | 4.8% |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
Quais são os números definidores por trás do crescimento do Mercado de Fabricação de Madeira?
Entre 2026 e 2036, o mercado adicionará USD 450.7 bilhões, com a estrutura das casas e os painéis estruturais fornecendo a maior parte do ganho.
- Impulsionadores de Demanda no Mercado
- A produção de painéis à base de madeira está crescendo mais rápido do que a madeira serrada. A Organização das Nações Unidas para a Alimentação e Agricultura (FDA) relatou que a produção global de painéis aumentou 5% para 393 milhão de metros cúbicos em 2024, com ganhos em todas as cinco regiões [1]. Linhas de compensado, OSB e aglomerado estão ocupando uma fatia maior de cada tora por meio de descascamento, enfiamento e lascamento.
- O comércio de madeira e painéis conecta as serrarias a construtores distantes. As exportações globais de madeira e produtos de papel subiram 1.4% para USD 486 bilhões em 2024, segundo a FAO [1]. As fábricas escandinavas, canadenses e brasileiras enviam grande parte de sua produção para mercados com florestas domésticas escassas.
- As regras de rastreabilidade da madeira estão mudando a forma como as serrarias compram toras para a Europa. Em 19 de dezembro de 2025, a União Europeia adotou o Regulamento (UE) 2025/2650, que alterou as obrigações de operadores e comerciantes sob o regulamento de desmatamento [2]. Serrarias que vendem para a UE agora precisam de dados de geolocalização para cada colheita, o que favorece fornecedores com florestas certificadas.
- Os códigos de construção de madeira maciça estão abrindo projetos mais altos para a madeira. Painéis laminados cruzados e vigas de colamento para arquitetos permitem que arquitetos projetem escritórios, escolas e blocos de apartamentos que antes precisavam de estruturas de concreto.
- Os gastos com reparos e reformas mantêm o piso sob pedidos de madeira quando as novas moradias desaceleram. Os proprietários trocam decks, cercas e pisos em ciclos regulares. Esses trabalhos utilizam madeira e painéis de tamanho próprio.
- Segmentos-chave analisados
- Por Tipo de Produto: A madeira terá 38.2% participação em 2026, já que cada parede de montantes, vigas e treliças de telhado em uma casa com estrutura de madeira começa como madeira de madeira macia.
- Por Aplicação: A construção representará 44.7% participação em 2026, refletindo o uso intenso de estruturas, revestimentos e painéis de subpiso em casas novas.
- Por Processo: A serraria conquistará 47.3% participação em 2026, já que a maioria dos troncos passa por um equipamento antes de qualquer outra etapa de processamento.
- Por Usuário Final: O setor residencial terá 52.3% participação em 2026, já que casas unifamiliares e projetos de reparo consomem mais madeira por unidade do que outros edifícios.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "A fabricação de madeira e painéis é um negócio de fibras em primeiro lugar. Serrarias que garantem o fornecimento de toras próximas às suas fábricas e operam linhas modernas e de alta recuperação manterão as margens durante os ciclos de habitação. O crescimento virá dos painéis de engenharia e da madeira maciça, que transformam o mesmo tronco em produtos de maior valor."
- Implicações Estratégicas
- Os operadores de serrarias deveriam direcionar a capacidade para regiões com fornecimento seguro de toras, já que o custo da fibra agora separa as serrarias lucrativas daquelas que fecham.
- Os produtores de painéis devem adicionar linhas de compensado LVL, CLT e especiais, pois esses produtos projetados são vendidos a um preço premium em relação ao revestimento de commodities.
- Construtores e distribuidores de casas devem manter acordos flexíveis de fornecimento com várias fábricas, já que os preços da madeira oscilam fortemente com o início das casas e os impostos comerciais.
- Exportadores para a Europa devem integrar registros de geolocalização e cadeia de custódia na compra de toras, para que as remessas passem pelas verificações de desmatamento da UE sem demora.
A demanda por manufatura de madeira na Alemanha crescerá em 5.5% CAGR, onde uma base sólida em serrarias e uma recuperação nas permissões de habitação sustentam os pedidos de sustentação. O Brasil segue em 5.0%, apoiando-se em plantações de eucaliptos e pinheiros de rápido crescimento. Os Estados Unidos irão registrar 4.6% por meio de construções estáveis de casas unifamiliares. Para o Reino Unido, uma taxa de 4.1% reflete a forte oferta de madeira importada e uma meta nacional de habitação. O Japão completa o grupo em 3.6%, com cedro e cipreste nacionais substituindo toras importadas.
Como o Mercado de Fabricação de Madeira se divide por segmento?
A madeira irá contabilizar 38.2% do tipo de produto; A construção levará 44.7% de aplicação; Serraria representará 47.3% de processo; Residencial reivindicará 52.3% do usuário final.
Qual Tipo de Produto domina?
A madeira detém 38.2% das vendas de 2026.
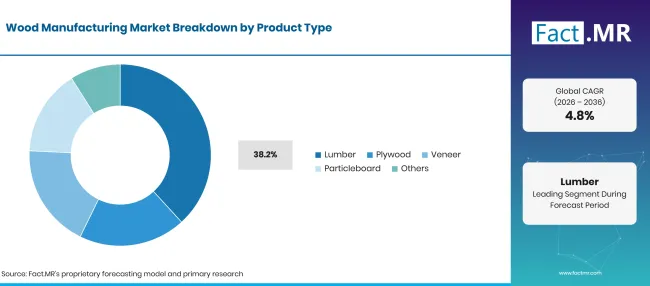
Wood Manufacturing Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Madeira (segmento líder) | 38.2% |
| Outros segmentos combinados | 61.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
Construtores compram madeira dimensional em tamanhos padrão, o que a torna o produto de madeira mais comercializado e o mais fácil de estocar. Espécies de madeira macia como abeto, pinho e abeto são secas em forno e classificadas para resistência antes do envio. Tábuas de madeira dura servem pisos, armários e móveis. A produção global de madeira serrada permaneceu quase inalterada em 2024, com a América Latina subindo 2% e a América do Norte caindo 2% [1]. A produção de compensado utiliza folheado descascado rotativo colado em camadas transversais, o que proporciona resistência em ambas as direções. No Japão, a produção de compensado comum aumentou 2.3% para 2,564 mil metros cúbicos em 2025 [3]. Empreiteiros de concreto compram compensado para formagem para despejos repetidos. Plantas de aglomerado usam lascas de serraria e madeira reciclada, e o folheado é aplicado às superfícies de móveis e madeira laminada.
O que lidera o segmento de Aplicação?
A construção leva 44.7% da demanda de 2026.
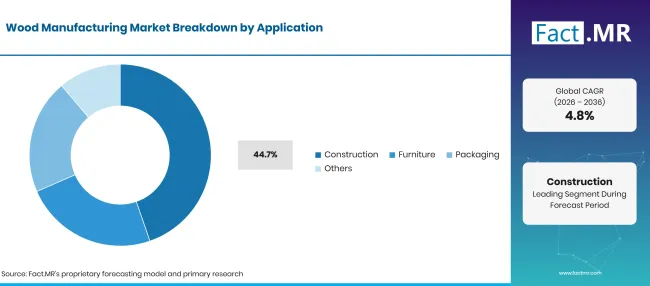
Wood Manufacturing Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Construção (Segmento principal) | 44.7% |
| Outros segmentos combinados | 55.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
A madeira em edifícios residenciais cobre montantes de parede, vigas de piso e treliças de telhados. Empreiteiros também utilizam madeira tratada para decks e cercas, e compensado para formas de concreto. Projetos maiores agora especificam madeira laminada cruzada e colam. A Agência Florestal do Japão compilou um quarto roteiro em março de 2026 para expandir o uso de CLT em edifícios não residenciais e de média altura [4]. Fabricantes de móveis compram tábuas de madeira dura, folheado e aglomerado para armações, painéis e carcaças de armários. Fábricas de embalagem cortam madeira de baixa qualidade em caixas, dunnage e paletes de madeira, então esse grupo acompanha volumes de frete e produção de manufatura.
Como o Processo molda a demanda?
A serraria representa 47.3% do valor de 2026.
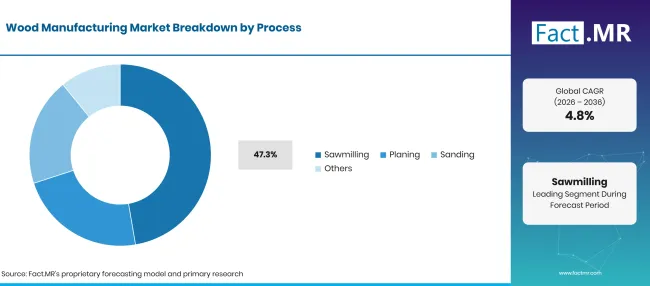
Wood Manufacturing Market Breakdown Process | Source: Fact.MR
| Processo | Compartilhar (2026) |
|---|---|
| Serraria (Segmento principal) | 47.3% |
| Outros segmentos combinados | 52.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
Headrigs, serras de fita e serras de banda desmontam toras em tapas e tábuas, e cada etapa posterior depende desse primeiro corte. As serrarias modernas escaneiam cada tora para definir o padrão de corte e aumentar a recuperação da madeira por metro cúbico. Lascas e serragem da mesma linha alimentam fábricas de celulose, fábricas de painéis e fabricantes de pellets. O plaining transforma tábuas serradas brutas em madeira de superfície de espessura e largura exatas, prontas para carimbos de nivelamento. A lixagem dá aos painéis de compensado, aglomerado e placas de fibra uma face lisa para laminação, pintura ou folheado.
O que suporta o Residencial dentro do Usuário Final?
Compradores residenciais representam 52.3% das compras de 2026.
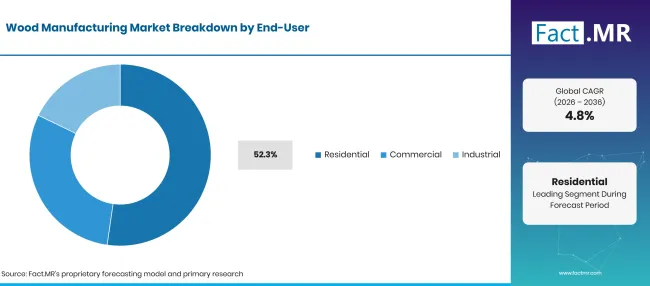
Wood Manufacturing Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Residencial (Segmento principal) | 52.3% |
| Outros segmentos combinados | 47.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
Proprietários e construtores utilizam madeira em quase todas as partes de uma casa isolada, desde a estrutura e deck do telhado até portas, acabamentos e armários de cozinha. A reforma adiciona volume constante, já que decks, pisos e cercas se desgastam e precisam ser substituídos. Projetos comerciais como escritórios, escolas e prédios comerciais utilizam produtos de madeira glutaliada, CLT e madeira engenheirada onde as normas permitem estruturas de madeira mais altas. Compradores industriais compram paletes, madeira para embalagem e compensado para pisos de veículos e contêineres de transporte.
O que está acelerando a adoção no mercado de fabricação de madeira e o que está impedindo isso?
A adoção aumentará por meio da demanda por moradia, uso mais amplo de madeira em massa e gastos constantes com reparos. O crescimento é prejudicado pelos limites de oferta de toras, oscilações nos preços da madeira e taxas comerciais entre os principais países produtores e compradores.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Início de moradias unifamiliares e construção com estrutura de madeira | +1.3% | América do Norte, Europa Ocidental, Leste Asiático | Curto prazo (<= 2 anos) |
| Reparo e remodelação de casas existentes | +1.0% | América do Norte, Europa Ocidental | Curto prazo (<= 2 anos) |
| Crescimento na produção de compensado, OSB e aglomerado | +0.9% | Leste Asiático, América Latina, Europa Oriental | Médio prazo (2-4 anos) |
| Códigos de construção que permitem madeira maciça de altura média | +0.7% | Europa Ocidental, América do Norte, Leste Asiático | Longo prazo (>= 4 anos) |
| Demanda por paletes e caixas provenientes de frete e manufatura | +0.4% | Global | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Madeira laminada cruzada e colam para edifícios não residenciais | +0.8% | Europa Ocidental, Ásia Oriental, América do Norte | Longo prazo (>= 4 anos) |
| Madeira de eucalipto e pinho de plantação para exportação | +0.6% | América Latina | Médio prazo (2-4 anos) |
| Produtos engenheirados de maior valor, como LVL e vigas em I, | +0.5% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Escassez de suprimentos de toras devido a incêndios florestais, danos causados por besouros e limites de colheita | -0.7% | América do Norte, Europa Ocidental | Curto prazo (<= 2 anos) |
| Oscilações no preço da madeira e taxas comerciais sobre envios transfronteiriços | -0.5% | América do Norte | Curto prazo (<= 2 anos) |
| Custos de rastreabilidade e conformidade com desmatamento para exportadores | -0.3% | América Latina, Sul da Ásia e Pacífico | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
Quais países estão ampliando o mercado de fabricação de madeira até 2036?
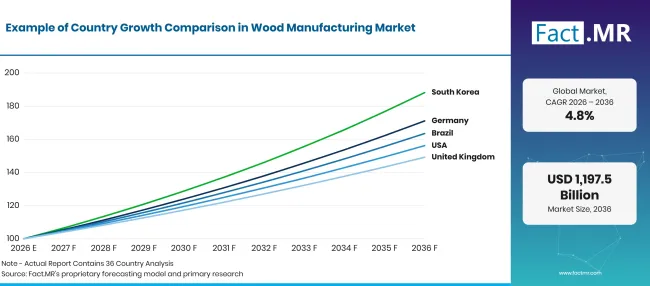
Wood Manufacturing Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 5.5% |
| Brasil | 5.0% |
| Estados Unidos | 4.6% |
| Reino Unido | 4.1% |
| Japão | 3.6% |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
O que apoia a adoção pela Alemanha?
5.5% CAGR, movido por uma base profunda de serraria e uma caminhonete em permissões de habitação.
Serrarias alemãs estão migrando de toras de salvamento para colheitas regulares. A Destatis relatou que a colheita total de madeira atingiu 57.3 milhão de metros cúbicos em 2025, enquanto a colheita danificada caiu 53.7% para 12.7 milhão de metros cúbicos [5]. A demanda por construção está melhorando ao mesmo tempo. As licenças para 19,500 moradias foram emitidas em janeiro de 2026, um aumento de 8.4% em relação ao ano anterior [6]. Casas pré-fabricadas de madeira recebem uma parte crescente dessas aprovações.
Como o Brasil está escalando a demanda?
5.0% CAGR, apoiado por florestas de plantação que atingem a idade de colheita em menos de uma década.
Serrarias e fábricas de painéis brasileiras dependem de eucaliptos e pinheiros plantados. O IBGE informou que a área florestal plantada atingiu 9.9 milhão de hectares em 2024, incluindo 7.7 milhão de hectares de eucaliptos e 1.8 milhões de hectares de pinheiro [7]. O valor da produção silvicultora subiu 17.4% para 37.2 bilhões de BRL no mesmo ano [7]. Compensado de pinho e madeira serrada dos estados do sul são enviados para compradores na América do Norte e Europa.
O que apoia a adoção nos Estados Unidos?
4.6% CAGR, ajudada pela construção constante de casas unifamiliares, construídas principalmente com estruturas de madeira.
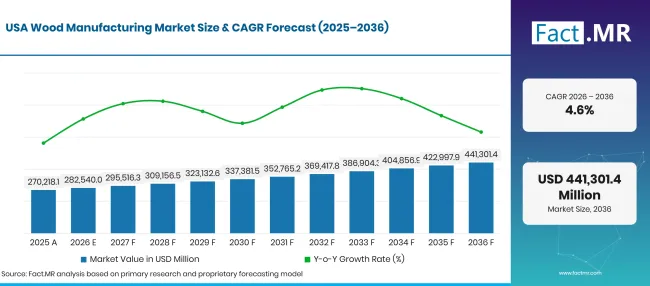
Wood Manufacturing Market Forecast Usa | Source: Fact.MR
As casas americanas são quase inteiramente construídas com madeira de madeira macia e revestimento OSB. O U.S. Census Bureau informou que o início das moradias unifamiliares ocorreu a uma taxa anual ajustada sazonalmente de 859,000 em setembro de 2026 [8]. Moinhos de pinheiro amarelo do sul na Geórgia, Arkansas e Texas fornecem grande parte dessa madeira de estrutura, e apartamentos com estrutura de madeira adicionam ainda mais volume.
Como o Reino Unido está desenvolvendo a demanda?
4.1% CAGR, refletindo uma aposta no mercado imobiliário servida principalmente por madeira importada.
Construtores britânicos dependem das importações para a maior parte de sua madeira serrada. A Forest Research relatou que a produção britânica de madeira serrada aumentou 3% para 3.3 milhão de metros cúbicos em 2025, enquanto as importações caíram 4% para 6.0 milhões de metros cúbicos [9]. A conclusão de moradias determinou a demanda. A Inglaterra registrou 190,600 novas construções concluídas entre 2024 e 2025, cerca de 4% abaixo do ano anterior [10]. Construtoras de casas modulares e de estrutura de madeira estão expandindo a capacidade das fábricas.
Como o Japão se sai?
3.6% CAGR, à medida que toras nacionais substituem as importações em serrarias e fábricas de painéis.
As serrarias do Japão estão cortando mais cedro e cipreste locais. Dados oficiais do MAFF mostram que os embarques de madeira serrada aumentaram 2.0% para 7,754 mil metros cúbicos em 2025 [3]. No mesmo ano, o número de serrarias caiu 3.5% para 3,423 [3]. A Agência Florestal informou que a taxa nacional de autossuficiência de madeira estava em 42.5% em 2024 [4]. A madeira já representa mais de 80% da área do piso em moradias de baixa altura [4].
Quem lidera o Mercado de Fabricação de Madeira?
A concorrência entre produtores de serrarias e painéis se divide em três grupos. Os fabricantes norte-americanos de madeira e painéis formam o primeiro. A West Fraser produz madeira, OSB, compensado, LVL e MDF na América do Norte e Europa.
Em julho de 2026, relatou uma continuação de aumento em sua nova serraria em Henderson, Texas, onde a produção mais que dobrou em relação ao primeiro trimestre [11]. Canfor e Interfor focam em madeira macia no Canadá e no sul dos EUA. A Canfor anunciou o fechamento de suas serrarias Urshult e Orrefors na Suécia em julho de 2026, citando um descompasso entre capacidade e fornecimento de fibra [12]. O segundo grupo combina áreas madeireiras com produtos engenheirados. A Weyerhaeuser fabrica madeira, madeira engenheirada OSB e vigas de trus. A Georgia-Pacific fornece compensado, OSB e pinheiro-amarelo do sul. A Boise Cascade se descreveu em agosto de 2026 como fabricante de produtos de madeira engenheirada e compensado com mais de 60 instalações [13]. A Stora Enso é a âncora do grupo europeu com madeira serrada e madeira engenheirada para construção de madeira em massa. O acesso a toras de baixo custo e moinhos modernos determinará quais produtores ganham parte.
Quais empresas são as principais fornecedoras?
As principais empresas incluem West Fraser Timber Co. Ltd.; Companhia Weyerhaeuser; Canfor Corporation; Stora Enso Oyj; Georgia-Pacific LLC; Interfor Corporation; e Boise Cascade Company.
- West Fraser Timber Co. Ltd.
- Empresa Weyerhaeuser
- Canfor Corporation
- Stora Enso Oyj
- Georgia-Pacific LLC
- Interfor Corporation
- Companhia Boise Cascade
Bibliografia
- [1] Organização das Nações Unidas para a Alimentação e Agricultura (FDA). (2025, dezembro 24). O comércio e a produção globais de produtos florestais mostram sinais de recuperação em 2024.
- [2] Parlamento Europeu e Conselho da União Europeia. (2025, dezembro de 19). Regulamento (UE) 2025/2650 que altera o Regulamento (UE) 2023/1115 relativamente a certas obrigações de operadores e comerciantes.
- [3] Ministério da Agricultura, Florestas e Pescas, Japão. (2026, junho 12). 令和7年木材統計 [Estatísticas da Madeira 2025].
- [4] Agência Florestal, Japão. (2026, junho 2). 令和7年度 森林・林業白書 第III.章 木材需給・利用と木材産業 [Livro Branco de Florestas e Florestas FY2025, Capítulo III: Oferta e Demanda, Utilização e a Indústria da Madeira].
- [5] Statistisches Bundesamt (Destatis). (2026, abril 15). Schadholzeinschlag 2025 auf 12,7 Millionen Kubikmeter gesunken [A safra danificada caiu para 12.7 milhões de metros cúbicos em 2025].
- [6] Statistisches Bundesamt (Destatis). (2026, março 18). Baugenehmigungen für Wohnungen im Janar 2026: +8,4 % zum Vorjahresmonat [Permissões de construção para habitação em janeiro de 2026: +8.4% no mesmo mês um ano antes].
- [7] Instituto Brasileiro de Geografia e Estatística (IBGE). (2025). Produção da Extração Vegetal e da Silvicultura 2024 [Produção de Extração de Plantas e Silvicultura 2024].
- [8] Departamento do Censo dos EUA. (2026, outubro 20). Construção Residencial Nova, setembro de 2026.
- [9] Pesquisa Florestal. (2026, maio de 28). Índices de Preço da Madeira e Estatísticas de Produção e Comércio de Madeira do Reino Unido divulgadas.
- [10] Ministério da Habitação, Comunidades e Governo Local. (2025, novembro 20). Oferta habitacional: habitação líquida adicional, Inglaterra: 2024 a 2025.
- [11] West Fraser. (2026, julho 29). West Fraser anuncia os resultados do segundo trimestre de 2026.
- [12] Canfor. (2026, julho 29). Canfor reporta resultados do segundo trimestre de 2026.
- [13] Boise Cascade. (2026, agosto 3). Boise Cascade reporta os resultados do segundo trimestre de 2026.
Este relatório responde
- Qual será a quantidade de receita de produtos de madeira em 2026 e quanto ela crescerá até 2036?
- Qual tipo de produto, aplicação, processo e usuário final ocupam o primeiro lugar e por quê?
- Como a oferta de toras, a atividade habitacional e as regras comerciais influenciam o crescimento nos cinco países perfilados?
- Quais produtores de madeira, painéis e madeira engenheirada competem, e com base em quê?
- Como os níveis de colheita e o fechamento das serrarias afetam o fornecimento de madeira serrada e painéis?
O que o Mercado de Fabricação de Madeira cobre?
Madeira serrada, compensado, folheado e aglomerado formam o núcleo do mercado de fabricação de madeira. Produtos relacionados fabricados em serrarias e fábricas de painéis também são contabilizados. Produtos de madeira macia e madeira dura são contabilizados.
O estudo acompanha as vendas para compradores de construção, móveis e embalagens em usos finais residenciais, comerciais e industriais. O valor é medido no ponto em que os produtos saem da fábrica ou da planta de painéis.
O que está incluído no escopo?
Madeira seca em forno e verde, tábuas aplainadas e niveladas, e madeira tratada estão incluídos. Compensado, folhas de folheado e aglomerado feitos de toras, lascas e madeira reciclada estão incluídos.
As operações de serra, plaina e lixamento são todas cobertas, incluindo secagem e classificação internas na fábrica. Produtos engenheirados como LVL, glulam e CLT são contabilizados no nível do produtor.
O que é excluído do escopo?
Madeira em pé, toras vendidas antes do processamento e polpa ou papel feitos de lascas de madeira são excluídas. Pellets de madeira e outros produtos combustíveis também estão fora do limite.
Móveis acabados, armários e casas pré-fabricadas são contabilizados apenas pelo valor dos produtos de madeira comprados por seus fabricantes. Conservantes para madeira, adesivos e revestimentos vendidos separadamente são excluídos.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
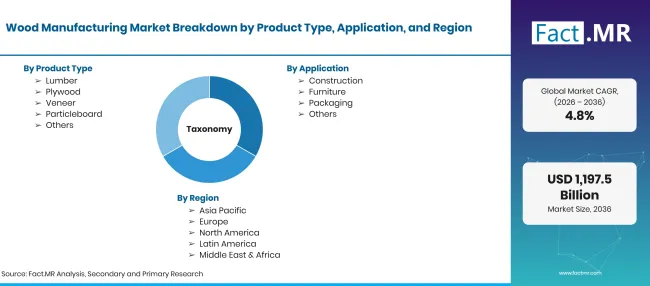
Wood Manufacturing Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Produtos de madeira feitos por serra, descascar, fatiar, lascar e prensar toras são vendidos como madeira, compensado, folheado, aglomerado e produtos relacionados. A receita é contabilizada no portão da fábrica. |
| Tipo de produto | Madeira; Compensado; Folheado; Aglomerado; Outros |
| Aplicação | Construção; Móveis; Embalagens; Outros |
| Processo | Serraria; Plaina; Lixamento; Outros |
| Usuário Final | Residencial; Comercial; Industrial |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | West Fraser Timber Co. Ltd.; Companhia Weyerhaeuser; Canfor Corporation; Stora Enso Oyj; Georgia-Pacific LLC; Interfor Corporation; Companhia Boise Cascade |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Abordagem híbrida de cima para baixo e de baixo para cima usando volumes de produção de madeira redonda e moinhos; rendimentos do produto por metro cúbico de tora; construção de moradias e gastos com reparos; aplicação e divisão de processos; e revisão da capacidade do produtor. |
Fonte: análise da Fact.MR. Atualizado em 29 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Madeira
- Compensado
- Folheado
- Aglomerado
- Outros
-
Por Aplicação
- Construção
- Mobiliário
- Embalagem
- Outros
-
Por Processo
- Serraria
- Planeamento
- Lixamento
- Outros
-
Por Usuário Final
- Residencial
- Comercial
- Industrial
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de fabricação de madeira em 2026?
Qual é a CAGR do mercado de fabricação de madeira de 2026 a 2036?
Qual tipo de produto lidera o mercado de fabricação de madeira?
Qual aplicação lidera o mercado de fabricação de madeira?
Qual processo lidera o mercado de fabricação de madeira?
Qual usuário final lidera o mercado de fabricação de madeira?
Qual país crescerá mais no mercado de fabricação de madeira?
Quem são as principais empresas no mercado de fabricação de madeira?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF