- Market Value (2025): USD 185.2 Bn
- Estimated Value (2026): USD 196.3 Bn
- Forecast Value (2036): USD 351.4 Bn
- CAGR (2026-2036): 6.0%
Какова прогнозируемая стоимость рынка транспортных самолётов с фиксированным крылом к 2036 году?
USD 196.3 миллиарда в 2026 году до USD 351.4 миллиарда к 2036 году, что составляет 6.00% CAGR.
- Согласно Fact.MR анализу, рынок транспортных самолётов с фиксированным крылом достиг USD 185.2 миллиарда в 2025 году.
- Спрос увеличится с USD 196.3 миллиарда в 2026 году до USD 351.4 миллиарда в 2036 году.
- Прогнозируется, что рынок будет расти 6.0% CAGR с 2026 по 2036 год, поскольку обновление авиапарка и финансируемые программы военных воздушных перевозок приведут к поставкам различных типов самолётов с фиксированным крылом.
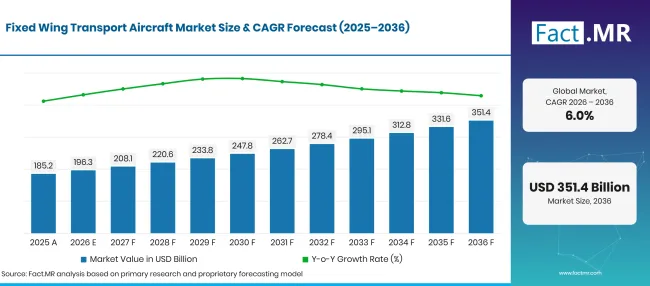
Factmr Fixed Wing Transport Aircraft Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 185.2 |
| 2026 | Оценка | 196.3 |
| 2036 | Прогноз | 351.4 |
| CAGR 2026–2036 | Прогнозный период | 6.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Каковы определяющие показатели роста рынка транспортных самолётов с фиксированным крылом?
USD 155.13 миллиард абсолютных возможностей в период с 2026 по 2036 год, при этом военные транспортные самолёты и турбовентиляторные платформы занимают самые большие указанные доли в своих категориях.
- Драйверы спроса на рынке
- Доходы от самолётов становятся ощутимыми при поставке. Airbus сообщил о 793 коммерческих поставках в 2025 году, а Boeing — 600. Эти показатели придают производственной базе больше содержания, чем само объявление о заказе. Для поставщиков ключевые вопросы — какие заказы будут твердыми, когда самолет будет принят и где доступны производственные мощности. [2] [3]
- Военные воздушные перевозки предъявляют требования, для которых пассажирские самолеты по расписанию не рассчитаны. RAF' s Atlas A400M, например, перевозит персонал и крупное оборудование для тактических или стратегических транспортных миссий. Решение по двигателям воздушного судна принимается с учётом потребности полезной нагрузки, взлётно-посадочной полосы и эксплуатации. Одна только максимальная скорость не может определить подходящую платформу. [11]
- Грузовые операторы выбирают самолёты, исходя из доступа к полезной нагрузке, пропускной способности и экономике. Спрос на воздушные грузовые услуги может влиять на их планы флота, но доходы от грузовых перевозок не равны доходам от покупки самолётов. Leonardo' s C-27J иллюстрирует, как погрузка грузов и возможность использования сложных аэродромов влияют на транспортную платформу ' привлекательность. [8]
- Самолёты нуждаются в деталях и техническом обслуживании перед вводом в эксплуатацию. В октябре 2026 года Embraer и LATAM объявили о соглашении E195-E2 пула компонентов перед планом запуска авиакомпании и #39; планируемого ввода флота авиакомпании. Соглашение демонстрирует подготовку поддержки, необходимую в программе создания новых самолетов. Его сервисная стоимость выходит за рамки общего объема продаж новых самолётов. [6]
- Ключевые сегменты, проанализированные
- По типу воздушного судна: Военные транспортные самолёты составляют 42.3% дохода 2026 года, отражая значительные закупки, связанные с конкретными миссиями.
- По применению: Военное использование также отражает 42.3% в 2026 году. Это отдельная классификация одной и той же базы продаж самолётов.
- По типу двигателя: Турбовентиляторные самолёты приносят 54.7% выручки в 2026 году, опережая турбовинтовые и поршневые модели.
- По максимальному взлётному весу: тяжёлые платформы приносят 63.4% дохода 2026 года. Высокие ценности единиц влияют на эту долю и поставки.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, старший консультант Fact.MR , говорит: «Книги заказов обеспечивают видимость, но поставки определяют профиль доходов. Крупный контракт может длиться годами и включать обучение или поддержку с самолётом. Производители должны отдельно отчитываться о производстве и принятии заказчиками. Покупателям, в свою очередь, необходимо учитывать пригодность миссии и жизненные эксплуатационные потребности вместе с ценой покупки.»
- Стратегические последствия
- Производители планеров должны отличать твердые заказы от опциональных покупок. LATAM' соглашение служит примером, где 24 фирма E195-E2 самолёты и варианты для 50 других. Планировщики производства могут работать из обязательств, сохраняя варианты видимыми как потенциальный спрос в будущем. [6]
- Производство самолётов требует, чтобы нужные детали поступали в соответствии с программой сборки. Мощности в производстве аэрокосмических деталей важны только в тех случаях, когда они поддерживают определённую конфигурацию поставки. Airbus' сообщаемые накопления сигнализируют о будущих работах, но самолёты всё равно должны быть построены, завершены и приняты для продаж. [2]
- Военные заказчики также выделяют бюджеты на обучение и боеготовность. Lockheed Martin ' апрель 2026 года за C-130 J за учебную систему показывают продолжающиеся расходы по всему транспортному парку. Эта поддержка важна, но это не очередная покупка самолёта и должна оставаться вне доходов от самолётов. [10]
- Цены на новые самолёты должны быть отделены от последующих обязательств по аэрокосмической и оборонной MRO . Поддержка может продолжаться много лет после поставки самолёта. Покупатель должен знать, какие учебные, технические и запасные части включены в контракт на закупку, а какие потребуют отдельного бюджета. [10]
США лидируют в прогнозе страны с 7.62%, опережая Великобританию по 7.12% и Германию по 6.65%. Бразилия фиксирует 5.74%, а Япония достигает 4.93%. Тарифы зависят от времени гражданских закупок и государственных программ воздушных перевозок. Существующий флот или завершённый контракт сами по себе не являются доказательством будущих поставок.
Как распределяется рынок транспортных самолётов с фиксированным крылом по сегментам?
Военные транспортные самолёты 42.3%; Военные 42.3%; Турбовентиляторные 54.7%; Тяжёлые 63.4% в 2026 году.
Какой тип самолёта лидирует на рынке?
Сегмент военных транспортных самолётов занимает 42.3% долю в 2026 году.
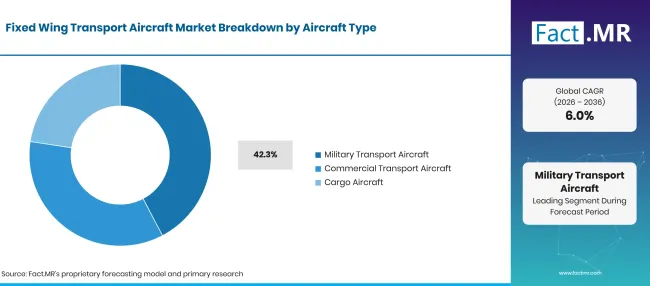
Factmr Fixed Wing Transport Aircraft Market Breakdown Aircraft Type | Source: Fact.MR
| Тип самолёта | Поделиться (2026) |
|---|---|
| Военные транспортные самолёты (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Военные транспортные самолёты составляют 42.3% раздела типов самолётов. Платформы, такие как Lockheed Martin и #39; s C-130J и Leonardo' s C-27J разработаны для задач военных воздушных перевозок, тогда как коммерческие и грузовые самолёты удовлетворяют других покупателей ' потребности. Самолёт может выполнять несколько задач, не создавая нескольких отдельных продаж на рынке. [8] [9]
Какое приложение занимает наибольшую долю?
Военный сегмент занимает 42.3% долю в 2026 году.
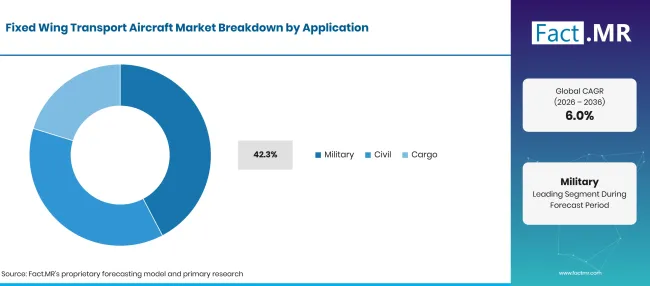
Factmr Fixed Wing Transport Aircraft Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Военные (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Военный транспорт включает перевозку личного состава, оборудования и припасов для оборонных пользователей. RAF' s Atlas может выполнять несколько задач воздушных перевозок, что делает его полезным для оператора. Для рыночного учёта этот самолёт всё равно появляется один раз. Военные акции, указанные в разделе типа и применения самолёта, являются отдельными классификациями одной и той же торговой базы. [11]
Что ведёт в сегменте Engine Type?
Сегмент турбовентиляторов занимает 54.7% долю в 2026 году.
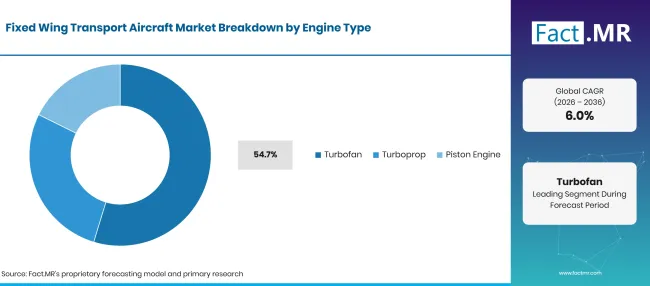
Factmr Fixed Wing Transport Aircraft Market Breakdown Engine Type | Source: Fact.MR
| Тип двигателя | Поделиться (2026) |
|---|---|
| Турбовентиляторные двигатели (ведущий сегмент) | 54.7% |
| Другие объединённые сегменты | 45.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Турбовентиляторные самолёты обеспечивают наибольшую долю двигателей в 54.7%, но турбовинтовые двигатели необходимы на ряде военных маршрутов. RAF' четырёхмоторный турбовинтовой Atlas и Japan' s C-2 представляют собой разные варианты дизайна. Покупатели самолётов соотносят двигатель с миссией, расстоянием и условиями эксплуатации. Платформы с поршневыми двигателями соответствуют ещё одной транспортной нагрузке. [11] [1]
Какая категория максимального взлётного веса доминирует?
Сегмент Heavy занимает 63.4% долю в 2026 году.
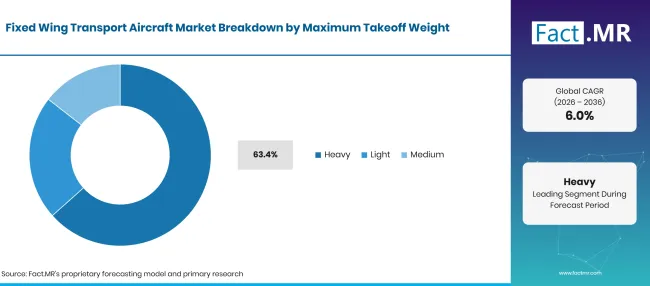
Factmr Fixed Wing Transport Aircraft Market Breakdown Maximum Takeoff Weight | Source: Fact.MR
| Максимальный взлётный вес | Поделиться (2026) |
|---|---|
| Тяжёлый (ведущий сегмент) | 63.4% |
| Другие объединённые сегменты | 36.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Тяжёлые самолёты составляют 63.4% дохода в весовой классификации, что отражает ценность как больших платформ, так и продаж единиц. Лёгкие и средние самолёты остаются подходящими для небольших грузов и аэродромов с ограниченным доступом. Leonardo' s C-27J показывает, почему доступ к грузу и условия взлётно-посадочных полос могут быть важнее, чем выбор самого тяжёлого доступного самолёта. [8]
Что ускоряет внедрение транспортных самолётов с фиксированным крылом на рынке и что его тормозит?
Замена авиакомпаний и закупки военных воздушных перевозок поддерживают поток заказов. Однако доходы зависят от производственных и графиков поставок клиентами. Твердые контракты, опции и поддержка для уже находящихся в эксплуатации флотов должны рассматриваться отдельно при оценке спроса на новые самолёты. [2] [11] [6]
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Финансирование коммерческого автопарка | +1.2% | Глобальный | Среднесрочное (2 – 4 года) |
| Замена военных воздушных перевозок | +0.7% | Избранные оборонные программы | Долгосрочные (4 лет и более) |
| Грузоподъёмность, специфичная для миссии | +0.5% | Глобальный | Среднесрочное (2 – 4 лет) |
| Преобразование фирменного заказа в поставки | +1.0% | Созданные программы авиации | Среднесрочное время (2 – 4 лет) |
| Требования к многоцелевой транспортировке | +0.4% | Военные и государственные покупатели | Долгосрочная (4 лет и более) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЯ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Региональный транспорт правильного размера | +0.5% | Гражданские операторы | Среднесрочное (2 – 4 лет) |
| Улучшенные возможности по обработке грузов | +0.4% | Грузовые и военные операторы | Долгосрочная (4 года и более) |
| Готовность к вступлению в строй | +0.4% | Новые операторы автопарков | Краткосрочный срок (до 2 лет) |
| Замена устаревших платформ | +0.7% | Финансируемые программы обновления | Долгосрочная перспектива (4 лет и более) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Задержки в доставке и приёме | -1.0% | Глобальный | Краткосрочный срок (до 2 лет) |
| Бюджетные и финансовые ограничения | -0.7% | Покупатели гражданских и оборонных компаний | Среднесрочное (2 – 4 лет) |
| Нереализованные опционы покупки | -0.3% | Опциональные позиции ордена | Среднесрочное время (2 – 4 лет) |
| Длинные программы и учебные циклы | -0.5% | Сложные появления флота | В долгосрочной перспективе (4 лет и более) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Какие страны будут масштабировать рынок транспортных самолётов с фиксированным крылом до 2036 года?
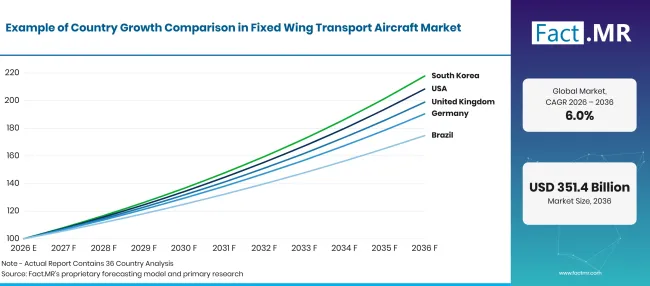
Factmr Fixed Wing Transport Aircraft Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 6.65% |
| Бразилия | 5.74% |
| Соединённые Штаты | 7.62% |
| Великобритания | 7.12% |
| Япония | 4.93% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Как следует воспринимать Германию и #39; с прогнозом транспортных самолётов?
6.65% CAGR. Завершённая программа A400M обеспечивает базу флота, а не автоматический повторный приказ.
Германия ' s Bundeswehr получил свой 53rd A400M в апреле 2026 года, завершив первоначальный заказ. Это подтверждает значительный существующий парк, а не очередную последовательность поставок самолётов по одному и тому же контракту. Дальнейший рост зависит от новых закупок и потребностей в гражданских самолётах. Техническое обслуживание и модернизация флота A400M не должны считаться продажами новых самолётов. [4]
Что поддерживает позицию Бразилии и #39; с позицией транспортного самолёта?
5.74% CAGR. Требования к внутренним воздушным перевозкам и устоявшаяся производственная программа дают явные доказательства.
Embraer поставил седьмой C-390 в Бразилию и #39; в сентябре 2024 года, демонстрируя активную внутреннюю транспортную программу. Компания также участвует в соглашении LATAM E195-E2 флоту. Продажи должны быть распределены на страну, покупающую или получающую самолёт; производство самолёта в Бразилии не делает каждый экспорт продажей на бразильском рынке. [6] [5]
Почему США лидируют в сравнении роста?
7.62% CAGR. Широкая коммерческая и военная авиационная база поддерживает несколько маршрутов закупок.
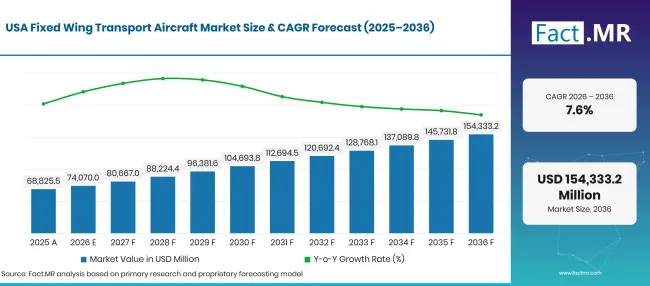
Factmr Fixed Wing Transport Aircraft Market Forecast Usa | Source: Fact.MR
Boeing поставил 600 коммерческих самолётов в 2025 году, а Lockheed Martin' s C-130J предоставляет отдельный пример военного транспорта США. Boeing ' глобальный объём поставок не может быть полностью присвоен американским покупателям. Прогноз рынка США 7.62% зависит от самолётов, приобретённых для этого рынка, а не от всех самолётов, построенных компаниями, базирующимися там. [3] [9]
Что определяет следующий этап Соединённого Королевства и#39; с следующей фазой?
7.12% CAGR. Покупка будущих самолетов должна отличаться от поддержания завершённого парка Atlas.
Королевские ВВС получили свой 22-й Atlas в мае 2023 года, завершив этот этап формирования флота. Самолёт по-прежнему обеспечивает тактические и крупногабаритные воздушные перевозки, но его дальнейшая эксплуатация не приводит к новой продаже. Прогноз роста Великобритании и39; будет зависеть от новых финансируемых приобретений и гражданских закупок, при этом техническое обслуживание и обучение будут учитываться отдельно. [11] [12]
Почему рынок Japan' S сосредоточен на конкретных платформах?
4.93% CAGR. Транспортные возможности оцениваются с учётом национальных требований к развертыванию и реагированию.
Япония разработала C-2 для замены C-1 в воздушных перевозках и быстром реагировании, согласно Агентству по закупкам, технологиям и логистике. Kawasaki документирует производительность страны и#39; её производственные возможности. Эти источники показывают реальную авиационную программу; они не уточняют, сколько дополнительных единиц будет заказываться ежегодно до 2036 года. Будущий спрос остаётся зависим от решений о закупках. [1] [7]
Кто лидирует на рынке транспортных самолётов с фиксированным крылом?
Airbus и Boeing являются ориентирами коммерческих самолётов с публикуемыми годовыми показателями поставок. Lockheed Martin и Leonardo обеспечивают военные авиаперевозчики, а Embraer участвует как в военных, так и в гражданских перевозках. C-130J, C-27J, C-390 и E195-E2 обслуживают разные задачи и заказчики. Поэтому необходимо сравнивать конкурентов в рамках соответствующего класса воздушных судов. [2] [3] [8] [6] [9] [5]
В более широкий круг компаний входят производители бизнес-джетов и поставщики аэрокосмической отрасли, чьи роли отличаются от ролей крупных производителей коммерческих самолётов. Например, Northrop Grumman и Saab нельзя рассматривать как прямых аналогов Airbus или Boeing на коммерческом транспортном рынке. Сравнение должно определить, кто поставляет самолёт, а кто — технологии или вспомогательные услуги.
Какие компании являются ключевыми поставщиками?
Документированные примеры транспортных платформ включают Airbus, Boeing, Lockheed Martin, Embraer и Leonardo. Более широкое покрытие компаний ниже охватывает различные классы самолётов и аэрокосмические роли, а не единую взаимозаменяемую группу поставщиков. [2] [3] [8] [9] [5]
- Airbus
- Boeing
- Lockheed Martin
- Northrop Grumman
- Embraer
- Bombardier
- Textron Aviation
- Dassault Aviation
- Saab AB
- Leonardo S.p.A.
Библиография
- [1] Агентство закупок, технологий и логистики. (без даты). C-2 транспортный самолёт. Министерство обороны Японии.
- [2] Airbus. (2026, январь 12года). Airbus сообщает о 793 поставках коммерческих самолётов в 2025 году.
- [3] Boeing. (2026, январь 13). Boeing объявляет о поставках в четвёртом квартале.
- [4] Бундесвер. (2026, апрель 28). Übergabe des vorerst letzten A400M in Wunstorf.
- [5] Embraer. (2024, сентябрь 27). Embraer передаёт седьмой C-390 Millennium ВВС Бразилии.
- [6] Embraer. (2026, октябрь 13года). Embraer и LATAM подписывают соглашение о программном пуле компонентов для флота E195-E2 , заказанного авиакомпанией.
- [7] Kawasaki Heavy Industries. (без даты). C-2 транспортный самолёт.
- [8] Леонардо. (без даты). C-27J Спартанец: Следующее поколение.
- [9] Локхид Мартин. (без даты). C-130J Супер Геркулес.
- [10] Lockheed Martin. (2026, апрель 14года). Пентагон присуждает Lockheed Martin до1.9 миллиардов долларов на продолжение программы технического обслуживания C-130J и системы подготовки летного состава.
- [11] Королевские военно-воздушные силы. (без даты). Atlas C.1 (A400M).
- [12] Королевские военно-воздушные силы. (2023, 22мая). Транспортный самолёт Atlas передан RAF Brize Norton.
Ответы на этот отчёт
- Как военные, коммерческие и грузовые самолёты отличаются по требованиям к закупке.
- Почему доставки и принятие клиентов важнее запланированных заказов.
- Как тип и применение самолёта представляют отдельные взгляды без двойного подсчёта платформ.
- Что говорят о требованиях к транспортной миссии по двигателям и весам.
- Чем завершённые программы закупок стран отличаются от будущих возможностей для авиации.
Что охватывает рынок транспортных самолётов с фиксированным крылом?
Рынок охватывает самолёты с фиксированным крылом, приобретённые для транспортных задач. Он включает военные воздушные перевозчики и соответствующие гражданские пассажирские и грузовые платформы. Тип и применение самолётов описывают отдельные размеры одного и того же рынка. Вертолёты и самолёты, чьё основное назначение выходит за рамки транспорта, не включены только потому, что они могут перевозить персонал.
Что входит в область применения?
Включённый доход связан с поставкой транспортных самолётов по указанным категориям силовой установки и веса. Самолёт с несколькими транспортными задачами учитывается один раз. Военные и коммерческие контракты оцениваются на уровне воздушного судна, чтобы отдельные пакеты поддержки и обслуживания не добавлялись автоматически к стоимости платформы.
Что исключено из сферы применения?
Сфера не включает доходы от авиабилетов и сборы за перевозку грузовых перевозок. Платежи по аренде воздушных судов и вторичные сделки по перепродаже не добавляются к продажам новых самолётов. Автономные контракты на MRO и обучение также исключены, как и вертолётные платформы и боевые или разведывательные самолёты, основная миссия которых находится за пределами транспортных границ.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
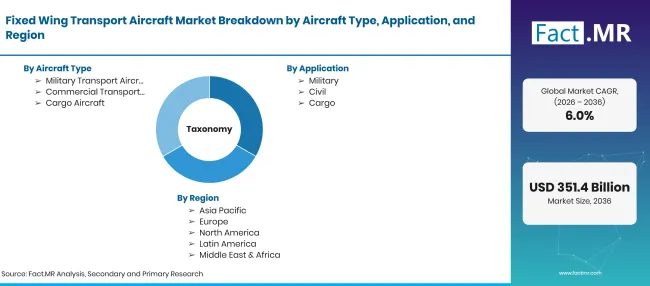
Factmr Fixed Wing Transport Aircraft Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 и 2036 годах; CAGR на 2026–2036 годы |
| Определение рынка | Самолёты с фиксированным крылом, поставлявшиеся преимущественно для военных, гражданских пассажирских или грузовых перевозок. |
| Тип самолёта | Военные транспортные самолёты; Коммерческие транспортные самолёты; Грузовые самолёты |
| Применение | Военное; Гражданское; Грузовое |
| Тип двигателя | турбовентилятор; турбовинтовой; поршневой двигатель |
| Максимальный взлётный вес | Тяжелый; Лёгкий; Средний |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Airbus; Boeing; Lockheed Martin; Northrop Grumman; Embraer; Bombardier; Textron Aviation; Dassault Aviation; Saab AB; Leonardo S.p.A. |
| Прогнозный период | 2026–2036 годы |
| Подход | Анализ платформ самолётов и миссий, раскрытые заказы и поставки, национальные данные по закупкам и сравнение ролей поставщиков. |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Как сегментируется рынок?
-
По типу самолёта
- Военные транспортные самолёты
- Коммерческие транспортные самолёты
- Грузовые самолёты
-
По применению
- Военные
- Гражданское дело
- Груз
-
По типу двигателя
- Турбовентилятор
- Турбовинтовой
- Поршневой двигатель
-
По максимальному взлётному весу
- Тяжёлый
- Свет
- Среда
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок транспортных самолётов с фиксированным крылом в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип самолёта лидирует?
Какие приложения ведут?
Какие компании участвуют в поставке транспортных самолётов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF