- Market Value (2025): USD 160.9 Mn
- Estimated Value (2026): USD 172.4 Mn
- Forecast Value (2036): USD 343.2 Mn
- CAGR (2026-2036): 7.1%
Сколько прогнозируется стоимость рынка гиротронов к 2036 году?
USD 172.4 миллиона в 2026 году до USD 343.2 миллионов к 2036 году, что составляет 7.1% CAGR.
- Согласно Fact.MR анализу, рынок гиротронов достиг USD 160.9 миллиона в 2025 году.
- Спрос вырастет с USD 172.4 миллиона в 2026 году до USD 343.2 миллионов в 2036 году.
- Прогнозируется, что рынок зафиксирует 7.1% CAGR в период с 2026 по 2036 годы благодаря ускорению капитальных выделений для пилотных установок магнитного удержания термоядерного синтеза, коммерческих инвестиций в геотермальные миллиметровые бурения глубоководных скважин, расширению высокополевой динамической ядерной поляризации ядерной магнитно-резонансной спектроскопии и растущем спросу на оборонные высокомощные микроволновые системы направленной энергии.
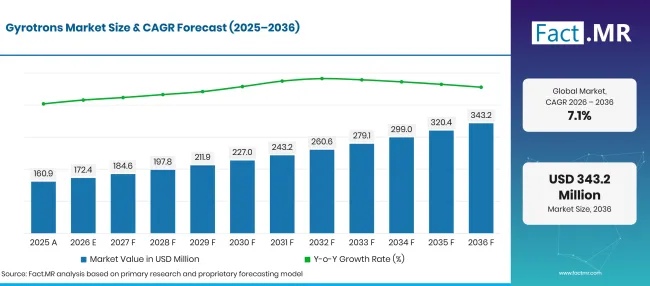
Gyrotrons Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиона) |
|---|---|---|
| 2025 | Актуальные | 160.9 |
| 2026 | Оценка | 172.4 |
| 2036 | Прогноз | 343.2 |
| CAGR 2026–2036 | Прогнозный период | 7.1% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Каковы определяющие показатели роста рынка гиротронов?
USD 170.8 миллиона абсолютных шансов с 2026 по 2036 год, при этом гиротроны непрерывных волн, ядерное термоядерное нагрев и частоты W-диапазона создают основной рыночный импульс.
- Драйверы спроса на рынке
- Министерство энергетики США в 2025 году сообщило, что его программа Fusion Energy Sciences поддерживает четыре основных исследовательских направления и объекты как в государственном, так и в частном секторах [1]. Эта расширяющаяся исследовательская база поддерживает спрос на высокомощное электронно-циклотронное оборудование для нагрева и тока, используемое для инициации, нагрева и стабилизации магнитно ограниченных плазм.
- Передачи ядерных технологий в США остаются подчинены 10 CFR Часть 810— действующему федеральному регламенту, регулирующему помощь зарубежной деятельности в области атомной энергетики [2]. Поставщикам гиротронных систем двойного назначения требуется документированное разрешение, проверка конечного использования и контролируемая обработка технических данных перед международной поставкой.
- В сентябре 2025 года ITER сообщила, что установленные гиротроны работают на частоте 170 ГГц, а пересмотренная базовая линия требует 48 единиц для начала эксплуатации плюс ещё один 24 для первой фазы дейтерия-трития [3]. В результате требование 72-единиц создаёт прямой, проверяемый сигнал спроса для мегаваттных источников, высоковольтных источников питания, линий передачи и пусковых установок.
- Программа динамической ядерной поляризации Национальной лаборатории Оук-Ридж на 2025 год описывает аппарат следующего поколения, построенный вокруг магнита Гельмгольца 5-тесла и сухого холодильника 1-кельвин-гелий4 [4]. Приборы демонстрируют продолжающийся институциональный спрос на стабильные микроволновые источники и криогенные подсистемы в структурных исследованиях с усилённой поляризацией.
- Ключевые сегменты, проанализированные
- По типу продукта: Непрерывноволновые гиротроны занимают 57.8% долю в 2026 году, что обусловлено базовыми требованиями к нагреву электронного циклотрона в коммерческих термоядерных реакторах, требующих стабилизации плазмы в стационарном состоянии в течение нескольких часов.
- По применению: Ядерный синтез занимает 38.2% долю в 2026 году, поддерживаемый ценными контрактами на многомегаваттные комплексы ECRH в национальных лабораториях и частных предприятиях по термоядерному синтезу.
- По частотным диапазонам: W-диапазон занимает 40.4% долю в 2026 году, предпочитая для магнитных термоядерных приборов, высокоразрешающей метеорологии облачных радаров и обработки материалов благодаря оптимизированному поглощению резонанса.
- По конечным пользователям: Исследовательские институты занимают 45.0% долю в 2026 году, поддерживаемую финансируемыми государством центрами плазменной физики, университетскими ускорителями частиц и лабораториями передовой спектроскопии.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, ведущий консультант Fact.MR, отмечает: «Гиротронная индустрия переходит от специализированных государственных лабораторий к коммерческой энергетической инфраструктуре. Внезапный приток частного венчурного капитала в коммерческие термоядерные стартапы вызвал серьёзный дефицит поставок для 1-2 мегаваттных непрерывных ламп, работающих на частотах от 140 до 170 ГГц. Производители вакуумных ламп, освоившие высококачественное CVD алмазное паяние, автоматизированное выравнивание электронных пистолетов и модульные сборки с нажатым коллектором, получат долгосрочные соглашения по поставкам, поскольку коммерческие пилотные заводы по термоядерному синтезу перейдут к эксплуатации к началу 2030-х годов.»
- Стратегические последствия
- Проект ARPA-E Министерства энергетики США, завершившийся в марте 2025 года, был нацелен на гиротрон мощностью 1 МВт 250 ГГц с общей эффективностью выше 65% [5]. Его подход с коллектором из медного сплава на основе аддитивного производства иллюстрирует, как более эффективные конструкции коллекторов могут снизить охлаждающие нагрузки и повысить надёжность длительных импульсов.
- Производители труб устанавливают стратегические партнерства с лабораториями синтеза синтетических алмазов для обеспечения долгосрочных выделений ультрачистых, низкопотеренных оптических тангенциальных алмазных дисков CVD. Руководители по закупкам заключают многолетние контракты на закупку специализированных катодов диспенсеров вольфрама и рения и деталей с высокой проницаемостью магнитных полюсов, изолирующих трубочные линии от критической нехватки материалов.
- Геотермальные буровые предприятия адаптируют мегаваттные гиротроны с непрерывными волнами для бесконтактного спалляционного бурения, используя интенсивное миллиметровое тепловое излучение для испарения твёрдого гранита на глубинах свыше 10 километров. Успешные полевые демонстрации расширяют спрос на гиротроны за пределы науки о термоядерном синтезе в чистую базовую геотермальную добычу.
- Команды радиочастотных инженеров разрабатывают автоматизированные системы реального времени настройки частот резонанса и обнаружения дуги. Установка высокоскоростных оптоволоконных фотодетекторов на митерных изгибах волновода позволяет управляющим компьютерам гасить высоковольтные электронные пучки в течение 5 микросекунд после внутреннего флэшовера волновода, предотвращая катастрофическое прокол алмазного окна.
Ожидается, что Германия зарегистрирует ведущий в отрасли 7.8% CAGR, благодаря операциям стелларатора Wendelstein 7-X и лидерству в области вакуумной электроники Карлсруэского технологического института. Бразилия развивается 7.1% CAGR, благодаря расширению исследований в области токамака и университетским программам промышленного микроволнового нагрева. США фиксируют 6.5% CAGR, основанный на масштабном финансировании частных термоядерных предприятий, модернизации национальных лабораторий ECRH и программам оборонных радаров. Великобритания регистрирует 5.8% CAGR, поддерживаемый национальной программой коммерческого синтеза STEP и инвестициями Центра термоядерной энергетики Калхэма. Япония фиксирует 5.1% CAGR, основанный на мировых возможностях по производству гиротронов и крупномасштабным установкам по нагреву спиральной плазмы.
Как рынок гиротронов разбит по сегментам?
Непрерывные волновые гиротроны 57.8%; Ядерный синтез 38.2%; W-диапазон 40.4%; Научно-исследовательские институты 45.0% в 2026 году.
Какой тип продукта доминирует?
Непрерывноволновые гиротроны занимают 58.1% долю в 2026 году.
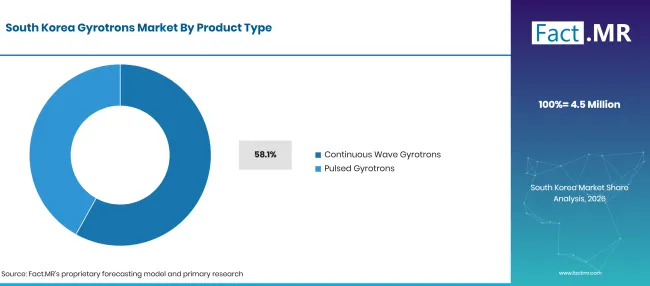
Factmr Gyrotrons Market South Korea By Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Непрерывные волновые гиротроны (ведущий сегмент) | 58.1% |
| Другие объединённые сегменты (импульсные гиротроны) | 42.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Гиротроны с непрерывными волнами занимают большую часть общей рыночной оценки, что отражает высокие капитальные затраты и строгие инженерные требования, необходимые для работы в стационарном состоянии. Термоядерные термоядерные реакторы и коммерческие плазменные испытательные стенды требуют микроволновых источников, способных работать непрерывно тысячи секунд для поддержания стабильности плазмы, подавления неоклассических режимов разрыва и обеспечения неиндуктивных плазменных токов. Директора по закупкам выделяют значительные бюджеты на непрерывные 1 МВт и 1.5 МВт лампы, работающие на частоте 170 ГГц, где затраты на замену отдельных ламп превышают USD 2.5 миллиона. В то же время импульсные гиротроны составляют оставшуюся долю 42.2% , широко используемые в исследованиях физики краткоимпульсной плазмы, мощных радиолокационных передатчиках и промышленной керамической агломерации. Инженерные команды интегрируют эти мощные лампы с высокочастотными радиочастотными усилителями для координации микроволновых импульсов до ионизации. Микроволновые лаборатории также оценивают новые твердотельные устройства на основе нитрида галлия для ступеней усилителя драйвера. Менеджеры закупают высокоточные генераторы миллиметровых волн для проверки фазовой стабильности на многоламповых линиях передачи.
Что ведёт в сегменте «Приложения»?
Ядерный синтез составляет 38.2% долю в 2026 году.
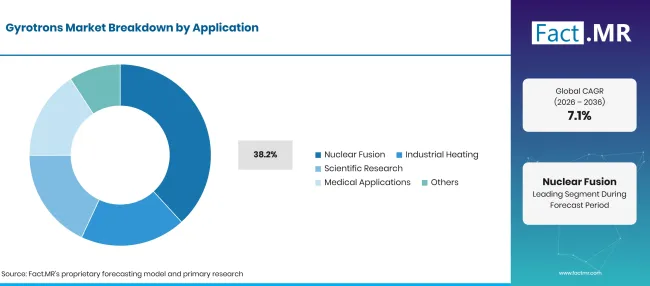
Gyrotrons Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Ядерный синтез (ведущий сегмент) | 38.2% |
| Другие объединённые сегменты | 61.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Ядерный синтез является ведущим сегментом применения, обеспечивая почти четыре десятых общего спроса на рынке. Национальные программы магнитного удержания термоядерного синтеза (включая ITER во Франции, W7-X в Германии, DIII-D в США и JT-60SA в Японии) вместе с десятками частных компаний с венчурным финансированием используют электронно-циклотронный резонанс для нагрева плазменных электронов. Кроме того, гиротроны обеспечивают локализованный ток для стабилизации локализованных режимов по краям (ELM) внутри горящих плазменных сердечников. Промышленное отопление и передовая обработка материалов являются быстрорастущими коммерческими сегментами, использующими миллиметровую энергию для сверхбыстрого спечения керамики, композитного отверждения и бесконтактной термической обработки. Военные оборонные агентства используют мощные импульсные гиротроны в системах направленной энергетической обороны для электронной нейтрализации автомобилей и защиты периметра. Материаловедческие заводы также устанавливают промышленные микроволновые системы нагрева для непрерывной переработки полезных ископаемых. Микроволновые инженеры используют диэлектрические окна с ультранизкими потерями для изоляции вакуумных полостей от сжатых волноводов.
Какой частотный диапазон занимает наибольшую долю рынка?
W-Band владеет 40.4% долей в 2026 году.
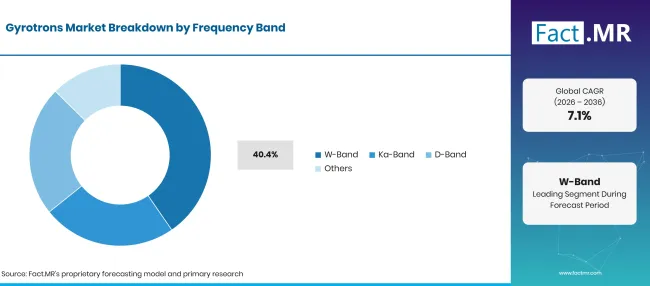
Gyrotrons Market Breakdown Frequency Band | Source: Fact.MR
| Частотный диапазон | Поделиться (2026) |
|---|---|
| W-диапазон (ведущий сегмент) | 40.4% |
| Другие объединённые сегменты (Ka-Band, D-Band, Others) | 59.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Частоты в диапазоне W (номинально от 75 ГГц до 110 ГГц) представляют собой крупнейший сегмент в одном диапазоне частот, обеспечивая более четырёх десятых мировых расходов на закупки. Гиротроны в диапазоне W, работающие на 77 ГГц, 84 ГГц и 94 ГГц широко используются в передовых атмосферных исследованиях, радарах для профилирования облаков, мощном радиолокационном слежении с миллиметровыми волнами и испытательных установках магнитного термоядерного синтеза. Гиротроны Ka-диапазона (от26 ГГц до 40 ГГц) служат для промышленного отопления и термической обработки благодаря благоприятному проникновению в плотную керамику. Частоты D-диапазона (от110 ГГц до 170 ГГц) представляют собой самый ценный технологический рубеж, обусловленный базовыми установками ECRH 170 ГГц, необходимыми для крупных коммерческих токамаков реакторов. Исследовательские центры интегрируют гиротронные электропередачи с широкополосными сетями передачи радиочастотных сигналов для мониторинга удалённого распределения электроэнергии. Высокочастотные станции отслеживания используют миллиметровые радарные датчики для точного профилирования целей. Управляющие объектами устанавливают мощные высоковольтные трансформаторы для питания регулируемых 80 кВ катодных источников. Экспериментальные диагностические команды также используют криогенные тепловизионные детекторы для мониторинга температурных градиентов в реальном времени на поверхностях гиротронных коллекторов.
Что ускоряет внедрение Gyrotrons Market и что его сдерживает?
Резкий рост частного и государственного финансирования коммерческой термоядерной энергии, прорывы в производстве CVD алмазных окон и внедрение высококачественной DNP-ЯМР-спектроскопии ускоряют рост рынка. Экстремальная сложность производства, дефицит сверхточных паярных установок и высокие капитальные затраты, превышающие миллионы долларов за единицу, ограничивают беспрепятственное коммерческое внедрение.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Многомиллиардные инвестиции в коммерческие пилотные установки на основе магнитного удержания термоядерного синтеза | +2.2% | Северная Америка, Европа | Краткосрочный срок (< = 2 лет) |
| Внедрение субтерагерцовых гиротронов в высокополевой биомолекулярной спектроскопии DNP-NMR | +1.6% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Расширение миллиметровых бесконтактных технологий глубокого бурения геотермальных скважин | +1.3% | США, Западная Европа | Среднесрочное (2–4 лет) |
| Разработка высокомощных миллиметровых волновых радиолокационных и направленных энергетических оборонных архитектур | +1.1% | Северная Америка, Восточная Азия | Среднесрочные (2–4 года) |
| Промышленное внедрение объемного миллиметрового спекания для современной структурной керамики | +0.9% | Европа, Восточная Азия | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Гиротронные полости с двойной и многочастотной частотой, позволяющие динамическую резонансную настройку плазменного резонанса | +1.8% | Германия, Япония, США | Краткосрочный (< = 2 года) |
| Синтез высокоэффективных выходных окон крупного диаметра CVD-алмаза, снижающий термическое разрушение | +1.5% | Западная Европа, США | Среднесрочный (2–4 года) |
| Модульные многоступенчатые удавливые коллекторы повышают электрическую эффективность выше 55.0% | +1.2% | Глобальный | Среднесрочное (2–4 года) |
| Коммерциализация компактных настольных гиротронов для рутинной аналитической лаборатории ЯМР | +0.8% | Северная Америка, Европа | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Чрезвычайно длительные сроки производства превышают 18 – 24 месяцев на мегаваттную трубку | -1.6% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Высокая уязвимость выходных окон с алмазом CVD к вакуумному термическому разрушению при дуговых событиях | -1.3% | Глобальный | Краткосрочный срок (<= 2 лет) |
| Строгие правила экспортного контроля (ITAR и ограничения двойного назначения), ограничивающие международные продажи | -1.0% | Северная Америка, Европа | Среднесрочное (2–4 лет) |
| Крайняя зависимость от специализированных сверхпроводящих магнитов высокого поля и криогенного гелия | -0.7% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Какие страны будут масштабировать рынок гиротронов до 2036 года?
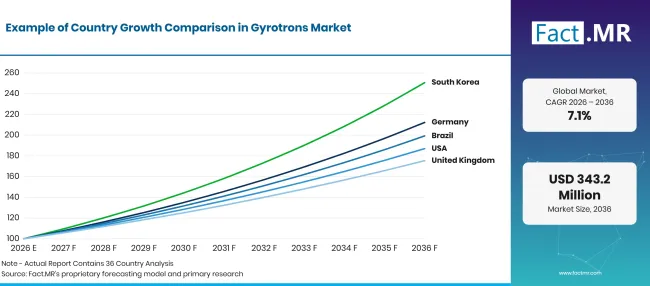
Gyrotrons Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.8% |
| Бразилия | 7.1% |
| США | 6.5% |
| Великобритания | 5.8% |
| Япония | 5.1% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Что поддерживает лидерство в инженерии в Германии?
7.8% CAGR, движимый мировыми исследованиями высокомощных миллиметровых гиротронов на установке стеллараторов Wendelstein 7-X и Карлсруэском технологическом институте.
Немецкая программа Wendelstein 7-X зафиксировала новый эталонный показатель тройного продукта с длинным импульсным синтезом, удержив пиковое значение в течение 43 секунд [6]. Этот результат подтверждает лидерство Германии в исследованиях стационарных стеллараторов и стратегическую роль надёжных, долгосрочных микроволновых систем нагрева в будущих операционных кампаниях.
Какие возможности открываются по всей Бразилии?
7.1% CAGRподдерживается расширяющимися исследованиями плазмы термоядерного синтеза токамака, университетскими программами по микроволновой физике и приложениями в промышленной обработке керамики.
В октябре 2025 года Национальная комиссия по ядерной энергетике Бразилии сообщила, что Министерство науки, технологий и инноваций и CNEN вновь активировали Бразильскую сеть термоядерного синтеза, связывающую университеты, исследовательские центры и промышленность [7]. CNEN также заявила, что национальная лаборатория термоядерного синтеза разработает концептуальный проект нового бразильского токамака с использованием высокотемпературных сверхпроводящих катушек, создав проверяемый путь развития технологий, а не необоснованную краткосрочную закупку.
Почему Соединённые Штаты сохраняют значительную коммерческую рыночную оценку?
6.5% CAGR, стимулируемый масштабными венчурными инвестициями в частные коммерческие стартапы по термоядерному синтезу, модернизации национальных лабораторий и программам направленной энергетики в области обороны.
Текущий аннотация премии Министерства энергетики США определяет DIII-D как крупнейший исследовательский центр магнитного синтеза в США и описывает исследовательскую программу на 2025–2028 годы, разработанную более 800 научными и техническими сотрудниками из более чем 100 учреждений [8]. Масштаб программы поддерживает устойчивые требования к плазменным приводам, системам нагрева, диагностике, компонентам передачи и испытаниям термоядерных материалов.
Как Великобритания расширяет коммерческую термоядерную инфраструктуру?
5.8% CAGRподдерживается национальной программой коммерческих термоядерных реакторов STEP, инвестициями в Центр термоядерной энергии Калхэма и оборудованием высокополевой ЯМР-спектроскопии.
Правительство Великобритании заявило в июне 2025 года, что программа STEP направлена на поставку прототипа термоядерной электростанции в Уэст-Бертоне к 2040 году и создание тысяч рабочих мест [9]. Официальный этап поддерживает долгосрочную инженерную и цепочечную возможность для плазменного нагрева, управления, сверхпроводящих и материаловедальных систем без использования неподтверждённой спецификации закупки гиротронов.
Почему Япония сохраняет элитные технологические и производственные способности?
5.1% CAGR, основанный на мирового класса производстве вакуумных электронных устройств, исследовательской программе больших спиральных устройств и значительном вкладе в развитие международных термоядерных реакторов.
Национальный институт науки о термоядерном синтезе Японии сообщил, что экспериментальная программа Large Helical Device завершилась 25декабря 2025 года после более 27 лет и более 200,000 сверхвысоких температурных плазменных разрядов; международные сторонники представляли 40% итоговой кампании [10]. Этот подтверждённый опыт работы демонстрирует глубину японской исследовательской инфраструктуры термоядерного синтеза и накопленный опыт в долгосрочном нагреве и диагностике плазмы.
Кто возглавляет рынок гиротронов?
Communications & Power Industries (CPI) занимает ведущую мировую долю рынка на 24.0% в 2026 году, производя отрасли ' самый полный каталог коммерческих и исследовательских гиротронов, охватывающий низкомощные субтерагерцовые трубки для DNP-ЯМР-спектроскопии до мегаваттных непрерывных трубок для ядерных термоядерных установок. Thales Group демонстрирует выдающиеся европейские аэрокосмические и оборонные инженерные технологии, производя высокомощные гиротроны для международных программ синтеза и военных систем направленной энергии через специализированное подразделение Thales Electron Devices. Gycom (в сотрудничестве с Институтом прикладной физики Российской академии наук) является основополагающим технологическим пионером, выпускающим мировые рекордные мегаваттные непрерывные волновые гиротроны, развернутые на глобальных токамаках.
Toshiba Corporation и Canon Electron Tubes & Devices Co., Ltd. поддерживают элитные производственные мощности в Японии, поставляя высоконадежные 170 ГГц лампы с передовыми синтетическими алмазными окнами для ITER и домашних спиральных удержаний. Northrop Grumman Corporation и L3Harris Technologies поставят передовую вакуумную электронику и мощные миллиметровые лампы, разработанные для специализированных военных оборонных радаров, электронных мер и секретных аэрокосмических применений. Mitsubishi Electric Corporation и Teledyne e2v обеспечивают высокоточную инженерию вакуумных ламп, поставляя специализированные микроволновые компоненты, высоковольтные катодные модуляторы и промышленные лампы для обработки миллиметровых волн. General Atomics является ведущим американским лидером в области термоядерных технологий, разрабатывая компоненты высокомощных линий передачи, системы запуска ECRH и интегрирующие мегаваттные гиротронные комплексы для экспериментальных реакторов по всему миру.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают CPI; Thales Group; Gycom; Toshiba; Canon; Northrop Grumman; Mitsubishi Electric; Teledyne e2v; L3Harris; и General Atomics.
- CPI
- Группа Thales
- Gycom
- Toshiba
- Канон
- Northrop Grumman
- Mitsubishi Electric
- Teledyne e2v
- Л3Харрис
- General Atomics
Библиография
- [1] Министерство энергетики США, Управление науки. (2025). Науки о термоядерной энергии. Министерство энергетики США.
- [2] Министерство энергетики США. (2025). Помощь зарубежной деятельности в области атомной энергии (10 C.F.R. Часть 810). Электронный кодекс федеральных нормативных актов.
- [3] Организация ITER. (2025, сентябрь 1). Первый гиротрон готов к вводу в строй.
- [4] Юров, М., и Пирс, Дж. (2025). Программа динамической ядерной поляризации в ORNL. Proceedings of Science, 472, Статья 036. https://doi.org/10.22323/1.472.0036
- [5] Агентство передовых исследовательских проектов — Энергетика. (2025). Высокоэффективные гиротроны мегаваттного класса для контроля нестабильности горящих плазменных машин. Министерство энергетики США.
- [6] Институт плазменной физики Макса Планка. (2025, июнь 3). Wendelstein 7-X устанавливает новые рекорды в исследованиях термоядерного синтеза.
- [7] Национальная комиссия ядерной энергетики. (2025, октябрь 14года). Президент CNEN разрешит ядерные операции в Бразилии и ядерные операции в Китае.
- [8] Министерство энергетики США, Управление науки. (2026). Программа Национального термоядерного завода DIII-D (исследования и эксплуатация), а также дополнительная поддержка General Atomics для Программы наук о термоядерной энергетике Министерства энергетики США и эксперимента ITER. [Аннотация публичной награды].
- [9] UK Industrial Fusion Solutions, Управление атомной энергии Великобритании и Департамент энергетической безопасности и нулевого уровня выбросов. (2025, июнь 23года). Термоядерная энергия обеспечивает промышленную стратегию Великобритании. GOV.UK.
- [10] Национальный институт науки о термоядерном синтезе. (2025, декабрь 25года). Академическая исследовательская платформа LHD: эксперимент с LHD завершен.
Ответы на этот отчёт
- Как глобальный рынок гиротронов расширится с USD 172.4 миллиона в 2026 году до USD 343.2 миллионов к 2036 году?
- Какие технологические достижения в выходных окнах с монокристаллическими CDD-алмазами предотвращают термическое разрушение при многомегаваттной непрерывной работе?
- Почему непрерывные гиротроны получают 57.8% от общего рынка в 2026 году?
- Как венчурные стартапы в сфере коммерческого слияния трансформируют циклы закупок гиротронов и динамику цепочки поставок?
- Какие факторы помогают Германии достичь ведущего в отрасли 7.8% CAGR до 2036 года?
- Как субтерагерцовые гиротроны революционизируют ЯМР-спектроскопию динамической ядерной поляризации высокого поля в биомолекулярных исследованиях?
- Какую роль играют подавленные коллекторы в восстановлении кинетической энергии электронного луча и повышении эффективности лампы выше 50.0%?
Что охватывает рынок гиротронов?
Рынок охватывает коммерческие поставки высокомощных вакуумных электронных ламп, которые генерируют когерентное миллиметровое и субмиллиметровое излучение посредством взаимодействия циклотронно-резонансных мазеров. Спрос оценивается в области термоядерного нагрева, промышленной термической обработки, научных исследований, медицинских применений и других специализированных целях.
Доходы отслеживаются по системам непрерывных и импульсных волн, частотным диапазонам, группам конечных пользователей и семи регионах, включённых в прогноз.
Что входит в область применения?
Включены непрерывные и импульсные гиротроны, продаваемые как полные трубочные сборки. Учитываются системы, поставляемые для ядерного синтеза, промышленного нагрева, научных исследований, медицинских применений, спектроскопии, радара и других квалифицированных применений в высокоэнергетических миллиметровых волнах.
Коммерческие поставки ламп включаются как они напрямую исследовательским институтам и промышленным операторам, так и поставляются через системные интеграторы с совместимыми магнитами, источниками питания, компонентами передачи и органами управления.
Что исключено из сферы применения?
Магнетроны, клистроны, лампы с движущей волной, твердотельные усилители мощности РЧ и маломощные микроволновые генераторы исключаются. Доходы от сверхпроводящих магнитов, источников питания высокого напряжения, волноводов, пусковых установок, охлаждающих установок и диагностического оборудования не учитываются, если они не включены в выставленную гиротронную сборку.
Прототипы устройств, сохраняемые для внутренних исследований, грантовых лабораторных работ без коммерческой отправки, услуг только по ремонту и перепродажи подержанного оборудования выходят за пределы рыночных доходов.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
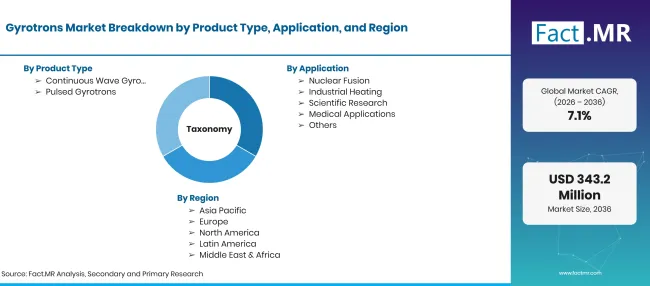
Gyrotrons Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиона в 2026 году до USD 343.2 миллионов к 2036 году за 7.1% CAGR |
| Определение рынка | Коммерческие поставки высокомощных вакуумных электронных ламп (гиротронов), генерирующих когерентное миллиметровое и субмиллиметровое электромагнитное излучение посредством взаимодействия циклотронно-резонансных мазеров. |
| Тип продукта | Непрерывные гиротроны; Импульсные гиротроны |
| Применение | Ядерный синтез; Промышленное отопление; Научные исследования; Медицинские приложения; Прочие |
| Частотный диапазон | W-Band; Ka-Band; D-Band; Другие |
| Конечный пользователь | научно-исследовательские институты; промышленные; медицинские; другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | CPI; Thales Group; Gycom; Toshiba; Canon; Northrop Grumman; Mitsubishi Electric; Teledyne e2v; L3Harris; General Atomics |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные интервью с директорами по термоядерному плазменному нагреву, инженерами по вакуумным электронным устройствам и специалистами по синтетическим алмазным окнам, в сочетании с национальными исследовательскими грантами и таможенными аудитами экспорта. |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Непрерывные волновые гиротроны
- Импульсные гиротроны
-
По применению
- Ядерный синтез
- Промышленное отопление
- Научные исследования
- Медицинские применения
- Другие
-
По частотным диапазонам
- W-диапазон
- Ka-Band
- D-Band
- Другие
-
По конечному пользователю
- Научно-исследовательские институты
- Промышленность
- Медицина
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Какова прогнозируемая стоимость рынка гиротронов к 2036 году?
Какой тип продукта доминирует в мировой индустрии гиротронов?
Какое приложение является наибольшим драйвером спроса?
В какой стране ожидается самый высокий темп роста в прогнозируемый период?
Кто является ведущим мировым производителем гиротронов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF