- Market Value (2025): USD 1847.3 Bn
- Estimated Value (2026): USD 1914.3 Bn
- Forecast Value (2036): USD 2734.1 Bn
- CAGR (2026-2036): 3.6%
Какова прогнозируемая стоимость рынка наземной нефти и газа к 2036 году?
USD 1,914.3 миллиарда в 2026 году до USD 2,734.1 миллиарда к 2036 году, примерно 3.6% CAGR.
- Согласно Fact.MR анализу, наземный рынок нефти и газа достиг USD 1,847.3 миллиарда в 2025 году.
- Спрос вырастет с USD 1,914.3 миллиарда в 2026 году до USD 2,734.1 миллиардов в 2036 году.
- Прогнозируется, что рынок зафиксирует 3.6% CAGR в период с 2026 по 2036 годы благодаря растущим потребностям в промышленном природном газе, высокой эффективности добычи нефти в нетрадиционных сланцевых бассейнах, переключении топлива для производства электроэнергии и увеличением инвестиций в добычу нефти на зрелых добывающих месторождениях.
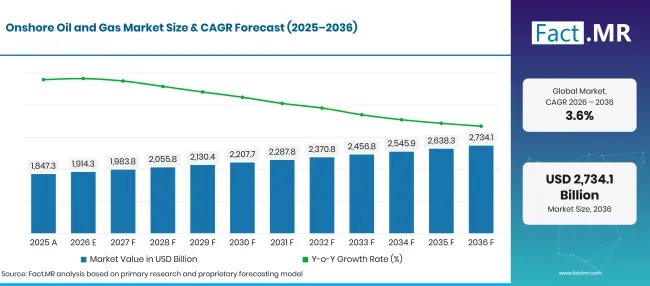
Factmr Onshore Oil And Gas Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 1,847.3 |
| 2026 | Оценка | 1,914.3 |
| 2036 | Прогноз | 2,734.1 |
| CAGR 2026–2036 | Прогнозный период | 3.6% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Каковы определяющие показатели роста рынка наземной нефти и газа?
USD 819.8 миллиард абсолютных шансов в период с 2026 по 2036 год, при этом сырая нефть и традиционная добыча обеспечат наибольший объём добычи.
- Драйверы спроса на рынке
- Федеральные системы аренды полезных ископаемых и наземные экологические нормы безопасности регулируют буровые работы, стандарты завершения скважин и целостность обсадной системы на государственных и частных территориях [1]. Энергетические регуляторные органы строго контролируют правила предотвращения отходов и ограничения на сжигание, заставляя операторов устанавливать установки по рекуперации паров и автоматизированные системы мониторинга аккумуляторов резервуаров на многоскважинных площадках.
- Требования по безопасности трубопроводов и минимальные федеральные транспортные нормы требуют регулярной инлайн-инспекции, катодной защиты и мониторинга в реальном времени на тысячах километров трубопроводов сбора и передачи [2]. Операторы инфраструктуры среднего потока активно инвестируют в автоматизированные аварийные клапаны отключения и спутниковое обнаружение утечек метана для устранения выбросов беглых газов и обеспечения безопасной транспортировки углеводородов из отдалённых прибрежных бассейнов в нефтеперерабатывающие центры.
- Экологические химические оценки гидроразрывного пласта жидкостей и управления добычей воды подтверждают, что современные операторы заменяют опасные химические добавки биоразлагаемыми фрикционными редукторами и нетоксичными поверхностно-активными веществами [3]. Коммерческие операторы всё чаще очищают и перерабатывают 100% обратной воды в замкнутых системах, снижая потребности в добыче пресной воды и снижая риски сейсмичности скважин в сланцевых месторождениях высокой плотности.
- Технологические прорывы в области гидроразрыва и стимуляции сверхкритических газов до CO2и сверхкритической стимуляции газов открывают огромные объемы углеводородов из плотных песчаников и глубоких сланцевых форм, одновременно снижая потребление воды из резервуаров [4]. Современная многофазная гидродинамика и микросейсмическое картирование трещин позволяют инженерам по пластам оптимизировать расстояние между боковыми кластерами, достигая 25% более высоких начальных темпов добычи и продлевая срок службы дренажа скважин.
- Ключевые сегменты, проанализированные
- По типу продукта: Сырая нефть занимает 58.4% долю в 2026 году, представляя мировые ' основное транспортное топливо, нефтехимический прекурсор и смазочное масло.
- По применению: в 2026 году промышленная доля составляла 34.7% %, что обусловлено высоким спросом на энергию от химического производства, крекинга нефтехимии, переработки стали и тяжёлых производственных предприятий.
- По технологиям: В 2026 году 57.4% доля составляет традиционные предприятия, поддерживаемые устоявшимися наземными добычей с использованием вертикального бурения, искусственных балочных насосов и методов вторичного восстановления после наводнений.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Наземный сектор углеводородов окончательно вступил в эпоху цифровой автоматизации и углеродной эффективности. Операционная маржа на выхаде определяется оптимизацией стоимости за баррель, а не спекулятивным расширением бурения. Конгломераты по разведке и производству, внедряющие автоматизированные площадочные буровые установки, электрифицированные гидроразрывные парки и навигацию скважин с помощью машинного обучения, сохранят сильную устойчивость к денежным потокам, поскольку глобальный энергетический ландшафт проходит через структурную диверсификацию.»
- Стратегические последствия
- Компании, эксплуатирующие по эксплуатации по переработке, интегрируют физически ориентированное машинное обучение и нейронные сети Transformer в автоматизированные двигатели моделирования пластов. Рецензируемые модели подземного добычи подтверждают, что алгоритмы машинного обучения точно прогнозируют давление потока в скважине и оптимизируют настройки засора в глубоких сланцевых скважинах, увеличивая предполагаемую конечное извлечение до 14% [5]. Автоматизация контроля давления в скважине предотвращает повреждения пласта и оптимизирует эффективность жизненного цикла насоса.
- Буровые подрядчики электрифицируют наземные буровые установки и площадки гидроразрыва пласта, заменяя дизельную генерацию высоковольтными шпалами для электросетей и поршневыми турбинами на месторожденных газах. Переход на гидроразрыв пласта снижает затраты на сжигание топлива на месте до 45% и значительно снижает локальные выбросы твердых частиц и оксидов азота в буровых сообществах.
- Независимые операторы создают долгосрочные узлы логистики песка и распределения химикатов напрямую рядом с керновыми сланцовыми бассейнами. Закупка локально добытых региональных материалов устраняет накладные расходы на дальних железнодорожных перевозках, значительно снижая капитальные затраты на завершение скважин.
- Операторы сборки трубопроводов модернизируют существующие компрессорные станции с установкой электродвигателей с нулевой выбросами и устанавливают сухие газовые уплотнения на центробежных усилительных насосах. Соблюдение обновлённых директив по снижению выбросов метана защищает лицензии на эксплуатацию и поддерживает корпоративные экологические стандарты устойчивости.
Ожидается, что в США будет 4.6% CAGR, а Великобритания продвигается 4.3%, благодаря модернизации нефтепереработки и модернизации инфраструктуры трубопроводов. Япония достигает 3.9% CAGR, поддерживаемого промышленным распределением природного газа и стратегическим управлением хранениями нефти. Бразилия зарегистрирует 3.6% CAGR, поддерживаемый зрелыми программами реактивации наземных бассейнов и расширением энергетических проектов «газ-провод». Германия расширяется на 3.1%, что подтверждается модернизацией целостности промышленных трубопроводов, стратегическим управлением хранением природного газа и строгим соблюдением выбросов в внутренних коридорах химической переработки.
Как распределяется рынок наземной нефти и газа по сегментам?
Нефть 58.4%; Промышленный 34.7%; Традиционный 57.4% в 2026 году.
Какой тип продукта доминирует?
В 2026 году Crude Oil владеет 58.4% долей.
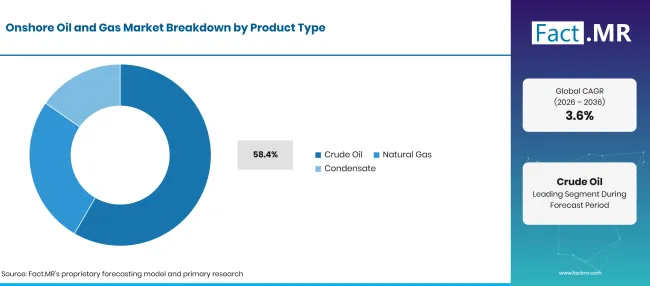
Factmr Onshore Oil And Gas Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Сырая нефть (ведущий сегмент) | 58.4% |
| Другие объединённые сегменты | 41.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Сырая нефть является основой наземного производства углеводородов, удовлетворяя жизненно важные базовые требования на мировых нефтеперерабатывающих заводах по дизельному топливу, бензину, авиационному топливу и нефтехимической нефти. Производители верхнего потока используют современные системы искусственного подъёма, насосы с переходом и электрические погружные насосы для поддержания расхода сырой нефти в зрелых коллекторах. При сборе природного газа операторы среднего течения используют прочные нефтегазовые трубы с коррозионно-устойчивыми внутренними покрытиями для безопасной транспортировки кислых углеводородов. Подрядчики по бурению также разрабатывают современные решения для буровых жидкостей для поддержания баланса гидростатического ствола скважины и предотвращения выброса пластов. В городских и экологически чувствительных зонах бурения операторы используют горизонтальное направленное бурение для создания многоскважинных кластерных площадок, которые используют обширные резервы с компактной поверхности.
Что ведёт в сегменте «Приложения»?
Промышленная доля составляет 34.7% в 2026 году.
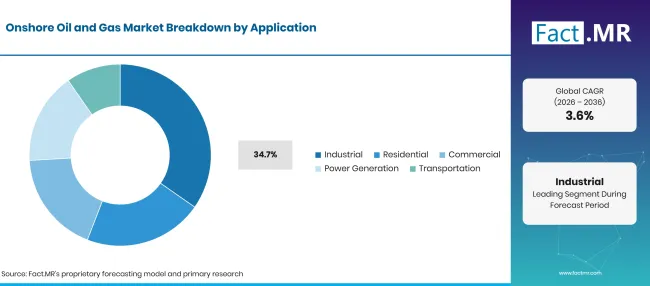
Factmr Onshore Oil And Gas Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Промышленный (ведущий сегмент) | 34.7% |
| Другие объединённые сегменты | 65.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Промышленная переработка представляет собой крупнейшее одиночное потребляющее применение, обусловленное химическим синтезом, производством удобрений, установками крекинга на нефтеперерабатывающих заводах и промышленными производственными предприятиями. Промышленные котлы и тепловые печи потребляют огромные объёмы сухого природного газа для поддержания стабильной температуры производства. Постоянные инвестиции в глобальную разведку и добычу обеспечивают надёжное углеводородное сырье для нефтехимических комплексов. Тяжёлые производственные площадки устанавливают высокопроизводительные специализированные нефтяные насосы для перемещения вязких углеводородов через системы переработки и фракционирования. Полевые сервисные компании проводят рутинные подводные работы и наземные работы скважин для очистки отложений в скважинах, ремонта механических пакеров и поддержания дренажа резервуаров.
Как технологии влияют на извлечение поля?
Обычные счета составляют 57.4% долю в 2026 году.
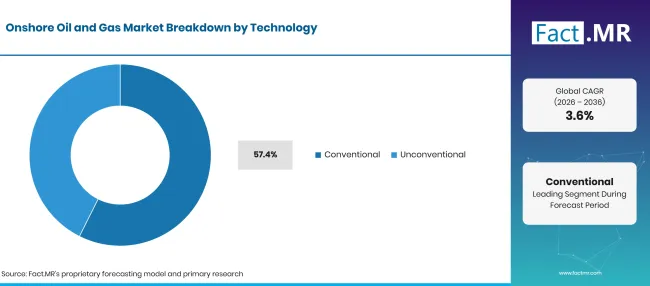
Factmr Onshore Oil And Gas Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| Традиционный (ведущий сегмент) | 57.4% |
| Другие объединённые сегменты | 42.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Традиционные методы добычи сохраняют большую долю мирового наземного производства углеводородов, благодаря более низким темпам снижения производства, установленной динамике давления в пластам и предсказуемым эксплуатационным расходам. Зрелые наземные месторождения на Ближнем Востоке, в Северной Америке и Восточной Европе зависят от традиционных вертикальных скважин, поддерживаемых затоплениями и инъекцией полимеров для добычи оставшихся запасов. Энергетические предприятия используют тяжёлые промышленные газотурбинные установки, работающие на отделённом природном газе, для производства электроэнергии с базовой нагрузкой для удалённых буровых сетей. Автономные промышленные станции и локальные муниципальные сети используют маломасштабные системы СПГ для распределения природного газа в регионы без подключения к трубопроводам. Кроме того, операторы устанавливают композитную гибкую трубопроводную инфраструктуру для ускорения строительства сетей сбора на пересечённой местности, а также используют криогенные клапаны для регулирования обработки жидкостей при экстремальных низких температурах на газоперерабатывающих заводах.
Что ускоряет внедрение на рынке наземной нефти и газа и что его тормозит?
Устойчивый мировой спрос на энергию, прорывы в эффективности горизонтального бурения и требования к промышленному нефтехимическому сырью ускоряют расширение рынка. Геополитическая волатильность цепочек поставок, строгое соблюдение норм выбросов и дисциплина распределения капитала на проекты возобновляемой энергетики ограничивают неограниченный рост разведки.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Устойчивый базовый спрос на нефтехимическое сырье и транспортное топливо | +1.3% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Внедрение многоскважинного площадочного бурения и электрифицированных гидроразрывных пластов | +1.1% | Северная Америка, Ближний Восток | Краткосрочный срок (< = 2 лет) |
| Глобальный переход топлива для генерации электроэнергии с угля на чистый природный газ | +0.9% | Восточная Азия, Европа | Среднесрочное (2–4 лет) |
| Проекты по расширенной добыче нефти (EOR), оживляющие зрелые традиционные месторождения | +0.7% | Северная Америка, Латинская Америка | Среднесрочные (2–4 года) |
| Внедрение автоматизированных установок для обнаружения утечек трубопровода и возврата паров | +0.5% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Подземное уловление, использование и хранение углерода (CCUS) интегрировано с EOR | +1.2% | США, Западная Европа | Краткосрочный (< = 2 года) |
| Направленное бурение с управлением ИИ на краях, оптимизирующее горизонтальную навигацию по оптимальным точкам | +1.0% | Северная Америка, Ближний Восток | Среднесрочный (2–4 года) |
| Замкнутая циклическая переработка воды снижает затраты на приобретение пресной воды | +0.8% | США, Латинская Америка | Среднесрочные (2–4 года) |
| Виртуальные трубопроводные распределительные сети, доставляющие сжатый газ пользователям вне электросети | +0.6% | Развивающиеся рынки | Долгосрочный срок (>= 4 лет) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие темпы снижения добычи в нетрадиционных плотных сланцевых формациях | -1.0% | Северная Америка | Краткосрочный срок (<= 2 лет) |
| Строгие регуляторные санкции за выбросы, сжигание метана и выбросы беглых выбросов | -0.8% | Европа, Северная Америка | Среднесрочное (2–4 года) |
| Волатильность цен на сырье в высококачественных бурильных трубах и пропантовой керамике | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Перенаправление капитала институциональных инвесторов на активы возобновляемой декарбонизации | -0.4% | Западная Европа, США | Долгосрочная (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Какие страны масштабируют рынок наземной нефти и газа до 2036 года?
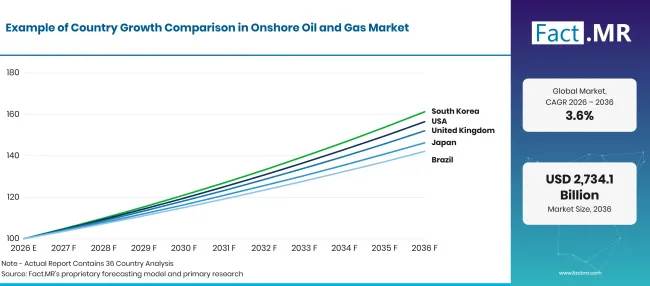
Factmr Onshore Oil And Gas Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| США | 4.6% |
| Великобритания | 4.3% |
| Япония | 3.9% |
| Бразилия | 3.6% |
| Германия | 3.1% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Почему Соединённые Штаты лидируют в расширении мирового рынка?
4.6% CAGRобусловлен огромным нетрадиционным сланцевым объёмом в Пермском бассейне, рекордной мощностью по экспортной жидкости СПГ и быстрым внедрением цифровой автоматизации площадок.
Соединённые Штаты представляют собой бесспорный эпицентр глобального добычи углеводородов на суше, возглавляемый обширными сланцевыми формациями Пермский, Игл-Форд, Баккен и Марцеллус. Официальные данные Управления энергетической информации США (EIA) подтверждают, что внутреннее производство сырой нефти превысило рекордные 13.2 миллиона баррелей в день, а наземные сланцевые месторождения обеспечивают более 78% от общего национального ликвидного производства [6]. Кроме того, валовая добыча природного газа достигла рекордного максимума — более 103 миллиардов кубических футов в день, обеспечивая огромный экспортный спрос на терминалах сжижения на побережье Мексиканского залива. Американские операторы внедряют сверхспецификационные буровые установки, способные проходить по многоскважинным площадкам, совершая двухмильные латеральные переходы менее чем за 11 дня. Автопарки электрифицированного гидроразрыва пласта, работающие в Техасе и Нью-Мексико, сократили расход топлива на 40% и сократили выбросы на местах, закрепив за собой США статус мирового ' самого капиталоэффективного производителя наземной энергии.
Как Великобритания развивает энергетическую инфраструктуру?
4.3% CAGRподдерживается критически важной инфраструктурой наземных терминалов, стратегическими разработками хранения природного газа и модернизацией целостности трубопроводов.
Хотя историческое производство нефти в Великобритании сосредоточено в Северном море, страна поддерживает критически важные наземные перерабатывающие узлы, принимающие терминалы и обширные трубопроводные сети, управляющие более 28,000 километрами инфраструктуры распределения газа под высоким давлением. Официальная статистика Управления по переходу к Северному морю Великобритании и Департамента энергетической безопасности и Net Zero показывают, что наземные терминалы обрабатывают более 45% потребления природного газа в стране, служа важными точками приема для трубопроводов интерконнектора и импортных СПГ [7]. Британские энергетические операторы инвестируют более USD 720 миллионов в наземные компрессорные станции и подземные хранилища соляных пещер для повышения устойчивости к зимним газам. Строгий экологический надзор, контролируемый Управлением по охране труда и безопасности Великобритании, обязывает операторов проводить непрерывное ультразвуковое сканирование целостности трубопроводов, поддерживая высокие стандарты безопасности по всей национальной энергетической транспортной сети.
Что поддерживает закупки энергии в Японии?
3.9% CAGR, движимый промышленным распределением природного газа, стратегическим управлением запасами нефти и передовой инженерией переработки нефти.
Япония обладает ограниченными внутренними запасами углеводородов, что вынуждает её эксплуатировать одну из мировых и #39; самых современных и безопасных инфраструктур по переработке нефти, хранения сырой сырой и регазификации СПГ. Согласно официальным данным Японии ' Министерства экономики, торговли и промышленности (METI), японское правительство и частные нефтяные компании имеют стратегические запасы нефти общей сложностью 480 10 национальных хранилищ и частных прибрежных терминалах, что составляет более 240 дней внутреннего потребления [8]. Японские энергетические компании ежегодно перерабатывают более 66 миллионов тонн импортируемого СПГ, используя современные наземные криогенные испарительные установки и региональные распределительные трубопроводы высокого давления для питания столичных промышленных зон и городских комбинированных электростанций. Японские промышленные инженерные компании возглавляют мировые исследования в области газопроводных систем, высокоэффективных микротурбин и технологии клапанов без утечок для максимизации энергопропускной способности.
Какие возможности открываются по всей Бразилии?
3.6% CAGRподдерживается зрелыми программами восстановления наземных бассейнов, проектом REFORMA и расширением генерации энергии от газа до провода на северо-востоке.
В то время как основное производство нефти в Бразилии возглавляется глубоководными морскими предсоляными бассейнами, программы бразильского правительства REFORMA и REATE стали катализатором возрождения наземного производства на зрелых месторождениях бассейнов Потигуар, Реконкаво и Сержипе-Алагоас. Официальная статистика Бразилии' Национальное агентство по нефти, природному газу и биотопливу (ANP) показывает, что независимые наземные операторы увеличили добычу на 24% за последние два года, эксплуатируя 6,500 активных наземных скважин [9]. Бразилия' Добыча природного газа на суше превышала 26 миллионов кубометров в день, при этом операторы всё чаще внедряют инновационные установки газопровода, которые сжигают связанный газ непосредственно на скважинах для производства электроэнергии для местных электросетей, устраняя сжигание и монетизируя ранее застрявшие внутренние энергетические запасы.
Что поддерживает модернизацию инфраструктуры в Германии?
3.1% CAGR, основанной на стратегической газопроводной сети Германии, обширной подземной инфраструктуре хранения газа и строгих промышленных стандартах выбросов.
Германия представляет собой Центральную Европу ' критический транзитный перекрёсток и крупнейший национальный потребитель природного газа, эксплуатируя более 511,000 километров газопроводных сетей, а также Европу' крупнейшую в Германии подземные хранилища газа свыше 24 миллиардов кубометров в 47 подземных соляных пещерах и пористых породных резервуарах. Данные Федерального сетевого агентства Германии (Bundesnetzagentur) показывают, что промышленные объекты потребляют более 48% общей пропускной способности природного газа, что требует безупречной надёжности трубопроводов для питания огромных химических парков в Северном Рейне-Вестфалии и Рейнланд-Пфальце [10]. Хотя внутренняя разведка скромна, немецкие операторы внедряют высокоточный сейсмический мониторинг и автоматизированные клапанные станции для строгого соблюдения стандартов Федерального закона о контроле иммиссии. Текущие инвестиции сосредоточены на обеспечении технической готовности всех трубопроводов и станций сжатия 100% техническую готовность к транзиту смешанного водорода.
Кто возглавляет рынок наземной нефти и газа?
ExxonMobil занимает ведущую мировую операционную позицию, используя обширные нетрадиционные площади по всему Пермскому бассейну, собственное программное обеспечение для подземного моделирования и обширную глобальную интеграцию в нефтеперерабатывающую промышленность. Saudi Aramco управляет мировыми ' самыми продуктивными наземными традиционными месторождениями, поддерживая огромные запасы недорогих углеводородов и внедряя передовые робототехники и автоматизированную диагностику месторождений. Shell предоставляет комплексные решения для добычи и интегрированного газа, управляя крупномасштабными наземными газоперерабатывающими объектами, терминалами сжижения и проектами CCUS по всему миру.
Chevron поддерживает крупные наземные и глобальные наземные активы, выполняя заводские модели бурения, что оптимизирует экономику завершения скважин и минимизирует поверхностный след. BP активно разрабатывает наземные герметичные газовые и традиционные месторождения, одновременно развивая автоматизированную электрификацию площадок и технологии сокращения выбросов. TotalEnergies интегрирует разведку мирового уровня с глобальной инфраструктурой поставок газа, расширяет инвестиции в терминалы для экспорта СПГ и низкоуглеродное производство на переработке. ConocoPhillips является бесспорным лидером в независимой нетрадиционной разведке, управляя премиальными активами в бассейнах Игл-Форд, Баккен и Делавэр. Газпром контролирует мири' крупнейшие наземные запасы природного газа и трубопроводные сети по всей Евразии. PetroChina возглавляет азиатскую наземную добычу углеводородов, управляя огромной традиционной и плотной добычей нефти в бассейнах Дацин, Чанцин и Тарим. Eni внедряет передовые возможности разведки, внедряя собственные алгоритмы суперкомпьютеров для оптимизации добычи береговых резервуаров в Африке, Европе и Америке.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают ExxonMobil; Saudi Aramco; Shell; Chevron; BP; TotalEnergies; ConocoPhillips; Газпром; PetroChina; и Eni.
- ExxonMobil
- Saudi Aramco
- Shell
- Chevron
- BP
- TotalEnergies
- ConocoPhillips
- Газпром
- PetroChina
- Эни
Библиография
- [1] Бюро управления земельными ресурсами. (2025). Наземные нефтегазовые операции; Федеральные и индийские нефтегазовые аренды; Измерение нефти и газа (43 CFR Часть 3160). Электронный кодекс федеральных нормативных актов.
- [2] Администрация по безопасности трубопроводов и опасных материалов. (2025). Транспортировка природного и другого газа по трубопроводам: минимальные федеральные стандарты безопасности (49 CFR Часть 192). Электронный кодекс федеральных нормативных актов.
- [3] Чжан, В. и др. (2025). Экологическая оценка и профили химического состава гидроразрывных жидкостей при нетрадиционной добыче сланца на берегу. Наука о всей окружающей среде, 951, 175612.
- [4] Ли, Х. и др. (2026). Экспериментальное исследование распространения трещин и стимуляции пластов с использованием гидравлического разрыва пласта с пред-CO2энергией в плотных песчаниковых образованиях. Энергетические отчёты, 13, 2410–2422.
- [5] Ванг, Дж. и др. (2025). Прогнозирование добычи на основе машинного обучения и оптимизация давления в скважине в глубокоприбрежных сланцевых газовых скважинах. Журнал нефтяной науки и инженерии, 245, 113421.
- [6] Управление энергетической информации США. (2025). Отчет о производительности бурения и ежемесячная статистика добычи сырой нефти и природного газа. Министерство энергетики США.
- [7] Департамент энергетической безопасности и нулевого уровня выбросов. (2025). Британская стратегия по переработке наземного газа, инфраструктуры хранения и энергетической безопасности. Издания правительства Великобритании.
- [8] Министерство экономики, торговли и промышленности. (2025). Управление запасами нефти, энергетическая безопасность и стратегия сжижения природного газа. Правительство Японии.
- [9] Коста, Х. К. М. и др. (2024). Динамика рынка природного газа в Бразилии: анализ панелей данных о структурах распределения верхнего и на суше. Хелион, 10(21), e39190.
- [10] Оберле, С. и др. (2024). Анализ нормативной базы и операционного перехода для газотранспортных сетей в Германии. Heliyon, 10(24), e40800.
Ответы на этот отчёт
- В отчете оцениваются кривые снижения добычи, экономику давления в головках скважины и эффективность искусственного подъёма в традиционных и нетрадиционных наземных объектах.
- Оценки применения подробно объясняют, почему промышленное производство и нефтехимические крекеры составляют более трети общего мирового потребления углеводородов.
- Анализ на уровне страны изучает правила аренды и инвестиции в инфраструктуру, позволяющие Соединённым Штатам и Великобритании сохранять высокие темпы роста.
- Сравнения буровой инженерии изучают боковые пределы длины, плотности нагрузки на пропант и экономику рециркуляции воды в глубоких горизонтальных сланцевых скважинах.
- Конкурентное профилирование позволяет повысить стоимость за баррель, метрики углеродной интенсивности и патенты на автоматизацию цифровых площадок в ведущих мировых компаниях по разведке и добыче.
Что охватывает рынок наземной нефти и газа?
Рынок охватывает коммерческую разведку на верхнем уровне, строительство скважин, гидроразрыв пласта, производство искусственного подъёма, транспорт по сборным линиям и разделение месторождений для наземных углеводородов. Он отслеживает сырую нефть, сопутствующий природный газ, несвязанный сланцевый газ и жидкие газы природного газа (NGLs), добываемые из наземных скважин. Анализ оценивает создание ценности среди интегрированных супергигантов, национальных нефтяных компаний, независимых операторов разведки и добычи, а также поставщиков услуг в нефтяных месторождениях.
Что входит в область применения?
Область охватывает валовую стоимость дохода от поставок сырой нефти, природного газа и конденсата в торговых компаниях, измеряемых в пункте передачи аренды и региональном центре сбора сдачи.
В него входят капитальные вложения на буровые установки, обсадные колонны, насосные насосы, ёлки на высадках скважин, сепараторы поверхностного разделения и установку трубопроводов для сбора. Как традиционное вертикальное производство в пластах, так и нестандартные многоступенчатые горизонтальные сланцевые карьеры полностью интегрированы в рыночные показатели.
Что исключено из сферы применения?
Сфера охватывает всю добычу нефти и газа на шельфе на шельфе, глубоководных и ультраглубоководных морских нефтяных и газовых объектах.
Розничные продажи нефтепродуктов на автомобильных автозаправках, производстве потребительского пластика и счетах за распределение муниципальных жилых коммунальных услуг выходят за рамки разведки на основе разведки. Геотермальные энергетические скважины, скважины для добычи воды и коммерческие шахты для добычи нефти и газа исключаются из общего объема добычи нефти и газа.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
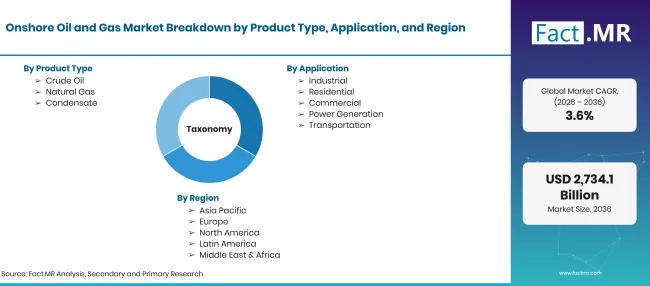
Factmr Onshore Oil And Gas Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов в 2026 году до USD миллиарда к 2036 году при 3.6% CAGR |
| Определение рынка | Коммерческая ценность добычи углеводородов на суше, включая добычу сырой нефти, природного газа и конденсата, работы на скважинах и переработку в полях. |
| Тип продукта | Сырая нефть; Природный газ; Конденсат |
| Применение | Промышленный; жилой; коммерческий; энергетический сектор; транспорт |
| Технологии | Традиционные; Нетрадиционные |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | США; Великобритания; Япония; Бразилия; Германия |
| Профилируемые компании | ExxonMobil; Saudi Aramco; Shell; Chevron; BP; TotalEnergies; ConocoPhillips; Газпром; PetroChina; Eni |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные интервью с нефтяными инженерами, руководителями бурения, директорами по эксплуатации трубопроводов и представителями национального министерства энергетики, в сочетании с глобальными аудитами данных по добыче углеводородов. |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Сырая нефть
- Природный газ
- Конденсат
-
По применению
- Промышленность
- Жилые
- Коммерческая деятельность
- Производство электроэнергии
- Транспорт
-
По технологиям
- Обычные
- Нетрадиционные
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок наземной нефти и газа в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта ведёт?
Какие технологии ведут?
Какие компании участвуют в наземной нефтегазовой отрасли?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF