- Market Value (2025): USD 1.49 Bn
- Estimated Value (2026): USD 1.56 Bn
- Forecast Value (2036): USD 2.51 Bn
- CAGR (2026-2036): 4.9%
Какова прогнозируемая стоимость рынка трубок с плавающими волнами (TWT) к 2036 году?
USD 1.56 миллиарда в 2026 году до USD 2.56 миллиарда к 2036 году, примерно 4.9% CAGR.
- Согласно Fact.MR анализу, рынок ламп с движущей волной (TWT) достиг USD 1.49 миллиарда в 2025 году.
- Спрос вырастет с USD 1.56 миллиарда в 2026 году до USD 2.51 миллиардов в 2036 году.
- Прогнозируется, что рынок зафиксирует 4.9% CAGR в период с 2026 по 2036 годы благодаря расширению коммерческих спутниковых связей на низкой околоземной орбите (LEO) и геостационарной (GEO), масштабной модернизации радиолокационных передатчиков с активной электронной сканирующей решёткой (AESA), обновлению воздушных электронных ударных модулей и межпланетных исследовательских миссий в глубоком космосе.
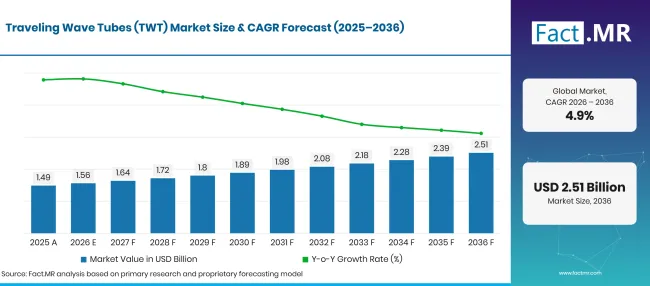
Traveling Wave Tubes Twt Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 1.49 |
| 2026 | Оценка | 1.56 |
| 2036 | Прогноз | 2.51 |
| CAGR 2026–2036 | Прогнозный период | 4.9% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Каковы определяющие показатели роста рынка ламп с плавающей волной (TWT)?
USD 0.9 миллиард абсолютных шансов в период с 2026 по 2036 год, при этом helix TWT, аэрокосмические и оборонные приложения, а также военные конечные пользователи будут генерировать основной доход от закупок.
- Драйверы спроса на рынке
- Деятельность FCC по лицензированию спутниковых и земных станций растёт как по сложности, так и по объёму. В августе 2025 года Комиссия приняла цель по обзору в 30дня для заявок на продление земных станций и семь новых исключений из подачи заявок на модификацию спутниковых лицензий, что усилило более быстрый регуляторный путь для коммуникационной полезной нагрузки и развертывания наземных станций [1]. Это расширение поддерживает спрос на надёжное радиочастотное усиление между космическими и земными станциями.
- Экспорт оборонных компаний США по-прежнему подлежит индивидуальному лицензированию, мониторингу конечного использования и ограничениям на несанкционированные ретрансферы. Информационный лист Государственного департамента за январь 2025 года сообщает, что до 1 миллионов рабочих мест в США зависят от экспорта обороны, что подчёркивает масштаб регулируемой оборонной промышленной базы, обслуживающей радиолокационные, электронные и связанные с ними радиочастотные системы [2].
- Сеть глубокого космоса NASA использует три глобально распределенных комплекса для поддержания непрерывной связи во время вращения Земли. Каждый объект включает одну антенну 70-метров, одну антенну 26-метров и несколько антенн 34-метров, способных отслеживать космические аппараты на десятки миллиардов миль от Земли [3]. Масштаб этой сети поддерживает спрос на высоконадёжное микроволновое усиление и оборудование для дальнокосмической связи.
- Апрельский семинар ESA по расширенной полезной нагрузке в 2025 году собрал 130 заинтересованных сторон спутниковой связи примерно из 20 стран. Участники сосредоточились на перенастраиваемых полезных нагрузках, активных антенных антеннах, фотонной интеграции и технологиях, которые увеличивают пропускную способность передачи данных при одновременном снижении размеров и энергопотребления [4]. Эти приоритеты ориентированы на эффективные, компактные радиочастотные подсистемы питания для гибких спутниковых архитектур.
- Ключевые сегменты, проанализированные
- По типу: Helix TWT занимает 61.4% долю в 2026 году, предпочитается в спутниковой связи и широкополосной радиоэлектронной борьбе благодаря исключительной октавной полосе пропускания и компактной периодической постоянной магнитной системе.
- По применению: Аэрокосмическая и оборонная область составляют 47.8% долю в 2026 году, благодаря ценным военным радиолокационным программам, воздушным электронным противодействиям, головке самонаведения ракет и морскому надводному наблюдению.
- По частотным диапазонам: Диапазон X занимает 26.3% долю в 2026 году, сохраняя фундаментальное доминирование в радиолокациях управления огнём, метеорологическом сведении и военной спутниковой связи благодаря оптимальной атмосферной передаче.
- По конечным пользователям: Военные составляют 52.4% долю в 2026 году, поддерживаемую бюджетами на модернизацию национальной обороны, модернизацией радаров истребителей и средствами по снижению угроз радиоэлектронной борьбы.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант Fact.MR, заявляет: «Хотя твердотельные усилители мощности продолжают проникать в низкочастотные и энергопотребляющие ниши, лампы с движущей волной сохраняют неоспоримое преимущество в производительности в высокочастотных, мощных космических и воздушных оборонных системах. На частотах выше 10 ГГц и мощности свыше 100 ватт TWT обеспечивают непревзойденную дополнительную энергоэффективность, термическую выживаемость и излучательность, которых твердотельные нитриды галлия не могут достичь в условиях космического вакуума. Производители вакуумных ламп, инвестирующие в автоматизированное катодное осаждение, аддитивное производство медленных волновых конструкций и стандартизированные интерфейсы электронных кондиционеров, получат надёжные многодесятилетние контракты на оборонную и аэрокосмическую отрасли.»
- Стратегические последствия
- Реформы лицензирования спутников FCC 2025 года отвечают на всё более сложные применения космических и земных станций. Приказ создал процесс на основе уведомления для добавления или удаления точек связи, принял семь исключений для модификации лицензий и установил целевой план обзора в 30дня для продления станций Земли [5]. Эти меры должны сократить циклы развертывания наземных станций и спутникового оборудования.
- Аэрокосмические компании консолидируют интеграцию усилителей с плавающей волной лампы (TWTA), совместно упаковывая вакуумную лампу напрямую с высоковольтными электронными кондиционерами питания (EPC) в унифицированные модули. Менеджеры по закупкам заключают контракты на поставку точных керамических диэлектрических стержней, постоянных магнитов из самария и кобальта и электродов с коллектором молибдена высокой чистоты, обеспечивая надёжную производительность сборки.
- Операторы коммерческого спутникового флота запускают гибкие программно-определённые спутники, использующие многодиапазонные TWTA, способные переключаться между частотами Ku- и Ka-диапазонов на орбите. Гибкие архитектуры гибких частотных ламп позволяют операторам динамически перераспределять спутниковую мощность в ответ на региональные изменения спроса на широкополосный интернет.
- Производители оборонной электроники разрабатывают стандартизированные программы технического обслуживания субуровней и перезарядки катода для устаревших военно-морских и бортовых радиолокационных установок. Модернизация действующих TWT с использованием современных катодов с диспенсерами бария-кальция-алюмината обеспечивает вооружённым силам экономически эффективное обслуживание флота и снижает устарелие риски поставок компонентов.
Ожидается, что Германия зарегистрирует ведущий в отрасли 5.7% CAGR, обусловленный модернизацией оборонных аэрокосмических радаров, интеграцией полезной нагрузки Европейского космического агентства и точным производством микроволновых ламп. Япония развивается 5.3% CAGRблагодаря производству спутниковых коммуникационных транспондеров, метеорологических радиолокационных сетей и оборонных электронных систем. США фиксируют 4.8% CAGR, основанный на масштабном финансировании модернизации обороны, расширении коммерческих спутниковых созвездий и программах исследования НАСА в глубоком космосе. Бразилия регистрирует 4.5% CAGR, поддерживаемый национальным расширением спутниковой связи, модернизацией радиолокационных систем наблюдения воздушного движения и модернизацией оборонной авиационной отрасли. Великобритания расширяется 3.6% CAGR, поддерживаемым военными спутниковыми программами связи, производством аэрокосмической обороны и радиолокационными исследовательскими кластерами.
Как распределяется рынок ламп с плавающей волной (TWT) по сегментам?
Helix TWT 61.4%; Аэрокосмическая и оборонная 47.8%; Военная 52.4%; X Band 26.3% в 2026 году.
Какой тип доминирует?
Helix TWT владеет 61.4% долей в 2026 году.
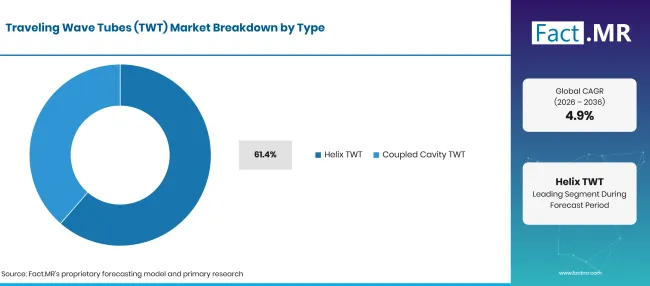
Traveling Wave Tubes Twt Market Breakdown Type | Source: Fact.MR
| Тип | Поделиться (2026) |
|---|---|
| Helix TWT (ведущий сегмент) | 61.4% |
| Другие объединённые сегменты (Coupled Cavity TWT) | 38.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Спиральные лампы с путешествующей волной составляют более шести десятых от общей рыночной стоимости, являясь отраслевым стандартом для широкополосного микроволнового усиления. В спиральном TWT медленная волновая структура состоит из проводной спирали, которая замедляет радиочастотную электромагнитную волну в соответствии со скоростью осевого электронного пучка, обеспечивая широкополосное взаимодействие на многооктавных диапазонах. Спутниковые коммуникационные транспондеры и радиоэлектронные блоки в значительной степени зависят от спиральных трубок для одновременной работы по нескольким каналам связи без механической перенастройки. Параллельно связанные резонансные TWT составляют оставшуюся долю 38.6% , что предпочитается в мощных импульсных военных радарах, ускорителях частиц и физике высоких энергий, где пиковая мощность превышает сотни киловатт. Инженеры спутниковых систем размещают спиральные трубки для поддержки высокопроизводительных космических спутниковых связей . Оборонительные стандартные установки интегрируют широкополосные трубы внутри воздушных радиоэлектронных боевых контейнеров для подавления радиолокационных угроз. Техники связи устанавливают эти усилители в микроволновые передатчики высокой ёмкости для дальнодействующих наземных связей. Оборонные подрядчики также устанавливают прочные миниатюрные трубки внутри радиолокационных управляемых систем вооружения для конечного наведения ракетного самонаведения.
Что ведёт в сегменте «Приложения»?
Аэрокосмическая и оборонная отрасли составляют 47.8% долю в 2026 году.
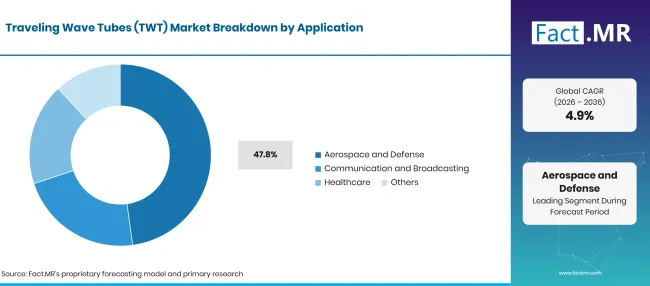
Traveling Wave Tubes Twt Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Аэрокосмическая и оборонная область (ведущий сегмент) | 47.8% |
| Другие объединённые сегменты | 52.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Аэрокосмическая и оборонная отрасли представляют собой ведущий сегмент применения, обеспечивая почти половину мирового спроса за счет широкого внедрения в военной авиации, военных кораблях, космических исследовательских аппаратах и ракетных системах. Истребители используют передатчики с ходящими волнами для управления дальнобойными воздушными перехватными радарами и синтетическими апертурными наземными картографическими датчиками, способными проникать сквозь плотные облака. Спутниковая связь и радиовещание представляют второе по величине применение, размещая десятки тысяч космических TWTA на коммерческих спутниках прямого вещания (DTH) и широкополосных связях. Коммерческие сети управления воздушным движением и морская радиолокационная навигация составляют дополнительные ключевые направления спроса. Интеграторы систем упаковывают эти лампы в полные усилители с ходящими волнами вместе с выделенными высоковольтными источниками питания. Лаборатории калибровки радаров используют точные синтезаторы радиолокационных сигналов для оценки фазового шума. Сборщики оборудования устанавливают подузлы усилителей на прочное железо корпуса передатчика , чтобы выдерживать морские ударные вибрации. Наблюдательные установки также интегрируют высокочастотные радиолокационные антенны для обнаружения угроз по периметру. Микроволновые инженеры разрабатывают материалы для керамической вакуумной оболочки для обеспечения целостности вакуума на протяжении всего срока службы орбиты. Операторы наземных станций размещают спутниковые оптические сигналы для передачи IF-сигналов от наземных центров обработки к антенным антеннам.
Какой частотный диапазон занимает наибольшую долю рынка?
X Band владеет 26.3% долей в 2026 году.
| Частотный диапазон | Поделиться (2026) |
|---|---|
| Диапазон X (ведущий сегмент) | 26.3% |
| Другие объединённые сегменты (Ku, Ka, C, S, L Bands, Others) | 73.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Частоты диапазона X (8.0 ГГц до 12.0 ГГц) представляют собой крупнейший сегмент одиночных частот, обеспечивая 26.3% общей рыночной стоимости. Военные радары управления огнём, морской навигационный радар, наземное отслеживание обороны и телеметрия глубокого космоса зависят от диапазона X-диапазона благодаря оптимальному балансу между высоким угловым разрешением цели и минимальным ослаблением дождя. Одновременно Ku-диапазоны (12.0 – 18.0 ГГц) и Ka-диапазоны (26.5 – 40.0 ГГц) представляют собой самые быстрорастущие частотные диапазоны, обеспечиваемые резким ростом требований к пропускной способности в спутниковых созвездиях с высокой пропускной способностью и коммерческой связью с самолётами. Трубки L, S и C обеспечивают традиционные тактические коммуникации, наблюдение воздушного движения и тропические спутниковые транспондеры, требующие сильной устойчивости к дождевым затуханиям.
Что ускоряет внедрение на рынке ламп с плавающей волной (TWT) и что его сдерживает?
Расширение коммерческой спутниковой связи, модернизация военных радиолокационных систем обороны и программы освоения космоса ускоряют рост рынка. Конкуренция усилителей мощности с нитридом галлия (GaN) в низкочастотных диапазонах, длительные циклы производства ламп и нехватка специализированных специалистов по вакуумным лампам ограничивают ускорение рынка.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Распространение коммерческих спутников связи LEO и GEO | +1.5% | Северная Америка, Европа | Краткосрочный срок (< = 2 лет) |
| Модернизация военных бортовых радиолокационных систем и комплексов радиоэлектронной борьбы | +1.3% | Северная Америка, Восточная Азия | Краткосрочный срок (< = 2 лет) |
| Расширение научных зондов глубокого космоса, требующих высокоэффективных каналов обратной связи в Ka-диапазоне | +1.0% | Глобальный | Среднесрочное (2–4 лет) |
| Превосходная тепловая и излучательная твёрдость вакуумных ламп по сравнению с твердотельными устройствами в космосе | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Замена устаревших радиолокационных передатчиков военно-морского наблюдения на модернизированные TWTA | +0.6% | Европа, Азиатско-Тихоокеанский регион | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Аддитивное производство сложных связанных резонансных медленных конструкций снижает затраты на изготовление | +1.4% | США, Западная Европа | Краткосрочный (< = 2 года) |
| Разработка ультракомпактных миллиметровых TWT, работающих в Q- и V-диапазонах | +1.2% | Северная Америка, Европа | Среднесрочный (2–4 года) |
| Автоматизированные методы катодного осадения, продлевающие срок службы вакуумных ламп более чем на 20 лет | +1.0% | Восточная Азия, США | Среднесрочное (2–4 года) |
| Двухдиапазонные космические квалифицированные TWTA, позволяющие динамическую орбитальную реконфигурацию частот на орбите | +0.7% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Растущая конкуренция со стороны твердотельных усилителей мощности GaN ниже 15 ГГц и 100 ватт | -1.4% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Очень трудоёмкие процессы точной ручной сборки и высокотемпературной пайки | -1.1% | Северная Америка, Европа | Краткосрочный срок (<= 2 лет) |
| Строгие международные нормы экспортного контроля (ITAR), ограничивающие трансграничные продажи оборонных товаров | -0.9% | США, Европа | Среднесрочное (2–4 лет) |
| Сильное старение рабочей силы и нехватка обученных инженеров по радиочастотной вакуумной электронике | -0.6% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Какие страны будут масштабировать рынок трубок с плавающей волной (TWT) до 2036 года?
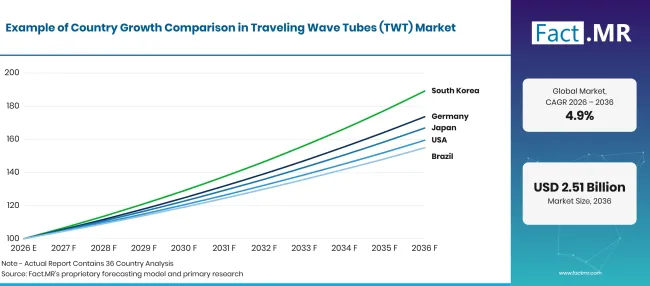
Traveling Wave Tubes Twt Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 5.7% |
| Япония | 5.3% |
| США | 4.8% |
| Бразилия | 4.5% |
| Великобритания | 3.6% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Что поддерживает лидерство в инженерии в Германии?
5.7% CAGR, обеспечиваемый модернизацией оборонных аэрокосмических радаров, интеграцией полезной нагрузки Европейского космического агентства и точным производством микроволновых трубок.
Космическая и радиолокационная экосистема Германии сочетает оперативные возможности с передовыми исследованиями в области связи. DLR сообщает, что военная радиолокационно-разведывательная система SARah состоит из трёх спутников, а Немецкий центр космических операций эксплуатирует немецкие военные спутники. DLR также определяет, что спутниковая связь является необходимой там, где наземная инфраструктура отсутствует или повреждена [6]. Эта установленная база и исследовательские возможности поддерживают постоянный спрос на высоконадёжные микроволновые компоненты, используемые в радарах и спутниковых полезных нагрузках.
Какие возможности открываются по всей Бразилии?
4.5% CAGRподдерживается национальным расширением спутниковой связи, модернизацией радиолокационных систем воздушного наблюдения и модернизацией оборонной авиации.
Текущий надзор за спутниковым рынком Бразилии включает публичную панель управления Anatel, которая отслеживает бразильские и зарубежные спутники в коммерческой эксплуатации по радиочастотному диапазону, оператору и орбитальному положению. Anatel определяет бразильский спутник как спутник, использующий орбитальные и спектральные ресурсы, уведомлённые или назначенные Бразилией и управляемые со станции, установленной в стране [7]. Эта активная нормативная и операционная база поддерживает постоянный спрос на наземное спутниковое оборудование и высокочастотные радиочастотные компоненты.
Почему Соединённые Штаты сохраняют значительную коммерческую рыночную оценку?
4.8% CAGR— благодаря масштабному финансированию модернизации обороны, расширению коммерческих спутниковых созвездий и программам NASA по исследованию глубокого космоса.
Соединённые Штаты поддерживают крупную операционную базу для связи в глубоком космосе. Сеть глубокого космоса NASA использует три глобально расположенных комплекса для непрерывного покрытия; каждый комплекс включает одну антенну диаметром 70метра, одну антенну 26метров и несколько антенн диаметром 34метров, способных отслеживать космические аппараты на расстоянии десятков миллиардов миль от Земли [8]. Эта инфраструктура поддерживает спрос на высоконадёжные цепочки передачи и приёма в диапазонах X-диапазонов и Ka-диапазонов в государственных и коммерческих космических программах.
Как Великобритания модернизирует оборону и космические телекоммуникации?
3.6% CAGRподдерживается военными спутниковыми программами, производством аэрокосмической обороны и радиолокационными исследовательскими кластерами.
Программа SKYNET 6 Великобритании является крупнейшей национальной космической инициативой. Министерство обороны сообщает, что SKYNET 6A разработан для обеспечения безопасной связи как минимум на 15 лет и что проект напрямую поддерживает 550 высококвалифицированные рабочие места; более широкая программа использует X-диапазонные и военные Ka-диапазонные полезные нагрузки для устойчивой глобальной связи [9]. Таким образом, программа поддерживает долгосрочный спрос на квалифицированное космическое микроволновое усиление, электронику полезной нагрузки и наземную инфраструктуру.
Почему Япония сохраняет элитные технологические и производственные способности?
5.3% CAGR, основанной на производстве вакуумных электронных устройств мирового класса, производстве спутниковых транспондеров и оборонных электронных систем.
Япония продолжает эксплуатировать широкую инфраструктуру для наблюдения Земли и спутниковых данных. В 2025 году JAXA опубликовала оперативные обновления, охватывающие ALOS-2, ALOS-4, GCOM-W, GOSAT-GW, EarthCARE и другие миссии, а G-Portal предоставляет доступ к данным с 15 спутников и 751 продуктов [10]. Этот активный портфель миссий поддерживает постоянные потребности в надёжной космической связи, радиолокационных полезных нагрузках и высокочастотных радиочастотных компонентах.
Кто лидирует на рынке ламп с плавающей волной (TWT)?
Группа Thales занимает лидирующую мировую долю рынка — 12.4% в 2026 году благодаря специализированному подразделению Thales Electron Devices (TED), управляя передовыми производственными мощностями во Франции и Германии, которые поставляют первоклассные космические TWTA для операторов коммерческих спутников и военных сил по всему миру. L3Harris Technologies является ведущим американским титаном в области военной вакуумной электроники, производя высокомощные связанные камеры с резонаторными и спиралными трубками для бортовых радаров, электронных мер противодействия и систем морской обороны. Teledyne e2v и Communications and Power Industries (CPI) представляют элитных производителей трансатлантических вакуумных ламп, предоставляя обширные каталоги космических радиолокационных и наземных радиолокационных волновых ламп.
TMD Technologies Ltd. (дочерняя компания CPI) специализируется на прочных миниатюрных TWT, высоковольтных источниках питания и микроволновых силовых модулях (MPM), адаптированных для компактных воздушных радиолокационных и ракетных применений. NEC Corporation и Mitsubishi Electric Corporation обеспечивают японскую инженерию мирового класса, производя сверхнадёжные космические TWTA, широко развернутые в азиатских и международных спутниковых сетях. Toshiba Corporation и L3 Narda-MITEQ поставляют высокопроизводительные компоненты микроволнового усиления, радиолокационные передатчики и оборудование спутниковых наземных станций. Qorvo Inc. поставляет специализированные микроволновые компоненты и гибридные усилители, объединяющие твердотельную и вакуумную электронику для применения высокочастотной обороны.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Thales Group; L3Harris Technologies; Teledyne e2v; Communications and Power Industries (CPI); TMD Technologies; NEC Corporation; Mitsubishi Electric Corporation; Toshiba Corporation; L3 Narda-MITEQ; и Qorvo Inc.
- Группа Thales
- L3Harris Technologies
- Teledyne e2v
- Коммуникации и Power Industries (CPI)
- TMD Technologies
- NEC Corporation
- Mitsubishi Electric Corporation
- Toshiba Corporation
- L3 Narda-MITEQ
- Qorvo Inc.
Библиография
- [1] Федеральная комиссия по связи. (2025, август 8г.). Ускорение первичной обработки заявок на спутники и земные станции; Космические инновации: второй отчёт и приказ (FCC 25-48).
- [2] Государственный департамент США. (2025, январь 20года). Продажа оружия и оборонная торговля США.
- [3] Национальное управление по аэронавтике и исследованию космоса. (2025). Сеть глубокого космоса.
- [4] Европейское космическое агентство. (2025, апрель 16). Семинар, проводимый ESA, способствует технологическому лидерству в области телекоммуникационных полезных нагрузок.
- [5] Федеральная комиссия по связи. (2025, июль 17г.). Ускорение первичной обработки заявок на спутники и земные станции, а также второй отчет и приказ по космическим инновациям [Информационный лист].
- [6] Немецкий аэрокосмический центр. (2025). SARah (спутниковая радиолокационная разведка).
- [7] Agência Nacional de Telecomunicações. (2026). Espectro e órbita [Data dashboard].
- [8] Национальное управление по аэронавтике и исследованию космоса. (2025). Сеть глубокого космоса.
- [9] Министерство обороны Великобритании. (2025, март 7). Военный спутник SKYNET 6A проходит начальную фазу испытаний.
- [10] Японское агентство аэрокосмических исследований. (2025). Обновления на Земле: 2025.
Ответы на этот отчёт
- Как глобальный рынок трубок с плавающими волнами (TWT) расширяется с USD 1.6 миллиарда в 2026 году до USD 2.5 миллиардов к 2036 году?
- Какие технологические инновации в CVD алмазных опорных стержнях и катодах сканирования позволяют продлить срок службы вакуумных ламп более 150,000 часов?
- Почему спиральные волновые трубки получают 61.4% от общего рынка дохода в 2026 году?
- Как космические усилители с плавающими волнами поддерживают превосходство в производительности над твердотельными усилителями GaN при исследовании глубокого космоса?
- Какие факторы способствуют достижению Германии 5.7% CAGR в оборонном и космическом секторах Европы?
- Как военные оборонные силы модернизируют устаревшие морские и бортовые радиолокационные передатчики с помощью современных TWTA?
- Какую роль играют многодиапазонные TWTA в обеспечении гибкой перенастройки частот на орбите на коммерческих спутниках связи?
Что охватывает рынок ламп с плавающей волной (TWT)?
Рынок охватывает коммерческие поставки спиралных и связанных резонансных ламп с ходящими волнами, используемых для мощного радиочастотного усиления в космических, военных, научных и коммерческих системах. Спрос оценивается в аэрокосмической и оборонной отрасли, связи и вещании, здравоохранении и других квалифицированных областях.
Доходы отслеживаются по типу лампы, применению, диапазону рабочих частот, группе конечных пользователей и семи регионам, включённым в прогноз.
Что входит в область применения?
В комплект входят космические квалифицированные, воздушные, корабельные, наземные и лабораторные лампы с ходящими волнами, продаваемые как автономные устройства или как ламповый компонент интегрированного усилителя. Считаются конструкции с спиралями и сцепленными резонаторами в диапазонах X, L, S, C, Ku, ka и других частотных диапазонах.
Коммерческие поставки спутниковых полезных нагрузок, наземных станций, военных радаров, радиоэлектронной борьбы, вещания, медицинского оборудования и научных исследований включаются в первую выставленную точку продажи.
Что исключено из сферы применения?
Клистроны, магнетроны, гиротроны, усилители с пересечённым полем, твердотельные радиочастотные усилители и пассивные микроволновые компоненты исключаются. Электронные кондиционеры питания, высоковольтные источники питаний, оборудование охлаждения, антенны и полные радарные или спутниковые системы не учитываются, если их стоимость не неотделима от выставленного на счету сборку TWT.
Услуги только по ремонту, перезарядка катодов, перепродажа подержанных трубок, внутренние прототипы и некоммерческие исследовательские устройства выходят за пределы рынка.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
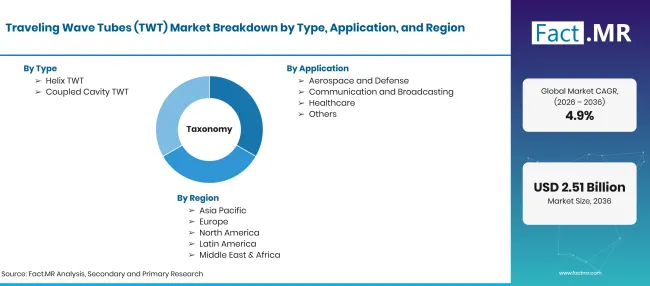
Traveling Wave Tubes Twt Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиард |
| Определение рынка | Коммерческое производство и отправка ламп с ходящими волнами (TWT), включая спиральные и связанные вакуумные электронные лампы с цепочной полостью, используемые для мощного радиочастотного усиления в космических, военных и коммерческих системах. |
| Тип | Helix TWT; Couped Cavity TWT |
| Применение | Аэрокосмическая и оборонная; Связь и вещание; Здравоохранение; Прочие |
| Частотный диапазон | Группа X; Оркестр L; Оркестр S; Оркестр C; Оркестр Ку; Оркестр Ка; Другие |
| Конечный пользователь | Военное; коммерческое; научное исследование |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | Группа Thales; L3Harris Technologies; Teledyne e2v; Communications and Power Industries (CPI); TMD Technologies; NEC Corporation; Mitsubishi Electric Corporation; Toshiba Corporation; L3 Narda-MITEQ; Qorvo Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные интервью с инженерами спутниковых полезных нагрузок, офицерами по закупке военных радаров и металлургами по производству вакуумных ламп, в сочетании с аудитом бюджета оборонных закупок. |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Как сегментируется рынок?
-
По типу
- Helix TWT
- Сцепленная полость TWT
-
По применению
- Аэрокосмическая и оборонная промышленность
- Связь и вещание
- Здравоохранение
- Другие
-
По частотным диапазонам
- X Band
- L Band
- S Band
- Диапазон C
- Ku Band
- Ка Бэнд
- Другие
-
По конечному пользователю
- Военные
- Коммерческая деятельность
- Научные исследования
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Какова прогнозируемая стоимость рынка ламп с плавающей волной (TWT) к 2036 году?
Какой тип продукта обеспечивает наибольшую долю дохода на рынке?
Какое основное применение является основным способом внедрения ламп с ходящими волнами?
В какой стране прогнозируется самый высокий темп роста в прогнозируемый период?
Кто являются ведущими производителями на мировом рынке ламп с ходящими волнами?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF