- Market Value (2025): USD 2.85 Bn
- Estimated Value (2026): USD 3.63 Bn
- Forecast Value (2036): USD 41.2 Bn
- CAGR (2026-2036): 27.5%
到2036年,社交媒体市场中的人工智能预计价值几何?
2026年USD 3.63亿,到2036年27.5% CAGR达到USD 41.2亿。
- 2025年,社交媒体市场的人工智能市值达到 USD 2.85 亿美元 ,其大部分收入来自广告定位、创意生成和受众分析,这些产品销售给品牌。
- 随着生成式视频、人工智能代理和自动化营销工具进入日常营销工作,支出将从2026年的 USD 3.63 亿 增长到2036年的 USD 41.2 亿 。
- 社交人工智能工具将在2026年至2036年间以27.5% CAGR扩展,因为每一个新平台功能都成为广告主和代理机构的付费层。
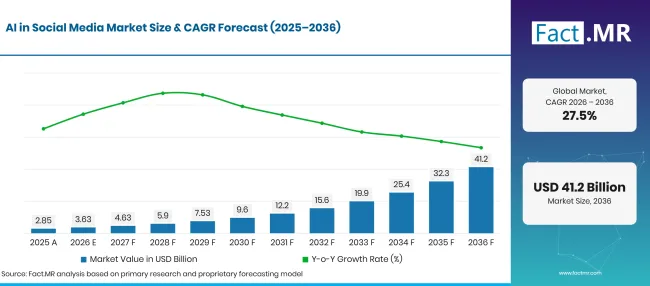
Ai In Social Media Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 2.85 |
| 2026 | 估算 | 3.6 |
| 2036 | 天气预报 | 41.2 |
| CAGR 2026年至2036年 | 预报期 | 27.5% |
来源:Fact.MR 分析,更新于 2026年10月22日
人工智能在社交媒体市场增长中的决定性数据有哪些?
2026年至2036年间,市场将新增 USD 37.6 亿美元的收入。
- 市场需求驱动因素
- 社交媒体受众的增长扩大了人工智能系统可定位和衡量的范围。 The International 电信联盟2025年报告称,全球近四分之三的人口在线,而 2.2 亿人仍处于离线 状态[1]。每新增用户都会添加动态、广告和消息活动,平台通过机器学习进行分类。
- 企业内部的人工智能应用正从试验转向常规工作。欧盟统计局报告称,2025年拥有10及以上员工的欧盟企业中20.0%使用了人工智能技术,而2024年为13.5%[2]。市场营销团队通常是最先测试这些工具的机构,因为社交内容需要持续的量。
- 生成式创意工具降低了制作广告变体的成本。品牌现在可以在每个活动中测试数十张图片、字幕和短视频,而无需进行完整的工作室拍摄,平台也以更低的交付成本奖励新鲜创意。
- 自动化的活动设置降低了运营付费社交的技能。
- 消息应用的客户服务正转向人工智能助理。品牌在办公时间外使用机器人回答订单和退货问题。
- 分析的关键细分
- 按组件分类:软件将占2026年收入的 62.4% ,因为品牌以订阅方式授权平台进行排程、收听和创意创作。
- 按应用分类:广告将在2026年捕捉 31.8% 支出,因为广告定向和竞价模型与营销人员可衡量的销售结果最为紧密相关。
- 按部署模式划分:云计算将占2026年需求的 74.8% ,因为社交数据、模型更新和平台API都在线。
- 按企业规模划分:大型企业将通过多品牌、多国社会项目持有2026年销售额的 68.3% ,这些项目需要治理和分析。
- 按终端用户分类:零售业将在2026年市场中占据 28.4% ,主要依靠可购物的帖子、目录广告和大量的产品创意。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“品牌不再问是否在社交渠道使用AI;他们会问AI应该在广告活动中投放多少部分。拥有受众数据的平台会不断将预算调入其内置工具。独立软件供应商将获胜,因为他们帮助品牌管理多个渠道,证明效果并保障内容安全。”
- 战略意义
- 社交平台应赋予广告主明确的控制权,控制生成工具在广告中的变化,因为品牌团队不会在没有审核权的情况下交出创意。
- 营销软件供应商应为每个主要平台的AI功能构建连接器,并提供平台自身无法提供的跨渠道报告。
- 零售和消费品牌应向广告系统提供干净的产品目录和第一方数据,因为模型质量取决于所接收的输入。
- 代理机构应将员工从手工竞标和受众工作转向创意指导、测试设计和AI输出审查。
德国将以 32.3% CAGR 速度增长,因为每四家德国企业中就有一家已在使用生成式人工智能。英国紧随 30.8%其后,拥有广泛的人工智能企业支持付费社会投资。巴西将发布互联网用户社交网络使用率极高的 25.6% 。日本将在 22.8% 年扩展,生成式人工智能的使用将从低点赶上。美国将 21.4% 从成熟的广告市场中迈出,大型企业已广泛使用人工智能。
社交媒体市场中的人工智能如何按细分细分?
软件将在 62.4%中领先组件;广告将领导应用 31.8%;云将在 74.8%中领导部署模式;大型企业将在 68.3%中领先企业规模;零售将以 28.4%领先终端用户。
哪个成分占主导地位?
软件占据了2026年收入的 62.4% 。
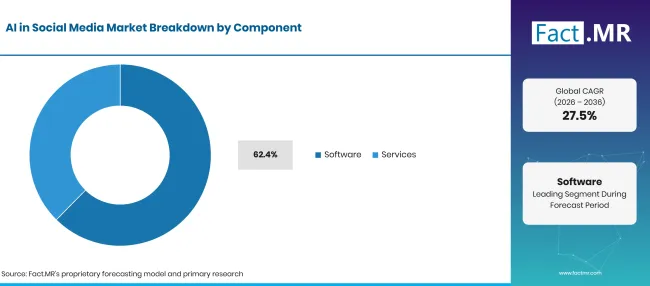
Ai In Social Media Market Breakdown Component | Source: Fact.MR
| 组成部分 | 《Share》(2026) |
|---|---|
| 软件(领先细分) | 62.4% |
| 其他环节合并 | 37.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
社交媒体经理每天都在仪表盘内工作,因此他们预算中主要针对工具本身。授权平台将发布时间安排、社交聆听、创意生成和报告整合为一个座位付费。许多平台利用 自然语言处理 来读取评论、标记情绪和呈现热门话题。服务涵盖搭建、模型调优、内容运营和管理活动。代理机构将这些小时数出售给缺乏内部数据人员的品牌。
应用领域领先什么?
广告代表了2026年支出的 31.8% 。
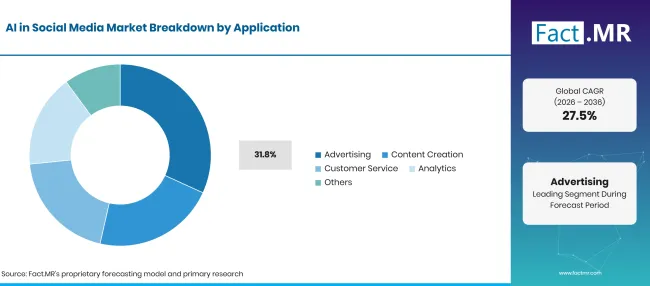
Ai In Social Media Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 广告(领先领域) | 31.8% |
| 其他环节合并 | 68.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
付费社交是AI支出与收入最直接关联的地方,因为每个竞价和受众选择都可能与点击或销售挂钩。平台通过转化信号训练模型,并通过自动化活动产品销售结果,类似于开放网络上的 程序化广告 。欧盟统计局报告称,2025年 34.7% 使用AI的企业将其应用于市场营销或销售[3]。内容创作工具为自然和付费帖子生成文案、图片和短视频。客户服务依赖聊天助手,通常基于 智能虚拟助理 技术构建,而分析工具则追踪覆盖率、情感和活动回报。
部署模式如何塑造需求?
云计算占2026年需求的 74.8% 。
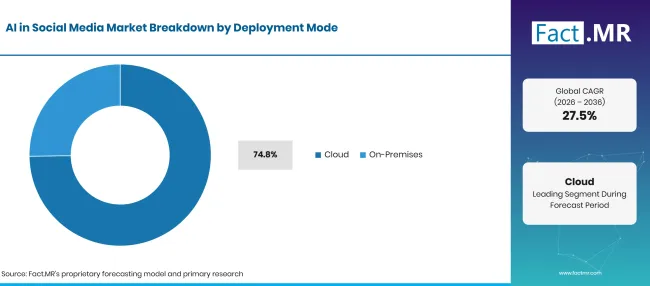
Ai In Social Media Market Breakdown Deployment Mode | Source: Fact.MR
| 部署模式 | 《Share》(2026) |
|---|---|
| 云(领先细分市场) | 74.8% |
| 其他环节合并 | 25.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
社交平台通过在线API公开数据和广告功能,这更倾向于托管在云端的工具。买家也避免管理服务器以应对假日促销期间工作量激增。本地部署仍由银行、保险公司和医疗集团承担,这些机构必须将客户信息和身份数据保存在自身系统中。这些买家通常在本地运行监听和归档工具,同时仍通过平台购买广告。
企业规模内的大型企业支持什么?
大型企业占2026年销售额的 68.3% 。
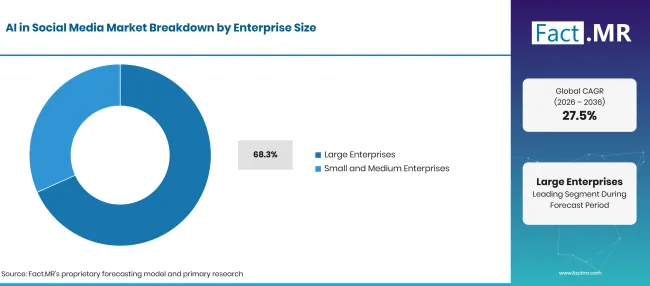
Ai In Social Media Market Breakdown Enterprise Size | Source: Fact.MR
| 企业规模 | 《Share》(2026) |
|---|---|
| 大型企业(领先细分领域) | 68.3% |
| 其他环节合并 | 31.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
全球品牌在不同地区和语言运营数十个账户,需要审批流程、品牌安全过滤器和审计追踪。欧盟统计局报告称,2025年 55.0% 大型欧盟企业使用了人工智能,而小企业 17.0% [3]。中小企业主要通过各社交平台内的自助工具购买人工智能。自动化广告活动生成器和人工智能字幕撰写器让两人团队运营付费社交服务, 营销自动化 套件则提供更低价格的捆绑套餐。
为什么零售业在终端用户中占据第一名?
零售业占据了2026年市场的 28.4% 。
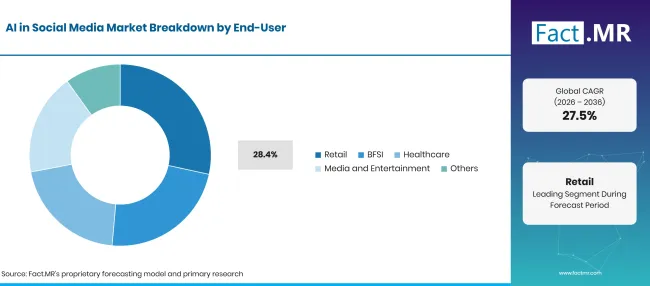
Ai In Social Media Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 零售(主导细分领域) | 28.4% |
| 其他环节合并 | 71.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
购物者通过推送和短视频发现产品,然后通过目录广告和可购物帖子购买。零售商每个季节都需要更新成千上万张产品图片和说明文字,这更适合生成式工具。许多零售商将社交活动与 零售系统中的人工智能 连接,用于定价和库存规划。美国人口普查局2026年5月报告称,约 14% 零售贸易公司使用AI,远低于信息行业[4]。这一差距为连锁店和在线卖家的增长留下了空间。BFSI(金融服务与保险)公司利用AI进行合规的消息传递和欺诈警报,医疗团体用于患者外联,媒体和娱乐公司用于剪辑和粉丝互动。
是什么加速了人工智能在社交媒体市场的采用,又是什么阻碍了它?
随着平台将生成式创意、自动竞价和AI代理纳入广告管理,采用速度将加快。广告透明度规则、数据保护限制和品牌安全问题将减缓广告主允许AI在无审查的情况下行动的速度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 内置于社交广告管理器中的自动化营销工具 | +3.4% | 北美、西欧、东亚 | 短期(<= 2 年) |
| 用于广告创意的生成图像和视频工具 | +3.0% | 全球 | 短期(<= 2 年) |
| 用于消息应用客户服务的AI聊天助手 | +2.2% | 拉丁美洲、南亚及太平洋地区 | 中期(2年至4 年) |
| 品牌团队的社交倾听与情感分析 | +1.6% | 西欧,北美 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 策划并运行完整社交活动的AI代理 | +1.4% | 北美,西欧 | 长期(>= 4 年) |
| 面向中小企业的自助式AI广告工具 | +1.2% | 拉丁美洲、南亚及太平洋地区 | 中期(2年至4 年) |
| 跨境品牌的多语言内容生成 | +0.9% | 西欧,东亚 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 广告透明度和平台问责规则 | -0.9% | 西欧 | 短期(<= 2 年) |
| 数据保护对定向和个人数据使用的限制 | -0.8% | 西欧,北美 | 中期(2年至4 年) |
| 未审核的AI内容带来的品牌安全疑虑 | -0.6% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
哪些国家正在推动社交媒体市场的人工智能推广到2036年?
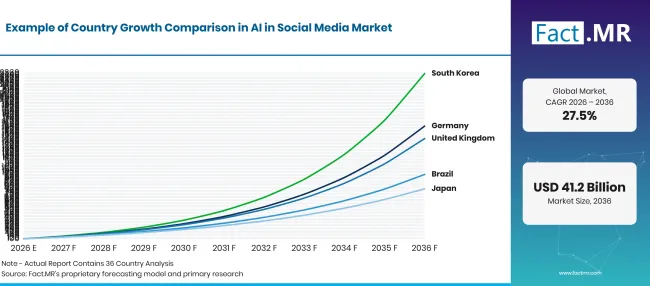
Ai In Social Media Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 32.3% |
| 英国 | 30.8% |
| 巴西 | 25.6% |
| 日本 | 22.8% |
| 美国 | 21.4% |
来源:Fact.MR 分析,更新于 2026年10月22日
是什么支持德国的采纳?
32.3% CAGR,由生成式人工智能在德国企业迅速普及推动。
德国社交媒体中的人工智能依赖于快速发展的生成式工具商业基础。就业研究所(IAB)报告称,2025年近 25% 德国企业使用了生成式人工智能, 59% 家信息与通信机构也使用了[5]。媒体集团、零售商和汽车制造商使用这些工具进行多种语言的社交内容。欧盟广告透明度规则影响了活动的披露方式。
英国的需求增长如何?
30.8% CAGR,得到了大量使用人工智能的企业的支持。
英国对社交媒体人工智能工具的需求来自一个已有企业使用人工智能的市场。国家统计局报告称,2026年6月约有 35% 家拥有 10 及以上员工的企业至少使用过一种人工智能技术[6]。在信息与通信行业,这一比例达到 58% [6]。
是什么支撑着巴西的增长?
25.6% CAGR,互联网用户大量使用社交网络。
巴西的社交媒体营销依赖于庞大的在线受众。IBGE报告称,2025年90.5%10岁及以上人群使用互联网,约有168.700万人[7]。其中84.9%利用互联网进行社交网络[7]。品牌通过消息应用和短视频销售,这促进了葡萄牙语聊天助理和创意工具的需求。
日本是如何发展需求?
22.8% CAGR,反映了个人生成式人工智能使用的快速增长。
日本生成式人工智能起步基数较低,但用户正在增加。内务省报告称,2024年调查显示,日本有 26.7% 人使用生成式人工智能,较一年前的 9.1% 有所增加[8]。LINE的使用率在2024年达到 94.9% [9]。品牌在该应用上运营官方账户和聊天服务,支持AI客户服务。
美国表现如何?
21.4% CAGR,因为大型公司会扩展已有的人工智能。
美国的人工智能社交媒体营销源自庞大而成熟的基础。人口普查局报告称,截至2026年5月3日期间,19.8%家美国公司使用了人工智能,信息行业达到39.7%[4]。拥有至少250名员工的公司报告的比例为37%[4]。
谁领导了社交媒体市场的人工智能?
竞争分为三类。平台所有者如Meta Platforms、谷歌(YouTube)、字节跳动(TikTok)、Snap、Pinterest、LinkedIn和腾讯将AI集成到信息流和广告管理中,并通过广告支出销售。Meta于2026年9月推出了Muse for Small Business,这是一款连接Meta广告账户以审查结果和草拟广告活动的AI工具[10]。
Snap于2025年4月推出了Sponsored AI Lenses,这是一种基于自身生成式AI的广告格式[11]。TikTok于2025年6月宣布为Symphony Creative Studio推出图像转视频和文本转视频工具[12]。谷歌于2025年5月宣布Asset Studio和用于Google Ads的生成式视频扩展工具[13]。Pinterest销售其自动化广告活动的Performance+套件,腾讯则在魏心和QQ提供智能广告投放。Salesforce作为独立软件层竞争,在Marketing Cloud中为社交分析添加AI推荐。对受众数据、创意质量和销售结果证明的控制将区分该领域的胜者。
哪些公司是主要供应商?
主要公司包括Meta Platforms, Inc.; Google LLC; ByteDance Ltd. (TikTok); Snap Inc.;Pinterest公司;LinkedIn(Microsoft); Tencent Holdings Limited;以及Salesforce, Inc.
- Meta Platforms, Inc.
- Google LLC
- ByteDance Ltd. (TikTok)
- Snap Inc.
- Pinterest公司
- LinkedIn(Microsoft)
- Tencent Holdings Limited
- Salesforce公司
市场如何细分?
-
按组件划分
- 软件
- 服务
-
按应用分类
- 广告
- 内容创作
- 客户服务
- 分析
- 其他
-
按部署模式分类
- 克劳德
- 本地部署
-
按企业规模划分
- 大型企业
- 中小企业
-
按终端用户分类
- 零售
- 英国金融保险局
- 医疗保健
- 媒体与娱乐
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲
参考书目
- [1] 国际电信联盟。(2025年11月 17日)。 《数字发展测量:事实与数据 2025》。
- [2] 欧盟统计局。(2025年12月, 11年)。 20% 欧盟企业使用人工智能技术。
- [3]欧洲统计局。(2025年12月)。《 企业中的人工智能应用》。
- [4] 美国人口普查局。(2026年5月 26日)。拥有 至少 20 名员工的大型企业是AI用户最多的企业。
- [5]工业市场与研究研究所(IAB)。(2026年5月5日)。Jeder vierte Betrieb nutzt mittlerweile generative KI[目前四分之一的机构使用生成式人工智能](IAB-Kurzbericht 8/2026)。
- [6]国家统计局。(2026年7月, 20年)。英国 企业中的人工智能:2023年至2026年。
- [7]巴西地理与统计研究所(IBGE)。(2026年7月)。 2025年互联网与电视接入及个人手机拥有权
- [8]日本内务省。(2025年7月)。[2025年信息与通信白皮书:个人人工智能使用现状]。
- [9]日本内务通信省。(2025年7月)。SNS【2025年信息与通信白皮书:传播工具与SNS】。
- [10]Meta Platforms, Inc.(2026年9月, 29年)。 未来属于每个人:小企业的缪斯。
- [11] Snap Inc. (2025年4月 8日)。 引入赞助AI镜头。
- [12]TikTok。(2025年6月, 16年)。 大规模创造力:认识我们最新的Symphony生成式人工智能工具。
- [13]谷歌。(2025年5月 21日)。 谷歌营销直播2025:您的公告汇总。
- [14]欧盟委员会。(2025年12月, 5年)。 委员会接受TikTok在《数字服务法》下关于广告透明度的承诺。
本报告回答了问题
- 2026年AI在社交渠道上的支出有多大?到2036年将达到多少价值?
- 哪个组件、应用、部署模式、企业规模和终端用户负责人,为什么?
- 德国、英国、巴西、日本和美国在增长方面处于什么位置?是什么驱动了各自的发展?
- 平台所有者和独立软件供应商如何争夺AI营销预算?
- 哪些关于广告透明度和数据使用的规则将决定人工智能自主行动的程度?
社交媒体市场中的人工智能涵盖了哪些内容?
AI社交媒体软件和服务构成了该评估的核心。它包括生成帖子和广告、针对付费广告投放和竞价、回复客户信息,以及衡量社交网络覆盖率和情感的工具。
价值按组件、应用、部署模式、企业规模和终端用户来追踪。只要买家为AI功能付费,独立供应商和平台广告产品内销售的AI功能都会被计入。
范围包括哪些内容?
社交倾听、情感分析、AI创意生成、自动化活动工具以及部署在社交和消息应用上的聊天助手也在范围内。受众智能平台的工具在利用社交数据时也被计入。
与这些工具相关的实施、培训、模型调优和托管活动服务都包含在内。受监管行业使用的本地归档和监听系统也包括在内。
哪些内容被排除在范围之外?
不包括支付给平台的广告投放媒体费用;仅计入AI工具或功能价值。不用于社交渠道的通用生产力助手则不在该范围之外。
平台为自身政策合规而进行的内容审核不包括在内,服务器和芯片等硬件亦然。欧盟委员会于2025年12月接受了TikTok承诺,在 24 小时内展示完整广告内容和定向数据[14],平台的合规工作同样不计入市场收入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
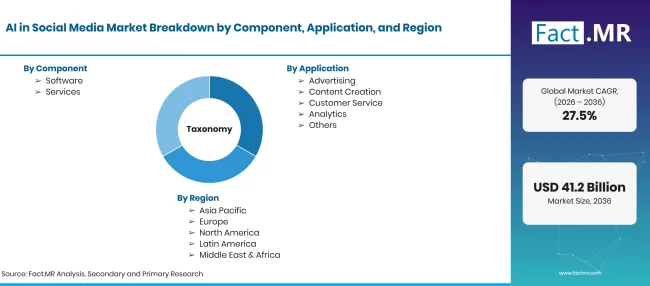
Ai In Social Media Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 将人工智能应用于社交媒体广告、内容创作、客户服务和分析的软件和服务。收入涵盖向品牌、代理机构和公共机构销售的工具,以及通过平台广告产品销售的人工智能功能。 |
| 组成部分 | 软件;服务 |
| 应用 | 广告;内容创作;客户服务;分析;其他 |
| 部署模式 | 云端;本地部署 |
| 企业规模 | 大型企业;中小企业 |
| 终端用户 | 零售;英国金融服务保险(BFSI);医疗保健;媒体与娱乐;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;英国;巴西;日本;美国 |
| 介绍的公司 | Meta Platforms, Inc.; Google LLC; ByteDance Ltd. (TikTok); Snap Inc.;Pinterest, Inc.;LinkedIn(Microsoft); Tencent Holdings Limited;Salesforce, Inc. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 结合社交广告支出、各平台的AI功能采纳率、软件座位定价以及各国企业AI采用率构建的自上而下与自下而上的混合模型。 |
来源:Fact.MR 分析,更新于 2026年10月22日

