- Market Value (2025): USD 160.9 Mn
- Estimated Value (2026): USD 172.4 Mn
- Forecast Value (2036): USD 343.2 Mn
- CAGR (2026-2036): 7.1%
回转加速器市场预计到2036年将值多少?
2026年USD 172.4百万,到2036年达到USD 343.2百万,达到7.1% CAGR。
- 根据 Fact.MR 分析,2025年回转加速器市场达到 USD 160.9 百万 台。
- 需求将从2026年的 USD 172.4 百万 增加到2036年的 USD 343.2 百万 。
- 预计该市场将在2026年至2036年间实现7.1% CAGR,主要受加速的磁约束聚变试点电厂资本配置、深井地热毫米波钻探的商业投资、高场动态核极化核磁共振光谱的扩展以及对国防高功率微波定向能系统需求的增长推动。
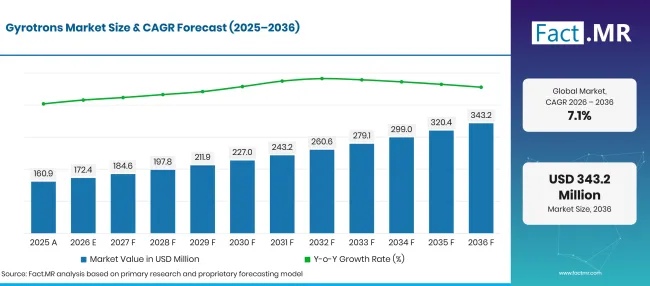
Gyrotrons Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市场价值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 160.9 |
| 2026 | 估算 | 172.4 |
| 2036 | 天气预报 | 343.2 |
| CAGR 2026年至2036年 | 预报期 | 7.1% |
来源:Fact.MR 分析,更新于 2026年10月24日
陀螺加速器市场增长的决定性数字是什么?
2026年至2036年间USD 170.8百万绝对概率,连续波回转加速器、核聚变加热和W波段频率推动了主要市场动能。
- 市场需求驱动因素
- 美国能源部于2025年报告称,其聚变能源科学项目支持了公共和私营部门的四个主要研究领域和设施 [1]。这一不断扩展的研究基础支持了高功率电子回旋加速器加热和电流驱动硬件的需求,用于启动、加热和稳定磁约束等离子体。
- 美国的核技术转让仍受CFR第810部分10约束,该法规是现行联邦法规,规范对外国原子能活动的援助[2]。因此,双用途回旋仪系统的供应商在国际交付前需获得有文件的授权、最终使用审查和受控的技术数据处理。
- ITER于2025年9月报告称,其安装的陀螺加速器运行频率为170 GHz,修订后的基线要求启动运行需48台,首个氘-氚相还需24[3]。由此产生的72单元需求为兆瓦级电源、高压电源、输电线路和发射台创造了直接且可验证的需求信号。
- 橡树岭国家实验室2025年动态核偏振项目描述了一种下一代设备,围绕 5特斯拉亥姆霍兹磁铁和干式 1开尔文氦4 冰箱 [4]。仪器显示,机构对稳定微波源和低温子系统在偏振增强结构研究中持续需求。
- 分析的关键细分
- 按产品类型划分:连续波回旋加速器在2026年占据 57.8% 份额,主要受商业聚变反应堆中需要数小时稳态等离子体稳定的基础电子回旋加速器加热需求驱动。
- 按应用类型:核聚变在2026年占 38.2% 份额,支持国家实验室和私人聚变项目中多兆瓦ECRH复合体的高额资本合同。
- 按频段划分:W波段在2026年占据 40.4% 份额,在磁聚变器件、高分辨率云雷达计量和材料加工领域因谐振吸收优化而被优先考虑。
- 按终端用户分类:研究机构在2026年持有 45.0% 份额,支持政府资助的等离子体物理中心、大学粒子加速器和先进光谱实验室。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“陀螺仪行业正从政府实验室的特殊技术转向商业能源基础设施。私人风险投资突然涌入商业聚变能源初创企业,导致在140至170 GHz运行的1至2兆瓦连续波管的供应紧张。掌握高产率CVD金刚石窗式钎焊、自动电子枪对准和模块化压迫集电组件的真空管制造商,将在2030年代初获得长期供应协议,商业聚变试点工厂即将投入投产。”
- 战略意义
- 美国能源部ARPA-E项目于2025年3月完成,目标是实现 1 兆瓦、 250 GHz的回转加速器,总效率高于 65% [5]。其增材制造的铜合金集热器方法展示了高效集电器设计如何降低冷却负载并提升长脉冲可靠性。
- 管材制造商正与合成钻石合成实验室建立战略合作关系,以确保超纯度、低损耗切线光学级CVD钻石盘的长期分配。采购高管谈判多年采购合同,采购专用钨铀分配阴极和高磁导磁极,为管材装配线提供关键材料短缺的隔离。
- 地热钻探项目正在将兆瓦级连续波陀螺旋加速器应用于无接触岩石剥蚀钻探,利用强的毫米波热辐射在超过 10 公里的深度蒸发坚硬花岗岩。成功的现场演示正在将回旋仪的需求从聚变科学扩展到清洁基载地热能提取领域。
- 射频工程团队正在开发自动化实时腔频率调谐和电弧检测系统。在波导斜切弯处部署高速光纤光电探测器,使控制计算机能够在内部波导闪燃后 5 微秒内淬灭高压电子束,防止灾难性的金刚石窗穿孔。
德国预计将创下行业领先 7.8% CAGR,这得益于Wendelstein 7-X恒星器运营和卡尔斯鲁厄理工学院真空电子学的领导力。巴西在托卡马克研究扩展和大学工业微波加热项目推动下 7.1% CAGR发展。美国实现 6.5% CAGR,以庞大的私人聚变企业资金、国家实验室ECRH升级和国防雷达项目为支撑。英国获得国家STEP商业聚变项目和库勒姆聚变能源投资支持的 5.8% CAGR。日本 5.1% CAGR,基于世界级回旋加速器制造能力和大规模螺旋等离子体加热设施。
回转加速器市场按细分市场如何划分?
连续波回旋 57.8%;核聚变 38.2%;W波段 40.4%;2026年 45.0% 的研究机构。
哪种产品类型占主导地位?
连续波回旋加速器在2026年占据 58.1% 份额。
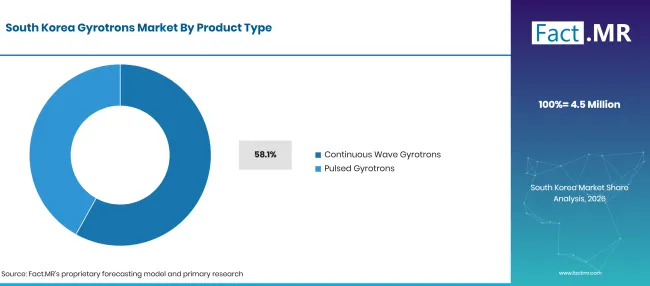
Factmr Gyrotrons Market South Korea By Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 连续波回旋加速器(前导段) | 58.1% |
| 其他段合并(脉冲回转加速器) | 42.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月24日
连续波陀螺仪占据了市场大部分估值,反映了稳态运行所需的高资本成本和严格的工程规范。热核聚变反应堆和商业等离子体测试平台需要能够连续运行数千秒的微波源,以维持等离子体稳定性、抑制新古典撕裂模式并驱动非感应等离子体电流。采购主管将大量预算分配给170 GHz频率的连续波1兆瓦管和1.5兆瓦管,这些管子更换成本超过USD 2.5百万。相比之下,脉冲回旋仪占剩余42.2%份额,广泛应用于短脉冲等离子体物理研究、高功率雷达发射器和工业陶瓷烧结。工程团队将这些高功率电子管与高频射频放大器集成,以协调预电离的微波脉冲。微波实验室还评估新兴的固态氮化镓器件,用于驱动放大器级。采购经理采购高精度毫米波信号发生器,以验证多管传输线的相位稳定性。
应用领域领先什么?
核聚变在2026年占 38.2% 份额。
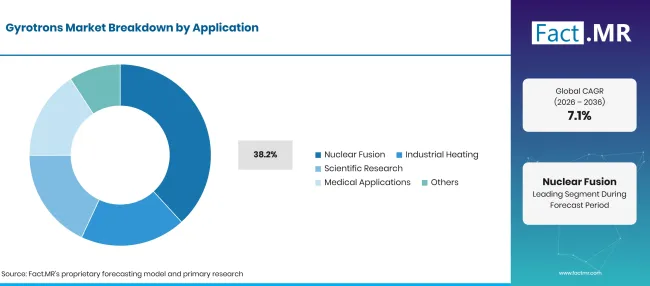
Gyrotrons Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 核聚变(主导部分) | 38.2% |
| 其他环节合并 | 61.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月24日
核聚变是主要应用领域,贡献了近四成的市场需求。国家磁约束聚变项目(包括法国ITER、德国的W7-X、美国的DIII-D和日本的JT-60SA)以及数十家风险投资的私营聚变公司依赖电子回旋共振加热等离子体电子。此外,回旋加速器提供局部电流驱动,稳定燃烧等离子体核心中的边缘局域模(ELM)。工业加热和先进材料加工随后成为快速扩展的商业领域,利用毫米波能量进行超快速陶瓷烧结、复合材料固化和非接触式热处理。军防机构在 定向能量防御系统 中部署高功率脉冲回旋仪,用于车辆电子中和和周边防御。材料科学工厂还安装 工业微波加热系统 ,实现连续矿物加工。微波工程师利用 超低损耗介电窗 将真空腔与加压波导运行隔离。
哪个频段占据了最大的市场份额?
W-Band在2026年持有 40.4% 份。
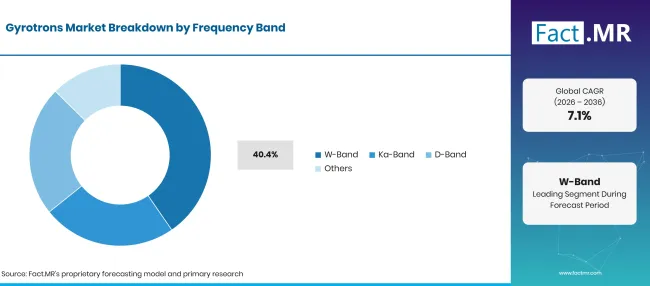
Gyrotrons Market Breakdown Frequency Band | Source: Fact.MR
| 频段 | 《Share》(2026) |
|---|---|
| W波段(领先段) | 40.4% |
| 其他环节合并(Ka-Band、D-Band、其他) | 59.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月24日
W波段频率(名义范围为 75 GHz至 110 GHz)是最大的单一频段,占全球采购支出的十分之一以上。 77 GHz、 84 GHz和 94 GHz的W波段陀螺仪被广泛应用于先进大气研究、云剖面雷达、高功率毫米波雷达跟踪和磁聚变测试设施。Ka波段陀转加速器(26 GHz至 40 GHz)因其在致密陶瓷中具有良好的表层穿透性,广泛应用于工业加热和热处理应用。D波段频率(110 GHz至 170 GHz)是最高价值的技术前沿,主要由主要商业托卡马克反应堆所需的基线 170 GHz ECRH装置驱动。研究设施将回转加速器电源与 宽带射频信号传输 网络集成,以监测远程电力分配。高频跟踪站部署 毫米波雷达传感器 以进行精确目标剖析。设施管理者安装重型 高压电力变压器 ,以供稳定 80 千伏阴极电源。实验诊断团队还部署低 温热成像探测 器,监测回转加速器集电器表面的实时温度梯度。
是什么加速了回旋加速器市场的采用,又是什么阻碍了这一进程?
商业聚变能源的私人和公共资金激增、CVD钻石窗制造的突破以及高频DNP-NMR光谱技术的采用加速了市场增长。极度复杂的制造、超精密钎焊设施的稀缺以及每单位超过数百万美元的高资本成本限制了无摩擦商业的采用。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 数十亿美元的商业磁约束聚变能源试点投资 | +2.2% | 北美、欧洲 | 短期(<= 2 年) |
| 亚太赫兹回旋加速器在高场DNP-NMR生物分子光谱中的应用 | +1.6% | 全球 | 短期(<= 2 年) |
| 毫米波无接触深井地热钻探技术的扩展 | +1.3% | 美国,西欧 | 中期(2年至4 年) |
| 高功率毫米波雷达和定向能防御架构的发展 | +1.1% | 北美,东亚 | 中期(2年至4 年) |
| 先进结构陶瓷中体积毫米波烧结的工业应用 | +0.9% | 欧洲,东亚 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月24日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 双频和多频回旋仪腔体支持动态等离子体共振调谐 | +1.8% | 德国、日本、美国 | 短期(<= 2 年) |
| 高良率合成大直径CVD金刚石输出窗,降低热失效 | +1.5% | 西欧,美国 | 中期(2年至4 年) |
| 模块化多级压低集电器提升电力效率 55.0% | +1.2% | 全球 | 中期(2年至4 年) |
| 紧凑型桌面陀螺仪的商业化,用于常规分析实验室核磁共振 | +0.8% | 北美、欧洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月24日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 每兆瓦管的制造周期极长,超过 18 到 24 个月 | -1.6% | 全球 | 短期(<= 2 年) |
| CVD金刚石输出窗在弧事件下对真空热断裂的高脆弱性 | -1.3% | 全球 | 短期(<= 2 年) |
| 严格的出口管制法规(ITAR和双用途限制)限制了国际销售 | -1.0% | 北美、欧洲 | 中期(2年至4 年) |
| 对专用高磁场超导磁铁和低温氦的高度依赖 | -0.7% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月24日
哪些国家正在扩大回旋加速器市场直到2036年?
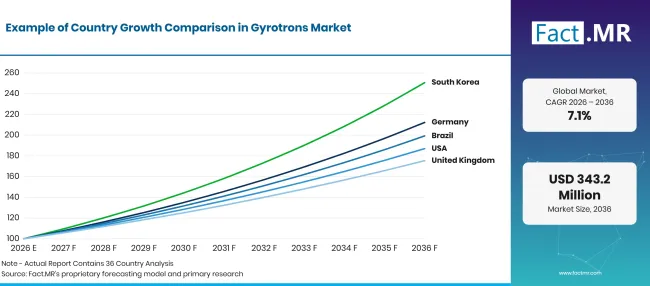
Gyrotrons Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 7.8% |
| 巴西 | 7.1% |
| 美国 | 6.5% |
| 英国 | 5.8% |
| 日本 | 5.1% |
来源:Fact.MR 分析,更新于 2026年10月24日
是什么维系了德国的工程领导地位?
7.8% CAGR,由温德尔斯坦 7-X恒星器设施和卡尔斯鲁厄理工学院的世界领先的高功率毫米波回旋仪研究推动。
德国的Wendelstein 7-X项目于2025年5月记录了新的长脉冲聚变三产物基准,峰值持续了 43 秒 [6]。这一结果进一步巩固了德国在稳态恒星器研究领域的领先地位,以及可靠、长时的微波加热系统在未来运营项目中的战略作用。
巴西各地正在展开哪些机遇?
7.1% CAGR,得到了不断扩展的托卡马克聚变等离子体研究、大学微波物理项目以及工业陶瓷加工应用的支持。
巴西国家核能委员会于2025年10月报告称,科学技术与创新部与CNEN已重新启动巴西聚变网络,连接大学、研究中心和产业[ 7]。CNEN还表示,国家聚变实验室将开发一种使用高温超导线圈的新型巴西托卡马克概念设计,创造可验证的技术开发路径,而非缺乏支持的短期采购主张。
为什么美国保持着相当高的商业市场估值?
6.5% CAGR,由大量风险投资推动私营商业聚变初创企业、国家实验室升级和国防定向能源项目推动。
美国能源部现行的一项奖项摘要将DIII-D确定为美国最大的磁聚变研究设施,并描述了2025–2028年由100多个机构800多名科学技术人员开发的研究项目[8]。该项目规模支持对等离子体执行器、加热系统、诊断、传输元件和聚变材料测试的持续需求。
英国是如何扩展商业聚变基础设施的?
5.8% CAGR,得到了国家STEP商业聚变反应堆项目、卡勒姆聚变能源投资中心以及高场核磁共振光谱设施的支持。
英国政府于2025年6月表示,STEP项目目标是在2040年前在西伯顿交付一座原型聚变电站,并创造数千个就业岗位 [9]。该官方里程碑支持了等离子体加热、控制、超导和材料系统的长期工程和供应链机会,无需依赖未经验证的陀螺仪采购规范。
为什么日本能保持精英的技术和制造实力?
5.1% CAGR,以世界一流的真空电子器件制造、大型螺旋器件研究项目以及对国际聚变反应堆的重要贡献为基础。
日本国立聚变科学研究所报告称,大型螺旋装置实验项目于2025年12月25日结束,历时27年200,000次超高温等离子体放电;国际支持者代表了最终行动的40%[10]。这一经过验证的运营记录展示了日本聚变研究基础设施的深度及其在长期等离子体加热和诊断方面的积累经验。
谁领导着回转加速器市场?
通信与 Power Industries (CPI)在2026年拥有全球领先市场份额, 24.0% 制造行业#39;其最全面的商业和研究陀螺仪目录,涵盖用于DNP-NMR光谱的低功耗亚太赫兹管到兆瓦级连续波管用于核聚变设施。泰雷兹集团凭借其专业的泰雷兹电子器件部门,为国际聚变项目和军用定向能系统制造高功率陀螺管,具备卓越的欧洲航空航天和国防工程实力。Gycom(与俄罗斯科学院应用物理研究所合作)是技术的奠基先驱,生产了全球托卡马克部署的创纪录兆瓦级连续波陀螺管。
Toshiba Corporation 和佳能电子管公司 Devices Co., Ltd. 在日本保持精英制造能力,向ITER和国内螺旋约束设施供应配备先进合成金刚石窗的 170 GHz电子管。 Northrop Grumman Corporation 和 L3Harris Technologies 提供尖端的真空电子设备和高功率毫米波电子管,专为军防雷达、电子对抗措施及机密航空航天应用设计。 Mitsubishi Electric Corporation 和Teledyne e2V提供高精度真空管工程,供应专用微波元件、高压阴极调制器和工业毫米波处理管。通用原子公司是美国领先的聚变技术领导者,设计高功率输电线组件、ECRH发射系统,并整合全球实验反应堆的兆瓦陀螺仪套件。
哪些公司是主要供应商?
主要公司包括CPI;泰雷兹集团;Gycom;东芝;佳能;诺斯罗普·格鲁曼;三菱电机;Teledyne e2诉案;L3Harris;以及通用原子公司。
- 印度共产党
- 泰雷兹集团
- Gycom
- 东芝
- 正史
- 诺斯罗普·格鲁曼
- 三菱电机
- Teledyne e2v
- L3哈里斯
- 通用原子公司
参考书目
- [1] 美国能源部科学办公室。(2025)。聚变能源科学。美国能源部。
- [2] 美国能源部。(2025年)。《协助外国原子能活动》(10 C.F.R. 第 810部分)。《联邦法规电子规范》。
- [3]ITER组织。(2025年9月 1日)。首台回旋仪准备调试。
- [4]尤罗夫,M. 和 皮尔斯,J.(2025)。《海洋核实验室动态核极化计划》。《科学院刊》, 472,文章 036。https://doi.org/10.22323/1.472.0036
- [5]高级研究计划署-能源部。(2025年)。用于燃烧等离子体机器不稳定性控制的高效兆瓦级陀螺管。美国能源部。
- [6]马克斯·普朗克等离子体物理研究所。(2025年6月 3日)。温德尔斯坦 7-X在聚变研究中创造了新的性能纪录。
- [7]国家核能委员会。(2025年10月 14日)。中央国家新闻委员会主席(CEN)主席,将巴西推进并推动中国国际核能。
- [8] 美国能源部科学办公室。(2026年)。DIII-D 国家聚变设施(研究与运营)项目,以及对美国能源部聚变能源科学项目和ITER实验的通用原子能公司的额外支持[公开奖项摘要]。
- [9]英国工业聚变解决方案、英国原子能管理局及能源安全与净零排放部。(2025年6月 23日)。聚变能源推动英国产业战略。GOV.UK。
- [10]国家聚变科学研究所。(2025年12月 25日)。学术研究平台LHD:LHD实验完成。
本报告回答了问题
- 全球陀螺加速器市场如何从2026年的 USD 172.4 百万扩展到2036年的 USD 343.2 百万?
- 单晶CVD金刚石输出窗有哪些技术进步,能防止多兆瓦连续波运行时的热断裂?
- 为什么连续波回旋加速器在2026年占据 57.8% 市场总收入?
- 风险投资支持的商业聚变初创企业如何改变回旋仪采购周期和供应链动态?
- 哪些因素支持德国实现行业领先 7.8% CAGR 直到2036年?
- 亚太赫兹回旋加速器如何革新生物分子研究中的高场动态核偏振核磁共振光谱?
- 抑制集电极在回收电子束动能和提升电子管效率方面起什么作用 50.0%?
陀螺加速器市场涵盖哪些内容?
市场涵盖高功率真空电子管的商业出货,这些电子管通过回旋共振激射器相互作用产生相干的毫米波和亚毫米波辐射。需求评估涵盖聚变加热、工业热处理、科学研究、医疗应用及其他专业用途。
收入涵盖连续波和脉冲系统、频段、终端用户群体以及预测中包含的七个区域。
范围包括哪些内容?
包括作为完整管组件销售的连续波和脉冲回旋加速器。包括用于核聚变、工业加热、科学研究、医疗应用、光谱学、雷达及其他合格高功率毫米波用途的系统。
商业管运输包括在内,无论是直接销售给研究机构和工业运营商,还是通过系统集成商提供兼容磁铁、电源、传输元件和控制装置。
哪些内容被排除在范围之外?
磁控管、速调管、行波管、固态射频功率放大器和低功耗微波振荡器不计入。超导磁铁、高压电源、波导、发射器、冷却装置和诊断设备的收入,除非被纳入开票的陀螺仪组件,否则不计入。
保留用于内部研究、无商业运输的资助实验室工作、仅维修服务及二手设备转售的原型设备均不在市场收入范围内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
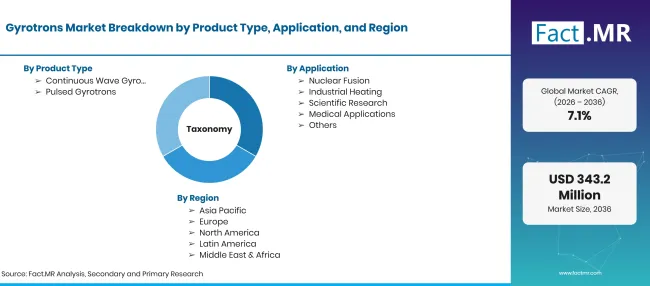
Gyrotrons Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年达到USD 343.2百万,且7.1% CAGR |
| 市场定义 | 商业化的高功率真空电子管(回旋加速器)通过回旋共振激射器相互作用产生相干毫米波和亚毫米波电磁辐射。 |
| 产品类型 | 连续波回旋管;脉冲回旋管 |
| 应用 | 核聚变;工业供暖;科学研究;医疗应用;其他 |
| 频段 | W波段;Ka波段;D波段;其他 |
| 终端用户 | 研究机构;工业;医学;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | CPI;泰雷兹集团;Gycom;东芝;佳能;诺斯罗普·格鲁曼;三菱电机;Teledyne和2诉;L3哈里斯;通用原子公司 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 对聚变等离子体加热主管、真空电子器件工程师和合成钻石窗专家的初级访谈,结合国家科研资助和出口海关审计。 |
来源:Fact.MR 分析,更新于 2026年10月24日
市场如何细分?
-
按产品类型划分
- 连续波回旋加速器
- 脉冲回旋管
-
按应用分类
- 核聚变
- 工业供暖
- 科学研究
- 医疗应用
- 其他
-
按频段划分
- W波段
- Ka-Band
- D波段
- 其他
-
按终端用户分类
- 研究机构
- 工业
- 医疗
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

