- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
到2036年,高功率微波管市场的估值预计是多少?
2026年USD 1.95十亿,到2036年将达到USD 3.27亿,5.3% CAGR。
- 根据 Fact.MR 分析,2025年高功率微波管市场达到 USD 1.85 亿 。
- 需求将从2026年的 USD 1.95 亿 增加到2036年的 USD 3.27 亿 。
- 预计该市场将在2026年至2036年间实现5.3% CAGR,主要得益于粒子加速器基础设施的扩展、用于癌症放射治疗的临床直线加速器(LINAC)现代化、军方对高功率反无人机系统(C-UAS)微波武器的投资,以及工业微波加热在碳纤维加工和化学合成中的日益普及。
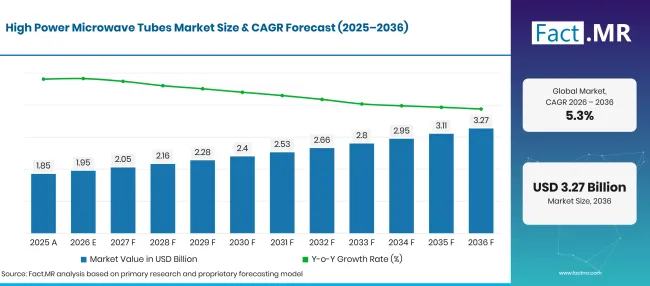
High Power Microwave Tubes Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 1.85 |
| 2026 | 估算 | 1.95 |
| 2036 | 天气预报 | 3.27 |
| CAGR 2026年至2036年 | 预报期 | 5.3% |
来源:Fact.MR 分析,更新于 2026年10月24日
高功率微波管市场增长的决定性数据有哪些?
USD 1.3 2026年至2036年间的绝对概率,速调管、通信应用和国防终端用户创造了最大的市场份额扩张。
- 市场需求驱动因素
- FDA将医用直线加速器归类为II类医疗带电粒子放射治疗系统,并列出 12 公认的共识标准,包括2025年2月关于电子加速器使用的影像引导放射治疗设备标准 [1]。该监管框架将功能性能、剂量计、治疗计划和影像指导要求置于设备资格认证和生命周期支持的核心。
- FCC监管能够发射9 kHz至3,000 GHz能量的射频设备,通常要求在美国销售、进口或使用受监管产品前,必须经过相应的设备授权测试[2]。因此,工业微波加热设备仍需遵守有文档记录的射频发射测量和合规程序。
- CERN于2025年报告称,射频腔可占拟议电子-正电子对撞装置总能量消耗的50%至60%;传统速调管历来运行效率接近60%,而CERN的高效率计划目标超过80%[3]。这些成果强化了未来加速器基础设施继续投资先进高功率速调管设计的理由。
- 2025年美国政府问责办公室的一项审查确定了陆军为高能激光和高功率微波防空导弹防御系统设定专门的开发时间表,同时还包括正式的反小型无人机采购项目 [4]。有文献记载的项目表明,定向能反无人机能力已超越实验室研究,进入了结构化的开发和部署路径。
- 分析的关键细分
- 按产品类型划分:速 34.8% 通在2026年占据份额,因其无与伦比的高增益窄带放大和多兆瓦脉冲输出,在粒子加速器、深空雷达发射器和临床放射治疗领域中被青睐。
- 按应用分类:2026年通信占 32.4% 份额,主要依靠高功率卫星上行地面站、深空通信跟踪网络和对流层散射军事通信链路。
- 按终端用户分类:国防在2026年占 45.2% 份额,主要依靠远程预警雷达、海军作战管理、机载火控雷达和高功率微波电子攻击吊舱。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“高功率微波管依然是现代高能科学、临床肿瘤学和电子防御中不可或缺的主力。固态功率放大器成功取代了低频和适中功率水平的真空管,但电子管在产生千兆瓦峰值脉冲功率或多兆瓦持续辐射时依然无可匹敌。掌握多束电子光学、抑制集电能回收和自动陶瓷-金属钎焊检测技术的微波管制造商,将在政府物理实验室和国防雷达项目中建立持久的竞争护城河。”
- 战略意义
- 射频真空工程团队之所以优先考虑效率,是因为CERN在2025年报告称,速调管能将高频无线电波放大一百万倍,且其高效速调管项目的工作效率已超越 80% 效率,而历史水平约为 60% [5]。更高的转换效率直接降低了加速器射频系统的电力需求。
- 微波管制造商正在现代化高温氢熔炉和真空烘焙站,配备自动质谱泄漏检测。采购高管协商超纯OFHC铜、高发射率分配阴极和绿柱陶瓷输出窗的前期采购协议,保护组装作业免受专业原材料供应中断的影响。
- 工业热设备集成商正在设计模块化连续波磁控管功率块,功率可达 75 千瓦至 100 千瓦,频率为 915 兆赫,实现连续工业化学合成和生物质热解。开发标准化即插即用微波发电机加速工业电气化,使化工制造商能够用高效体积微波加热替代化石燃料蒸汽锅炉。
- 国防承包商正在开发坚固的固态驱动器到真空管混合发射链,用于移动雷达装置。将宽带固态前置放大器与高功率行波管或交叉场放大器结合,可优化雷达频率瞬时敏捷性,同时保持多千瓦脉冲发射功率。
德国预计将创下行业领先 6.9% CAGR,得益于世界级的粒子加速器设施(如DESY)、高功率工业微波工程和国防雷达生产。英国 6.5% CAGR发展,得益于钻石光源同步辐射升级、航空航天防御制造和癌症放射治疗临床设施。日本创下 5.6% CAGR,以KEK粒子物理综合体、放射治疗直线加速器制造和精密速调管出口为核心。美国 4.2% CAGR,保持最高的整体商业估值,主要由国家实验室升级、国防雷达采购和医疗器械制造推动。巴西以 3.8% CAGR扩张,得益于Sirius同步辐射源运营、肿瘤放射治疗诊所扩展和工业食品加工。
高功率微波管市场按细分市场如何划分?
速调 34.8%;防御 45.2%;2026年通信 32.4% 。
哪种产品类型占主导地位?
2026年,Klystrons持有 34.8% 股。
| 产品类型 | 《Share》(2026) |
|---|---|
| 速调管(前段) | 34.8% |
| 其他段子合并(磁控管、行波管、其他) | 65.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月24日
速调管是按市场价值计算的最大单一产品类别,主导全球 34.8% 支出。科学研究机构和医疗器械公司的采购主管优先考虑速调管,因其能够提供超过 50 dB的线性高增益放大和峰值脉冲功率,从数百千瓦到超过 50 兆瓦不等。粒子加速器(如同步加速器和直线对撞机)需要数百个速调管间高度稳定的射频相干性,以加速亚原子粒子至相对论速度。磁控管紧随其后,主导了包括医疗肿瘤放射治疗LINAC、工业微波加热和商业海事导航雷达在内的大量商业市场,这得益于其紧凑的体积和经济高效的交叉场生成。行波管和专用交叉场放大器(CFA)占剩余份额,在宽带电子防御系统中尤为青睐。加工厂在 高功率微波加热发生器 中部署高效磁控管,用于连续材料加工。武装部队在 高功率电子对抗 系统内部署高功率脉冲管。地面站利用高 功率速调管 内的速调管与星际航天器通信。设计工程师还评估用于低功率驱动级的互补 宽能隙半导体器件 。
谁代表主要终端用户?
2026年,国防部门占 45.2% 份额。
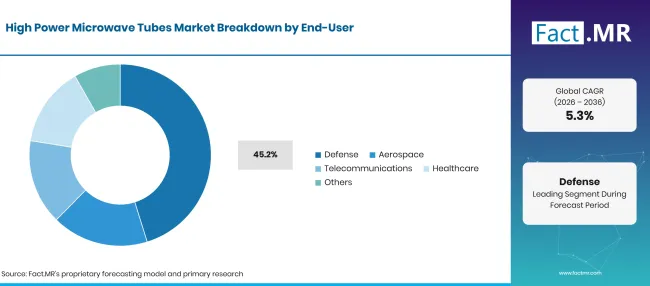
High Power Microwave Tubes Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 防御(主导部分) | 45.2% |
| 其他细分市场合并(航空航天、电信、医疗、其他) | 54.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月24日
国防是主导的终端用户群体,贡献了 45.2% 行业总收入。北美、欧洲和亚洲的武装部队部署高功率微波管,覆盖远程预警防空雷达、海军宙斯盾相控阵雷达、弹道导弹防御和定向能反无人机武器。微波管极高的电磁功率密度为军用雷达系统提供了数百公里的探测范围,能够通过强度电子干扰追踪隐形飞机和高超音速威胁。航空航天领域紧随其后,利用管子用于卫星通信上行链路和深空行星跟踪站。医疗机构通过运营医疗LINACC的癌症放射治疗中心产生稳定且持续的需求,其余则由工业加工商和电信运营商承担。系统集成商在 脉冲微波电源 内部署高功率管,用于雷达测试设施。质量控制实验室利用 微波频率合成仪器 测量光谱纯度。高功率诊断团队使用 热成像传感器 检测集热点。深空遥测网络安装高功率速调管,以维持跨星际距离的 深空通信上行链路 。高压电力工程师使用 脉冲阴极电流互感器 监测调制器脉冲形状。真空专家指定绿 柱陶瓷输出窗口 ,以应对多兆瓦射频通量且不发生介质击穿。
应用领域领先什么?
2026年,通信业占 32.4% 份额。
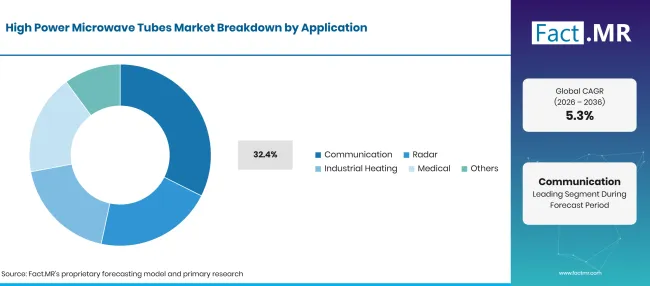
High Power Microwave Tubes Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 传播(主导部分) | 32.4% |
| 其他部门合并(雷达、工业供暖、医疗、其他) | 67.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月24日
通信应用是最大的单一应用领域,占行业总价值近三分之一。商业卫星地面站、军用卫星通信网关和深空网络上行链路依赖高功率微波管,克服在向轨道卫星和遥远行星探测器传输高带宽信号时严重的自由空间路径损耗和大气衰减。雷达作为重要的次要应用,构成了空中、舰载和地面监测的主要收入来源。工业微波加热和医学肿瘤放射治疗构成了剩余的消费基础,依靠工厂电气化的扩展和全球癌症医院的扩建维持。
是什么加速了高功率微波电子管市场的普及,又是什么阻碍了这一进程?
同步加速器和粒子物理研究设施扩建、癌症放射治疗直线加速器升级以及军用定向能反无人机武器项目加速市场扩展。固体氮化镓功率放大器在低功率水平的侵占、长周期的电子管制造周期和高额资本投资限制了无摩擦市场增长。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 全球对先进第四代同步辐射光源和粒子对撞机的投资 | +1.6% | 欧洲、北美、东亚 | 短期(<= 2 年) |
| 癌症放射治疗直线加速器在新兴市场的安装扩展 | +1.4% | 全球 | 短期(<= 2 年) |
| 军方采购高功率微波定向能反无人机防御系统 | +1.2% | 北美、欧洲 | 中期(2年至4 年) |
| 工业工厂采用微波加热技术进行碳复合材料固化和化学合成 | +0.9% | 西欧,东亚 | 中期(2年至4 年) |
| 远程弹道导弹防御和空域监视雷达套件的现代化 | +0.7% | 北美、欧洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月24日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 多束速调管(MBK)设计提升了电转换效率 65.0% | +1.5% | 欧洲、美国、日本 | 短期(<= 2 年) |
| 为工业等离子体喷灯设计的紧凑型高功率连续波磁控管 | +1.2% | 西欧,美国 | 中期(2年至4 年) |
| 自动化机器人阴极钎焊和精密真空装配线降低了报废率 | +1.0% | 全球 | 中期(2年至4 年) |
| 高价值科学和军用速调管的翻新与更换服务 | +0.8% | 北美、欧洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月24日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 固态氮化镓射频放大器在 20 千瓦以下持续提升性能并进入市场 | -1.5% | 全球 | 短期(<= 2 年) |
| 陶瓷与金属的精密钎焊极其复杂,导致生产周期较长 | -1.1% | 北美、欧洲 | 短期(<= 2 年) |
| 专用高压脉冲调制子系统的采购和维护成本高昂 | -0.8% | 全球 | 中期(2年至4 年) |
| 军用级高功率微波硬件的严格出口管制许可要求 | -0.6% | 美国,西欧 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月24日
哪些国家正在扩大高功率微波管市场直到2036年?
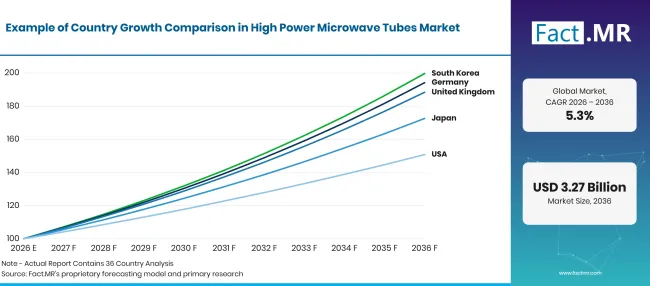
High Power Microwave Tubes Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 6.9% |
| 巴西 | 3.8% |
| 美国 | 4.2% |
| 英国 | 6.5% |
| 日本 | 5.6% |
来源:Fact.MR 分析,更新于 2026年10月24日
是什么维系了德国的工程领导地位?
6.9% CAGR,由世界级的粒子加速器设施、高功率工业微波工程和国防雷达生产推动。
德国的加速器管需求由欧洲XFEL在DESY中支撑。其高功率射频系统由 27 个站点组成,每个站点围绕调制器、速调管、波导分配、联锁和辅助电源构建;DESY 指出,预计每年将测试并更换三台寿命有限的速调管 [6]。同一设施运营近 800 个超导腔体,导致射频源维护、备件和精密控制等反复需求。
巴西各地正在展开哪些机遇?
3.8% CAGR,得到了Sirius同步辐射光源运营、不断扩展的肿瘤放射治疗诊所和工业食品加工的支持。
巴西的Sirius同步加速器正在通过超导射频基础设施扩展其运行能力。CNPEM报告称,新的超导射频腔将使储能环电流从100毫安的限制提升至350毫安,从而使实验站同步辐射光通量增加3.5倍[7]。这一可测量的容量扩展支持了对高功率射频设备、低温集成、控制和专业维护的持续需求。
为什么美国保持着相当高的商业市场估值?
4.2% CAGR,得益于国家实验室升级、国防雷达采购和医疗器械制造。
美国通过能源部科学办公室维护着广泛的加速器和光源基础,该办公室运营28国家用户设施,每年有数万研究人员使用[8]。该组合包括粒子加速器和大型X射线光源,满足高功率射频发电、腔体系统、控制、元件更换和设施升级的持续需求。
英国在推进粒子物理学和癌症治疗方面是怎样的?
6.5% CAGR,由钻石光源同步加速器升级、航空航天防御制造和癌症放射治疗临床设施支持。
英国的加速器生态系统包括钻石光源、ISIS、加速器科学与技术中心、考克罗夫特研究所和约翰·亚当斯研究所。2026年STFC国际评估于2025年4月委托,评估这些组织为国家加速器科学与技术生态的核心[9]。它们持续开展的项目支持对射频源、超导系统、诊断及真空电子专业技能的需求。
为什么日本能保持精英的技术和制造实力?
5.6% CAGR,以KEK粒子物理复合体、放射治疗直线加速器制造和精密速调管出口领导为核心。
日本SuperKEKB设施继续运行高功率射频网络,电流较大。KEK 2025年评测报告显示,正电子环1.632A和电子环1.259A,总束流功率约为3.2兆瓦和3.4兆瓦,射频电压分别为9.3兆瓦和14.2兆伏[10]。文档中的配置包括通过多速调管到谐浦的ARES和超导腔体供电,强化了对高压射频设备和维护的持续需求。
谁在高功率微波管市场中领先?
Thales集团在2026年拥有全球领先 12.3% 市场份额,通过Thales Electron Devices部门制造无与伦比的高功率速调管、连续波磁控管、行波管和陀螺管组合,供应全球科学粒子加速器和军用国防项目。 L3Harris Technologies 是美国军事和科学微波管领域的领先巨头,运营专门的电子器件工厂,制造多兆瓦速调管和高功率雷达发射器,服务于国防和航空航天机构。 TMD Technologies Ltd. 通信与 Power Industries (CPI)是顶级跨大西洋真空电子领域的领导者,提供全面的高功率速调管、雷达发射模块和医疗放射治疗管线。
Teledyne e2v 提供英国微波工程领域的卓越表现,主导全球紧凑型、高可靠性磁控管供应,这些磁控管广泛应用于医疗癌症放射治疗 LINAC 和海洋导航雷达。 NEC Corporation、 Mitsubishi Electric Corporation和东芝电子管及 Devices Co., Ltd. 器件(Canon Electron Tubes & Devices)提供世界一流的日本制造能力,生产用于国际粒子对撞机和商业广播发射器的超高功率脉冲速调管。理查森电子有限公司是全球领先的微波管、工业加热磁控管和电网管制造商和分销商。 Qorvo Inc. 提供专用的高频射频组件和混合微波功率模块,连接真空与固态架构。
哪些公司是主要供应商?
主要公司包括泰雷兹集团; L3Harris Technologies; TMD Technologies;CPI;Teledyne e2v; NEC Corporation;三菱电机;东芝电子管;理查森电子;以及 Qorvo Inc.
- 泰雷兹集团
- L3Harris Technologies
- TMD Technologies
- 印度共产党
- Teledyne e2v
- NEC Corporation
- 三菱电机
- 东芝电子管
- 理查森电子
- Qorvo Inc
参考书目
- [1] 美国食品药品监督管理局。(2025年)。器械分类:医用直线加速器(产品代码 IYE)。访问GUDID/CDRH产品分类数据库。
- [2] 联邦通信委员会。(2026年)。设备授权——射频设备。工程与技术办公室。
- [3]欧洲核研究组织。(2025年6月 10日)。为未来加速器供能。CERN。
- [4] 美国政府问责办公室。(2025年6月 17日)。陆军现代化:防空和导弹防御工作将受益于应用领先实践(GAO-25-107491)。
- [5]欧洲核子研究组织。(2025年6月 10日)。《为未来加速器供能》。欧洲核子研究中心。
- [6]德国电子同步加速器。(2026年)。OPs-2xx:射频系统——欧洲XFEL加速器的运行。DESY。
- [7]巴西能源与材料研究中心。(2025年)。Sirius接收超导射频腔。CNPEM。
- [8] 美国能源部科学办公室。(2026年)。科学办公室用户设施。
- [9]科学与技术设施理事会。(2026年)。STFC加速器国际评审:报告。英国研究与创新。
- [10]Abe, T.(2025年1月, 15年1月)。SuperKEKB 射频系统报告。高能加速器研究组织。
本报告回答了问题
- 全球高功率微波管市场将如何从2026年的 USD 2.0 亿扩展到2036年的 USD 3.3 亿?
- 多束速调管(MBK)有哪些技术进步提升了电转换效率 65.0%?
- 为什么速调电子在2026年占据行业总收入的 34.8% ?
- 癌症放疗中心如何管理医疗直线加速器磁控管和速调管的定期更换周期?
- 哪些因素支持德国在欧洲科学和工业领域实现行业领先 6.9% CAGR ?
- 军事防御机构如何部署高功率微波管在定向能反无人机防御武器中?
- 在多兆瓦脉冲射频操作下,绿柱陶瓷输出窗在防止介电击穿方面起到了什么作用?
高功率微波管市场涵盖哪些内容?
该市场涵盖高功率真空电子管的商业出货,这些电子管能够产生或放大多千瓦和多兆瓦的射频能量。市场包括速调管、磁控管、行波管及其他用于通信、雷达、工业供暖、医疗及相关系统的合格高功率电子管架构。
需求涵盖了预测中包含的七个区域的国防、航空航天、电信、医疗及其他终端用户。
范围包括哪些内容?
包括用于通信、雷达、工业供暖、医疗设备、科学基础设施和合格国防用途的新型高功率速调管、磁控管、行波管、交叉场放大器及其他真空电子器件。
商业电子管出货量无论是直接销售给设备运营商,还是通过系统集成商作为发射机、加速器射频站、工业发电机或医疗直线加速器子系统的一部分供应,均被计入。
哪些内容被排除在范围之外?
低功率接收管、消费级微波炉替换磁控管、固态射频功率放大器、被动微波元件及完整终端系统不计入。调制器、电源、波导、天线、冷却系统和控制装置,除非其价值与开票电子管组件不可分割,否则不计入。
仅维修、翻新服务、二手管子转售、内部原型和实验室设备且无商业运输的业务均不在市场收入范围内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
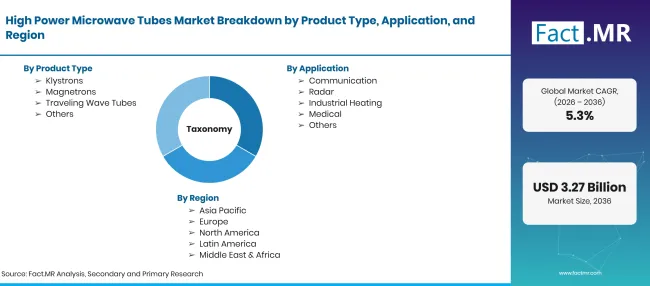
Factmr High Power Microwave Tubes Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD 3.3十亿,5.3% CAGR |
| 市场定义 | 商业化生产和运输高功率真空电子管,包括速调管、磁控管、行波管和交叉场放大器,提供多千瓦和多兆瓦射频功率。 |
| 产品类型 | 速调管;磁控管;行波管;其他 |
| 应用 | 通信;雷达;工业供暖;医疗;其他 |
| 终端用户 | 国防;航空航天;电信;医疗保健;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 泰雷兹集团; L3Harris Technologies; TMD Technologies;CPI;Teledyne e2v; NEC Corporation;三菱电机;东芝电子管;理查森电子; Qorvo Inc |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 对粒子加速器射频主管、医疗直线加速器维护物理学家和国防雷达采购官员的初级访谈,结合国家科学经费审计。 |
来源:Fact.MR 分析,更新于 2026年10月24日
市场如何细分?
-
按产品类型划分
- 速调管
- 磁控管
- 行波管
- 其他
-
按应用分类
- 交通
- 雷达
- 工业供暖
- 医疗
- 其他
-
按终端用户分类
- 辩护
- 航空航天
- 电信
- 医疗保健
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

