- Market Value (2025): USD 1847.3 Bn
- Estimated Value (2026): USD 1914.3 Bn
- Forecast Value (2036): USD 2734.1 Bn
- CAGR (2026-2036): 3.6%
到2036年,陆上石油和天然气市场的预测价值是多少?
2026年USD 1,914.3十亿,到2036年将达到USD 2,734.1亿,3.6% CAGR。
- 根据 Fact.MR 分析,2025年陆上石油和天然气市场达到 USD 1,847.3 亿 。
- 需求将从2026年的 USD 1,914.3 亿 增加到2036年的 USD 2,734.1 亿 。
- 预计该市场将在2026年至2036年间实现3.6% CAGR,主要受工业天然气原料需求不断扩大、非常规页岩盆地紧密的石油开采效率、发电燃料切换以及成熟产油田石油回收投资增加推动。
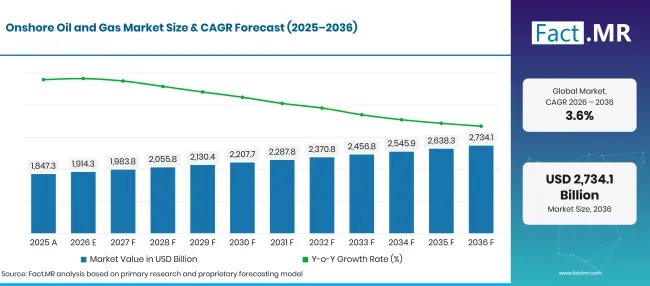
Factmr Onshore Oil And Gas Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 1,847.3 |
| 2026 | 估算 | 1,914.3 |
| 2036 | 天气预报 | 2,734.1 |
| CAGR 2026年至2036年 | 预报期 | 3.6% |
来源:Fact.MR 分析,更新于 2026年10月22日
陆上石油和天然气市场增长的决定性数据是什么?
2026年至2036年间USD 819.8绝对概率,原油和传统开采产生了最大的产量。
- 市场需求驱动因素
- 联邦矿产租赁框架和陆上环境安全法规规范了公共和私人土地的钻探作业、井井完井标准和套管完整性[1]。能源监管机构执行严格的废弃物预防规则和燃烧限制,强制运营商在多井平台部署蒸汽回收装置和自动储罐电池监控系统。
- 管道安全规定和最低联邦运输法规要求对数千英里的收集和输电管道进行定期在线检查、阴极保护和实时监控[2]。中游基础设施运营商大力投资自动紧急停机阀和卫星甲烷泄漏检测,以消除逸散排放,确保从偏远岸上盆地安全运输到炼油中心的碳氢化合物。
- 对水力压裂流体和产水管理的环境化学评估证实,现代运营商正在用可生物降解的摩擦减缓剂和无毒界面活性剂替代有害化学添加剂 [3]。商业运营商越来越多地在闭环系统中处理和回收回流水 100% ,减少淡水采集需求,并降低高密度页岩层处置井的地震风险。
- 在CO前2能压裂和超临界气体刺激技术上的技术突破,正在释放紧密砂岩和深层页岩层中的大量碳氢化合物,同时减少储层用水量 [4]。先进的多相流体力学和微地震断裂测绘技术使油藏工程师能够优化侧向簇间距,实现 25% 更高的初始产量率并延长井排水寿命。
- 分析的关键细分
- 按产品类型划分:原油在2026年占据 58.4% 份额,代表全球›39;其主要交通燃料原料、石化前体和润滑基油。
- 按应用分类:工业在2026年占 34.7% 份额,主要受化工制造、石化裂解、钢铁炼制和重工业设施的强烈能源需求推动。
- 按技术分类:2026年传统田 57.4% 占比,得益于已建立的陆上生产田,采用垂直钻井、人工提升梁泵和二次水浸回收技术。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“陆上碳氢化合物行业已明确进入数字化自动化和碳效率时代。上游运营利润率由每桶成本优化决定,而非投机性钻探扩张。部署自动化钻井平台、电气化水力压裂车队和机器学习引导井筒导航的勘探和生产企业,将在全球能源格局结构多元化中保持强劲的现金流韧性。”
- 战略意义
- 上游运营公司正在将基于物理的机器学习和Transformer神经网络集成到自动化油藏仿真引擎中。同行评审的地下生产模型证实,机器学习算法能够准确预测井底流动压力并优化深岸页岩井的节流设置,使预计最终采收率提升高达14%[5]。自动化井筒压力控制可防止地层损伤,优化泵生命周期效率。
- 钻探承包商正在电气化陆上钻井平台和水力压裂扩建系统,用高压电网连接和野外气体往复式涡轮机替代柴油发电。转向e-frac作业可将现场燃料燃烧成本降低高达 45% ,同时显著降低钻探社区的局部颗粒物和氮氧化物排放。
- 独立运营商正在紧邻岩心页岩盆地建立长期砂物流和散装化学品分销枢纽。采购本地开采的区域支撑物消除了长途铁路运输的开支,大幅降低井井完井的资本支出。
- 管道集油运营商正在为现有压缩站加装零排放电动机驱动,并在离心助推泵上安装干气密封装置。遵守最新的甲烷减排指令保护运营许可证,并支持企业环境可持续性基准。
美国预计将录得 4.6% CAGR,而英国则在 4.3%上推进,主要依靠现代化和管道基础设施升级。日本实现 3.9% CAGR,得益于工业天然气分销和战略石油储存管理。巴西实现 3.6% CAGR,得益于成熟的陆上盆地复活计划和不断扩大的气电能项目。德国 3.1%扩张,得益于工业管道完整性改造、战略性天然气储存管理以及国内化学品加工走廊严格的排放合规。
陆上石油和天然气市场按细分市场划分?
原油 58.4%;工业 34.7%;2026年常规 57.4% 。
哪种产品类型占主导地位?
原油在2026年持有 58.4% 份额。
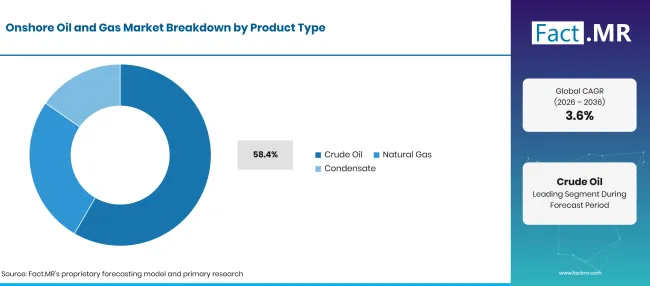
Factmr Onshore Oil And Gas Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 原油(领先细分) | 58.4% |
| 其他环节合并 | 41.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
原油是陆上碳氢化合物产出的核心基础,满足全球石油炼厂柴油、汽油、航空燃料和石化石脑油的重要基线需求。上游生产商利用先进的人工提升系统、进阶空腔泵和井下电潜泵,维持成熟油藏的原油流量。在天然气收集中,中游操作员部署带有耐腐蚀内部涂层的耐用 油气管道 ,安全运输含酸碳氢化合物流体。钻井承包商还会制定先进的 钻井液解决方案 ,以维持静水井筒平衡并防止地层喷出。在城市和生态敏感的钻井区,操作员利用 水平定向钻井 建立多井集群垫层,利用紧凑的地表面积开发大量储藏储量。
应用领域领先什么?
2026年工业占 34.7% 份额。
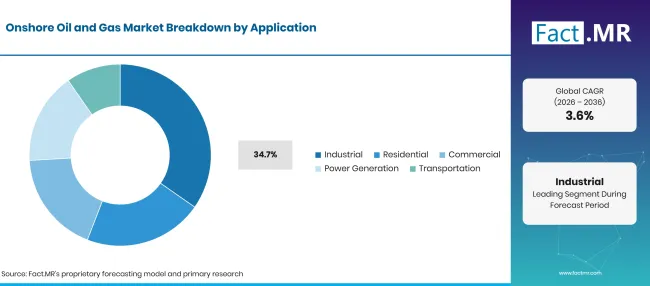
Factmr Onshore Oil And Gas Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 工业(领先细分领域) | 34.7% |
| 其他环节合并 | 65.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
工业加工是最大的单一消费应用,主要由化学合成、化肥生产、炼油厂裂解装置和工业制造厂推动。工业锅炉和热处理窑消耗大量干天然气以维持稳定的制造温度。全球 勘探和生产 的持续投资确保了石化综合体可靠的碳氢化合物原料。重制造厂安装高容量 专用油泵 ,通过精炼和分馏系统输送粘稠碳氢原料。现场服务公司例行进行海 底井干预 和岸井作业,以修复井下层沉积物、修理机械封隔机并维持油藏排水。
技术如何影响田野开采?
2026年 57.4% 份额由传统公司会计。
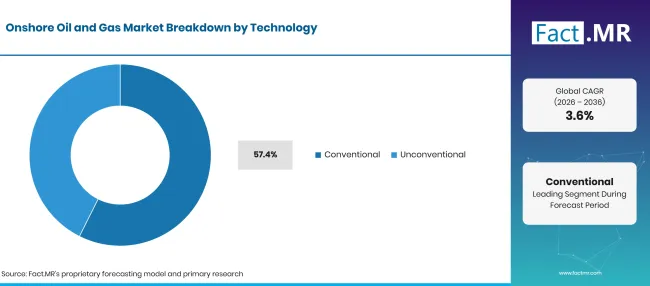
Factmr Onshore Oil And Gas Market Breakdown Technology | Source: Fact.MR
| 技术 | 《Share》(2026) |
|---|---|
| 常规(领先细分市场) | 57.4% |
| 其他环节合并 | 42.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月22日
传统开采方法保持了全球陆上碳氢化合物产量的大部分份额,受益于较低的产量下降率、既定的油藏压力动态和可预测的运营支出。中东、北美和东欧的成熟陆上油田依赖传统垂直井,辅以水注和聚合物注入技术来提取剩余储量。发电设施部署由田间分离天然气驱动的重型 工业燃气轮机 组,为远程钻井电网生产基载电力。离网工业厂房和局部市政网络利用 小规模液化天然气系统 将天然气分销到缺乏管道连接的地区。此外,运营商安装复合 柔性管道基础设施 ,加速在崎岖地形上的集油网络建设,同时利用 低温控制阀 调节气体加工厂的极端低温流体处理。
是什么加速了陆上石油和天然气市场的采用,又是什么阻碍了它?
持续的全球能源需求、水平钻井效率的突破以及工业石化原料需求加速了市场扩张。地缘政治供应链波动、严格的排放监管执法以及对可再生能源项目的资本配置限制了无限制的勘探增长。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 石化原料和运输燃料的持续基线需求 | +1.3% | 全球 | 短期(<= 2 年) |
| 采用多井平台钻井和电气化水力压裂扩张 | +1.1% | 北美、中东 | 短期(<= 2 年) |
| 全球发电燃料从煤炭转向清洁燃烧的天然气 | +0.9% | 东亚,欧洲 | 中期(2年至4 年) |
| 增强采油(EOR)项目振兴成熟的常规油田 | +0.7% | 北美,拉丁美洲 | 中期(2年至4 年) |
| 部署自动化管道泄漏检测和蒸汽回收装置 | +0.5% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 地下碳捕集、利用与封存(CCUS)集成于EOR系统 | +1.2% | 美国,西欧 | 短期(<= 2 年) |
| 边缘AI引导定向钻探优化甜点横向导航 | +1.0% | 北美、中东 | 中期(2年至4 年) |
| 闭环产水循环利用降低淡水获取成本 | +0.8% | 美国,拉丁美洲 | 中期(2年至4 年) |
| 向离网用户输送压缩天然气的虚拟管道分配网络 | +0.6% | 新兴市场 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 非常规紧密页岩地层的产量大幅下降 | -1.0% | 北美 | 短期(<= 2 年) |
| 对甲烷排放、燃烧和逸散物排放的严格监管处罚 | -0.8% | 欧洲,北美 | 中期(2年至4 年) |
| 高品位钻杆和支撑陶瓷中的原材料价格波动 | -0.6% | 全球 | 中期(2年至4 年) |
| 机构投资者资本转向可再生脱碳资产 | -0.4% | 西欧,美国 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月22日
哪些国家正在扩大陆上石油和天然气市场直到2036年?
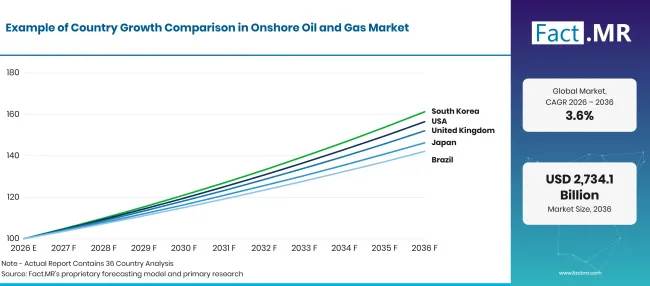
Factmr Onshore Oil And Gas Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 美国 | 4.6% |
| 英国 | 4.3% |
| 日本 | 3.9% |
| 巴西 | 3.6% |
| 德国 | 3.1% |
来源:Fact.MR 分析,更新于 2026年10月22日
为什么美国领先全球市场扩张?
4.6% CAGR,这得益于二叠纪盆地巨大的非常规页岩产量、创纪录的液化天然气出口能力以及数字平台自动化的快速应用。
美国是全球陆上碳氢化合物生产的无可争议的中心,主要由丰产的二叠纪、鹰福特、巴肯和马塞勒斯页岩组成。美国能源信息署(EIA)官方数据证实,国内原油产量创纪录地产超过 13.2 百万桶/日,陆上页岩层产生了超过 78% 全国液体产量 的[6]。此外,天然气总提取量达到历史新高,超过 103 亿立方英尺/日,满足了墨西哥湾沿岸液化终端的巨大出口需求。美国运营商部署了能够跨越多井台的超规格钻井平台,在不到 11 天内完成两英里的横向作业。在德克萨斯州和新墨西哥州运营的电气化水力压裂车队减少了燃料消耗 40% ,同时大幅减少了油田排放,巩固了美国作为世界#39;最资本高效的陆上能源生产国。
英国是如何推进能源基础设施的?
4.3% CAGR,依靠关键的陆上码头基础设施、战略性天然气储存开发和管道完整性现代化。
虽然英国历史上的石油生产主要集中在北海近海,但该国仍维持着关键的陆上加工中心、接收终端和庞大的管道网格,管理着超过 28,000 公里的高压天然气分销基础设施。英国北海转型管理局和能源安全与净零排放部的官方统计显示,陆上码头处理了超过 45% 全国天然气消耗量,是互联管道和液化天然气进口货物的重要入口 点[7]。英国能源运营商正在陆上压缩站和地下盐洞储存场投入超过 USD 720 百万美元,以增强冬季气体的韧性。英国健康与安全执行局严格执行的环境监管要求运营商执行连续的超声波管道完整性扫描,保持全国能源交通网络的高安全标准。
是什么支撑着日本的能源采购?
3.9% CAGR,由工业天然气分销、战略石油储备管理和先进下游炼油工程推动。
日本国内碳氢化合物储量有限,迫使日本39运营世界上最先进且安全的下游炼油、原油储存和液化天然气再气化基础设施之一。日本最先进且最安全的下游炼油、原油储存和液化天然气再气化基础设施。根据日本官方数据39经济产业省(METI),日本政府和私营石油公司在10国家储存基地和私人沿海终端中,拥有总计超过480百万桶的战略石油储备,代表了国内消费超过240天 [8]。日本能源公用事业每年处理超过6600万吨进口液化天然气,利用先进的陆基低温汽化厂和高压区域配电管道为大都市工业区和城市联合循环电站供电。日本工业工程公司在全球研究领域领先气线系统、高效微型涡轮机和无泄漏阀技术,以最大化能源吞吐量。
巴西各地正在展开哪些机遇?
3.6% CAGR,得到了成熟的陆上流域振兴项目、REFORMA项目以及东北部气电发电的扩展支持。
虽然巴西的主要石油产量以深海近海盐前盆地为主,但巴西政府的REFORMA和REATE项目催生了波蒂瓜尔、雷孔卡沃和塞尔希培-阿拉戈斯盆地成熟油田的陆上生产复兴。巴西官方统计数据 #39;国家石油、天然气和生物燃料局(ANP)显示,过去两年独立陆上运营商的产量增加了 24% ,运营在 6,500 口活跃的陆上井 上[9]。巴西 #39;陆上天然气产量超过 26 百万立方米/日,运营商越来越多地实施创新的“燃气有线”装置,直接在井口燃烧伴生气,为本地电网发电,消除了燃烧现象,并利用了先前滞留的内陆能源储备。
是什么支撑着德国的基础设施现代化?
3.1% CAGR,根植于德国战略天然气管道网络、广泛的地下天然气储存基础设施以及严格的工业排放标准。
德国代表中欧地区。39;德国是关键的交通枢纽,也是天然气最大的国家消费国,运营着超过511,000公里的天然气管道网络,以及欧洲39其最大的地下天然气储存能力超过24亿立方米,分布在47地下盐洞和多孔岩石储层。德国联邦网络局(Bundesnetzagentur)的数据显示,国内工业设施消耗的天然气总吞吐量超过48%,因此需要完善的管道可靠性,才能为北莱茵-威斯特法伦州和莱茵兰-普法尔茨州的大型化工厂园区供油[10]。尽管国内勘探规模有限,德国运营商部署高精度地震监测和自动阀站,以严格遵守联邦排放控制法标准。持续投资集中在确保所有管道基础设施和压缩站具备100%混合氢气运输技术准备。
谁在陆上油气市场中领先?
埃克森美孚在全球占据主导地位,利用遍布二叠纪盆地的广阔非常规土地面积、专有的地下建模软件以及广泛的全球炼油集成。沙特阿美运营全球›39;其最具生产力的陆上常规油田,维护着庞大的低成本碳氢化合物储量,并部署尖端机器人和自动化油藏诊断系统。壳牌提供全面的上游和综合天然气解决方案,运营全球大型陆上天然气处理设施、液化终端和CCUS项目。
雪佛龙拥有庞大的二叠纪及全球陆上资产,执行工厂模式钻探,优化井井完井经济性并最小化地表足迹。BP积极开发陆上致密气田和传统气田,同时推动自动化发射台电气化和减排技术。道达尔能源将世界级勘探与全球天然气供应基础设施相结合,扩大对液化天然气出口终端和低碳上游生产的投资。康菲石油在独立非常规勘探领域无可争议地领先,运营着鹰福特、巴肯和特拉华盆地的优质资产。俄罗斯天然气工业股份公司控制着全球'拥有遍布欧亚大陆的最大陆上天然气储量和管道输电网络。中石油引领亚洲陆上碳氢化合物开发,管理大庆、长青和塔里木盆地的庞大传统及紧密油产量。Eni 拥有先进的勘探能力,部署专有超级计算算法,优化非洲、欧洲和美洲陆上储层的回收。
哪些公司是主要供应商?
主要公司包括埃克森美孚;沙特阿美;壳牌;雪佛龙;英国石油;道达尔能源;康菲石油;俄罗斯天然气工业股份公司;中国石油;以及埃尼。
- 埃克森美孚
- 沙特阿美公司
- 壳牌
- 倒V形
- BP
- 全能
- 康菲石油
- 俄罗斯天然气工业股份公司
- 中国石油
- 埃尼
参考书目
- [1] 土地管理局。(2025)。陆上石油和天然气运营;联邦与印度石油天然气租赁;石油和天然气测量(43 CFR第 3160部分)。《联邦法规电子规范》。
- [2] 管道与危险品安全管理局。(2025)。天然气及其他气体通过管道运输:最低联邦安全标准(49 CFR第 192部分)。《联邦法规电子规范》。
- [3]张宇等(2025)。非常规陆上页岩开采中水力压裂流体的环境评估与化学成分剖面。《整体环境科学》, 951, 175612。
- [4]Li, X. 等(2026)。利用预CO2-能量水力压裂在致密砂岩地层中进行断裂传播和储层刺激的实验研究。《能源报告》, 13, 2410–2422。
- [5]Wang, J. 等(2025)。基于机器学习的生产预测与深陆页岩气井井筒压力优化。《石油科学与工程杂志》, 245, 113421。
- [6] 美国能源信息署。(2025)。钻探生产率报告及月度原油和天然气产量统计。美国能源部。
- [7]能源安全与净零排放部。(2025)。英国陆上天然气处理、储存基础设施与能源安全战略。英国政府出版物。
- [8]经济产业省。(2025)。石油储量管理、能源安全与天然气液化战略。日本政府。
- [9]科斯塔,H. K. M. 等(2024)。巴西天然气市场动态:上游和陆上分配框架的数据面板分析。Heliyon, 10(21), e39190。
- [10]Oberle, S. 等(2024)。分析德国天然气输电网络的监管框架和运营转型。Heliyon, 10(24), e40800。
本报告回答了问题
- 报告评估了传统和非常规陆上油田的产量下降曲线、井口压力经济性以及人工提升效率。
- 应用评估详细说明了工业制造和石化裂解为何占全球碳氢化合物总消耗量的三分之一以上。
- 国家层面分析了租赁法规和基础设施投资,使美国和英国能够保持领先的增长率。
- 钻井工程比较考察深层水平页岩井的横向长度限制、支撑剂负载密度及水循环经济性。
- 全球顶级勘探和生产公司通过竞争性剖面基准提升每桶成本、碳强度指标和数字板自动化专利。
陆上石油和天然气市场涵盖哪些内容?
该市场涵盖上游商业勘探、井建设、水力压裂、人工提升生产、集油线运输以及陆上碳氢化合物资产的油田分离。它追踪了由陆地井生产的原油、相关天然气、非相关页岩气和天然气液体(NGLs)。该分析评估了综合超级巨头、国家石油公司、独立勘探与生产运营商以及上游油田服务提供商的价值创造。
范围包括哪些内容?
范围涵盖在租赁托管转让点和区域集结中心测量的商用原油、天然气和凝析油交付的总收入价值。
其中包括钻井平台、套管、井下泵、井口圣诞树、地表分离机和集油管道安装的现场资本支出。传统垂直油藏生产和非常规多阶段水平页岩油田均已完全整合在市场估值总量中。
哪些内容被排除在范围之外?
该范围不包括所有近海大陆架、深水和超深水海洋石油和天然气生产。
汽车加油站、消费塑料制造和市政住宅公用事业配电的下游石油产品零售销售不在上游勘探范围内。地热能井、水抽井和商业采矿挖掘竖井不计入油气产量总量。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
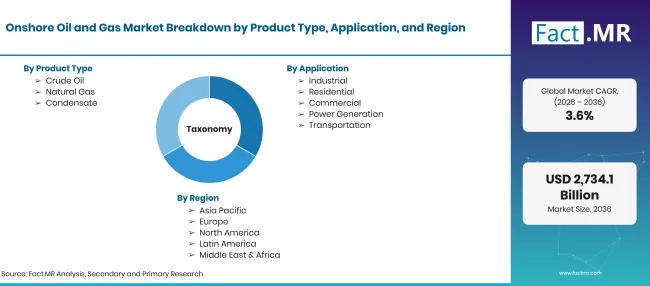
Factmr Onshore Oil And Gas Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD十亿3.6% CAGR |
| 市场定义 | 陆上碳氢化合物开采的商业价值,包括原油、天然气和凝析油生产、井口作业及现场加工。 |
| 产品类型 | 原油;天然气;凝析油 |
| 应用 | 工业;住宅;商业;发电;交通 |
| 技术 | 常规;非常规 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 美国;英国;日本;巴西;德国 |
| 介绍的公司 | 埃克森美孚;沙特阿美;壳牌;雪佛龙;英国石油;道达尔能源;康菲石油;俄罗斯天然气工业股份公司;中国石油;埃尼 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 对上游石油工程师、钻井主管、管道运营主管及国家能源部官员的初级访谈,结合全球碳氢化合物生产数据审计。 |
来源:Fact.MR 分析,更新于 2026年10月22日
市场如何细分?
-
按产品类型划分
- 原油
- 天然气
- 凝析液
-
按应用分类
- 工业
- 住宅
- 商业
- 发电
- 交通
-
按技术分类
- 传统
- 非常规
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

