- Market Value (2025): USD 2.01 Bn
- Estimated Value (2026): USD 2.16 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 7.4%
有机汤市场到2036年的预测值是多少?
2026年USD 2.2十亿,到2036年将达到USD 4.4亿,7.4% CAGR。
- 根据 Fact.MR 分析,2025年有机汤品市场达到 USD 2.01 亿 。
- 需求将从2026年的 USD 2.16 亿 增加到2036年的 USD 4.41 亿 。
- 预计该市场将在2026年至2036年间实现 7.4% CAGR ,因为城市职场人士优先选择营养丰富的有机即食餐、以植物为主的弹性素食食谱,以及无合成添加剂的清洁标签舒适食品。
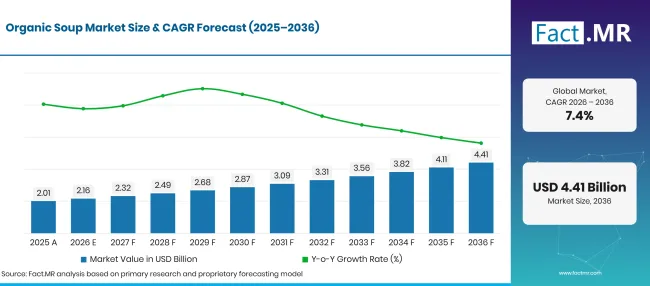
Factmr Organic Soup Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 2.01 |
| 2026 | 估算 | 2.16 |
| 2036 | 天气预报 | 4.41 |
| CAGR 2026年至2036年 | 预报期 | 7.4% |
来源:Fact.MR 分析,更新于 2026年10月21日
有机汤市场增长的决定性数据是什么?
2026年至2036年间USD 2.2绝对概率为十亿,现成型包装和蔬菜原料产生了最大的加工量。
- 市场需求驱动因素
- 消费者对认证清洁标签包装食品的偏好日益增长,促使人们普遍放弃含有人工香料增强剂、化学防腐剂和高钠含量的传统罐装汤品。联邦有机加工和作物生产法规制定了严格的核查要求,防止合成农药和所有成分流的基因改造[1]。挑剔的杂货购物者在购买每周餐食套装前,会定期检查成分标签以确认有机认证。
- 快节奏城市生活方式的快速加速推动了家庭对常温、微波炉加热即食汤品的巨大需求,这些汤品无需繁琐的家庭烹饪准备。强制性低酸热处理和密封容器标准确保预煮有机汤品达到商业无菌状态,同时不牺牲营养完整性 [2]。忙碌的家庭和单身职场人士依赖包装有机汤作为健康、提供正宗自制风味的平日晚餐解决方案。
- 植物性、纯素和弹性素食饮食模式的迅速采用,推动了以有机根茎类蔬菜、绿叶蔬菜、扁豆和古老谷物为核心的快速食谱开发。现代非热和热超声波食品加工技术在商业液体高汤装瓶过程中,展现出对热敏感多酚和新鲜蔬菜鲜活度的显著效果[3]。食品品牌采用有机椰奶、混合花椰菜和燕麦配方,而非合成乳化剂,调制出浓郁奶油质地。
- 对肠道微生物群健康和全身性炎症的健康意识日益提升,正在扩大富含胶原蛋白的有机骨汤和益生元蔬菜泥的零售采购。先进的加工工艺防止包装液态汤中氧化性风味的劣化和香气消退,保持多月配送周期内的浓郁烹饪香气 [4]。功能性汤初创企业通过强调有机消化草药、适应原蘑菇和经过验证的矿物质含量来区分产品。
- 分析的关键细分
- 按产品类型划分:即食即食在2026年占据 38.5% 份额,因其加热和食用方便且无需水稀释,深受繁忙城市家庭和办公专业人士青睐。
- 按成分分类:蔬菜在2026年占据 42.3% 份额,注重健康的消费者开始接受富含营养的番茄、南瓜、胡萝卜生姜和丰富的有机蔬菜浓汤食谱。
- 按包装方式:罐装在2026年占 44.8% 份额,提供长期的储藏室稳定性、坚固的环境氧气屏障保护以及成熟的回收便利性。
- 按销售渠道划分:2026年超市/大型超市占 52.4% 份额,提供高曝光度的中央货架空间、多品牌有机商品陈列以及竞争性的多罐零售促销活动。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“有机汤的商业增长正从传统的蘑菇奶油和鸡肉面罐头转向手工、恢复性骨汤和全球灵感的植物基炖菜。消费者只有在包装形式保持园艺新鲜感官特性且成分表严格不含人工口香糖和合成香料时,才会支付高价零售价。投资于温和的发酵袋消毒并保持直接农场级可追溯性的食品加工商,将赢得主要超市品牌的专属货架位置。”
- 战略意义
- 烹饪加工设施正从激进的高温罐装炉转变为温和的微波辅助热消毒和无菌袋包装线。多变量植物优化模型验证了精确调制的热动力学在蔬菜泥基质中保留了细腻挥发性芳香化合物和鲜艳类胡萝卜素色素[5]。保持自然口感和新鲜风味的商业厨房在零售市场上优于普通罐装品牌。
- 汤品制造商正与认证有机农业种植者集体建立直接的长期合同农业联盟,以确保传家番茄、有机南瓜和非转基因芹菜的可靠收成。前瞻性供应协议保护加工商免受突然收获冲击,同时核实严格的无残留农药检测文件。
- 包装开发团队正在设计非意图BPA罐内衬、可回收多层立式袋和FSC认证的无菌纸盒,以满足环保消费者的需求。关于可持续包装材料的清晰包装可持续发展信息强化品牌真实性,支持高端零售定价模式。
- 食品技术实验室正在利用有机木薯淀粉、豌豆蛋白分离物和马铃薯淀粉,开发创新的清洁标签增稠剂,以替代合成质地。这些天然水胶体确保了冷冻解冻的稳定性,并防止商业有机即食湿汤系列中的相分离。
德国预计将以 8.6% CAGR引领全球扩张,这得益于根深蒂固的有机食品文化和严格的欧洲有机认证。巴西在城市有机超市扩张和年轻专业人士健康意识提升的推动下,正处于强劲的 7.9% CAGR。美国则创下 7.1% CAGR,主要得益于有机认证即食餐的高度渗透率、繁忙的就业人口结构以及清洁标签零售的扩张。英国则以 6.4%增长,得益于强大的零售自有品牌有机汤品系列和传统的热汤消费习惯。日本实现了 5.6% CAGR,得益于寻求易消化有机营养和优质单杯杯汤的老龄化人口支持。
有机汤品市场按细分细分是怎样的?
即食 38.5%;蔬菜 42.3%;罐头 44.8%;2026年 52.4% 超市/超级市场。
哪种产品类型占主导地位?
Ready-to-Serve 在2026年持有 38.5% 份额。
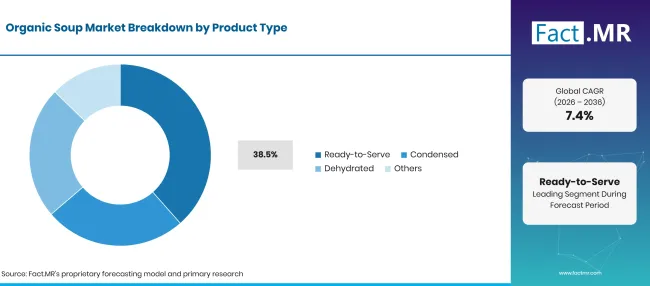
Factmr Organic Soup Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 即用现成(领先细分市场) | 38.5% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
即食有机汤品主导零售和餐饮采购渠道,因为它们省去了测量、水分稀释和复杂的烹饪准备。城市消费者寻求健康的午餐或快速晚餐时,只需用微波炉或锅加热即可立即食用。商业品牌配方即食炖菜、浓汤和泥状汤,含有丰富的颗粒物,如整颗有机黑豆、切丁胡萝卜和烤玉米粒。采购经理评估商业 汤 底,以实现高产量生产线中真实的咸味浓郁。在快节奏的机构环境中,单份 速溶汤 包为学生和轮班工人提供快速热食便利。工业厨房还处理高粘度即 食湿汤 批次,用于散装熟食柜台,强化了商业食品店的持续需求。
是什么引领了成分板块?
2026年蔬菜占 42.3% 份额。
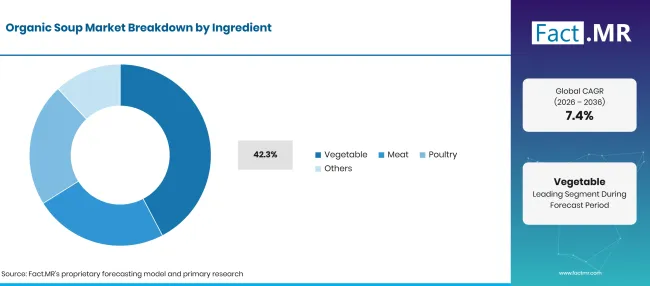
Factmr Organic Soup Market Breakdown Ingredient | Source: Fact.MR
| 成分 | 《Share》(2026) |
|---|---|
| 蔬菜(主导部分) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
蔬菜原料在有机汤品制造中占据最大比例,这得益于全球纯素、素食和弹性素食生活方式的激增。流行的商业食谱包括有机藤蔓熟番茄、甜南瓜、豌豆、烤甜椒和嫩红薯。包装食品创新者采用有机 即食汤 混合,配方含高蛋白豆类、扁豆和古老谷物,为注重健康的消费者带来满足的饱腹感。烹饪配方商还使用认证有机 高汤块 ,打造浓缩鲜味基础,无需添加合成味精或人工味精。在机构供应链中,来自 冷冻食品配方 的快速冷冻有机蔬菜拼盘,能在季节性收获周期中保持全年食谱一致性。
包装如何影响零售分销?
罐头在2026年占 44.8% 份额。
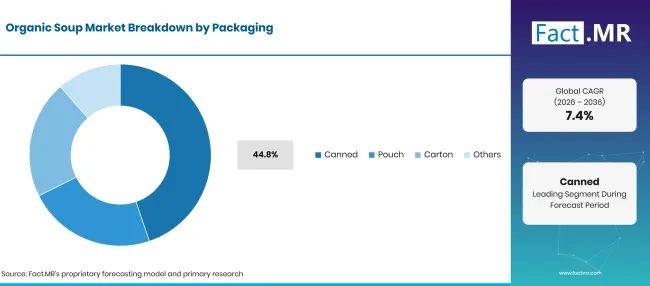
Factmr Organic Soup Market Breakdown Packaging | Source: Fact.MR
| 包装 | 《Share》(2026) |
|---|---|
| 罐头(主打环节) | 44.8% |
| 其他环节合并 | 55.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
传统金属罐是超市货架上的主要包装形式,提供无与伦比的保质期、完全的防紫外线和氧气降解屏障保护,以及广泛的消费者熟悉度。领先的汤品品牌采用非BPA内部漆涂层,防止酸性有机番茄汤与锡板金属相互作用。现代食品品牌越来越多地采用轻质 无菌包装方案 ,如Tetra Recart纸盒,以减少运输排放并提供节省空间的矩形货架展示。合同包装设施投资自动 无菌直列袋 ,设计有撕裂槽和可重新封闭的喷嘴,便于微波炉加热单次使用。食品制造商部署专用袋 式灭菌器 ,确保完全商业无菌,同时保存易碎的蔬菜颗粒质地。
是什么加速了有机汤市场的普及,又是什么阻碍了它?
消费者对清洁标签便利餐的需求上升、植物性有机配方的普及以及无BPA可回收包装的采用加速了市场扩张。认证有机农产品原料的高价、热消毒、质地劣化风险以及冷藏保质期短暂限制了无摩擦的采用。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 消费者向清洁标签和认证有机便利食品的迁移 | +1.4% | 北美、欧洲 | 短期(<= 2 年) |
| 扩大弹性素食和植物性饮食的普及,推动蔬菜汤的普及 | +1.2% | 全球 | 中期(2年至4 年) |
| 优质富含胶原蛋白的骨汤和消化功能配方的增长 | +1.0% | 北美,东亚 | 中期(2年至4 年) |
| 采用环保无BPA罐装和可回收无菌纸盒 | +0.8% | 西欧,美国 | 中期(2年至4 年) |
| 有机自有品牌杂货产品线的快速零售扩展 | +0.6% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 微波单人杯,专为办公室随便吃零食设计 | +1.3% | 美国、英国、日本 | 短期(<= 2 年) |
| 融合有机适应原蘑菇和草药的功能性健康汤 | +1.1% | 北美,西欧 | 中期(2年至4 年) |
| 针对老龄人群的低钠心脏健康配方 | +0.9% | 欧洲,东亚 | 中期(2年至4 年) |
| 直销消费者的冷冻有机汤订阅套餐 | +0.7% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 认证有机蔬菜的高采购成本和季节性供应波动 | -1.1% | 全球 | 短期(<= 2 年) |
| 商业蒸馏器中细腻植物颜色的热降解和酥脆感 | -0.9% | 全球 | 中期(2年至4 年) |
| 零售货架空间与传统低价罐头汤品牌的竞争 | -0.7% | 北美,拉丁美洲 | 中期(2年至4 年) |
| 易腐新鲜冷藏有机汤品的冷链分销瓶颈 | -0.5% | 南亚新兴市场 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
哪些国家计划扩大有机汤市场直到2036年?
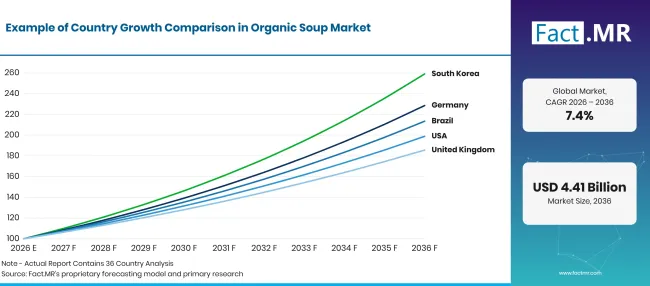
Factmr Organic Soup Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 8.6% |
| 巴西 | 7.9% |
| 美国 | 7.1% |
| 英国 | 6.4% |
| 日本 | 5.6% |
来源:Fact.MR 分析,更新于 2026年10月21日
为什么德国在欧洲有机汤的推广中处于领先地位?
8.6% CAGR,这得益于德国深厚的Bio-Siegel认证文化、强大的天然超市渗透率,以及对丰盛有机蔬菜和扁豆炖菜的敏锐消费者偏好。
德国消费者极重视有机农业、透明度和可持续食品生产,使德国成为欧洲#39;有机食品最大的全国市场。德国主要有机零售连锁如Denn's Biomarkt和Alnatura,专门在玻璃罐装和罐装有机汤品上腾出大量货架,汤品采用本地土豆、根茎类蔬菜和认证有机扁豆。德国食品加工商严格遵守Bio-Siegel和欧盟有机标准,配方Eintopf配方完全不含合成香料和改良淀粉。巴伐利亚和巴登-符腾堡州的领先餐饮设施混合有机认证调味料,如 干洋葱片 ,打造即食扁豆和南瓜汤,带来浓郁且令人安心的风味。
是什么让巴西成为一个新兴的高增长市场?
7.9% CAGR,得益于有机农业生产的扩大、城市中产阶级家庭健康意识的提升以及大都市零售超市的现代化。
巴西正经历圣保罗、里约热内卢和库里奇巴等城市的饮食变革,受过教育的消费者积极寻求健康替代品,替代高度加工的快餐。特色有机市场和高端超市连锁正在扩展包装即食汤品区,特色是基于有机木薯、黑豆、南瓜和散养鸡汤的本地灵感食谱。巴西农业合作社获得国际有机认证,为国内加工商提供认证有机蔬菜和香草的稳定供应。可支配收入的扩大和双收入城市家庭的兴起,推动了对便捷无防腐晚餐选择的强劲需求。
美国是如何维持可观的市场规模的?
7.1% CAGR,这得益于无处不在的清洁标签超市产品、有机骨汤的普及,以及消费者对快速营养午餐选择的高消费。
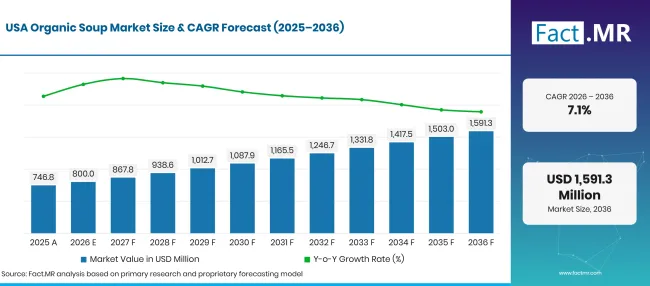
Factmr Organic Soup Market Forecast Usa | Source: Fact.MR
美国是全球有机汤品销量最大的市场,主要的全国超市和天然食品商铺铺整条通道专门销售认证有机罐装和盒装汤品。美国消费者经常购买有机鸡肉面条、番茄罗勒和扁豆汤,作为工作日的快速午餐和家庭安慰餐。生酮、古饮食和全食物营养方案的蓬勃流行催生了有机小品骨汤的零售需求,这些汤液装在微波炉加热的即带杯中。加利福尼亚、俄勒冈和科罗拉多是强调非转基因验证、再生农业合作和零钠配方的手工汤初创企业的热点。
是什么支撑了英国有机汤的普及?
6.4% CAGR,根植于英国传统的汤品饮用传统、强大的超市自有品牌有机项目,以及消费者对新鲜冷藏手工汤品日益增长的偏好。
汤是英国备受喜爱的烹饪主食,寒冷的天气和热午餐的传统支撑了全年供应。英国领先的杂货零售商如Waitrose、Marks & Spencer和Sainsbury's开发了广泛的有机自有品牌汤品,使认证有机选项以具有竞争力的价格买到。英国消费者越来越倾向于冷藏农产品区的新鲜冷藏汤桶,这些汤被认为比传统罐装更新鲜、加工更少。英国德文郡和约克郡的有机汤品创新者强调英国种植的有机根茎蔬菜、苏格兰燕麦和草饲牛肉高汤。
为什么日本在单发赛制中稳步采用?
5.6% CAGR,这得益于老龄化人群追求柔软、营养且易消化的餐食,城市便利店密度高,以及对细腻天然汤品风味的欣赏。
日本消费者重视营养均衡、份量控制和天然鲜味,打造了高端有机汤品的接受度。东京庞大的便利店和火车站售货亭供应单份冻干和发酵袋有机汤品,面向繁忙的通勤族和上班族。日本人口快速老龄化推动了对易消化、营养丰富的有机蔬菜泥和温和味噌基蔬菜汤的稳定需求,这些汤底提供温和滋养,无人工添加剂。日本食品加工商采用认证有机卡布茶南瓜、白萝卜和有机豆奶,配方温和、舒服的汤品,以满足严格的日本农业标准(JAS)有机认证。
谁领导有机汤市场?
Amy's Kitchen, Inc. 在有机便利食品领域拥有传奇地位,率先推出以有机番茄、扁豆和园艺蔬菜为原料的罐装素食和纯素汤品。Campbell's 公司拥有庞大的北美零售汤品分销业务,通过认证有机产品线和专注于有机汤底、浓郁炖菜和植物基奶油汤品的 Pacific Foods 子公司,扩展了其有机版图。 The Hain Celestial Group Inc. 通过其 Imagine 和 Health Valley 品牌销售优质天然和有机汤品,强调无麸质、低钠和认证有机食谱。
General Mills Inc. 通过其Cascadian Farm和Muir Glen有机品牌组合保持强大的影响力,采购认证有机番茄和蔬菜,用于常温保存汤品制造。 Baxters Food Group Ltd. 将丰富的欧洲烹饪传统带入有机汤品生产,为英国及国际零售市场制作精致的罐装和罐装美食食谱。 Kettle Cuisine LLC 运营着最先进的商业手工厨房,向领先的超市熟食柜台和餐饮连锁供应新鲜冷藏和冷冻有机汤品。Tideford Organic Foods在英国 100% 有机、纯素和无麸质冷藏汤品,使用有机味噌、古老谷物和新鲜蔬菜。跨国食品集团 Unilever PLC 和雀巢通过其全球高汤、汤品和干式烹饪产品组合的有机认证扩展积极参与。
哪些公司是主要供应商?
主要公司包括Amy's Kitchen, Inc.;The Campbell's 公司; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC;Tideford有机食品; Unilever PLC;以及雀巢股份公司。
- 艾米'厨房公司
- 坎贝尔号'连队
- The Hain Celestial Group Inc.
- General Mills Inc.
- Baxters Food Group Ltd.
- Kettle Cuisine LLC
- 泰德福德有机食品
- Unilever PLC
- 雀巢股份有限公司
参考书目
- [1] USD农业营销服务。(2025年)。 国家有机项目:有机生产与处理标准(7 CFR第 205部分)。电子法则。
- [2] 美国食品药品监督管理局。(2025年)。密封容器包装的热处理低酸食品(21 CFR第113部分)。电子法规。
- [3]Kumar, S. 等(2026)。热声波对液体食品制剂中物理化学性质和微生物安全性的影响。《超声声学声化学》, 118, 107122。
- [4]赵宇等(2026)。非热处理在抑制液体蔬菜和汤品配方风味劣化中的应用。《食品化学:X, 25, 101894。
- [5]Silva, R. 等(2026)。营养密集植物和植物泥的响应面建模与优化。简要数据, 58, 111245。
本报告回答了问题
- 报告评估了罐装、盒装和袋装有机汤包装的加工动力学、蒸发剂灭菌参数和营养保留性。
- 成分评估详细说明了为什么有机蔬菜和豆类食谱占据零售货架空间和消费者需求的最大份额。
- 国家层面分析了德国和巴西实现卓越市场增长率的认证标准和烹饪传统。
- 包装比较分析了罐装、无菌纸盒和立式袋子的氧气屏障性能、微波加热性及生命周期碳排放。
- 竞争性剖析基准涵盖了农场直供溯源系统、有机作物远期合同以及全球顶级汤品制造商的清洁标签配方专利。
有机汤品市场涵盖了哪些内容?
该市场涵盖认证有机即食汤、浓缩烹饪汤、脱水汤混合和包装有机高汤的商业出货。它评估了工业汤品加工厂、自有品牌包装商、特色有机食品品牌和零售杂货分销链的价值创造。分析追踪了产品在常温货架零售通道、冷藏新鲜熟食柜台和餐饮供应网络中的流动。
范围包括哪些内容?
该范围涵盖了通过认可有机标准(如 USDA有机、欧盟有机和JAS)认证的包装成品汤品的商户销售。范围包括罐装汤品、蒸发袋、无菌纸盒、塑料饮品杯和干拌包装,这些产品通过零售杂货渠道、天然食品店、电子商务平台和机构餐饮运营商销售。收入数据反映了成品包装商品的工厂门槛和批发分销价格点。
哪些内容被排除在范围之外?
该范围排除含有合成防腐剂、人工香料或转基因成分的非认证传统包装汤品。未加工的生农用蔬菜在农民处散装销售 '不含商业包装的市场不在。商业厨房电器、工业用蒸汽锅炉和自动罐头线机械不计入食品成分和成品市场总量。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
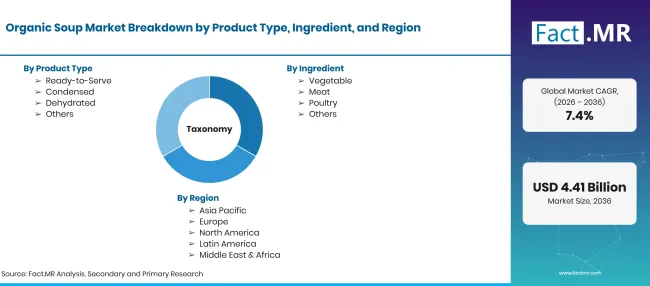
Factmr Organic Soup Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD十亿7.4% CAGR |
| 市场定义 | 商业运输的认证有机包装汤品、汤品和烹饪高汤,采用认证有机成分,并包装用于零售和餐饮配送。 |
| 产品类型 | 即饮;浓缩;脱水;其他 |
| 成分 | 蔬菜;肉类;家禽;其他 |
| 包装 | 罐装;袋装;纸盒;其他 |
| 销售渠道 | 超市/大型超市;便利店;在线零售;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 艾米'厨房公司;坎贝尔's 公司; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC;泰德福德有机食品; Unilever PLC;雀巢股份有限公司。 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 对商业汤厨师、有机食品配方科学家、包装发酵工程师和杂货零售买家的初级访谈,结合国际有机食品贸易数据审计。 |
来源:Fact.MR 分析,更新于 2026年10月21日
市场如何细分?
-
按产品类型划分
- 即食即用
- 简约
- 脱水
- 其他
-
按成分分类
- 蔬菜
- 肉类
- 家禽
- 其他
-
按包装分类
- 罐头
- 袋子
- 纸箱
- 其他
-
按销售渠道分类
- 超市/大型超市
- 便利店
- 在线零售
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

