- Market Value (2025): USD 32.50 Bn
- Estimated Value (2026): USD 35.3 Bn
- Forecast Value (2036): USD 80.4 Bn
- CAGR (2026-2036): 8.6%
Welchen Wert wird der Markt für 3D-Transistoren bis 2036 prognostiziert?
USD 35.3 Milliarden im Jahr 2026 bis USD 80.4 Milliarden bis 2036 zu einem 8.6% CAGR.
- Fact.MR berechnet, dass der Markt für 3D-Transistoren im Jahr 2025 USD 32.5 Milliarden erreichte, wobei 5nm- und 3nm-Wafer für Telefone und KI-Server den Großteil dieser Basis ausmachen.
- Der Umsatz soll von USD 35.3 Milliarden im Jahr 2026 auf USD 80.4 Milliarden bis 2036 steigen, da Gate-Allround-Nodes sich FinFET beim Volumen anschließen.
- Das Wachstum wird sich von 2026 bis 2036 mit 8.6% CAGR verstärken, da jede neue Telefon-, PC- und Beschleunigergeneration auf einen dichteren Knoten wechselt.
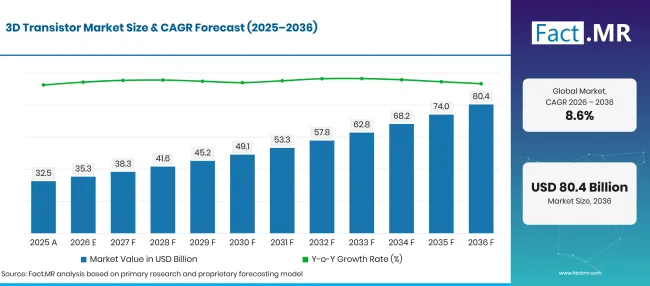
Factmr 3D Transistor Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 32.50 |
| 2026 | Schätzung | 35.3 |
| 2036 | Vorhersage | 80.4 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum 3D-Transistorenmarkt?
Der Zeitraum 2026 bis 2036 bringt USD 45.1 Milliarden neuen Wert, der größtenteils durch FinFET und Gate-Allround-Knoten unter 7nm.
- Nachfragetreiber auf dem Markt
- KI-Training und Inferenz bewegen Chip-Designer zu dichteren Transistoren, die mit weniger Energie schalten. The International Energy Agency prognostizierte, dass der Strombedarf in Rechenzentren bis 2030 etwa 945 TWh erreichen wird, mehr als doppelt so viele Stromniveaus [1]. Jedes am Transistor eingesparte Watt senkt die Kühl- und Stromrechnungen für Serverbetreiber.
- Die Elektrifizierung von Fahrzeugen erhöht den logischen Inhalt jedes Autos. Der weltweite Verkauf von Elektroautos überschritt 2024 17 Millionen, mehr als 20% aller verkauften Autos, so die IEA [2]. Fahrerassistenz- und zonale Controller, die auf FinFET-Knoten basieren, ersetzen nun ältere planare Mikrocontroller in neuen Plattformen.
- Vernetzte Geräte halten die Nachfrage der Verbraucher breit. Die ITU schätzte, dass im Jahr 2025 etwa 6 Milliarden Menschen das Internet nutzten, gegenüber 5.8 Milliarden ein Jahr zuvor [3]. Telefone, Laptops und Wearables, die von diesen Nutzern gekauft werden, verfügen über Anwendungsprozessoren, die auf 5nm- und 3nm-FinFET-Linien hergestellt werden.
- Öffentliche Finanzierung errichtet neue Fabriken in den Vereinigten Staaten, Japan und Europa. Der Großteil der neuen Kapazität zielt auf FinFET und Gate-Allround-Logik und -Speicher ab, die 3D-Transistor-Produktion über Taiwan und Südkorea hinaus verteilt.
- Der Wechsel zu Gate-Allround-Kanälen eröffnet eine neue Preisstufe. Nanosheet-Kanäle, die auf allen vier Seiten vom Gate umgeben sind, verringern die Leckage stärker als die Flossen, sodass frühe Wafer gegenüber ausgereiften FinFET-Knoten einen Aufschlag haben.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: FinFET wird 2026 59.9% Marktanteil haben, da seine Werkzeugsets, Designbibliotheken und Erträge über 16nm bis 3nm bewährt sind.
- Nach Anwendung: Unterhaltungselektronik wird 2026 aufgrund jährlicher Aktualisierungen von Telefon-, Laptop- und Wearable-Prozessoren 33.5% Marktanteil erhalten.
- Von Technology Node: 5NM wird 2026 47.5% Marktanteil erringen, vorausgesetzt, er verbindet reife Renditen mit der Dichte, die mobile und KI-Chips benötigen.
- Nach Endnutzer: Foundries wird 2026 52.6% Anteil durch vertraglich vereinbarte Wafer-Ausgaben für fabless-Chip-Designer halten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Chip-Designer wählen nun einen Prozess anhand seines Lecks und treiben Strom vor dem Knotenlabel, wodurch FinFET vorne bleibt, während es Gate-around-Rampen ermöglicht. Gießereien, die klare Renditedaten zu 2nm-Nanosheet-Linien veröffentlichen, werden die nächste Runde fablesser Bestellungen gewinnen. Das neue Wachstum wird durch Automobillogik und durch Fertigungen in den USA und Japan entstehen."
- Strategische Auswirkungen
- Gießereien sollten jetzt Kapital in die ganzheitliche Prozessentwicklung investieren, da die Gewinne bei der Finnenskalierung unter 3nm sinken.
- Fabless-Designer sollten früh in jedem Designzyklus eine zweite Prozessquelle qualifizieren, da fortschrittliche Wafer-Slots Monate im Voraus zugewiesen werden.
- Gerätelieferanten sollten ihre Ablagerungen ausweiten und Angebote für Nanosheet- und Gabelblattstrukturen ausweiten, die neue selektive Verfahren benötigen.
- Automobil- und Industriekäufer sollten sich mehrjährige Lieferfristen sichern, da Telefon- und Rechenzentrumskunden den Großteil der neuen Spitzenleistungen aufnehmen.
Auf 9.9% CAGRwird Deutschland die Gruppe anführen, wobei Fahrzeughersteller schnell auf Elektroplattformen umsteigen, die mehr Logik pro Auto benötigen. Brasilien folgt 9.0% , während ein neues Halbleiterprogramm Projekte für Chipdesign und -montage anzieht. Die Vereinigten Staaten werden 8.2% mit Speicher- und Logikfabriken expandieren, die durch bundesstaatliche Chip-Anreize finanziert werden. Ein 7.3% Tempo im Vereinigten Königreich spiegelt einen designorientierten Chipsektor mit Unterstützung öffentlicher Start-ups wider. Japan rundet die Liste bei 6.5%ab, während eine staatlich geförderte 2-NM-Pilotlinie in Hokkaido in die Massenproduktion übergeht.
Wie wird der Markt für 3D-Transistoren nach Segment aufgeteilt?
FinFET wird den Produkttyp bei 45.2%führen; Unterhaltungselektronik wird die Spitze der Anwendung bei 33.5%; 5nm wird den Technologieknoten bei 47.5%führen; Foundries werden den ersten Platz bei Endnutzern bei 52.6%halten.
Welcher Produkttyp dominiert?
FinFET übernimmt 45.2% der Verkäufe im Jahr 2026.
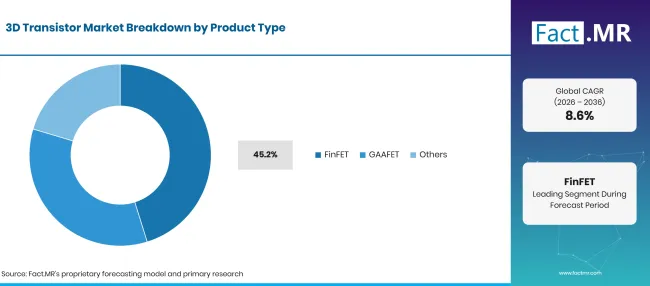
Factmr 3D Transistor Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| FinFET (Führungssegment) | 59.9% |
| Andere Segmente kombiniert | 40.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Designteams verwenden seit mehr als einem Jahrzehnt finnenbasierte Bibliotheken, sodass das Tape-Out-Risiko und die Maskenkosten vorhersehbar bleiben. Die erhöhte Flosse ermöglicht es dem Gate, drei Seiten des Kanals zu umwickeln, und hält die Leckage bei 16nm bis 3nm unter Kontrolle. Die meisten der fortschrittlichen Siliziumwafer, die Gießereien jeden Monat starten, laufen weiterhin Fin-Prozesse. Die Ergebnisse des dritten Quartals 2026 von TSMC zeigen das Gleichgewicht: 3nm- und 5nm-Wafer zusammen machten 61% der Wafer-Einnahmen aus, während 2nm-Nanosheet-Output 8% erreichte [4]. GAAFET umschließt das Gate vollständig um gestapelte Nanosheets und gewinnt Marktanteil, wenn 2NM-Linien bei TSMC, Samsung, Intel und Rapidus gefüllt werden.
Was führt den Anwendungssegment?
Unterhaltungselektronik macht 33.5% der Verkäufe im Jahr 2026 aus.
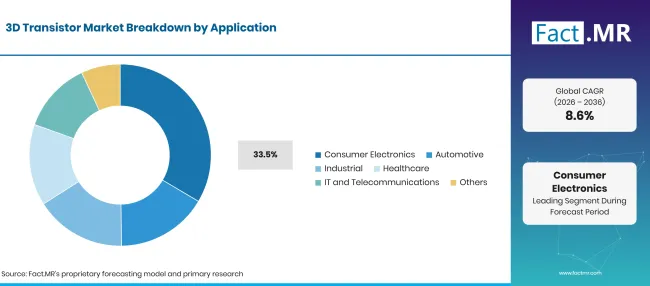
Factmr 3D Transistor Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Unterhaltungselektronik (führendes Segment) | 33.5% |
| Andere Segmente kombiniert | 66.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Handy- und Laptop-Marken bringen jedes Jahr neue Prozessoren auf den Markt und konkurrieren um die Akkulaufzeit, was sie bei jedem neuen Knoten an erster Stelle hält. Wearables und Spielkonsolen erhöhen das Volumen bei etwas älteren FinFET-Knoten. IT- und Telekommunikationskäufer nutzen 3D-Transistoren in Servern, Netzwerkswitches und Rechenzentrumsbeschleunigern. Die Nachfrage nach Automobilen steigt mit jeder neuen Fahrzeugplattform, da Automobilhalbleiter von planaren Mikrocontrollern zu FinFET-System-on-Chips wechseln. Industrie- und Gesundheitsanwendungen benötigen kleinere Mengen für Steuerungs- und Bildgebungselektronik.
Wie beeinflusst Technology Node die Nachfrage?
5NM macht 26.4% der Einnahmen 2026 aus.
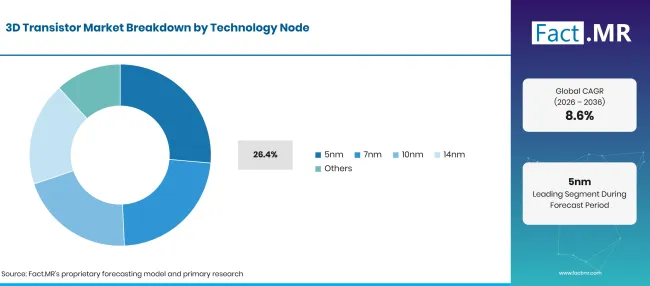
Factmr 3D Transistor Market Breakdown Technology Node | Source: Fact.MR
| Technologieknoten | Teilen (2026) |
|---|---|
| 5nm (Leitsegment) | 47.5% |
| Andere Segmente kombiniert | 52.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Die Erträge 5nm-Klasse-Linien sind nach mehreren Jahren hoher Produktion ausgereift, sodass die Wafer-Kosten pro Gut-Die niedriger sind als bei neueren Knoten. Telefonprozessoren, GPUs und Rechenzentrum-CPUs liefern weiterhin große Mengen auf 5nm und dessen 4nm-Derivaten. TSMC berichtete, dass 5nm allein im dritten Quartal 2026 28% seiner Wafer-Einnahmen generierte, wobei 7nm eine weitere 10% hinzufügten [4]. Die 10nm- und 14nm-Knoten bedienen kostenempfindliche Designs wie Displaytreiber, Netzwerkchips und Fahrzeugcontroller.
Was unterstützt Foundries innerhalb des Endnutzers?
Gießereien machen 52.6% der Verkaufszahlen 2026 aus.
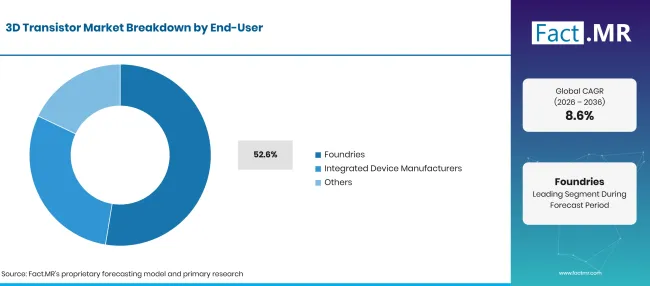
Factmr 3D Transistor Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Gießereien (Hauptsegment) | 52.6% |
| Andere Segmente kombiniert | 47.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Die meisten Chiphersteller besitzen keine Fertigungsgebäude und kaufen Waferkapazitäten im Rahmen eines Vertrags, sodass Foundry-Linien den Großteil der 3D-Transistorausgabe tragen. Kunden geben Bestellungen bis zu einem Jahr im Voraus auf und reservieren oft Kapazitäten am nächsten Knoten, bevor dieser eröffnet wird. Integrierte Gerätehersteller bauen 3D-Transistoren für ihre eigenen Prozessoren und ihren Speicher, und einige verkaufen inzwischen Ersatzkapazitäten an externe Kunden. Ihr Ausgang ist eng an nachgelagerte Schritte wie 3D-TSV-Pakete gebunden, die Logik- und Speicherchips stapeln.
Was beschleunigt 3Einführung des D-Transistormarktes und was hält ihn zurück?
Jede neue Generation von Telefonen, Beschleunigern und Fahrzeugsteuerungen benötigt mehr Leistung pro Watt, als planare Transistoren liefern können, und neue Fabriken in mehreren Regionen fügen 3D-Kapazität hinzu. Fortschrittliche Fertigungen kosten jedoch zig Milliarden Dollar, und das begrenzte Angebot an fortschrittlichen Lithografiewerkzeugen wird die Geschwindigkeit verlangsamen, wie schnell die Kapazität dem Designbedarf folgen kann.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Wechsel von FinFET zur Gate-Allround-Architektur in der Spitzenlogik | +2.0% | Global | Kurzfristig (<= 2 Jahre) |
| Nachfrage nach KI-Beschleunigern und Hochleistungsrechenchips | +1.6% | Nordamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
| Fahrzeugelektrifizierung und Fahrerassistenzchips | +1.3% | Westeuropa, Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Neue Fertigungsgebäude, unterstützt durch nationale Chip-Anreize | +1.0% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Rechenzentren setzen auf energieeffiziente Prozessoren mit geringerer Leckage | +0.7% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kommerzielle Skalierung von Nanosheet- und Forksheet-Transistordesigns | +0.8% | Ostasien, Nordamerika | Langfristig (>= 4 Jahre) |
| Ausbau von Gießereikapazitäten in aufstrebenden Fertigungsregionen | +0.5% | Lateinamerika, Südasien & Pazifik | Mittelfristig (2bis4 Jahre) |
| Fortschrittliche Verpackung, die mit Next-Generation-Transistorlogik ausgestattet ist | +0.4% | Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hoher Investitionsaufwand für den Fertigungsbau von Spitzenfabriken | -0.6% | Global | Kurzfristig (<= 2 Jahre) |
| Eingeschränkter Zugang zu fortschrittlichen Lithografiesystemen | -0.4% | Global | Mittelfristig (2bis4 Jahre) |
| Handelsbeschränkungen für den Export fortschrittlicher Chipherstellungstechnologien | -0.3% | Ostasien, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für 3D-Transistoren?
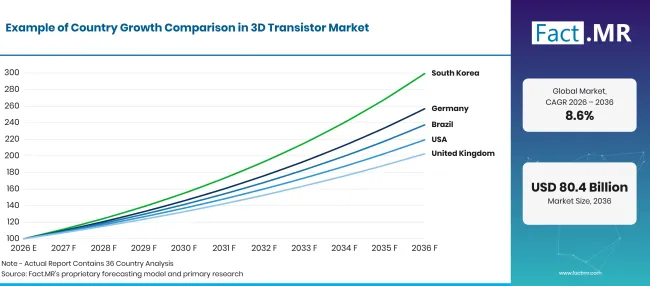
Factmr 3D Transistor Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 9.9% |
| Brasilien | 9.0% |
| Vereinigte Staaten | 8.2% |
| Vereinigtes Königreich | 7.3% |
| Japan | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was unterstützt die Einführung Deutschlands?
9.9% CAGR, angetrieben von Elektrofahrzeugplattformen, die pro Auto fortschrittlichere Logik benötigen.
Die deutsche Automobilindustrie ist der Hauptabnehmer fortschrittlicher Chips im Land. Die Bundesverkehrsbehörde (KBA) zählte 2025 545,142 neue Batterie-Elektrofahrzeuge, einen 19.1% Anteil an Neuregistrierungen und 43.2% mehr als 2024 [5]. Jede elektrische Plattform verwendet Domänen- und Zonencontroller, viele davon auf FinFET-Knoten, sodass steigende Mengen die Nachfrage nach 3D-Transistorlogik über Tier- 1 -Lieferanten ziehen.
Wie skaliert Brasilien die Nachfrage?
9.0% CAGR, unterstützt von einem neuen nationalen Halbleiterprogramm und wachsender Elektronikmontage.
Brasilien unterzeichnete am 15. Juli 2026 das Dekret 13,065, um das Brasil Semicondutores-Programm unter seinem PADIS-Anreizregime [6] in Betrieb zu nehmen. Das Dekret erlaubt BNDES und Finep, die Finanzierung von Chipprojekten zu strukturieren und hält die Anreizartikel bis zum 31. Dezember 2029 [6] in Kraft. Lokale Werke montieren und testen hauptsächlich importierte FinFET-Chips für Telefone und Computer, und das Programm richtet sich mehr auf inländische Designarbeiten.
Wie skaliert die USA die Nachfrage?
8.2% CAGR, unterstützt durch bundesweit unterstützte Speicher- und Logik-Fertigungsprojekte.
Das Handelsministerium kündigte im Juni 2025 an, dass Micron USD 200 Milliarden in die US-Speicherproduktion und -forschung investieren wird, unterstützt von bis zu USD 275 Millionen zusätzlicher CHIPS-Finanzierung [7]. Die Projekte in Idaho, New York und Virginia werden etwa 90,000 Arbeitsplätze schaffen [7]. US-Cloud-Anbieter und KI-Chip-Designer kaufen ebenfalls einen großen Anteil an weltweit führenden Foundry-Wafers.
Was unterstützt das Wachstum des Vereinigten Königreichs?
7.3% CAGR, was einen designorientierten Chipsektor widerspiegelt, den die Regierung finanziert.
Das Vereinigte Königreich verfügt über wenige hochmoderne Fertigungen, daher kommt die Nachfrage von Chipdesignern und Systemherstellern, die Foundry-Wafers kaufen. Das Department for Science, Innovation and Technology bewertete den britischen Halbleitersektor im März 2025 mit10 Milliarden Pfund und sagte, dass er bis 203017 Milliarden Pfund erreichen könnte [8]. Im September 2025 wurde ein weiterer Fonds von10 Millionen Pfund eröffnet, um bis zu 40 britische Halbleiterunternehmen zu unterstützen [9].
Wie schlägt sich Japan ab?
6.5% CAGR, da staatliche Unterstützung eine inländische 2nm-Linie in Richtung Massenproduktion bewegt.
Japan baut im Inland modernste logische Ausgaben wieder auf. METI plante, aus seinem Haushaltsbudget für das Geschäftsjahr 2025 über die Informationstechnologie-Förderagentur [10] ¥100 Milliarden in Rapidus zu investieren. Rapidus startete seine Pilotlinie im April 2025 in Chitose, Hokkaido, bestätigte 2nm-Gate-Allround-Transistorbetrieb auf 300-mm-Wafern und plant die Massenproduktion im Jahr 2027 [11].
Wer führt den Markt für 3D-Transistoren an?
Drei Gruppen gestalten das Angebot. TSMC, Samsung Electronics und Intel Corporation konkurrieren um die Spitze, wobei der Wettbewerb von Flossen zu Gate-Allround-Modellen gewechselt ist. Bei TSMC hat das 2-nm-Nanosheet-Verfahren bereits im dritten Quartal 2026 8% Wafer-Umsatz eingebracht [4].
Samsung baut seinen Exynos- 2600 -Telefonprozessor auf dem, was es als den ersten Branchen- 2-nm-GAA-Prozess bezeichnet [12]. Intel stellte Panther Lake im Oktober 2025 als erste Plattform für Intel 18A vor, das seine neue RibbonFET-Transistorarchitektur nutzt [13]. GlobalFoundries und United Microelectronics Corporation bilden eine zweite Gruppe, die 12nm- und 14nm-FinFET-Prozesse für Netzwerk-, Display- und Fahrzeugchips zu niedrigeren Waferkosten verkauft. Rapidus ist der Neuzugang mit einer 2-nm-Pilotlinie in Hokkaido [11]. Der Ertrag bei Nanosheet-Linien der ersten Generation und die Möglichkeit, Kapazitäten für große Kunden zu reservieren, werden die Gewinner unterscheiden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind die Taiwan Semiconductor Manufacturing Company (TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); und Rapidus Corporation.
- Taiwanisches Halbleiterfertigungsunternehmen (TSMC)
- Samsung Electronics Co., Ltd.
- Intel Corporation
- GlobalFoundries Inc.
- United Microelectronics Corporation (UMC)
- Rapidus Corporation
Bibliographie
- [1] Internationale Energieagentur. (2025, April 10). KI soll die steigende Stromnachfrage aus Rechenzentren antreiben und gleichzeitig das Potenzial bieten, die Arbeitsweise des Energiesektors zu verändern.
- [2] Internationale Energieagentur. (2025). Global EV Outlook 2025: Zusammenfassung.
- [3] Internationale Telekommunikationsunion. (2025, November 17). Die weltweite Zahl der Internetnutzer steigt, aber Ungleichheiten vertiefen wichtige digitale Gräben.
- [4] Taiwan Halbleiterhersteller. (2026, Oktober 15). TSMC meldet im dritten Quartal einen EPS von NT$29.43.
- [5] Kraftfahrt-Bundesamt. (2026, Januar 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz.
- [6] Präsidência da República, Brasilien. (2026, Juli 15). Decreto Nr. 13.065, de 15 de julho de 2026 [Dekret Nr. 13,065 vom 15. Juli 2026 zum Programm Brasil Semicondutores].
- [7] US-Handelsministerium. (2025, Juni 12). Präsident Trump sichert Investitionen in Höhe von200Milliarden Dollar von Micron Technology für die Herstellung von Speicherchips in den Vereinigten Staaten.
- [8] Ministerium für Wissenschaft, Innovation und Technologie, Großbritannien. (2025, März 28). Die Regierung unterstützt die nächste Welle von Halbleiter-Start-ups, um das Wachstum zu steigern.
- [9] Ministerium für Wissenschaft, Innovation und Technologie, Großbritannien. (2025, September 24). Neuer Fonds im Wert von10 Millionen Pfund zur Unterstützung britischer Unternehmen bei der Lieferung der nächsten Generation von Halbleitern.
- [10] Ministerium für Wirtschaft, Handel und Industrie, Japan. (2025, November 21). Pressekonferenz von Minister Akazawa (Auszug).
- [11] Rapidus Corporation. (2026, April 11). NEDO genehmigt den Plan und das Budget von Rapidus für das Geschäftsjahr 2026 für 2nm-Halbleiterprojekte.
- [12] Samsung Elektronik. (2026, Juni 12). Exynos 2600: Mobiler Prozessor.
- [13] Intel Corporation. (2025, Oktober 9). Intel stellt Panther Lake Architektur vor: Erste KI-PC-Plattform auf 18A.
Dieser Bericht beantwortet
- Die Größen für 2026 und 2036 sind nach Produkttyp, Anwendung, Technologieknoten und Endnutzer unterteilt.
- Leser können sehen, welches Untersegment 2026 jedes Segment anführt und welche Bedürfnisse der Käufer hinter dieser Position stehen.
- Autoelektrifizierung, Chipfinanzierungsprogramme und Fertigungsprojekte bilden den Vergleich der fünf genannten Länder.
- Profile gruppieren die führenden Gießereien, ausgereifte FinFET-Lieferanten und Neueinsteiger nach Prozessfähigkeit.
- Wie schnell der Wechsel von den Flossen zu Nanosheets verläuft und was ihn begrenzt, wird Knoten für Knoten nachgezeichnet.
Was deckt der Markt für 3D-Transistoren ab?
Dieser Markt erfasst Transistoren, deren Gate den Kanal von drei oder vier Seiten steuert – ein Design, das Leckage deutlich besser begrenzt als flache, planare Bauelemente. Die Abdeckung umfasst Logik- und Speicherchips für Verbraucher-, Automobil-, Industrie-, Gesundheits- und Telekommunikationsanwendungen.
Der Umsatz wird beim Erstverkauf gezählt, sei es durch eine Gießerei, die Wafer verkauft, oder durch einen integrierten Gerätehersteller, der fertige Chips auf 3D-Transistoren ausliefert. Technologie-Knotenzahlen spiegeln die Ausgabe bei jeder in dieser Studie erfassten Prozessgeometrie wider.
Was ist im Umfang enthalten?
FinFET und Gate-Allround-Transistoren sind im Umfang, einschließlich Nanosheet- und Forksheet-Varianten, sobald sie kommerziell verfügbar sind. Sowohl Foundry-Wafer als auch hauseigene Chips von Herstellern integrierter Geräte sind vertreten, über Knoten von 14nm bis zu den fortschrittlichsten in der Produktion.
Chips für Fahrassistenzsysteme, Telefone, Server, Werkssteuerungen und medizinische Geräte fallen alle in die Track-Anwendungen.
Was ist vom Umfang ausgeschlossen?
Planare Transistordesigns, die in ausgereiften, kostengünstigen Chips noch üblich sind, sind in dieser Studie nicht enthalten. Diskrete Leistungstransistoren, die als eigenständige Bauteile verkauft werden, sind ebenfalls ausgeschlossen.
Designs, die sich noch in der Forschungsphase befinden, Quantenbauelemente und nicht-siliziumbasierte Logik werden nicht gezählt. Verpackungs- und Testdienste kommen nur dann in die Zahlen ein, wenn sie zusammen mit einem Chip verkauft werden, der 3D-Transistoren enthält.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
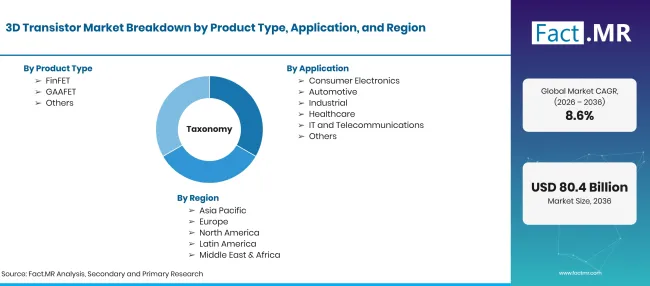
Factmr 3D Transistor Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Transistoren mit dreidimensionaler Gate-Struktur, einschließlich FinFET- und Gate-Allround-Designs, werden als gefertigte Wafer oder fertige Chips für Logik- und Speichergeräte verkauft. Die Nachfrage umfasst Anwendungen im Bereich Verbraucher, Automobil, Industrie, Gesundheitswesen und Telekommunikation. |
| Produkttyp | FinFET; GAAFET; Weitere |
| Anwendung | Unterhaltungselektronik; Automobil; Industrie; Gesundheitswesen; IT und Telekommunikation; Sonstiges |
| Technologieknoten | 5nm; 7nm; 10nm; 14nm; Weitere |
| Endnutzer | Gießereien; Hersteller integrierter Geräte; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Taiwan Halbleiterhersteller (TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); Rapidus Corporation |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung von Fertigungskapazität nach Knoten; Wafer-Starts und Preisgestaltung nach Architektur; Knotenmigrationsraten; Endverbrauchs-Chipnachfrage; und Prozesspläne des Unternehmens. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- FinFET
- GAAFET
- Weitere
-
Nach Anwendung
- Unterhaltungselektronik
- Automobil
- Industriell
- Gesundheitswesen
- IT und Telekommunikation
- Weitere
-
Nach Technologie-Knoten
- 5NM
- 7NM
- 10NM
- 14nm
- Weitere
-
Nach Endnutzer
- Gießereien
- Hersteller integrierter Geräte
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für 3D-Transistoren im Jahr 2026?
Wie CAGR der Markt für 3D-Transistoren von 2026 bis 2036?
Welcher Produkttyp führt den Markt für 3D-Transistoren an?
Welche Anwendung führt den Markt für 3D-Transistoren an?
Welcher Technologieknoten führt den Markt für 3D-Transistoren an?
Welcher Endnutzer führt den Markt für 3D-Transistoren an?
Welches Land wird im Markt für 3D-Transistoren am meisten wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für 3D-Transistoren?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen