- Market Value (2025): USD 135.7 Mn
- Estimated Value (2026): USD 138.2 Mn
- Forecast Value (2036): USD 166.2 Mn
- CAGR (2026-2036): 1.9%
¿Cuánto se prevé que valdrá el mercado de medicamentos de fluvastatina sódica para 2036?
USD 138.2 millones en 2026 hasta USD 166.2 millones para 2036 en un 1.9% CAGR.
- Con USD 135.7 millones en 2025, el mercado de fármacos de fluvastatina sódica se basaba en una base estable de pacientes que toman el fármaco a diario durante años.
- Los ingresos pasarán de USD 138.2 millones en 2026 a USD 166.2 millones para 2036 a medida que los programas de cribado identifiquen a más adultos que necesitan terapia para reducir los lípidos.
- Un 1.9% CAGR refleja un producto genérico maduro cuyos precios ya son bajos, con aumentos de volumen compensados por el cambio de estatinas más nuevas por los pacientes.
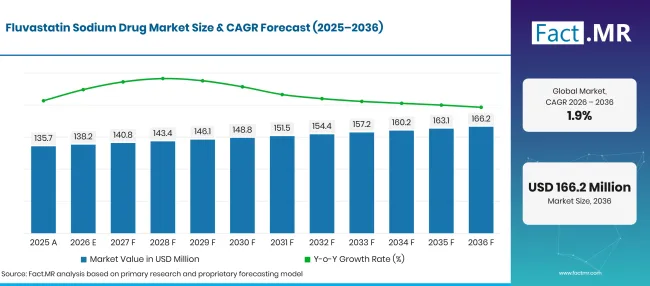
Fluvastatin Sodium Drug Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 135.7 |
| 2026 | Estimación | 138.2 |
| 2036 | Previsión | 166.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 1.9% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de los fármacos de fluvastatina sódica?
El periodo 2026-2036 añade USD 28.0 millones en nuevo valor, principalmente por recetas repetidas de comprimidos dispensados a través de hospitales y farmacias minoristas.
- Motores de la demanda en el mercado
- La Organización Mundial de la Salud informa que las enfermedades cardiovasculares causaron alrededor de 19.8 millones de muertes en 2022. Eso equivale aproximadamente a 32% de todas las muertes globales y mantiene el control de lípidos como una prioridad de salud pública [1].
- La guía de dislipidemia ACC/AHA de 2026 utiliza las ecuaciones PREVENT-ASCVD para decisiones de prevención primaria y recupera los objetivos de tratamiento LDL-C y no HDL-C, lo que proporciona a los médicos un desencadenante más claro para iniciar y ajustar la terapia con estatinas [2].
- La actualización centrada en ESC/EAS de 2025 revisó la evidencia sobre combinaciones de estatinas y ezetimiba en dosis altas, así como sobre la intensificación más temprana durante las estancias hospitalarias por síndrome coronario agudo, manteniendo las estatinas en el centro del cuidado lipídico europeo [3].
- Las enfermedades del sistema circulatorio causaron 32.8% de todas las muertes en la Unión Europea en 2023, lo que mantiene el control del colesterol como una prioridad permanente para los sistemas nacionales de salud [4].
- Segmentos clave analizados
- Por formulación: Las tabletas tendrán 62.5% cuota en 2026, ya que la dosificación diaria de liberación prolongada favorece a los pacientes en terapia de por vida.
- Por aplicación: La hipercolesterolemia representará 64.6% de los ingresos de 2026, ya que reducir el colesterol LDL es el uso principal etiquetado del medicamento.
- Por canal de distribución: Las farmacias hospitalarias captarán 42.3% en 2026, dado que muchos pacientes comienzan a tomar estatinas durante o después de un ingreso cardíaco.
- Por usuario final: Los hospitales representarán 62.2% valor para 2026, debido a su papel en el diagnóstico de trastornos lipídicos y en la elaboración de planes de tratamiento a largo plazo.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La fluvastatina sódica mantendrá una base leal de pacientes que la toleran bien y no tienen motivos para cambiar. Su crecimiento vendrá de renovaciones constantes y un cribado más amplio del colesterol, no de nuevas indicaciones. Los proveedores que aseguren una calidad constante de tabletas y contratos hospitalarios fiables mantendrán su posición hasta 2036."
- Implicaciones estratégicas
- Los fabricantes deberían proteger el suministro de tabletas de liberación prolongada y mantener actualizadas las inscripciones de productos en cada mercado al que sirven, ya que las carteras pequeñas de genéricos son fáciles de perder por licencias caducadas.
- Los distribuidores deberían vincular las licitaciones hospitalarias a las redes de reposición minorista para que los pacientes dados de alta con fluvastatina puedan continuar el tratamiento sin interrupciones.
- Los compradores hospitalarios deben valorar la fiabilidad del suministro y los registros de obtención de APIs junto con el precio unitario al adjudicar contratos de estatina.
- Los inversores deberían tratar la fluvastatina como un activo de nicho generador de ingresos cuyo valor reside en un volumen estable y bajo coste promocional.
Alemania liderará el grupo de cinco países en 2.5%, ayudada por una gran carga cardiovascular y una amplia cobertura legal de seguros para el cuidado lipídico. El Reino Unido sigue en 2.2%, donde los controles médicos rutinarios encuentran un aumento del colesterol en casi la mitad de los adultos. El crecimiento en Estados Unidos alcanzará 1.9%, frenado por una fuerte competencia en precios genéricos a pesar de contar con una gran población tratada. Brasil avanzará a 1.6% a medida que el aumento del riesgo cardiometabólico se adapte a presupuestos familiares ajustados, mientras que Japón cierra el rango a 1.3% dentro de un mercado maduro que prefiere agentes más recientes. El margen total es de 1.2 puntos, con cada paso entre vecinos en 0.3 puntos.
¿Cómo se desglosa el mercado de medicamentos de fluvastatina sódica por segmentos?
Las tabletas liderarán la formulación en 62.5%; La hipercolesterolemia liderará la aplicación en 64.6%; Las farmacias hospitalarias liderarán el canal de distribución en 42.3%; Los hospitales mantendrán el usuario final en 62.2% en 2026.
¿Qué formulación conduce?
Las tabletas representan 62.5% de las ventas de 2026.
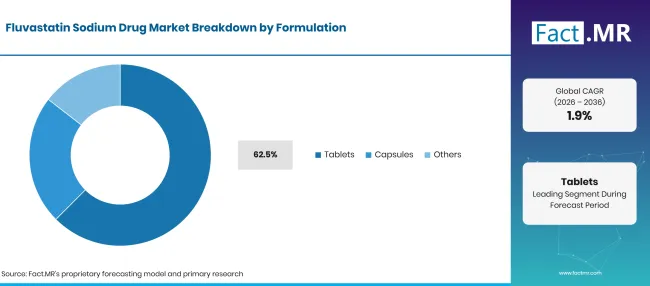
Fluvastatin Sodium Drug Market Breakdown Formulation 1 | Source: Fact.MR
| Formulación | Compartir (2026) |
|---|---|
| Tablets (segmento principal) | 62.5% |
| Otros segmentos combinados | 37.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Los pacientes con terapia lipídica a largo plazo valoran una dosis diaria única, y la tableta de liberación prolongada de 80 mg proporciona exactamente eso. La etiqueta de la FDA para las pastillas de fluvastatina sódica de liberación prolongada, revisada en marzo de 2026, cubre la reducción del LDL-C en adultos con hiperlipidemia primaria y en pacientes de 10 años o más con hipercolesterolemia familiar heterocigota [5]. La producción de comprimidos también se ajusta a las líneas existentes de recubrimiento en película y embotellado de los fabricantes genéricos. Las cápsulas en concentraciones de 20 mg y 40 mg sirven a pacientes que comienzan con una dosis más baja o necesitan una titulación gradual. Otras presentaciones cubren necesidades específicas en mercados nacionales específicos y representan una pequeña parte de los ingresos.
¿Qué apoya la hipercolesterolemia en la aplicación?
La hipercolesterolemia representa 64.6% de los ingresos de 2026.
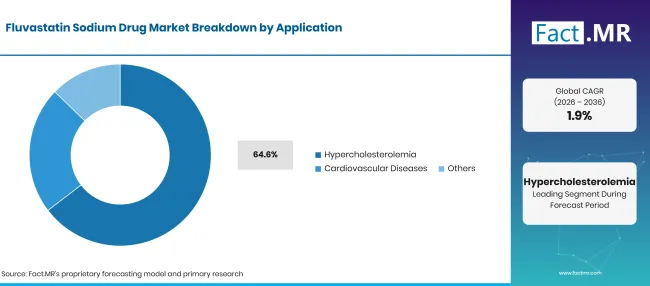
Fluvastatin Sodium Drug Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Hipercolesterolemia (segmento principal) | 64.6% |
| Otros segmentos combinados | 35.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
El colesterol LDL elevado es la condición que más directamente aborda cada etiqueta de fluvastatina, por lo que la prescripción se concentra aquí. Los pacientes que necesitan reducciones más profundas pueden pasar a medicamentos biológicos que reducen el colesterol más adelante en el tratamiento. El tratamiento suele continuar durante años una vez iniciado, y el regreso de los objetivos de LDL-C en la guía ACC/AHA de 2026 da a los médicos un objetivo medible a seguir [2]. Cada prueba de seguimiento que confirma el control tiende a mantener al paciente con el mismo medicamento. Las aplicaciones de enfermedades cardiovasculares cubren a pacientes con enfermedad coronaria establecida, donde la etiqueta ayuda a reducir el riesgo de procedimientos de revascularización [5]. La fluvastatina también compite con otros fármacos para la aterosclerosis de este grupo. Estos pacientes suelen recibir primero estatinas más potentes, lo que limita la cuota que la fluvastatina puede ganar en este grupo.
¿Cómo influye el canal de distribución en la demanda?
Las farmacias hospitalarias representan 42.3% del valor de mercado de 2026.
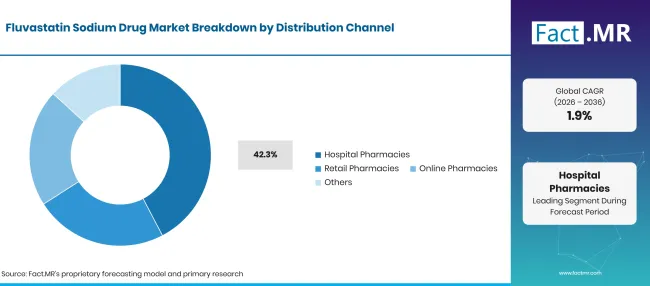
Fluvastatin Sodium Drug Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Farmacias hospitalarias (segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Los ingresos cardíacos son un punto habitual donde comienza o cambia la terapia para reducir los lípidos, a menudo junto con terapias para el síndrome coronario agudo. Las farmacias hospitalarias dispensan el primer suministro al alta y almacenan fluvastatina para pacientes hospitalizados que ya la estaban tomando. Su compra al por mayor mediante licitaciones también les da una fuerte voz en el precio y la elección del proveedor. Las farmacias minoristas gestionan la mayoría de las recetas repetidas una vez que el paciente regresa a la atención comunitaria. Las farmacias online ofrecen a los pacientes regímenes estables en mercados que permiten dispensar a distancia y otros canales cubren compradores institucionales y especializados.
¿Cómo exige la forma del usuario final?
Los hospitales constituyen 62.2% de los ingresos del mercado de 2026.
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 62.2% |
| Otros segmentos combinados | 37.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
El diagnóstico de trastornos lipídicos graves o familiares suele realizarse en clínicas hospitalarias, donde los especialistas establecen el primer plan de tratamiento. Los médicos hospitalarios también revisan la respuesta y la tolerancia, y luego deciden si mantienen al paciente con fluvastatina o cambian a otro agente. Ese punto de decisión otorga a los hospitales una fuerte influencia sobre el volumen a largo plazo. Las clínicas gestionan el seguimiento rutinario y las recetas repetidas para pacientes cuyo colesterol está bajo control. Otros entornos de atención, como residencias de ancianos y centros ambulatorios, añaden volúmenes constantes pero menores. Los residentes mayores suelen tomar fluvastatina junto con otros medicamentos geriátricos para enfermedades crónicas.
¿Qué está acelerando la adopción del mercado de medicamentos de fluvastatina sódica y qué la está frenando?
Un cribado más amplio del riesgo cardiovascular y objetivos claros de LDL-C en las nuevas guías mantienen un flujo constante de pacientes hacia la terapia con estatinas. El suministro genérico mantiene la fluvastatina asequible para su uso a largo plazo en hospitales y comercios. Por otro lado, la atorvastatina y la rosuvastatina logran reducciones más profundas del LDL y atraen la mayoría de las nuevas recetas. Los bajos precios de los genéricos y la disminución del número de proveedores también limitan la cantidad de ingresos que aporta cada nuevo paciente.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Continuaron las prescripciones de estatinas para pacientes diagnosticados con hipercolesterolemia | +0.7% | Global | A corto plazo (<=2 años) |
| Evaluación más amplia del colesterol y riesgo cardiovascular en atención primaria | +0.5% | Norteamérica, Europa | A medio plazo (2-4 años) |
| Disponibilidad de cápsulas genéricas de fluvastatina de bajo coste y tabletas de liberación prolongada | +0.4% | Global | A corto plazo (<=2 años) |
| Inicio y seguimiento hospitalario de pacientes con factores de riesgo cardiovascular | +0.3% | Europa, Asia Pacífico | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Expansión de API genéricos y producción a dosis terminadas para estatinas establecidas | +0.4% | India, Europa | A medio plazo (2-4 años) |
| Mayor acceso a la renovación de recetas a través de farmacias minoristas y online | +0.3% | Asia Pacífico, América Latina | A medio plazo (2-4 años) |
| Compras hospitalarias más fuertes vinculadas a las vías de atención cardiovascular | +0.2% | Global | A corto plazo (<=2 años) |
| Usarse como opción de dosis más baja para pacientes que no toleran estatinas potentes | +0.2% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Competencia de otras estatinas genéricas, incluyendo atorvastatina y rosuvastatina | -0.5% | Global | A corto plazo (<=2 años) |
| Diferenciación clínica limitada de la fluvastatina dentro de la clase de estatinas | -0.4% | Norteamérica, Europa | A medio plazo (2-4 años) |
| Erosión de precios por la competencia genérica y la licitación hospitalaria | -0.3% | Global | A corto plazo (<=2 años) |
| Mayor uso de terapias combinadas y medicamentos que no contienen estatinas para reducir los lípidos | -0.2% | Europa, Norteamérica, Japón | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué países están ampliando el mercado de medicamentos de fluvastatina sódica hasta 2036?
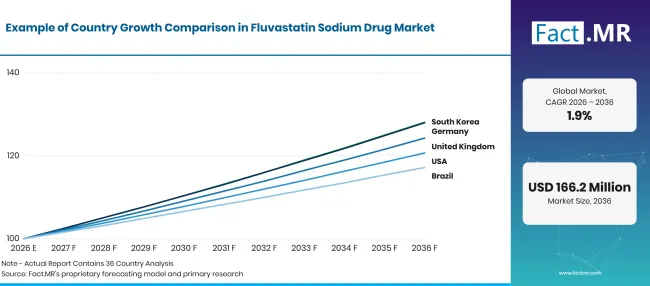
Fluvastatin Sodium Drug Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 2.5% |
| Reino Unido | 2.2% |
| Estados Unidos | 1.9% |
| Brasil | 1.6% |
| Japón | 1.3% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué apoya la adopción de fluvastatina sódica en Alemania?
2.5% CAGR, impulsado por una gran carga de enfermedades cardiovasculares y una amplia cobertura de seguro legal.
La población envejecida de Alemania tiene una necesidad grande y duradera de cuidados que reducen los lípidos. La Oficina Federal de Estadística registró 68,098 muertes por cardiopatía isquémica crónica en 2025, la causa única más común entre las muertes circulatorias [6]. El seguro médico estatutario reembolsa las estatinas genéricas, por lo que los pacientes estables con fluvastatina enfrentan poca presión de coste para cambiar. Los prescriptores en Alemania también siguen el marco ESC/EAS, que mantiene las estatinas como base de la mayoría de los planes de tratamiento [3].
¿Cómo está desarrollando la demanda del Reino Unido?
2.2% CAGR, respaldado por revisiones sanitarias rutinarias del NHS y una alta prevalencia de colesterol elevado.
La Encuesta de Salud para Inglaterra, publicada en enero de 2026, encontró un aumento del colesterol total en 48% de adultos en 2024. Las mujeres se vieron más afectadas en 50%, frente a 45% de hombres [7]. Este amplio grupo proporciona a la atención primaria un flujo constante de pacientes para la evaluación de riesgos y la revisión de estatinas. La prescripción genérica es estándar en el NHS, que mantiene el uso de fluvastatina en pacientes que responden bien a ella.
¿Qué es lo que apoya la adopción en Estados Unidos?
1.9% CAGR, reflejando una gran población tratada y una guía nacional actualizada.
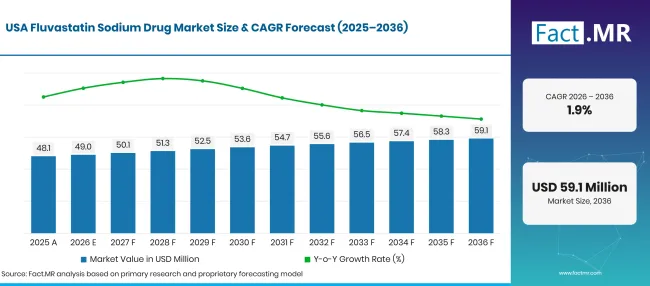
Fluvastatin Sodium Drug Market Forecast Usa | Source: Fact.MR
Las enfermedades cardíacas siguieron siendo la principal causa de muerte en Estados Unidos en 2024, con 683,491 muertes registradas por el Centro Nacional de Estadísticas de Salud [8]. La guía ACC/AHA de marzo de 2026 introdujo ecuaciones de riesgo PREVENT-ASCVD y restauró los objetivos de tratamiento con LDL-C [2]. Varios etiquetadores genéricos comercializan cápsulas de fluvastatina y tabletas de liberación prolongada, lo que mantiene los precios bajos y el acceso amplio.
¿Cómo está Brasil generando demanda?
1.6% CAGR, a medida que mejora la vigilancia de enfermedades crónicas y se impone una nueva guía nacional sobre la dislipidemia.
El Ministerio de Salud de Brasil informa que la proporción de adultos con diagnóstico médico de hipertensión aumentó de 22.6% en 2006 a 29.7% en 2024, señal de un creciente riesgo cardiometabólico [9]. La Sociedad Brasileña de Cardiología publicó su guía de 2025 sobre prevención de dislipidemias y aterosclerosis en octubre de 2025, estableciendo objetivos de tratamiento basados en el riesgo [10]. La fluvastatina genérica compite con estatinas más baratas en este mercado sensible al precio, lo que mantiene el crecimiento por debajo del ritmo europeo.
¿Qué apoya la adopción en Japón?
1.3% CAGR, a medida que una población envejecida se somete a pruebas de lípidos en un mercado farmacéutico maduro.
El Ministerio de Salud, Trabajo y Bienestar informó en diciembre de 2025 que 8.2% de adultos mayores de 40 años tenían un colesterol LDL de 160 mg/dL o más según la Encuesta Nacional de Salud y Nutrición de 2024, o 8.5% tras ajuste por edad [11]. Los chequeos médicos anuales detectan muchos de estos casos a tiempo. Los prescriptores japoneses prefieren las estatinas más recientes, lo que mantiene el crecimiento de la fluvastatina modesto.
¿Quién lidera el mercado de medicamentos de fluvastatina sódica?
La competencia se divide en dos niveles con diferentes fortalezas. Las empresas de genéricos de dosis terminadas como Teva, Viatris, Sandoz y Lannett ganan en expedientes registrados y en el suministro fiable a licitadores hospitalarios y mayoristas de farmacias.
La etiqueta de la tableta de fluvastatina sódica de liberación prolongada de Lannett fue revisada en marzo de 2026, mostrando que el producto sigue siendo mantenido para el mercado estadounidense [5]. Los productores de APIs constituyen el segundo nivel, donde TAPI, Biocon y Aurobindo Pharma compiten en presentaciones regulatorias y calidad de proceso. TAPI incluye fluvastatina sódica en su catálogo de APIs junto con un DMF estadounidense, un DMF chino y un CEP europeo, en una página actualizada en mayo de 2025 [12]. Pocos nuevos participantes apuntan a moléculas maduras con volumen modesto, por lo que el suministro depende de un pequeño grupo de productores experimentados. Durante 2036, la ventaja irá a empresas que combinen un suministro consistente de APIs con una producción de tabletas de bajo coste y mantengan sus licencias activas en todos los mercados que sirven.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de medicamentos de fluvastatina sódica incluyen Teva Pharmaceutical Industries Ltd., Viatris Inc., Sandoz Group AG, Lannett Company, Inc., TAPI Technology & API Services, Biocon Limited y Aurobindo Pharma Limited.
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
- Sandoz Group AG
- Lannett Company, Inc.
- Tecnología TAPI y Servicios API
- Biocon Limited
- Aurobindo Pharma Limited
Bibliografía
- [1] Organización Mundial de la Salud. (2025, julio 31). Enfermedades cardiovasculares (ECV).
- [2] Asociación Americana del Corazón. (2026, marzo 13). Guía 2026 sobre el manejo de la dislipidemia.
- [3] Sociedad Europea de Cardiología. (2025, agosto 29). Actualización Enfocada 2025 de las Directrices ESC/EAS 2019 para el manejo de las dislipidemias.
- [4] Eurostat. (febrero de 2026). Estadísticas de causas de muerte.
- [5] Administración de Alimentos y Medicamentos de EE. UU. (2026, marzo 18). Comprimidos de fluvastatina sodio de liberación prolongada: información sobre prescripción.
- [6] Statistisches Bundesamt (Destatis). (2026, octubre 9). Häufigste Todesfälle durch Herz-Kreislauf-Erkrankungen 2025.
- [7] NHS England Digital. (2026, enero 27). Encuesta de salud para Inglaterra, 2024: Salud de los adultos.
- [8] Centros para el Control y la Prevención de Enfermedades, Centro Nacional de Estadísticas de Salud. (2026, septiembre 1). FastStats: Enfermedades del corazón.
- [9] Ministério da Saúde. (2026). Viva Mais Brasil: mais saúde na vida dos brasileiros (Resultados Vigitel 2025).
- [10] Sociedade Brasileira de Cardiología. (2025, octubre 14). Diretriz Brasileira de Dislipidemias e Prevenção da Aterosclerose: 2025.
- [11] Ministerio de Salud, Trabajo y Bienestar. (2025, diciembre 2). Resumen de los resultados de la Encuesta Nacional de Salud y Nutrición 2024.
- [12] TAPI. (2025, mayo 19). Fluvastatina sodiosa.
Este informe responde
- ¿Cuántos ingresos generarán los medicamentos fluvastatinos sódicos entre 2026 y 2036, y a qué ritmo?
- Qué formulación, aplicación, canal y líder de usuario final, con la cuota de 2026 de cada líder.
- Por qué la competencia genérica y las estatinas más recientes mantienen el crecimiento por debajo del campo más amplio de la reducción de lípidos.
- Dónde difieren los productores de APIs y las empresas de dosis terminadas en lo que compiten.
- ¿Qué diferencia a Alemania, Reino Unido, Estados Unidos, Brasil y Japón en crecimiento?
- Que riesgos de oferta y precios enfrentan compradores e inversores durante 2036.
¿Qué abarca el mercado de medicamentos con fluvastatina sódica?
Este estudio sigue los ingresos de medicamentos terminados cuyo principio activo es fluvastatina sodio, un inhibidor de la HMG-CoA reductasa de la clase estatina. Incluye cápsulas, comprimidos de liberación prolongada y otras presentaciones aprobadas, tanto en forma de marca como genérica.
Los valores se miden a precios de venta del fabricante en USD millones. Los ingresos se dividen por formulación, aplicación, canal de distribución y usuario final antes de agruparse por región y país.
¿Qué incluye el alcance?
Cápsulas y tabletas de fluvastatina sódica de marca y genéricas vendidas a través de canales de prescripción regulados.
Las ventas se dispensan a través de farmacias hospitalarias, farmacias minoristas, farmacias online y compradores institucionales.
Uso en hipercolesterolemia, dislipidemia mixta y prevención secundaria de la enfermedad coronaria.
La producción de API se revisa como parte del panorama competitivo donde apoya el suministro de dosis terminadas.
¿Qué se excluye del alcance?
Otras estatinas como atorvastatina, rosuvastatina, simvastatina y pravastatina se tratan como terapias competidoras.
Fármacos que no reducen los lípidos sin estatina, incluyendo ezetimible, ácido bempedoico e inhibidores de9 PCSK.
Moduladores del metabolismo lipídico más amplios que no contienen fluvastatina sodio.
API independiente y ventas intermedias, que no se cuentan como ingresos de dosis terminadas.
Servicios de diagnóstico, equipos de análisis de colesterol y programas de tratamiento no farmacológico.
Suplementos dietéticos como los productos de arroz con levadura roja vendidos sin receta.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
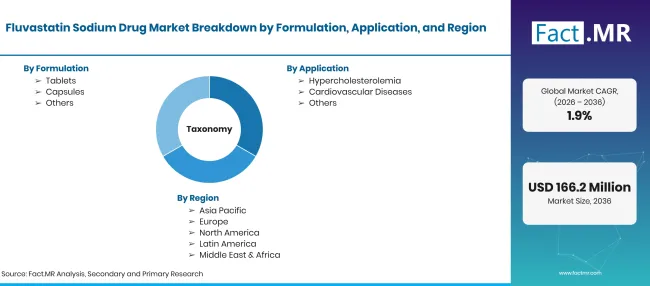
Fluvastatin Sodium Drug Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones en 2026 hasta USD millones para 2036 en CAGR |
| Definición del mercado | Medicamentos de dosis terminadas que contienen fluvastatina sódica como ingrediente activo se utilizan para reducir el colesterol elevado y disminuir el riesgo cardiovascular. |
| Formulación | Tabletas; Cápsulas; Otras |
| Aplicación | Hipercolesterolemia; Enfermedades cardiovasculares; Otros |
| Canal de distribución | Farmacias hospitalarias; Farmacias minoristas; Farmacias online; Otras |
| Usuario final | Hospitales; Clínicas; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Reino Unido; Estados Unidos; Brasil; Japón |
| Empresas perfiladas | Teva Pharmaceutical Industries Ltd.; Viatris Inc.; Sandoz Group AG; Lannett Company, Inc.; TAPI Tecnología y Servicios API; Biocon Limited; Aurobindo Pharma Limited |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo arriba basado en las tendencias de recetas, la disponibilidad de genéricos, la combinación de formulaciones, la dispensación de farmacias y los indicadores de crecimiento por país. |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por formulación
- Tabletas
- Cápsulas
- Otros
-
Por aplicación
- Hipercolesterolemia
- Enfermedades cardiovasculares
- Otros
-
Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias online
- Otros
-
Por usuario final
- Hospitales
- Clínicas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de medicamentos de fluvastatina sódica en 2026?
¿Qué tasa de crecimiento registrará el mercado de medicamentos de fluvastatina sódica?
¿Qué formulación conduce?
¿Qué aplicaciones lidera?
¿Qué canal de distribución lidera?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF