- Market Value (2025): USD 32.50 Bn
- Estimated Value (2026): USD 35.3 Bn
- Forecast Value (2036): USD 80.4 Bn
- CAGR (2026-2036): 8.6%
Quelle est la prévision du marché des transistors 3D d’ici 2036 ?
USD 35.3 milliards en 2026 pour USD 80.4 milliards d’ici 2036 à un 8.6% CAGR.
- Fact.MR calcule que le marché des transistors 3D a atteint USD 32.5 milliards en 2025, avec 5nm et 3wafers nm pour téléphones et serveurs d’IA constituant la majeure partie de cette base.
- Le chiffre d’affaires devrait passer de USD 35.3 milliards en 2026 à USD 80.4 milliards d’ici 2036, à mesure que les nœuds à porte et tout le monde rejoindront FinFET en volume de production.
- La croissance s’intensifiera à 8.6% CAGR de 2026 à 2036, puisque chaque nouvelle génération de téléphones, PC et accélérateurs se déplace vers un nœud plus dense.
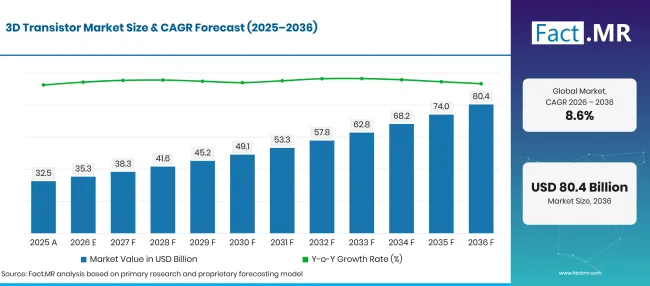
Factmr 3D Transistor Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 32.50 |
| 2026 | Estimation | 35.3 |
| 2036 | Prévisions | 80.4 |
| CAGR 2026 à 2036 | Période de prévision | 8.6% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du 3D Transistor ?
La période 2026-2036 ajoute USD 45.1 milliards de nouvelles valeurs, principalement provenant de nœuds FinFET et de gate-all-around inférieurs à 7nm.
- Moteurs de la demande sur le marché
- La formation et l’inférence en IA poussent les concepteurs de puces vers des transistors plus denses qui commutent avec moins d’énergie. The International 'Agence de l’énergie a projeté que la demande d’électricité des centres de données atteindra environ 945 TWh d’ici 2030, plus du double des niveaux de courant [1]. Chaque watt économisé au niveau du transistor réduit les factures de refroidissement et d’électricité pour les opérateurs de serveurs.
- L’électrification des véhicules augmente le contenu logique de chaque voiture. Les ventes mondiales de voitures électriques ont dépassé 17 millions en 2024, soit plus de 20% de toutes les voitures vendues, selon l’IEA [2]. Les contrôleurs d’assistance à la conduite et zonaux construits sur les nœuds FinFET remplacent désormais les anciens microcontrôleurs planaires sur de nouvelles plateformes.
- Les appareils connectés maintiennent une forte demande des consommateurs. L’UIT estime qu’environ 6 milliards de personnes ont utilisé Internet en 2025, contre 5.8 milliard un an plus tôt [3]. Les téléphones, ordinateurs portables et wearables achetés par ces utilisateurs sont équipés de processeurs applicatifs fabriqués sur 5et 3nm des gammes FinFET.
- Le financement public permet d’ajouter de nouvelles usines aux États-Unis, au Japon et en Europe. La majeure partie de cette nouvelle capacité vise le FinFET et la logique et mémoire à porte porte-entour, ce qui 3diffuse la sortie des transistors D au-delà de Taïwan et de la Corée du Sud.
- Le passage à la porte all-around ouvre un nouveau fourchet de prix. Les canaux nanosheets entourés par la grille sur les quatre côtés réduisent davantage la fuite que les dérives, si bien que les premiers wafers ont un gain supérieur à celui des nœuds FinFET matures.
- Segments clés analysés
- Par type de produit : FinFET détiendra 59.9% part en 2026, puisque ses ensembles d’outils, ses bibliothèques de conception et ses rendements sont prouvés sur 16nm à 3nm.
- Par application : L’électronique grand public prendra 33.5% part en 2026 grâce aux renouvellements annuels des téléphones, ordinateurs portables et processeurs portables.
- Par nœud technologique : 5nm captera 47.5% part de part en 2026, à condition qu’il associe des rendements matures à la densité dont les puces mobiles et IA ont besoin.
- Par utilisateur final : Les fonderies détiendront 52.6% part en 2026 grâce à la production de wafers sous contrat pour les concepteurs de puces sans usine.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les concepteurs de puces choisissent désormais un procédé en fonction de sa fuite et du courant d’entraînement avant son étiquette de nœud, ce qui maintient FinFET en tête tout en assurant les rampes à l’échelle de la porte. Les fonderies qui publient des données de rendement claires sur 2lignes de nanofeuilles nm remporteront la prochaine série de commandes sans fabrication. Cette nouvelle croissance viendra de la logique automobile et des usines construites aux États-Unis et au Japon. »
- Implications stratégiques
- Les fonderies devraient désormais engager des capitaux dans le développement global des procédés, alors que les gains d’échelle des dérives diminuent sous 3nm.
- Les concepteurs sans usine devraient qualifier une seconde source de procédé tôt dans chaque cycle de conception, étant donné que les emplacements de wafer de pointe sont alloués plusieurs mois à l’avance.
- Les fournisseurs d’équipements devraient élargir leurs offres de dépôt et de gravure pour les structures de nanosheets et de forksheets, qui nécessitent de nouveaux procédés sélectifs.
- Les acheteurs automobiles et industriels devraient s’engager à des conditions d’approvisionnement pluriannuelles, puisque les clients de téléphones et de centres de données absorbent la majeure partie des nouveaux produits de pointe.
À 9.9% CAGR, l’Allemagne mènera le groupe, où les constructeurs de véhicules passent rapidement à des plateformes électriques nécessitant plus de logique par voiture. Le Brésil suit en 9.0% alors qu’un nouveau programme de semi-conducteurs attire des projets de conception et d’assemblage de puces. Les États-Unis s’étendront à 8.2% avec des usines de mémoire et de logique financées par des incitations fédérales aux puces. Un rythme 7.3% au Royaume-Uni reflète un secteur des puces axé sur la conception, avec un soutien public des start-ups. Le Japon termine la liste à 6.5%, alors qu’une ligne pilote de 2NM soutenue par un État à Hokkaido se dirige vers la production de masse.
Comment le marché des transistors 3D se répartit-il par segment ?
FinFET sera en tête du Type de Produit à 45.2%; L’électronique grand public devancera l’Application à 33.5%; 5nm dirigera le Nœud Technologie à 47.5%; Les fonderies occuperont la première place en Utilisateur Final à 52.6%.
Quel type de produit domine ?
FinFET représente 45.2% des ventes de 2026.
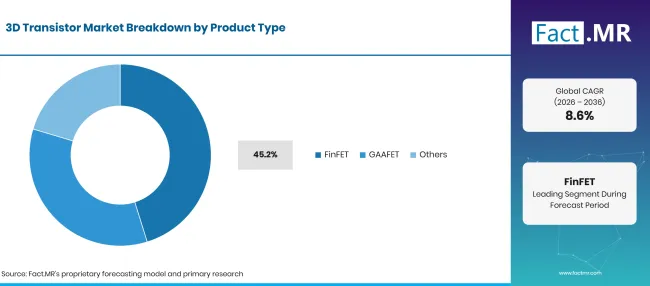
Factmr 3D Transistor Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| FinFET (segment principal) | 59.9% |
| D’autres segments combinés | 40.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les équipes de conception utilisent des bibliothèques à dérives depuis plus de dix ans, donc le risque de sortie de ruban et le coût du masque restent prévisibles. La dérive surélevée permet à la grille d’enrouler trois côtés du canal et maintient la fuite sous contrôle à 16nm à 3nm. La plupart des plaquettes de silicium de pointe que les fonderies lancent chaque mois continuent d’exécuter des procédés à dérives. Les résultats du troisième trimestre 2026 de TSMC montrent que l’équilibre : 3nm et 5wafers nm ensemble représentent 61% de ses revenus de plaquettes, tandis que 2production de nanosheets nm a atteint 8% [4]. GAAFET entoure entièrement la grille autour de nanosheets empilées et gagnera des parts à mesure que les lignes 2nm chez TSMC, Samsung, Intel et Rapidus se rempliront.
Qu’est-ce qui mène le segment Application ?
L’électronique grand public représente 33.5% des ventes de 2026.
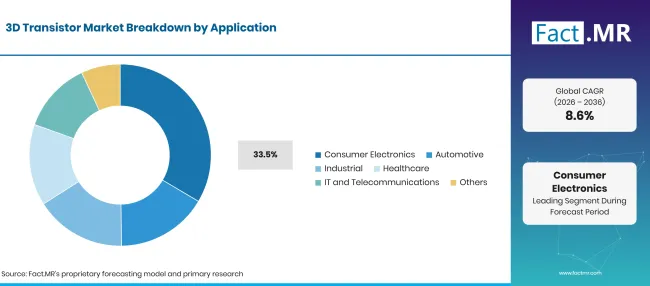
Factmr 3D Transistor Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Électronique grand public (segment leader) | 33.5% |
| D’autres segments combinés | 66.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les marques de téléphones et d’ordinateurs portables lancent chaque année de nouveaux processeurs et se disputent l’autonomie, ce qui les maintient en tête pour chaque nouveau nœud. Les appareils portables et les consoles de jeux ajoutent du volume sur des nœuds FinFET légèrement plus anciens. Les acheteurs d’informatique et de télécommunications utilisent des transistors 3D dans les serveurs, les commutateurs réseau et les accélérateurs de centres de données. La demande automobile augmente à chaque nouvelle plateforme de véhicule, les semi-conducteurs automobiles passant des microcontrôleurs plans aux systèmes FinFET sur puce. Les usages industriels et de santé nécessitent des volumes plus petits pour l’électronique de contrôle et d’imagerie.
Comment Technology Node façonne-t-il la demande ?
5NM représente 26.4% des revenus de 2026.
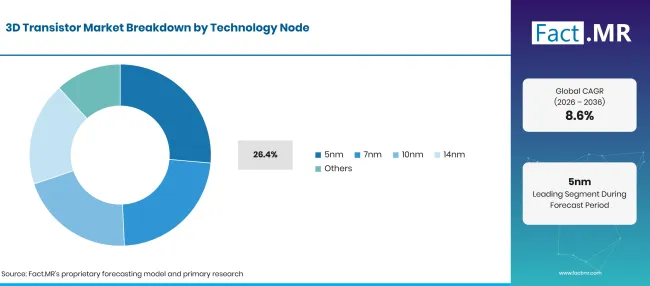
Factmr 3D Transistor Market Breakdown Technology Node | Source: Fact.MR
| Nœud technologique | Partager (2026) |
|---|---|
| 5nm (segment principal) | 47.5% |
| D’autres segments combinés | 52.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les rendements sur 5lignes de classe nm sont matures après plusieurs années de sortie à fort volume, donc le coût des wafer par die de qualité est inférieur à celui des nœuds plus récents. Les processeurs téléphoniques, GPU et CPU de centres de données livrent encore en grand nombre sur 5nm et leurs dérivés 4nm. TSMC a rapporté que 5nm seul a généré 28% de ses revenus de wafer au troisième trimestre 2026, avec 7nm ajoutant un autre 10% [4]. Les nœuds 10nm et 14nm servent des conceptions sensibles au coût telles que des pilotes d’affichage, des puces réseau et des contrôleurs de véhicules.
Qu’est-ce qui prend en charge les fonderies au sein de l’utilisateur final ?
Les fonderies représentent 52.6% des ventes de 2026.
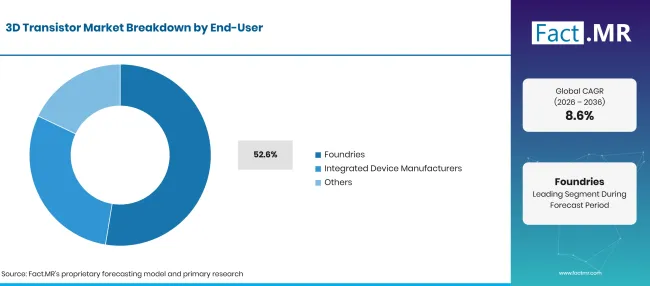
Factmr 3D Transistor Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Fonderies (segment de tête) | 52.6% |
| D’autres segments combinés | 47.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
La plupart des entreprises de puces ne possèdent pas d’usines et achètent de la capacité de wafer sous contrat, donc les lignes de fonderie transportent la majeure partie de la sortie des transistors D 3. Les clients passent des commandes jusqu’à un an à l’avance et réservent souvent la capacité sur le nœud suivant avant son ouverture. Les fabricants de dispositifs intégrés fabriquent des transistors 3D pour leurs propres processeurs et mémoire, et certains vendent désormais la capacité de rechange à des clients externes. Leur sortie est étroitement liée aux étapes en aval telles que les paquets TSV D3 qui empilent la logique et les puces mémoire.
Qu’est-ce qui accélère l’adoption du marché 3D-Transistor et qu’est-ce qui la freine ?
Chaque nouvelle génération de téléphones, accélérateurs et contrôleurs de véhicules nécessite plus de performances par watt que ce que peuvent offrir les transistors planaires, et de nouvelles usines dans plusieurs régions ajoutent 3capacité D. Les usines de pointe coûtent des dizaines de milliards de dollars, cependant, et l’offre limitée d’outils de lithographie avancés ralentira la rapidité avec laquelle la capacité peut répondre à la demande de conception.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Passage de FinFET à une architecture à porte all-around dans la logique de pointe | +2.0% | Mondial | À court terme (<= 2 ans) |
| Demande pour accélérateurs d’IA et puces de calcul haute performance | +1.6% | Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
| Contenu de l’électrification automobile et des puces d’assistance à la conduite | +1.3% | Europe de l’Ouest, Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Construction de nouvelles usines soutenues par des incitations nationales à puces | +1.0% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Des centres de données poussent à réduire les fuites et à réduire les fuites et les processeurs économes en énergie | +0.7% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Mise à l’échelle commerciale des conceptions de transistors nanosheets et forksheets | +0.8% | Asie de l’Est, Amérique du Nord | À long terme (>= 4 ans) |
| Expansion de la capacité des fonderies dans les régions manufacturières émergentes | +0.5% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
| Packaging avancé intégré à la logique à transistors de nouvelle génération | +0.4% | Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Investissement important nécessaire pour la construction de fabrications de pointe | -0.6% | Mondial | À court terme (<= 2 ans) |
| Accès limité à des systèmes de lithographie avancés | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Restrictions commerciales sur les exportations de technologies avancées de fabrication de puces | -0.3% | Asie de l’Est, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché des transistors 3D jusqu’en 2036 ?
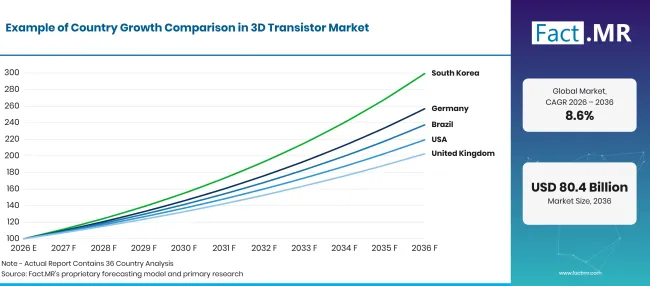
Factmr 3D Transistor Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 9.9% |
| Brésil | 9.0% |
| États-Unis | 8.2% |
| Royaume-Uni | 7.3% |
| Japon | 6.5% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
9.9% CAGR, piloté par des plateformes de véhicules électriques nécessitant une logique plus avancée par voiture.
L’industrie automobile allemande est le principal acheteur de puces avancées dans le pays. L’Autorité fédérale des transports motorisés (KBA) a compté 545,142 nouvelles voitures électriques à batterie en 2025, soit une part 19.1% des nouvelles immatriculations et 43.2% plus qu’en 2024 [5]. Chaque plateforme électrique utilise des contrôleurs de domaine et de zone, beaucoup sur des nœuds FinFET, ce qui attire la demande croissante de 3pour la logique à transistors D via des fournisseurs de niveau 1 .
Comment le Brésil est-il en train de développer la demande ?
9.0% CAGR, soutenu par un nouveau programme national de semi-conducteurs et une montage électronique croissant.
Le Brésil a signé le décret 13,065 le 15 juillet 2026 pour mettre en œuvre le programme Brasil Semicondutores dans le cadre de son régime d’incitation PADIS [6]. Le décret permet à BNDES et Finep de structurer le financement des projets de puces et maintient les articles d’incitation en vigueur jusqu’au 31 décembre 2029 [6]. Les usines locales assemblent et testent principalement des puces FinFET importées pour téléphones et ordinateurs, et le programme cible davantage le travail de conception nationale.
Comment les États-Unis évoluent-ils pour la demande ?
8.2% CAGR, aidé par des projets de fabrication de mémoire et de logique soutenus par le gouvernement fédéral.
Le Département du Commerce a annoncé en juin 2025 que Micron investirait USD 200 milliards dans la fabrication de mémoire et la R&D aux États-Unis, soutenus par jusqu’à USD 275 millions de dollars supplémentaires pour le financement CHIPS [7]. Les projets dans l’Idaho, New York et la Virginie créeront environ 90,000 emplois [7]. Les fournisseurs de cloud américains et les concepteurs de puces IA achètent également une grande part des wafers de fonderie de pointe à l’échelle mondiale.
Qu’est-ce qui soutient la croissance du Royaume-Uni ?
7.3% CAGR, reflétant un secteur de puces axé sur le design que le gouvernement finance pour se développer.
Le Royaume-Uni compte peu d’usines de pointe, donc sa demande provient des concepteurs de puces et des fabricants de systèmes qui achètent des wafers de fonderie. Le Department for Science, Innovation and Technology a évalué le secteur britannique des semi-conducteurs à10 milliards de livres sterling en mars 2025 et a indiqué qu’il pourrait atteindre17 milliards de livres sterling d’ici 2030 [8]. En septembre 2025, un fonds supplémentaire de10 millions de livres sterling a été ouvert pour soutenir jusqu’à 40 entreprises britanniques de semi-conducteurs [9].
Comment le Japon se comporte-t-il ?
6.5% CAGR, alors que le soutien de l’État fait avancer une ligne nationale 2NM vers la production de masse.
Le Japon reconstruit la production logique de pointe chez lui. METI prévoyait d’investir100 milliards de ¥ de son budget fiscal 2025 dans Rapidus via l’Agence de promotion des technologies de l’information [10]. Rapidus a lancé sa ligne pilote à Chitose, Hokkaido, en avril 2025, a confirmé 2fonctionnement de transistors à porte nm sur des plaquettes de 300mm, et vise une production de masse en 2027 [11].
Qui dirige le marché des transistors 3D ?
Trois groupes déterminent l’offre. TSMC, Samsung Electronics et Intel Corporation se disputent la pointe, où le concours est passé des ailettes à des portes all-around. Chez TSMC, le procédé de nanofeuilles 2nm a déjà généré 8% des revenus de wafers au troisième trimestre 2026 [4].
Samsung construit son processeur de téléphone Exynos 2600 sur ce qu’elle appelle le premier processus GAA 2nm de l’industrie [12]. Intel a dévoilé Panther Lake en octobre 2025 comme première plateforme sur Intel 18A, qui utilise sa nouvelle architecture de transistors RibbonFET [13]. GlobalFoundries et United Microelectronics Corporation forment un second groupe, vendant des procédés FinFET 12nm et 14nm pour les puces réseau, affichage et véhicules à un coût réduit des wafers. Rapidus est le nouveau venu, avec une ligne pilote 2nm à Hokkaido [11]. Le rendement sur les gammes nanosheets de première génération et la capacité de réserver la capacité aux grands clients distingueront les gagnants.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Taiwan Semiconductor Manufacturing Company (TSMC) ; Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC) ; et Rapidus Corporation.
- Entreprise taïwanaise de fabrication de semi-conducteurs (TSMC)
- Samsung Electronics Co., Ltd.
- Intel Corporation
- GlobalFoundries Inc.
- United Microelectronics Corporation (UMC)
- Rapidus Corporation
Bibliographie
- [1] Agence internationale de l’énergie. (2025, avril 10). L’IA devrait stimuler la demande croissante d’électricité des centres de données tout en offrant le potentiel de transformer le fonctionnement du secteur énergétique.
- [2] Agence internationale de l’énergie. (2025). Perspectives mondiales des véhicules électriques 2025 : résumé exécutif.
- [3] Union internationale des télécommunications. (2025, novembre 17). Le nombre mondial d’utilisateurs d’Internet augmente, mais les disparités accentuent les principales fractures numériques.
- [4] Entreprise taïwanaise de fabrication de semi-conducteurs. (2026, octobre 15). TSMC rapporte un BPA du troisième trimestre de29.43NT$ .
- [5] Kraftfahrt-Bundesamt. (2026, janvier 6). Fahrzeugzulassungen im Dezember 2025 : Jahresbilanz [Immatriculations des véhicules en décembre 2025 : Bilan annuel].
- [6] Présidence da República, Brésil. (2026, juillet 15). Décret n° 13.065, de 15 de juillet de 2026 [Décret n° 13,065 du 15 juillet 2026 sur le programme Brasil Semicondutores].
- [7] Département du Commerce des États-Unis. (juin 122025 ). Le président Trump obtient un investissement de200milliards de dollars de Micron Technology pour la fabrication de puces mémoire aux États-Unis.
- [8] Département de la Science, de l’Innovation et de la Technologie, Royaume-Uni. (2025, mars 28). Le gouvernement soutient la prochaine vague de start-ups dans le secteur des semi-conducteurs pour accélérer la croissance.
- [9] Département de la science, de l’innovation et de la technologie, Royaume-Uni. (2025, septembre 24). Nouveau fonds de10 millions de livres sterling pour soutenir les entreprises britanniques dans la livraison de semi-conducteurs de nouvelle génération.
- [10] Ministère de l’Économie, du Commerce et de l’Industrie, Japon. (novembre 212025). Conférence de presse du ministre Akazawa (extrait).
- [11] Rapidus Corporation. (2026, avril 11). La NEDO approuve le plan et le budget de Rapidus pour l’exercice 2026 des projets de semi-conducteurs 2nm.
- [12] Samsung Electronics. (2026, juin 12). Exynos 2600: Processeur mobile.
- [13] Intel Corporation. (2025, octobre 9). Intel dévoile l’architecture Panther Lake : première plateforme PC IA construite sur 18A.
Ce rapport répond
- La taille pour 2026 et 2036 est divisée par type de produit, application, nœud technologique et utilisateur final.
- Les lecteurs peuvent voir quel sous-segment occupe chaque segment en 2026 et les besoins de l’acheteur derrière ce poste.
- L’électrification automobile, les programmes de financement à puces et les projets de fabrication structurent la comparaison des cinq pays listés.
- Les profils regroupent les fonderies de pointe, les fournisseurs FinFET matures et les nouveaux entrants selon leur capacité de procédé.
- La rapidité avec laquelle le passage des nageroupes aux nanofeuilles se déplacera, et ce qui le limite, est tracée nœud par nœud.
Que couvre le marché des transistors 3D ?
Ce marché regroupe les transistors dont la porte contrôle le canal sur trois ou quatre côtés, une conception qui limite bien mieux les fuites que les dispositifs plans plats. La couverture couvre les puces logiques et mémoire pour les usages grand public, automobile, industriel, santé et télécommunications.
Le chiffre d’affaires est comptabilisé lors de la première vente, que ce soit par une fonderie vendant des wafers ou par un fabricant de dispositifs intégrés expédiant des puces finies construites sur des transistors 3D. Les chiffres des nœuds technologiques indiquent la sortie à chaque géométrie de procédé suivie dans cette étude.
Qu’est-ce qui est inclus dans le périmètre ?
Les transistors FinFET et gate-all-around sont dans le champ de vision, y compris les variantes nanosheets et forksheets une fois qu’ils atteignent la production commerciale. Les wafers de fonderie et les puces internes des fabricants d’appareils intégrés comptent, sur des nœuds allant de 14nm jusqu’aux plus avancés en production.
Les puces conçues pour les systèmes d’assistance à la conduite, les téléphones, les serveurs, les contrôles d’usine et les dispositifs médicaux relèvent toutes des applications suivies.
Qu’est-ce qui est exclu de la portée ?
Les conceptions de transistors planaires, encore courantes dans les puces matures à faible coût, sont exclues de cette étude. Les transistors de puissance discrets vendus comme pièces indépendantes sont également exclus.
Les conceptions encore en phase de recherche, les dispositifs quantiques et la logique non silicium ne sont pas pris en compte. Les services d’emballage et de test n’entrent dans les chiffres que lorsqu’ils sont vendus avec une puce contenant des transistors 3D.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
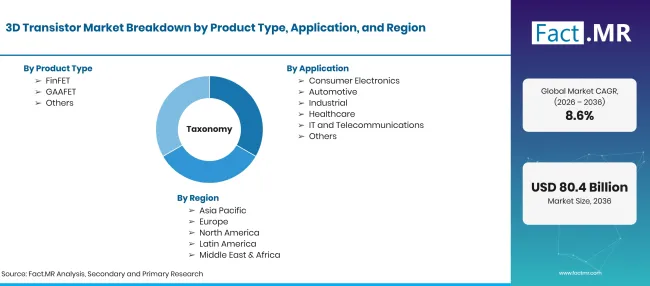
Factmr 3D Transistor Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Les transistors à structure de grille tridimensionnelle, incluant des conceptions FinFET et gate-all-around, étaient vendus sous forme de plaquettes fabriquées ou de puces finies pour dispositifs logiques et mémoire. La demande couvre les usages grand public, automobile, industriel, santé et télécommunications. |
| Type de produit | FinFET ; GAAFET ; Autres |
| Application | Électronique grand public ; Automobile ; Industrie ; Santé ; Informatique et Télécommunications ; Autres |
| Nœud technologique | 5nm ; 7nm ; 10nm ; 14nm ; Autres |
| Utilisateur final | Fonderies ; Fabricants d’appareils intégrés ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Société de fabrication de semi-conducteurs de Taïwan (TSMC) ; Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC) ; Rapidus Corporation |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la capacité de fabrication par nœud ; démarrages et tarification des wafers par architecture ; taux de migration des nœuds ; demande pour l’utilisation finale des puces ; et feuilles de route des processus d’entreprise. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- FinFET
- GAAFET
- Autres
-
Par application
- Électronique grand public
- Automobile
- Industriel
- Soins de santé
- Informatique et télécommunications
- Autres
-
Par nœud technologique
- 5nm
- 7nm
- 10nm
- 14nm
- Autres
-
Par utilisateur final
- Fonderies
- Fabricants de dispositifs intégrés
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des transistors 3D en 2026 ?
Quel est le CAGR du marché des transistors 3D de 2026 à 2036 ?
Quel type de produit est en tête du marché des transistors 3D ?
Quelle application domine le marché des transistors 3D ?
Quel nœud technologique domine le marché des transistors 3D ?
Quel utilisateur final domine le marché des transistors 3D ?
Quel pays connaîtra le plus de croissance sur le marché des transistors 3D ?
Quelles sont les principales entreprises du marché des transistors 3D ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF