- Market Value (2025): USD 135.7 Mn
- Estimated Value (2026): USD 138.2 Mn
- Forecast Value (2036): USD 166.2 Mn
- CAGR (2026-2036): 1.9%
Quelle est la valeur prévue du marché des médicaments sodiques à la fluvastatine d’ici 2036 ?
USD 138.2 millions en 2026 pour USD 166.2 millions d’ici 2036 à 1.9% CAGR.
- Avec USD 135.7 millions en 2025, le marché des médicaments à base de fluvastatine sodique reposait sur une base stable de patients qui prennent le médicament tous les jours pendant des années.
- Les revenus passeront de USD 138.2 millions en 2026 à USD 166.2 millions d’ici 2036, à mesure que les programmes de dépistage identifieront davantage d’adultes nécessitant une thérapie pour réduire les lipides.
- Un 1.9% CAGR reflète un produit générique mature dont les prix sont déjà bas, avec des gains de volume compensés par le passage des patients à de nouvelles statines.
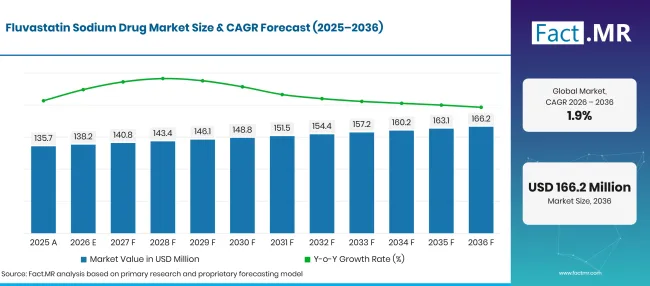
Fluvastatin Sodium Drug Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 135.7 |
| 2026 | Estimation | 138.2 |
| 2036 | Prévisions | 166.2 |
| CAGR 2026 à 2036 | Période de prévision | 1.9% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des médicaments à base de la fluvastatine sodique ?
La période 2026-2036 ajoute USD 28.0 millions de nouvelles valeurs, principalement grâce à des ordonnances de comprimés répétées délivrées par les hôpitaux et les pharmacies de détail.
- Moteurs de la demande sur le marché
- L’Organisation mondiale de la santé rapporte que les maladies cardiovasculaires ont causé environ 19.8 millions de décès en 2022. Cela équivaut à environ 32% de tous les décès mondiaux et fait de la lutte contre les lipides une priorité de santé publique [1].
- La directive ACC/AHA 2026 sur la dyslipidémie utilise les équations PREVENT-ASCVD pour les décisions de prévention primaire et ramène les objectifs de traitement LDL-C et non-HDL-C, ce qui donne aux médecins un déclencheur plus clair pour commencer et ajuster la thérapie par statine [2].
- La mise à jour axée sur l’ESC/EAS 2025 a examiné les preuves concernant les combinaisons de statine et d’ézétimibe à forte dose, ainsi que sur l’intensification plus précoce lors des séjours hospitaliers pour le syndrome coronarien aigu, maintenant les statines au cœur des soins lipidiques européens [3].
- Les maladies du système circulatoire ont causé la 32.8% de tous les décès dans l’Union européenne en 2023, ce qui fait du contrôle du cholestérol une priorité permanente pour les systèmes nationaux de santé [4].
- Segments clés analysés
- Par formulation : Les comprimés conserveront 62.5% part en 2026, puisque la dose à libération prolongée une fois par jour convient aux patients en thérapie à vie.
- Par application : L’hypercholestérolémie représentera 64.6% des revenus de 2026, car la réduction du cholestérol LDL est l’usage principal du médicament.
- Par canal de distribution : Les pharmacies hospitalières enregistreront 42.3% en 2026, étant donné que de nombreux patients commencent à prendre des statines pendant ou après une admission cardiaque.
- Par utilisateur final : Les hôpitaux représentent 62.2% de valeur 2026, en raison de leur rôle dans le diagnostic des troubles lipidiques et la définition de plans de traitement à long terme.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La fluvastatine sodium maintiendra une base fidèle de patients qui la tolèrent bien et n’ont aucune raison de changer. Sa croissance viendra de renouvellements réguliers et de dépistage plus large du cholestérol, et non de nouvelles indications. Les fournisseurs qui assurent une qualité de comprimés constante et des contrats hospitaliers fiables conserveront leur position jusqu’en 2036. »
- Implications stratégiques
- Les fabricants doivent protéger l’approvisionnement en tablettes à durée prolongée et maintenir les enregistrements des produits à jour dans chaque marché qu’ils desservent, car de petits portefeuilles génériques sont faciles à perdre en cas de licence expirée.
- Les distributeurs devraient lier les offres hospitalières aux réseaux de renouvellement au détail afin que les patients sortis sous fluvastaine puissent poursuivre leur traitement sans interruption.
- Les acheteurs d’hôpitaux doivent évaluer la fiabilité de l’approvisionnement et les dossiers d’approvisionnement API en parallèle du prix unitaire lors de l’attribution des contrats de statines.
- Les investisseurs devraient considérer la fluvastatine comme un actif de niche générateur de trésorerie dont la valeur réside dans un volume stable et un faible coût promotionnel.
L’Allemagne mènera le groupe des cinq pays à 2.5%, aidée par une lourde charge cardiovasculaire et une large couverture d’assurance légale des soins lipidiques. Le Royaume-Uni suit à 2.2%, où des contrôles de santé de routine révèlent une hausse du cholestérol chez près de la moitié des adultes. La croissance aux États-Unis atteindra 1.9%, freinée par une forte concurrence sur les prix génériques malgré une grande population traitée. Le Brésil progressera à 1.6% à mesure que le risque cardiométabolique croissant fait face à des budgets ménagers serrés, tandis que le Japon se rapproche à 1.3% dans un marché mature qui préfère les agents plus récents. L’écart total est de 1.2 points, chaque étape entre voisins à 0.3 points.
Comment le marché des médicaments à base de fluvastatine sodique se répartit-il par segment ?
Les comprimés mèneront la formulation à 62.5%; L’hypercholestérolémie mènera l’application à 64.6%; Les pharmacies hospitalières domineront le canal de distribution à 42.3%; Les hôpitaux tiendront l’utilisateur final à 62.2% en 2026.
Quelle formulation mène ?
Les tablettes représentent 62.5% des ventes de 2026.
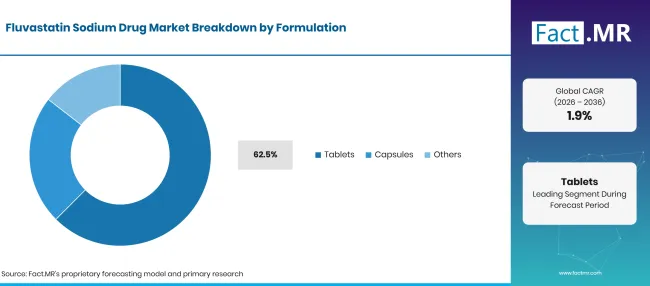
Fluvastatin Sodium Drug Market Breakdown Formulation 1 | Source: Fact.MR
| Formulation | Partager (2026) |
|---|---|
| Tablettes (segment principal) | 62.5% |
| D’autres segments combinés | 37.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les patients sous traitement lipidique à long terme valorisent une dose quotidienne unique, et le comprimé à libération prolongée de 80 mg fournit exactement cela. L’étiquette FDA pour les comprimés à libération prolongée de fluvastatine sodique, révisée en mars 2026, couvre la réduction du LDL-C chez les adultes souffrant d’hyperlipidémie primaire et chez les patients âgés de 10 ans et plus atteints d’hypercholestérolémie familiale hétérozygote [5]. La production de comprimés correspond également aux gammes existantes de revêtement de film et d’embouteillage des fabricants de génériques. Les capsules en concentrations de 20 mg et 40 mg servent les patients qui commencent avec une dose plus faible ou nécessitent une titration progressive. D’autres présentations répondent à des besoins spécifiques sur des marchés nationaux spécifiques et représentent une petite part des revenus.
Qu’est-ce qui soutient l’hypercholestérolémie dans le cadre de l’application ?
L’hypercholestérolémie représente 64.6% des revenus de 2026.
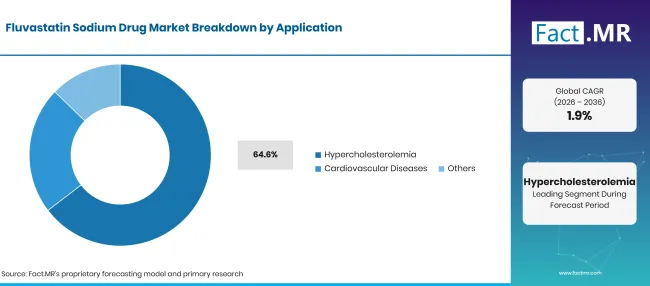
Fluvastatin Sodium Drug Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Hypercholestérolémie (segment principal) | 64.6% |
| D’autres segments combinés | 35.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Un cholestérol LDL élevé est la condition la plus directement traitée par chaque étiquette de fluvastatine, donc la prescription se concentre ici. Les patients nécessitant des réductions plus profondes peuvent passer à des médicaments biologiques pour réduire le cholestérol plus tard dans les soins. Le traitement se poursuit généralement pendant des années une fois commencé, et le retour des objectifs de LDL-C dans les recommandations ACC/AHA 2026 donne aux médecins un objectif mesurable à suivre [2]. Chaque test de suivi confirmant le contrôle tend à maintenir le patient sous le même médicament. Les applications pour les maladies cardiovasculaires couvrent les patients atteints de maladie coronarienne établie, où l’étiquette permet de réduire le risque de procédures de revascularisation [5]. La fluvastatine concurrence également d’autres médicaments pour l’athérosclérose de ce groupe. Ces patients reçoivent souvent d’abord des statines plus puissantes, ce qui limite la part de la fluvastatine dans ce groupe.
Comment le canal de distribution façonne-t-il la demande ?
Les pharmacies hospitalières représentent 42.3% de la valeur marchande de 2026.
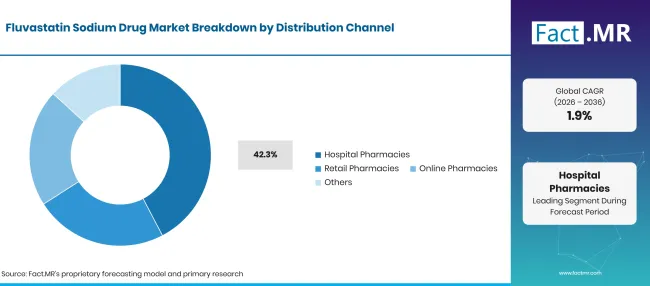
Fluvastatin Sodium Drug Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Pharmacies hospitalières (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les admissions cardiaques sont un point fréquent où la thérapie de réduction des lipides commence ou change, souvent en parallèle des traitements pour le syndrome coronarien aigu. Les pharmacies hospitalières distribuent la première fourniture à la sortie et stockent de la fluvastatine pour les patients patients qui la prenaient déjà. Leur achat en gros via des appels d’offres leur donne également une voix forte sur le prix et le choix des fournisseurs. Les pharmacies de détail gèrent la plupart des ordonnances répétées une fois le patient revenu en soins communautaires. Les pharmacies en ligne proposent des traitements stables aux patients sur des marchés qui permettent la distribution à distance, et d’autres canaux couvrent les acheteurs institutionnels et spécialisés.
Comment la forme de l’utilisateur final demande-t-elle ?
Les hôpitaux représentent 62.2% du chiffre d’affaires du marché 2026.
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 62.2% |
| D’autres segments combinés | 37.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Le diagnostic des troubles lipidiques sévères ou familiaux se fait souvent dans les cliniques hospitalières, où les spécialistes fixent le premier plan de traitement. Les médecins hospitaliers examinent également la réponse et la tolérance, puis décident s’ils doivent maintenir un patient sous fluvastaine ou passer à un autre agent. Ce point de décision donne aux hôpitaux une forte influence sur le volume à long terme. Les cliniques gèrent le suivi régulier et les prescriptions répétées pour les patients dont le cholestérol est sous contrôle. D’autres établissements de soins, comme les maisons de retraite et les centres ambulatoires, ajoutent des volumes réguliers mais plus faibles. Les résidents âgés prennent souvent la fluvastatine en complément d’autres médicaments gériatriques pour les maladies chroniques.
Qu’est-ce qui accélère l’adoption du marché des médicaments à base de fluvastatine, et qu’est-ce qui la freine ?
Un dépistage plus large du risque cardiovasculaire et des objectifs clairs de LDL-C dans les nouvelles recommandations maintiennent un flux constant de patients vers la thérapie par statines. L’approvisionnement en génériques maintient la fluvastanine abordable pour une utilisation à long terme en milieu hospitalier et commercial. En revanche, l’atorvastatine et la rosuvastatine permettent de réduire plus fortement le LDL et attirent la plupart des nouvelles prescriptions. Les prix bas des génériques et la diminution du nombre de fournisseurs limitent également le montant de revenus que chaque nouveau patient génère.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Poursuite des prescriptions de statines pour les patients diagnostiqués avec une hypercholestérolémie | +0.7% | Mondial | À court terme (<=2 ans) |
| Dépistage plus large du cholestérol et évaluation du risque cardiovasculaire en soins primaires | +0.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Disponibilité de capsules génériques de fluvastatine à faible coût et de comprimés à libération prolongée | +0.4% | Mondial | À court terme (<=2 ans) |
| Initiation et suivi hospitaliers des patients présentant des facteurs de risque cardiovasculaire | +0.3% | Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expansion de l’API générique et production à dose finale pour les statines établies | +0.4% | Inde, Europe | Moyen terme (2-4 ans) |
| Accès élargi aux renouvellements d’ordonnances via les pharmacies de détail et en ligne | +0.3% | Asie-Pacifique, Amérique latine | Moyen terme (2-4 ans) |
| Un achat hospitalier renforcé lié aux parcours de soins cardiovasculaires | +0.2% | Mondial | À court terme (<=2 ans) |
| Utilisation en option à faible dose pour les patients qui ne tolèrent pas les statines puissantes | +0.2% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Concurrence d’autres statines génériques, notamment l’atorvastanine et la rosuvastatine | -0.5% | Mondial | À court terme (<=2 ans) |
| Différenciation clinique limitée de la fluvastatine au sein de la classe des statines | -0.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Érosion des prix due à la concurrence des génériques et aux appels d’offres hospitaliers | -0.3% | Mondial | À court terme (<=2 ans) |
| Utilisation accrue de thérapies combinées et de médicaments anti-statine pour réduire les lipides | -0.2% | Europe, Amérique du Nord, Japon | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels pays étendent le marché des médicaments à base de fluvastatine sodique jusqu’en 2036 ?
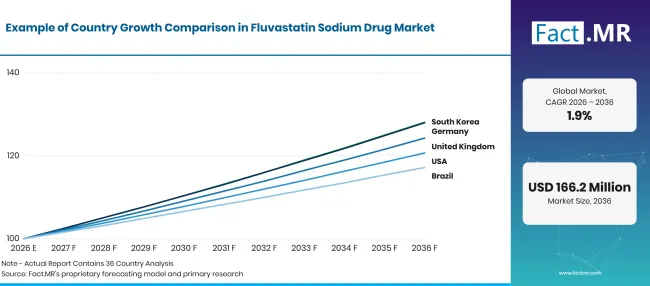
Fluvastatin Sodium Drug Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 2.5% |
| Royaume-Uni | 2.2% |
| États-Unis | 1.9% |
| Brésil | 1.6% |
| Japon | 1.3% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qu’est-ce qui soutient l’adoption de la fluvastatine sodique en Allemagne ?
2.5% CAGR, motivé par un lourd fardeau des maladies cardiovasculaires et une large couverture d’assurance légale.
La population vieillissante allemande a un besoin important et durable de soins pour réduire les lipides. L’Office fédéral de la statistique a enregistré 68,098 décès dus à une maladie cardiaque ischémique chronique en 2025, la cause unique la plus fréquente parmi les décès circulatoires [6]. L’assurance santé statutaire rembourse les statines génériques, de sorte que les patients stables sous fluvastaine subissent peu de pression financière pour changer de traitement. Les prescripteurs en Allemagne suivent également le cadre ESC/EAS, qui maintient les statines comme base de la plupart des plans de traitement [3].
Comment le Royaume-Uni développe-t-il la demande ?
2.2% CAGR, soutenu par des contrôles de santé réguliers du NHS et une forte prévalence de cholestérol élevé.
L’enquête sur la santé en Angleterre, publiée en janvier 2026, a révélé une augmentation du cholestérol total chez 48% d’adultes en 2024. Les femmes étaient plus touchées à 50%, contre 45% d’hommes [7]. Ce grand vivier offre aux soins primaires un flux constant de patients pour l’évaluation des risques et la revue des statines. La prescription générique est la norme dans le NHS, qui maintient l’utilisation de la fluvastatine pour les patients qui y répondent bien.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
1.9% CAGR, reflète une grande population traitée et des directives nationales mises à jour.
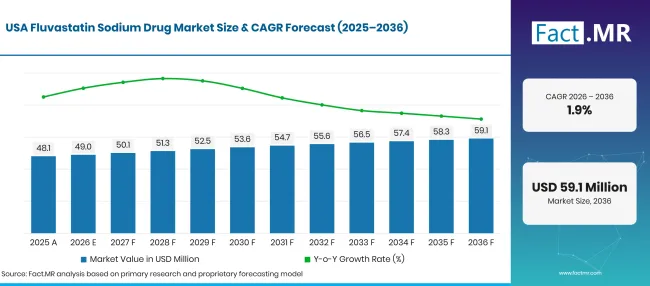
Fluvastatin Sodium Drug Market Forecast Usa | Source: Fact.MR
Les maladies cardiaques sont restées la principale cause de décès aux États-Unis en 2024, avec 683,491 décès enregistrés par le National Center for Health Statistics [8]. La directive ACC/AHA de mars 2026 a introduit les équations de risque PREVENT-ASCVD et rétabli les objectifs de traitement LDL-C [2]. Plusieurs étiqueteurs génériques commercialisent des capsules de fluvastatine et des comprimés à libération prolongée, ce qui maintient les prix bas et l’accès large.
Comment le Brésil développe-t-il la demande ?
1.6% CAGR, alors que la surveillance des maladies chroniques s’améliore et qu’une nouvelle directive nationale sur la dyslipidémie s’impose.
Le ministère brésilien de la Santé rapporte que la part des adultes ayant un diagnostic médical d’hypertension est passée de 22.6% en 2006 à 29.7% en 2024, signe d’un risque cardiométabolique croissant [9]. La Société brésilienne de cardiologie a publié sa directive 2025 sur la prévention des dyslipidémies et de l’athérosclérose en octobre 2025, fixant des objectifs de traitement basés sur le risque [10]. La fluvastaine générique concurrence les statines moins chères sur ce marché sensible au prix, ce qui maintient la croissance en dessous du rythme européen.
Qu’est-ce qui soutient l’adoption par le Japon ?
1.3% CAGR, alors qu’une population vieillissante se soutient à des tests lipidiques sur un marché pharmaceutique mature.
Le ministère de la Santé, du Travail et du Bien-être a rapporté en décembre 2025 que 8.2% d’adultes âgés de 40 ans et plus avaient un cholestérol LDL de 160 mg/dL ou plus dans l’Enquête nationale sur la santé et la nutrition de 2024, ou 8.5% après ajustement d’âge [11]. Les contrôles annuels de santé détectent nombre de ces cas tôt. Les prescripteurs japonais privilégient les statines plus récentes, ce qui maintient la croissance de la fluvastatine modérée.
Qui dirige le marché des médicaments à base de fluvastatine sodique ?
La concurrence se divise en deux niveaux, avec des forces différentes. Les entreprises de génériques à dose finale telles que Teva, Viatris, Sandoz et Lannett remportent les dossiers enregistrés et l’approvisionnement fiable aux offres hospitalières et aux grossistes en pharmacie.
L’étiquette de la fluvastatine sodium en comprimés à libération prolongée de Lannett a été révisée en mars 2026, montrant que le produit est toujours maintenu pour le marché américain [5]. Les producteurs d’API forment le second niveau, où TAPI, Biocon et Aurobindo Pharma se disputent sur les dépôts réglementaires et la qualité des procédés. TAPI liste la fluvastatine sodium dans son catalogue API avec un DMF américain, un DMF chinois et un CEP européen, dans une page mise à jour en mai 2025 [12]. Peu de nouveaux entrants ciblent une molécule mature à volume modeste, donc l’offre dépend d’un petit groupe de producteurs expérimentés. D’ici 2036, l’avantage reviendra aux entreprises qui associent un approvisionnement régulier en API à une production de comprimés à faible coût et maintiennent leurs licences actives sur tous les marchés qu’elles desservent.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des médicaments à base de fluvastatine sodique incluent Teva Pharmaceutical Industries Ltd., Viatris Inc., Sandoz Group AG, Lannett Company, Inc., TAPI Technology & API Services, Biocon Limited et Aurobindo Pharma Limited.
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
- Sandoz Group AG
- Lannett Company, Inc.
- Technologie TAPI & Services API
- Biocon Limited
- Aurobindo Pharma Limited
Bibliographie
- [1] Organisation mondiale de la santé. (juillet 312025 ). Maladies cardiovasculaires (MCV).
- [2] Association américaine du cœur. (2026, mars 13). Directives 2026 sur la prise en charge de la dyslipidémie.
- [3] Société européenne de cardiologie. (août 292025). Mise à jour ciblée 2025 des lignes directrices ESC/EAS 2019 pour la prise en charge des dyslipidémies.
- [4] Eurostat. (février 2026). Statistiques sur les causes de décès.
- [5] Food and Drug Administration des États-Unis. (2026, mars 18). Comprimés à libération prolongée de fluvastatine sodium : informations sur la prescription.
- [6] Statistisches Bundesamt (Destatis). (2026, octobre 9). Häufigste Todesfälle durch Herz-Kreislauf-Erkrankungen 2025.
- [7] NHS England Digital. (2026, janvier 27). Enquête sur la santé pour l’Angleterre, 2024 : Santé des adultes.
- [8] Centres pour le contrôle et la prévention des maladies, Centre national des statistiques de la santé. (2026, septembre 1). FastStats : Maladies cardiaques.
- [9] Ministério da Saúde. (2026). Viva Mais Brasil : mais saúde na vida dos brasileiros (Résultats Vigitel 2025).
- [10] Sociedade Brasileira de Cardiologia. (2025, octobre 14). Diretriz Brasileira de Dislipidemias e Prevenção da Aterosclerose : 2025.
- [11] Ministère de la Santé, du Travail et du Bien-être. (2025, décembre 2). Résumé des résultats de l’Enquête nationale sur la santé et la nutrition 2024.
- [12] TAPI. (2025, mai 19). Fluvastatine sodique.
Ce rapport répond
- Combien de revenus généreront les médicaments à la fluvastatine sodique entre 2026 et 2036, et à quel rythme.
- Quelle formulation, application, canal et responsable utilisateur final, avec la part de 2026 de chaque leader.
- Pourquoi la concurrence générique et les statines récentes maintiennent la croissance en dessous du domaine plus large de la réduction des lipides.
- Où les producteurs d’API et les entreprises à dose finie diffèrent dans leurs domaines de concurrence.
- Qu’est-ce qui distingue l’Allemagne, le Royaume-Uni, les États-Unis, le Brésil et le Japon en termes de croissance ?
- Quels risques d’offre et de prix rencontrent acheteurs et investisseurs tout au long de 2036.
Que couvre le marché des médicaments à base de fluvastatine sodique ?
Cette étude suit les revenus provenant de médicaments finis dont l’ingrédient actif est la fluvastatine-sodium, un inhibiteur de la réductase HMG-CoA de la classe des statines. Elle couvre les capsules, les comprimés à libération prolongée et d’autres présentations approuvées, sous forme de marque et générique.
Les valeurs sont mesurées au prix de vente des fabricants en USD millions. Le chiffre d’affaires est réparti par formulation, application, canal de distribution et utilisateur final avant d’être regroupé par région et pays.
Qu’est-ce qui est inclus dans le périmètre ?
Capsules et comprimés de fluvastatine sodique de marque et génériques vendus via des canaux d’ordonnance réglementés.
Les ventes sont distribuées via des pharmacies hospitalières, des pharmacies de détail, des pharmacies en ligne et des acheteurs institutionnels.
Utilisation en cas d’hypercholestérémie, de dyslipidémie mixte et de prévention secondaire des maladies coronariennes.
La production API est examinée dans le cadre du paysage concurrentiel où elle soutient l’offre à dose finie.
Qu’est-ce qui est exclu de la portée ?
D’autres statines telles que l’atorvastatine, la rosuvastatine, la simvastatine et la pravastatine, sont considérées comme des thérapies concurrentes.
Des médicaments non statinicos pour réduire les lipides, notamment l’ézétimibe, l’acide bempédoïque et les inhibiteurs de9 PCSK.
Des modulateurs du métabolisme lipidique plus larges qui ne contiennent pas de fluvastatine sodique.
API autonome et ventes intermédiaires, qui ne sont pas comptabilisées comme chiffre d’affaires à dose terminée.
Services de diagnostic, équipements de test du cholestérol et programmes de traitement non médicamenteux.
Des compléments alimentaires tels que les produits à base de riz à la levure rouge vendus sans ordonnance.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
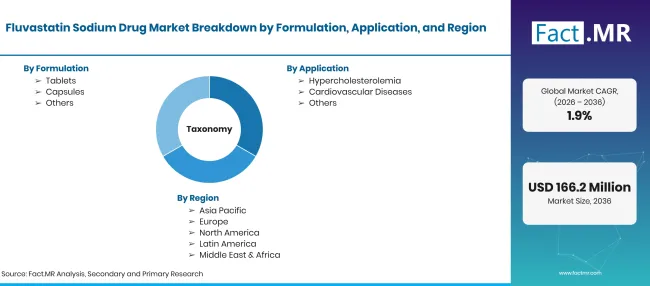
Fluvastatin Sodium Drug Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Des médicaments à dose finale contenant de la fluvastatine sodique comme ingrédient actif, utilisés pour réduire le cholestérol élevé et diminuer le risque cardiovasculaire. |
| Formulation | Comprimés ; Capsules ; Autres |
| Application | Hypercholestérolémie ; Maladies cardiovasculaires ; Autres |
| Canal de distribution | Pharmacies hospitalières ; Pharmacies de détail ; Pharmacies en ligne ; Autres |
| Utilisateur final | Hôpitaux ; Cliniques ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Royaume-Uni; États-Unis; Brésil ; Japon |
| Entreprises profilées | Teva Pharmaceutical Industries Ltd.; Viatris Inc.; Sandoz Group AG; Lannett Company, Inc. ; TAPI Technologie & Services API ; Biocon Limited; Aurobindo Pharma Limited |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant basé sur les tendances des prescriptions, la disponibilité des génériques, le mix de formulations, la distribution en pharmacie et les indicateurs de croissance par pays. |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Comment le marché est-il segmenté ?
-
Par formulation
- Tablettes
- Capsules
- Autres
-
Par application
- Hypercholestérolémie
- Maladies cardiovasculaires
- Autres
-
Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Autres
-
Par utilisateur final
- Hôpitaux
- Cliniques
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des médicaments à la fluvastatine sodique en 2026 ?
Quel taux de croissance le marché du médicament sodique à la fluvastatine enregistrera-t-il ?
Quelle formulation mène ?
Quelles applications mènent ?
Quel canal de distribution mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF