- Market Value (2025): USD 32.50 Bn
- Estimated Value (2026): USD 35.3 Bn
- Forecast Value (2036): USD 80.4 Bn
- CAGR (2026-2036): 8.6%
Какова прогнозируемая стоимость рынка транзисторов 3к 2036 году?
USD 35.3 миллиарда в 2026 году до USD 80.4 миллиарда к 2036 году в 8.6% CAGR
- Fact.MR подсчитывает, что рынок транзисторов 3D достиг USD 32.5 миллиардов в 2025 году, при этом 5нм и 3нм пластины для телефонов и серверов ИИ составляют большую часть этой базы.
- Выручка вырастет с USD 35.3 миллиарда в 2026 году до USD 80.4 миллиарда к 2036 году, поскольку узлы gate-all-around присоединятся к FinFET по объему выпуска.
- Рост будет накапливаться 8.6% CAGR с 2026 по 2036 год, поскольку каждая новая генерация телефонов, ПК и ускорителей перемещается в более плотный узел.
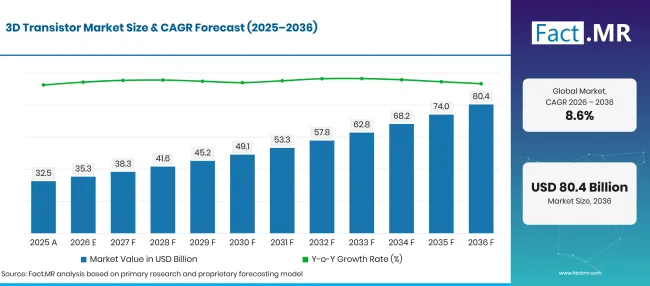
Factmr 3D Transistor Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 32.50 |
| 2026 | Оценка | 35.3 |
| 2036 | Прогноз | 80.4 |
| CAGR 2026–2036 | Прогнозный период | 8.6% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели 3роста рынка D-транзисторов?
Период с 2026 по 2036 год добавляет USD 45.1 миллиарда новых ценных средств, большая часть которых — от FinFET и узлов с гейт-оверсией ниже 7нм.
- Драйверы спроса на рынке
- Обучение и выводы ИИ подталкивают разработчиков чипов к более плотным транзисторам, которые переключаются с меньшим энергопотреблением. The International Энергетическое агентство прогнозирует, что к 2030 году спрос на электроэнергию в дата-центрах достигнет примерно 945 ТВт·ч, что более чем вдвое превысит уровень тока [1]. Каждый сэкономленный ватт на транзисторе снижает счета за охлаждение и электроэнергию для операторов серверов.
- Электрификация автомобилей повышает логическое содержание каждого автомобиля. Мировые продажи электромобилей превысили 17 миллиона в 2024 году, что составляет более 20% всех проданных автомобилей, согласно данным IEA [2]. Системы помощи водителю и зональные контроллеры, построенные на узлах FinFET, теперь заменяют старые планарные микроконтроллеры на новых платформах.
- Подключённые устройства поддерживают широкий потребительский спрос. ITU оценила, что в 2025 году Интернет пользовались около 6 миллиардов человек, по сравнению с 5.8 миллиардами годом ранее [3]. Телефоны, ноутбуки и носимые устройства, приобретённые этими пользователями, оснащены процессорами приложений, изготовленными на линиях FinFET 5нм и 3нм.
- Государственное финансирование добавляет новые фабрики в США, Японии и Европе. Большая часть новых мощностей направлена на FinFET, а также на логику и память с универсальным гейтом, что распространяет выход 3D-транзисторов за пределы Тайваня и Южной Кореи.
- Переход к универсальному гейту открывает новый уровень ценообразования. Каналы nanosheet, окружённые вентилями со всех четырёх сторон, сокращают утечку больше, чем ребра, поэтому ранние пластины имеют преимущество по сравнению с зрелыми узлами FinFET.
- Ключевые сегменты, проанализированные
- По типу продукта: FinFET получит 59.9% долю в 2026 году, поскольку его наборы инструментов, библиотеки проектирования и результаты эффективности проверены в диапазоне от 16нм до 3нм.
- По применению: Consumer Electronics займет 33.5% долю в 2026 году благодаря ежегодному обновлению телефонов, ноутбуков и носимых процессоров.
- По данным Technology Node: 5нм займет 47.5% долю в 2026 году, поскольку он сочетает зрелые доходы с плотностью, необходимой мобильным и AI-чипам.
- От конечного пользователя: Foundries будут занимать 52.6% долю в 2026 году благодаря контрактному выпуску пластин для дизайнеров чипов без фабрики.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Теперь дизайнеры чипов выбирают процесс по утечке и току перед маркировкой узла, что удерживает FinFET впереди при постоянных рампах. Литейные предприятия, публикующие чёткие данные о выходе на линиях нанолистов 2нм, выиграют следующий раунд заказов на заводские изделия. Новый рост будет связан с автомобильной логикой и заводами, производимыми в США и Японии.»
- Стратегические последствия
- Литейные предприятия должны уже сейчас выделить капитал на всестороннюю разработку процессов, поскольку прибыль по масштабированию финов сокращается ниже 3нм.
- Дизайнеры Fabless должны квалифицировать второй источник процесса на ранних этапах каждого цикла проектирования, учитывая, что слоты для передовых пластин выделяются за несколько месяцев вперёд.
- Поставщикам оборудования следует расширить свои предложения по нанесению и травлению для нанолистовых и вилковых структур, которым нужны новые селективные процессы.
- Покупатели автомобилей и промышленности должны фиксировать многолетние сроки поставок, поскольку клиенты телефонных и дата-центров поглощают большую часть новой передовой продукции.
В 9.9% CAGRГермания возглавит группу, где производители автомобилей быстро переходят на электрические платформы, требующие большего количества логики на каждый автомобиль. Бразилия следует за 9.0% , когда новая программа полупроводников привлекает проекты по проектированию и сборке чипов. США расширятся в 8.2% за счёт производственных фабрик памяти и логики, финансируемых по федеральным стимулам для чипов. Темпы 7.3% в Великобритании отражают сектор чипов, ориентированный на дизайн, с государственной поддержкой стартапов. Япония завершает список 6.5%, поскольку государственная пилотная линия 2нм в Хоккайдо движется к массовому производству.
Как распределяется рынок транзисторов 3D по сегментам?
FinFET будет лидировать по типам продукции на 45.2%; Потребительская электроника станет лидером по приложениям в 33.5%; 5нм возглавит технологический узел в 47.5%; Foundries займут первое место в категории конечных пользователей в 52.6%.
Какой тип продукта доминирует?
FinFET занимает 45.2% продаж 2026 года.
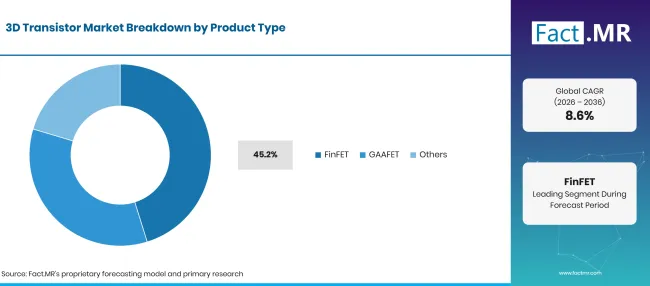
Factmr 3D Transistor Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| FinFET (ведущий сегмент) | 59.9% |
| Другие объединённые сегменты | 40.1%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Команды проектирования используют библиотеки на основе ребра уже более десяти лет, поэтому риск удаления ленты и стоимость маски остаются предсказуемыми. Приподнятый стабилизатор позволяет затвору обматывать три стороны канала и контролирует утечки на 16нм– 3нм. Большинство передовых кремниевых пластин , которые заводы начинают каждый месяц, всё ещё работают в процессах финов. Результаты TSMC за третий квартал 2026 года показывают баланс: 3нм и 5нм пластин вместе составляют 61% дохода от пластин, а выход 2нм нанолистов достиг 8% [4]. GAAFET полностью оборачивает гейт вокруг сложенных нанолистов и будет набирать долю по мере заполнения 2нм линий в TSMC, Samsung, Intel и Rapidus.
Что ведёт в сегменте «Приложения»?
Потребительская электроника обеспечивает 33.5% продаж в 2026 году.
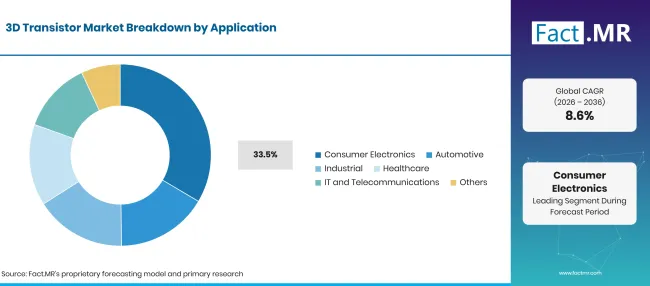
Factmr 3D Transistor Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Потребительская электроника (ведущий сегмент) | 33.5% |
| Другие объединённые сегменты | 66.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Бренды телефонов и ноутбуков ежегодно выпускают новые процессоры и конкурируют по сроку работы от батареи, что удерживает их в числе первых для каждого нового узла. Носимые устройства и игровые консоли увеличивают объём на немного более старых узлах FinFET. Покупатели ИТ и телекоммуникаций используют 3D-транзисторы в серверах, сетевых коммутаторах и акселераторах дата-центров. Спрос на автомобильные автомобили растёт с каждой новой платформой автомобилей, поскольку автомобильные полупроводники переходят от плоских микроконтроллеров к системе FinFET-на-чипах. Промышленные и медицинские приложения требуют меньших объёмов для управления и изображения электроники.
Как Технологический узел формирует спрос?
5нм составляет 26.4% дохода 2026 года.
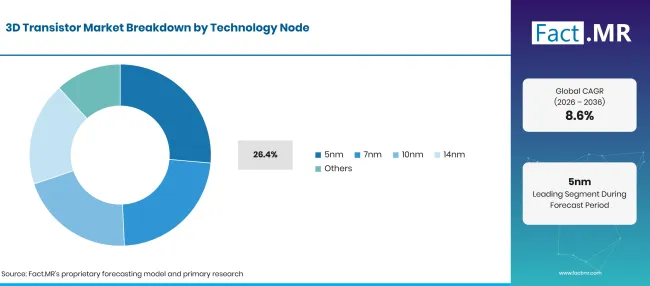
Factmr 3D Transistor Market Breakdown Technology Node | Source: Fact.MR
| Технологический узел | Поделиться (2026) |
|---|---|
| 5нм (ведущий сегмент) | 47.5% |
| Другие объединённые сегменты | 52.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Урожайность на линиях класса 5нм достигает зрелости после нескольких лет высокообъёмного выпуска, поэтому стоимость пластин за кристалл ниже, чем у новых узлов. Телефонные процессоры, GPU и процессоры для дата-центров по-прежнему поставляются в больших количествах на 5нм и его производных 4нм. TSMC сообщила, что только 5нм принесло 28% дохода от пластин в третьем квартале 2026 года, при этом 7нм добавили ещё 10% [4]. Узлы 10нм и 14нм обслуживают чувствительные по стоимости конструкции, такие как драйверы дисплея, сетевые чипы и контроллеры автомобилей.
Что поддерживает Foundries внутри конечного пользователя?
Литейные компании представляют собой 52.6% продаж 2026 года.
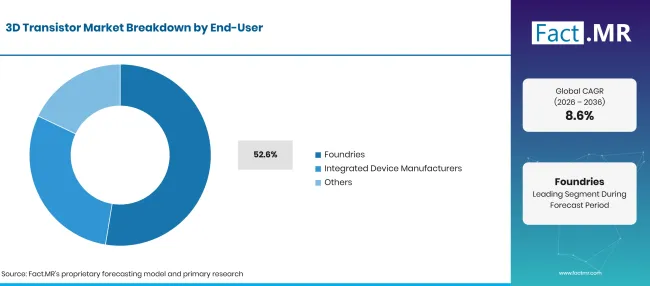
Factmr 3D Transistor Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Литейные заводы (ведущий сегмент) | 52.6% |
| Другие объединённые сегменты | 47.4%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Большинство компаний по производству чипов не владеют фабриками и закупают мощности пластин по контракту, поэтому литейные линии перевозят основную часть выхода 3D-транзисторов. Клиенты оформляют заказы за год вперёд и часто резервируют мощность на следующем узле до его открытия. Производители интегрированных устройств выпускают 3D-транзисторов для собственных процессоров и памяти, а некоторые теперь продают свободные мощности внешним клиентам. Их выход тесно связан с последующим этапом, такими как 3D TSV-пакеты, которые складывают логические и памятные кристаллы.
Что ускоряет внедрение 3D Transistor Market и что его сдерживает?
Каждое новое поколение телефонов, ускорителей и контроллеров транспортных средств требует большей производительности на ватт, чем планарные транзисторы, а новые заводы в нескольких регионах увеличивают мощность 3D. Однако передовые фабрики стоят десятки миллиардов долларов, а ограниченное количество передовых литографических инструментов замедлит скорость соответствующей проектному спросу.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Переход от FinFET к архитектуре gate-all-around в передовой логике | +2.0% | Глобальный | Краткосрочное (< = 2 года) |
| Спрос на ускорители искусственного интеллекта и высокопроизводительные вычислительные чипы | +1.6% | Северная Америка, Восточная Азия | Краткосрочная (< = 2 года) |
| Автомобильная электрификация и содержимое чипов помощи водителю | +1.3% | Западная Европа, Восточная Азия, Северная Америка | Среднесрочное (2-4 лет) |
| Строительство новых фабрик, поддерживаемое национальными льготами для чипов | +1.0% | Северная Америка, Западная Европа, Восточная Азия | Среднесрочное (2-4 года) |
| Дата-центры стремятся к процессорам с меньшей утечкой, энергоэффективным | +0.7% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Коммерческое масштабирование конструкций транзисторов nanosheet и forksheet | +0.8% | Восточная Азия, Северная Америка | Долгосрочная (> = 4 года) |
| Развитие литейных мощностей в развивающихся производственных регионах | +0.5% | Латинская Америка, Южная Азия и Тихоокеанский регион | Среднесрочное (2-4 лет) |
| Продвинутая упаковка в комплекте с логикой транзистора следующего поколения | +0.4% | Северная Америка, Восточная Азия | Среднесрочный (2-4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Значительные капитальные вложения для строительства передовых фабрик | -0.6% | Глобальный | Краткосрочное (< = 2 года) |
| Ограниченный доступ к современным литографическим системам | -0.4% | Глобальный | Среднесрочное (2-4 лет) |
| Ограничения торговли на экспорт передовых технологий производства чипов | -0.3% | Восточная Азия, Северная Америка | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок транзисторов 3D до 2036 года?
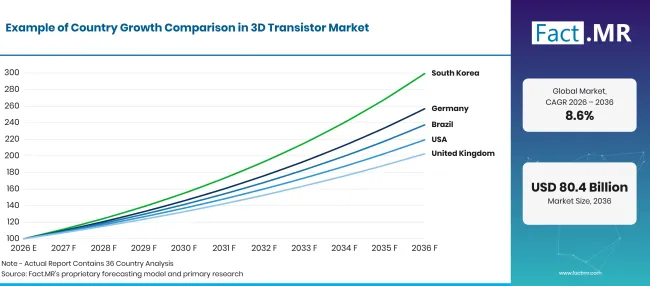
Factmr 3D Transistor Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 9.9% |
| Бразилия | 9.0% |
| Соединённые Штаты | 8.2% |
| Великобритания | 7.3% |
| Япония | 6.5% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Что поддерживает принятие Германией?
9.9% CAGR— на платформах электромобилей, которым требуется более сложная логика для каждого автомобиля.
Автомобильная промышленность Германии является основным покупателем передовых чипов в стране. Федеральное управление автомобильного транспорта (KBA) насчитало 545,142 новых аккумуляторных электромобилей в 2025 году, что составляет 19.1% долю новых регистраций и 43.2% больше, чем в 2024 году [5]. Каждая электроплатформа использует доменные и зональные контроллеры, многие из которых находятся на узлах FinFET, поэтому растущие объёмы увеличивают спрос на 3D-транзисторную логику через поставщиков уровня 1 .
Как Бразилия масштабирует спрос?
9.0% CAGR, поддерживаемой новой национальной программой по полупроводникам и растущим производством сборки электроники.
Бразилия подписала Декрет 13,065 15 июля 2026 года о запуске программы Brasil Semicondutores в рамках режима стимулирования PADIS [6]. Указ позволяет BNDES и Finep структурировать финансирование проектов по чипам и сохраняет в силе мотивационные статьи до 31 декабря 2029 года [6]. Местные заводы в основном собирают и тестируют импортные чипы FinFET для телефонов и компьютеров, а программа направлена на расширение отечественных проектных работ.
Как США масштабируют спрос?
8.2% CAGRподдерживаются федерально поддерживаемыми проектами по производству памяти и логики.
Министерство торговли объявило в июне 2025 года, что Micron инвестирует USD 200 миллиарда в производство и исследования памяти в США, что будет подкреплено дополнительным финансированием CHIPS до USD 275 миллионов [7]. Проекты в Айдахо, Нью-Йорке и Вирджинии создадут около 90,000 рабочих мест [7]. Облачные провайдеры и конструкторы чипов ИИ в США также закупают значительную долю мировых передовых литейных пластин.
Что способствует росту Великобритании?
7.3% CAGR, отражая сектор чипов, ориентированный на дизайн, который правительство финансирует для масштабирования.
В Великобритании мало передовых заводов, поэтому спрос на них поступает от разработчиков чипов и производителей систем, закупающих литейные пластины. Департамент науки, инноваций и технологий оценил полупроводниковый сектор Великобритании в10 миллиарда фунтов в марте 2025 года и заявил, что к 2030 году он может достичь17 миллиардов фунтов [8]. В сентябре 2025 года был открыт дополнительный фонд на сумму10 миллионов фунтов для поддержки 40 полупроводниковых предприятий Великобритании [9].
Как выступает Япония?
6.5% CAGR, поскольку государственная поддержка движет внутреннюю 2нм линию к массовому производству.
Япония восстанавливает передовые логические выпуски внутри страны. METI планировала инвестировать100 млрд ¥ из своего бюджета на 2025 финансовый год в Rapidus через Агентство по продвижению информационных технологий [10]. Rapidus начала свою пилотную линию в Читосе, Хоккайдо, в апреле 2025 года, подтвердила работу транзисторов 2нм на 300-мм пластинах и планирует массовое производство в 2027 году [11].
Кто лидирует на рынке транзисторов 3D?
Три группы формируют поставки. TSMC, Samsung Electronics и Intel Corporation соревнуются за лидерство, где конкурс перешёл от стабильных пластин к универсальному гейту. В TSMC процесс нанолистов 2нм уже принес 8% дохода от пластин в третьем квартале 2026 года [4].
Samsung создаёт свой процессор Exynos 2600 телефонов на том, что она называет первым в отрасли 2нм GAA-процессом [12]. Intel представила Panther Lake в октябре 2025 года как первую платформу Intel 18A, использующую новую архитектуру транзистора RibbonFET [13]. GlobalFoundries и United Microelectronics Corporation образуют вторую группу, продающую 12нм и 14нм процессы FinFET для сетевых, дисплейных и автомобильных чипов по более низкой цене пластин. Rapidus — новичок, с пилотной линейкой 2нм в Хоккайдо [11]. Выход линий первого поколения nanosheet и возможность резервировать ёмкость для крупных клиентов выделят победителей.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Taiwan Semiconductor Manufacturing Company (TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); и Rapidus Corporation.
- Тайваньская компания по производству полупроводников (TSMC)
- Samsung Electronics Co., Ltd.
- Intel Corporation
- GlobalFoundries Inc.
- United Microelectronics Corporation (UMC)
- Rapidus Corporation
Библиография
- [1] Международное энергетическое агентство. (2025, апрель 10года). ИИ должен стимулировать растущий спрос на электроэнергию из дата-центров, одновременно предоставляя потенциал для трансформации работы энергетического сектора.
- [2] Международное энергетическое агентство. (2025). Глобальный прогноз электромобилей 2025: Краткое резюме.
- [3] Международный союз электросвязи. (2025, ноябрь 17года). Глобальное число пользователей Интернета увеличивается, но различия углубляют ключевые цифровые разрывы.
- [4] Тайваньская компания по производству полупроводников. (2026, октябрь 15года). TSMC сообщает о акции на прибыль за третий квартал в составе29.43NT$.
- [5] Kraftfahrt-Bundesamt. (2026, январь 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz [Регистрация автомобилей в декабре 2025: ежегодный обзор].
- [6] Presidência da República, Бразилия. (2026, июль 15). Decreto nº 13.065, de 15 de julho de 2026 [Указ No 13,065 от 15 июля 2026 года о программе Brasil Semicondutores].
- [7] Министерство торговли США. (2025, июнь 12). Президент Трамп получает инвестиции в размере200млрд долларов от Micron Technology для производства чипов памяти в США.
- [8] Департамент науки, инноваций и технологий, Великобритания. (2025, март 28года). Правительство поддерживает следующую волну полупроводниковых стартапов для увеличения роста.
- [9] Департамент науки, инноваций и технологий, Великобритания. (2025, сентябрь 24). Новый фонд в размере10 миллионов фунтов стерлингов для поддержки британских компаний в создании следующего поколения полупроводников.
- [10] Министерство экономики, торговли и промышленности Японии. (2025, ноябрь 21). Пресс-конференция министра Акадзавы (отрывок).
- [11] Rapidus Corporation. (2026, апрель 11). NEDO утверждает план и бюджет Rapidus на 2026 финансовый год для проектов полупроводников 2нм.
- [12] Samsung Electronics. (2026, июнь 12). Exynos 2600: Мобильный процессор.
- [13] Intel Corporation. (2025, октябрь 9). Intel представляет архитектуру Panther Lake: первую платформу ИИ, построенную на 18A.
Ответы на этот отчёт
- Размеры на 2026 и 2036 годы делятся по типу продукта, приложению, технологическому узлу и конечному пользователю.
- Читатели смогут увидеть, какие подсегменты возглавляют каждый сегмент в 2026 году и покупателю нужно за этой позицией.
- Автомобильная электрификация, программы финансирования чипов и производственные проекты определяют сравнение пяти перечисленных стран.
- Профили объединяют передовые литейные предприятия, зрелых поставщиков FinFET и новых участников по возможностям процесса.
- Скорость перехода от плавников к нанолистам и что его ограничивает, отслеживается узел за узлом.
Что охватывает рынок транзисторов 3D?
Этот рынок захватывает транзисторы, чей затвор управляет каналом с трёх или четырёх сторон, что значительно лучше ограничивает утечку, чем плоские плоские устройства. Покрытие охватывает логические и память чипов для потребительских, автомобильных, промышленных, медицинских и телекоммуникационных нужд.
Выручка учитывается при первой продаже — будь то литейный завод, продающий пластины, или производитель интегрированных устройств, поставляющих готовые чипы на 3D-транзисторах. Показатели технологических узлов отражают выходные данные по геометрии каждого процесса, отслеживаемой в этом исследовании.
Что входит в область применения?
FinFET и универсальные транзисторы с вентиляцией входят в область применения, включая варианты nanosheet и forksheet после их выхода на коммерческое производство. Как литейные пластины, так и собственные чипы от производителей интегрированных устройств имеют значение от узлов от 14нм до самых продвинутых в производстве.
Чипы, предназначенные для систем помощи вождению, телефонов, серверов, заводских органов управления и медицинских устройств — все они входят в отслеживаемые приложения.
Что исключено из сферы применения?
Планарные транзисторы, всё ещё распространённые в зрелых недорогих чипах, не включены в это исследование. Дискретные силовые транзисторы, продаваемые как отдельные детали, также исключены.
Дизайны, находящиеся на стадии исследований, квантовые устройства и некремниевая логика не учитываются. Упаковка и тестовые услуги попадают в цифры только при продаже вместе с чипом, содержащим 3D-транзисторами.
Как был построен анализ?
Анализ опирается на 120+ источников, портфелей 35+ компаний, 25+ стран и более чем 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
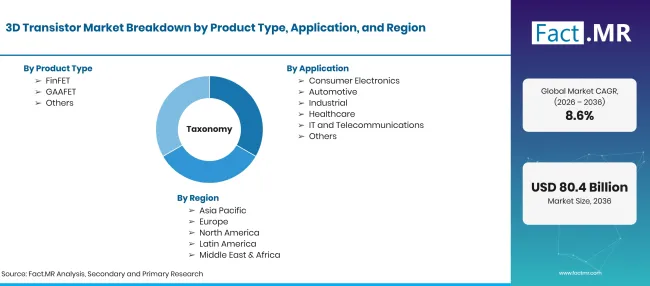
Factmr 3D Transistor Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Транзисторы с трёхмерной структурой затвора, включая FinFET и универсальные элементы, продавались в виде изготовленных пластин или готовых чипов для логических и оперативных устройств. Спрос охватывает потребительскую, автомобильную, промышленную, медицинскую и телекоммуникационную сферы. |
| Тип продукта | FinFET; GAAFET; Другие |
| Применение | Потребительская электроника; Автомобилестроение; Промышленность; Здравоохранение; ИТ и телекоммуникации; Другие |
| Технологический узел | 5нм; 7нм; 10нм; 14нм; Другие |
| Конечный пользователь | Литейные заводы; Производители интегрированных устройств; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Тайваньская компания по производству полупроводников (TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); Rapidus Corporation |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием мощности фабрики по узлам; запуска пластин и ценообразование по архитектуре; скорости миграции узлов; спрос на чипы конечного использования; и дорожные карты процессов компании. |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- FinFET
- GAAFET
- Другие
-
По применению
- Потребительская электроника
- Автомобильная промышленность
- Промышленность
- Здравоохранение
- ИТ и телекоммуникации
- Другие
-
По Технологическому узлу
- 5нм
- 7нм
- 10нм
- 14нм
- Другие
-
По конечному пользователю
- Литейные заводы
- Производители интегрированных устройств
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок 3D-транзисторов в 2026 году?
Какова CAGR рынка транзисторов 3D с 2026 по 2036 год?
Какой тип продукта лидирует на рынке транзисторов 3D?
Какое применение лидирует на рынке 3D-транзисторов?
Какой технологический узел лидирует на рынке транзисторов 3D?
Какой конечный пользователь лидирует на рынке транзисторов 3D?
Какая страна вырастет больше всего на рынке транзисторов 3D?
Кто основные компании на рынке транзисторов 3D?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF