- Market Value (2025): USD 185.2 Bn
- Estimated Value (2026): USD 196.3 Bn
- Forecast Value (2036): USD 351.4 Bn
- CAGR (2026-2036): 6.0%
固定翼运输飞机市场预计到2036年将值多少?
2026年USD 196.3十亿,到2036年USD 351.4亿,且6.00% CAGR。
- 根据 Fact.MR 分析,固定翼运输机市场在2025年达到 USD 185.2 亿 。
- 需求将从2026年的 USD 196.3 亿 增加到2036年的 USD 351.4 亿 。
- 随着航空公司机队更新和军事空运项目的资助,市场预计将在2026年至2036年间6.0% CAGR增长,以不同固定翼飞机类型为基础。
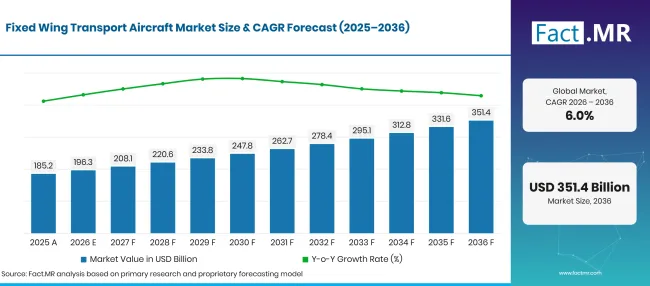
Factmr Fixed Wing Transport Aircraft Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 185.2 |
| 2026 | 估算 | 196.3 |
| 2036 | 天气预报 | 351.4 |
| CAGR 2026年至2036年 | 预报期 | 6.0% |
来源:Fact.MR 分析,更新于 2026年10月15日
固定翼运输飞机市场增长的决定性数据是什么?
2026年至2036年间USD 155.13十亿绝对机会,军用运输机和涡扇动力平台在各自类别中占据最大比例。
- 市场需求驱动因素
- 飞机收入在交付时变得具体。空客报告了2025793次商业交付,波音报告了600。这些数字赋予生产基地比单单订单公告更有实质内容。对供应商来说,关键问题是哪些订单是确定的,飞机何时被接受,以及哪些产能可用。[2][3]
- 军用空运有定期客机设计不满足的需求。英国皇家空军'例如,阿特拉斯A400M在战术或战略运输任务中运载人员和大型设备。相关的飞机发动机选择取决于有效载荷、跑道和运营需求。仅凭最高速度无法决定合适的平台。 [11]
- 货运运营商会根据有效载荷的可达性、容量和经济性来选择飞机。对 空运货 运服务的需求会影响他们的机队计划,但货运收入与飞机购买收入是不一样的。Leonardo's C-27J 说明了货物装载和使用复杂机场的能力如何影响运输平台 '吸引力。 [8]
- 飞机在投入服务前需要零部件和维护安排。巴西航空工业公司和拉美航空于2026年10月宣布签订E195-E2 组件池协议,以备航空公司'计划中的机队引入。该协议展示了新飞机项目所需的支持准备工作。其服务价值不计入新飞机销售总额。 [6]
- 分析的关键细分
- 按飞机类型划分:军用运输机占2026年收入的 42.3% ,反映了大量任务特定采购。
- 按应用分类:2026年军事用途同样代表 42.3% 。它是同一飞机销售基础的独立分类。
- 按发动机类型划分:涡扇飞机在2026年贡献了 54.7% 收入,领先于涡桨和活塞发动机。
- 按最大起飞重量计算:重型平台创造了2026年 63.4% 的收入。高单位价值影响这一份额和交付量。
- 分析师观点 Fact.MR
- 高级顾问Shambhu Nath Jha表示, Fact.MR :“订单簿提供了可见性,但交付决定了收入结构。大型合同可能持续多年,并可能将培训或支持与飞机捆绑。制造商应分别报告生产情况和客户接受情况。而买家则需要权衡任务适用性和终身运营需求,同时考虑购买价格。”
- 战略意义
- 机体制造商应区分确定订单与可选采购。拉美#39;协议示例 24 明确的E195-E2 飞机,以及 50 更多选项。生产计划人员可以从承诺部分开始工作,同时保持选项作为潜在的后续需求可见。 [6]
- 飞机生产需要合适的零件与组装计划同步到达。因此,航空 航天零部件制造 的产能仅在支持特定交付配置时才重要。空客'报告的积压预示未来工作,但飞机仍需制造、完成并接受销售。 [2]
- 军方客户还会为训练和作战准备进行预算。洛克希德·马丁'2026年4月C-130J 训练系统 奖项显示,持续围绕运输机队的支出。这种支持很重要,但这不是又一次飞机采购,应当不计入飞机收入范围。 [10]
- 新飞机价格应与后续航空航天和 国防维修责任 承诺区分开来。飞机交付后支持可持续多年。采购方需要了解采购合同中包含的培训、维护和备件项目,以及哪些需单独预算。 [10]
美国在预测中位居 7.62%,领先英国 7.12% ,德国 6.65%。巴西记录 5.74%,日本 4.93%。这些速率取决于民用采购和政府空运计划的时间。现有舰队或完成合同本身并不代表未来交付。
固定翼运输机市场按细分市场如何划分?
军用运输机 42.3%;军用 42.3%;涡扇 54.7%;2026年重型 63.4% 。
哪种飞机类型领先市场?
2026年,军用运输机板块 42.3% 份额。
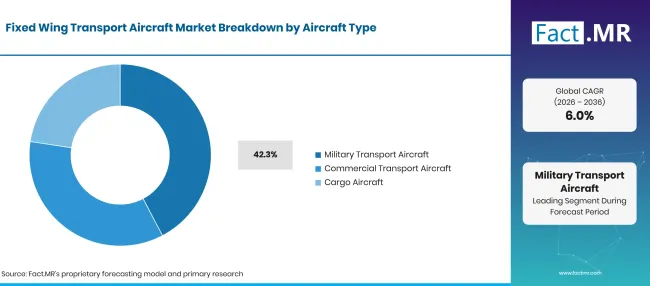
Factmr Fixed Wing Transport Aircraft Market Breakdown Aircraft Type | Source: Fact.MR
| 飞机类型 | 《Share》(2026) |
|---|---|
| 军用运输机(主导型) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月15日
军用运输机占了飞机类型分裂的 42.3% 。像洛克希德·马丁等平台 #39;s C-130J 和 Leonardo's C-27J 是围绕军事空运任务设计的,而商用和货机则满足其他买家 †39;需求。一架飞机可以执行多次任务,而不会在市场上产生多个独立的飞机销售量。 [8] [9]
哪个应用占比最大?
军用市场在2026年占据 42.3% 份额。
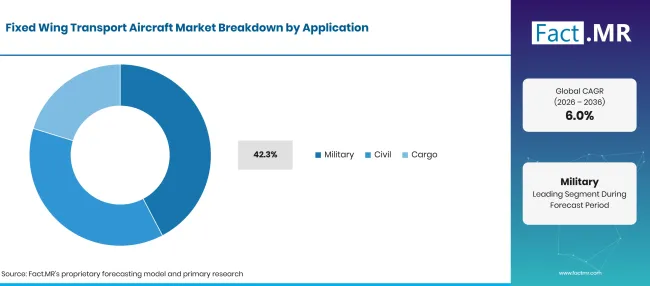
Factmr Fixed Wing Transport Aircraft Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 军事(主导部分) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月15日
军事运输包括为国防用户运输人员、装备和物资。皇家空军'S Atlas能够执行多项空运任务,这使其对操作员非常有用。在市场核算中,这架飞机仍会出现一次。飞机类型和应用中显示的军用份额是同一销售基地的不同分类。 [11]
发动机类型细分领域领先?
涡扇细分市场在2026年占据 54.7% 份额。
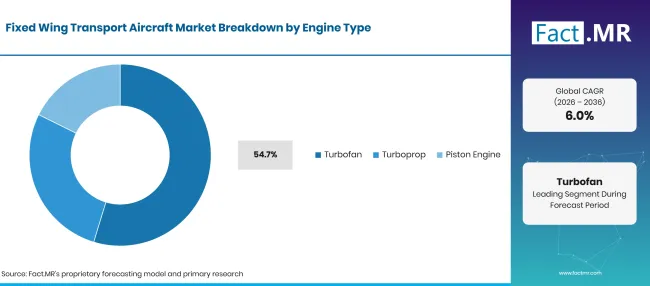
Factmr Fixed Wing Transport Aircraft Market Breakdown Engine Type | Source: Fact.MR
| 发动机类型 | 《Share》(2026) |
|---|---|
| 涡扇发动机(主导段) | 54.7% |
| 其他环节合并 | 45.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月15日
涡扇飞机在 54.7%中贡献最大发动机类型份额,但涡桨机在多条军事航线上至关重要。英国皇家空军'四发动机涡桨飞机Atlas和日本›39;SC-2 代表不同的设计选择。飞机采购者会根据任务、距离和操作条件匹配推进。活塞发动机平台则满足另一种运输需求。 [11] [1]
哪个最大起飞重量类别占主导地位?
重型车板块在2026年占据 63.4% 份额。
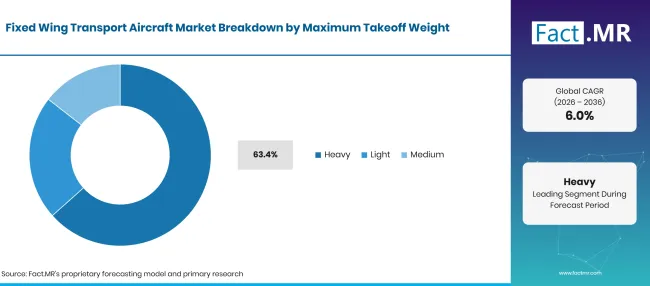
Factmr Fixed Wing Transport Aircraft Market Breakdown Maximum Takeoff Weight | Source: Fact.MR
| 最大起飞重量 | 《Share》(2026) |
|---|---|
| 重型(主段) | 63.4% |
| 其他环节合并 | 36.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月15日
重型飞机在重量分类中占 63.4% 收入,反映了大型平台和单位销售的价值。轻型和中型飞机仍适合较小载荷和有限进出的机场。Leonardo's C-27J 说明了货物通道和跑道状况比选择最重飞机更重要。 [8]
是什么加速了固定翼运输机市场的采用,又是什么阻碍了这一进程?
航空公司机队替换和军用空运采购维持订单流。然而,收入取决于生产和客户交付时间表。在评估新飞机需求时,必须分别考虑现有机队的合同、选项和支持。[2][11][6]
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 资助商用车队更新 | +1.2% | 全球 | 中期(2 至 4 年) |
| 军事空运替代 | +0.7% | 精选国防项目 | 长期(4 年或更久) |
| 任务专用载货能力 | +0.5% | 全球 | 中期(2 至 4 年) |
| 固定订单转换为交付 | +1.0% | 已建立的飞机项目 | 中期(2 至 4 年) |
| 多任务运输需求 | +0.4% | 军方和政府买家 | 长期(4 年或更久) |
来源:Fact.MR 分析,更新于 2026年10月15日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 适尺寸区域交通 | +0.5% | 民用运营商 | 中期(2 至 4 年) |
| 改进的货物处理能力 | +0.4% | 货运与军事运营商 | 长期(4 年或更久) |
| 服役准备 | +0.4% | 新车队运营商 | 短期(最长 2 年) |
| 更换老化站台 | +0.7% | 资助的更新项目 | 长期(4 年或更久) |
来源:Fact.MR 分析,更新于 2026年10月15日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 交付与验收延迟 | -1.0% | 全球 | 短期(最长 2 年) |
| 预算与融资限制 | -0.7% | 民用和国防买家 | 中期(2 至 4 年) |
| 未行使的购买期权 | -0.3% | 可选顺序位置 | 中期(2 至 4 年) |
| 长的训练周期和训练周期 | -0.5% | 复杂的舰队引入 | 长期(4 年或更久) |
来源:Fact.MR 分析,更新于 2026年10月15日
哪些国家正在扩大固定翼运输机市场直到2036年?
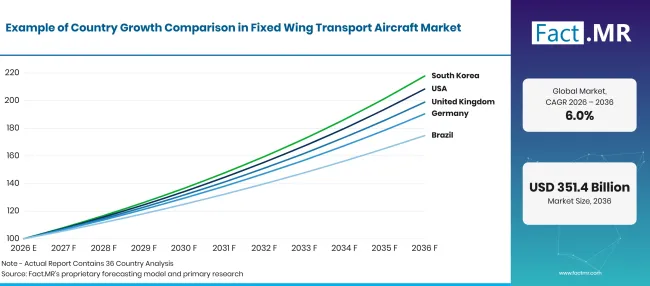
Factmr Fixed Wing Transport Aircraft Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 6.65% |
| 巴西 | 5.74% |
| 美国 | 7.62% |
| 英国 | 7.12% |
| 日本 | 4.93% |
来源:Fact.MR 分析,更新于 2026年10月15日
德国......39;运输机前景应如何解读?
6.65% CAGR。完成的A400M项目提供车队基础,而非自动重复订单。
德国'联邦国防军于2026年4月收到 53A400M,完成了最初的订单。这确认了现有机队规模庞大,而非同一合同下又一批飞机交付。此后增长依赖于新资金采购和民用飞机需求。A400M机队的维护和升级不应计入新机销售。 [4]
是什么支持巴西'运输机的位置?
5.74% CAGR。国内空运需求和成熟的制造计划提供了明确证据。
巴西航空工业公司于2024年9月交付了第七架C-390飞机†39;其空军,展示了积极的国内运输计划。公司还参与了LATAM E195-E2机队协议。销售必须分配给购买或接收飞机的国家;在巴西制造飞机并不意味着每次出口都成为巴西市场销售。[6][5]
为什么美国在增长比较中居首?
7.62% CAGR。一个广泛的商业和军用飞机基地支持多条采购路线。
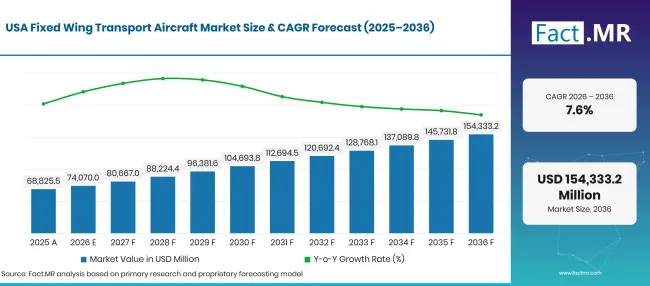
Factmr Fixed Wing Transport Aircraft Market Forecast Usa | Source: Fact.MR
波音于2025年交付了600架商用飞机,而洛克希德·马丁†39;s C-130J 提供了一个单独的美国军用运输示例。波音'全球交付总量不能完全归属于美国买家。7.62%美国市场的预测取决于为该市场购买的飞机,而非所有由该市场公司制造的飞机。[3][9]
是什么决定了英国的未来。#39;的下一阶段?
7.12% CAGR。未来的飞机采购必须与维持已完成的Atlas机队进行区分。
英国皇家空军于2023年5月接收了其22nd Atlas,完成了该机队阶段。该飞机仍具备战术和超大型空运能力,但其持续运营并未带来新一轮销售。英国'增长预测将依赖于新资金采购和民用采购,维护和培训则分开计算。[11][12]
为什么日本需要 #39;市场围绕特定平台展开?
4.93% CAGR。运输能力根据国家部署和响应需求进行评估。
据日本采购技术后勤厅称,日本开发C-2以取代C-1在空运和快速反应任务中的位置。川崎记录了该国›39;生产能力。这些资料显示了真实的飞机计划;但未具体说明每年将订购多少架至2036年。未来需求仍与采购决策相关。[1][7]
谁在固定翼运输机市场中领先?
哪些公司是主要供应商?
参考书目
- [1] 采购技术后勤厅。(无日期)。C-2 运输机。日本防卫省。
- [2] 空客。(2026年1月 12日)。 空客报告 793 2025年商业飞机交付。
- [3]波音。(2026年1月 13年)。 波音宣布第四季度交付。
- [4]联邦国防军。(2026年4月28日)。温斯托夫的A-400M前卫军。
- [5]巴西航空工业公司。(2024年9月, 27年)。巴西航空工业公司向巴西空军交付第七架C-390 千禧型飞机。
- [6]巴西航空工业公司。(2026年10月 13日)。巴西航空工业公司与拉美航空签署了E195-E2 机队的组件池项目协议。
- [7] Kawasaki Heavy Industries。(无日期)。C-2 运输机。
- [8]列奥纳多。(无日期)。C-27《斯巴达下一代》杂志。
- [9]洛克希德·马丁。(无日期)。C-130J 超级大力神。
- [10]洛克希德·马丁。(2026年4月 14日)。五角大楼授予洛克希德·马丁最高1.9 亿美元,用于继续C-130J维护和机组培训系统项目。
- [11]英国皇家空军。(无日期)。阿特拉斯C.1(A400M)。
- [12]英国皇家空军。(2023年5月 22日)。阿特拉斯运输机交付给英国皇家空军布赖兹诺顿基地。
本报告回答了问题
- 军用、商用和货机在采购需求上的差异。
- 为什么配送和客户接受比主订单积压更重要。
- 飞机类型和应用如何代表不同的视图,而无需重复计算平台。
- 发动机和重量类别反映了运输任务的需求。
- 已完成的国家采购项目与未来飞机机会的差异。
固定翼运输机市场涵盖哪些内容?
该市场涵盖为运输任务采购的固定翼飞机。它包括军事空运机以及相关的民用客运和货运平台。飞机类型和应用描述了同一市场的不同维度。主要用途不属于运输的直升机和飞机,仅仅因为它们能搭载人员,就不被纳入其中。
范围包括哪些内容?
所包含的收入涉及运输机在所述推进和重量类别的供应。具有多项运输任务的飞机被计入一次。军用和商用合同在飞机层面评估,以避免单独定价的支持和服务套餐自动计入平台价值。
哪些内容被排除在范围之外?
该范围不包括机票收入和货运服务费用。飞机租赁付款和二手转售交易不计入新飞机销售。独立的维修维修和培训合同也不包括,旋翼平台以及主要任务在运输边界之外的作战或监视飞机也不在内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
Factmr Fixed Wing Transport Aircraft Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年和2036年USD十亿;2026年至2036年CAGR |
| 市场定义 | 固定翼飞机主要用于军事、民用客运或货运任务。 |
| 飞机类型 | 军用运输机;商用运输机;货运飞机 |
| 应用 | 军事;民用;货运; |
| 发动机类型 | 涡扇发动机;涡桨发动机;活塞发动机 |
| 最大起飞重量 | 重型;轻型;中型; |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 空中客车;波音;洛克希德·马丁;诺斯罗普·格鲁曼;巴西航空工业公司;庞巴迪;泰克斯特龙航空;达索航空; Saab AB; Leonardo S.p.A. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 包括飞机平台与任务分析、已披露订单与交付、国家采购证据以及供应商角色对比。 |
来源:Fact.MR 分析,更新于 2026年10月15日
市场如何细分?
-
按飞机类型划分
- 军用运输机
- 商用运输机
- 货机
-
按应用分类
- 军事
- 民事
- 货物
-
按发动机类型划分
- 涡扇发动机
- 涡桨
- 活塞发动机
-
按最大起飞重量计算
- 重
- 光
- 媒介
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

