- Market Value (2025): USD 32.50 Bn
- Estimated Value (2026): USD 35.3 Bn
- Forecast Value (2036): USD 80.4 Bn
- CAGR (2026-2036): 8.6%
¿Cuánto vale la previsión del mercado de transistores 3D para 2036?
USD 35.3 mil millones en 2026 a USD 80.4 mil millones para 2036 en un 8.6% CAGR.
- Fact.MR calcula que el mercado de transistores 3D alcanzó losUSD 32.5 mil millones en 2025, siendo 5nm y 3wafers nm para teléfonos y servidores de IA la mayor parte de esa base.
- Se espera que los ingresos suban de USD 35.3 mil millones en 2026 a USD 80.4 mil millones para 2036, a medida que los nodos de puerta integral se unan a FinFET en volumen de producción.
- El crecimiento se intensificará a 8.6% CAGR de 2026 a 2036, ya que cada nueva generación de teléfonos, PC y aceleradores se traslada a un nodo más denso.
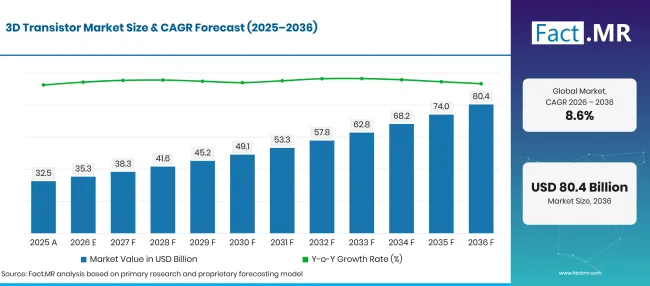
Factmr 3D Transistor Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 32.50 |
| 2026 | Estimación | 35.3 |
| 2036 | Previsión | 80.4 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.6% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de transistores 3D?
El periodo 2026 a 2036 añade USD 45.1 mil millones en nuevo valor, la mayor parte procedente de FinFET y nodos de puertas por debajo de 7nm.
- Motores de la demanda en el mercado
- El entrenamiento y la inferencia de IA impulsan a los diseñadores de chips hacia transistores más densos que conmutan con menos energía. The International Agencia de Energía proyectó que la demanda eléctrica en centros de datos alcanzará alrededor de 945 TWh para 2030, más del doble de niveles de corriente [1]. Cada vatios ahorrados en el transistor reduce las facturas de refrigeración y electricidad para los operadores de servidores.
- La electrificación de vehículos eleva el contenido lógico de cada coche. Las ventas globales de coches eléctricos superaron los 17 millones en 2024, más de 20% de todos los coches vendidos, según el IEA [2]. Los controladores de asistencia al conductor y zonales construidos sobre nodos FinFET ahora reemplazan a los antiguos microcontroladores planares en nuevas plataformas.
- Los dispositivos conectados mantienen amplia la demanda de los consumidores. La ITU estimó que alrededor de 6 mil millones de personas usaron Internet en 2025, frente a los 5.8 mil millones del año anterior [3]. Los teléfonos, portátiles y wearables comprados por estos usuarios llevan procesadores de aplicaciones fabricados en líneas FinFET de 5nm y 3nm.
- La financiación pública está añadiendo nuevas fábricas en Estados Unidos, Japón y Europa. La mayor parte de la nueva capacidad se dirige a FinFET y a la lógica y memoria de acceso integral, que extiende la salida 3transistores D más allá de Taiwán y Corea del Sur.
- El paso a la puerta en todo entorno abre un nuevo nivel de precios. Los canales de nanohojas rodeados por la puerta en los cuatro lados reducen la fuga más que las aletas, por lo que las obleas tempranas tienen un valor superior a los nodos FinFET maduros.
- Segmentos clave analizados
- Por tipo de producto: FinFET tendrá 59.9% cuota en 2026, ya que sus conjuntos de herramientas, bibliotecas de diseño y rendimientos están probados entre 16nm y 3nm.
- Por aplicación: La electrónica de consumo asumirá 33.5% participación en 2026 gracias a las renovaciones anuales de teléfonos, portátiles y procesadores portátiles.
- Por nodo tecnológico: 5nm captará 47.5% cuota en 2026, dado que combina los rendimientos maduros con la densidad que necesitan los chips móviles y de IA.
- Por usuario final: Las fundiciones mantendrán 52.6% participación en 2026 mediante la producción de obleas contratadas para diseñadores de chips sin fábrica.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los diseñadores de chips ahora eligen un proceso por su fuga y corriente de impulso antes que por la etiqueta del nodo, lo que mantiene FinFET por delante mientras se controlan las rampas de control. Las fundiciones que publiquen datos claros de rendimiento en líneas de nanohojas de 2nm ganarán la siguiente ronda de pedidos sin fábricas. El nuevo crecimiento vendrá de la lógica automovilística y de fábricas que se están construyendo en Estados Unidos y Japón."
- Implicaciones estratégicas
- Las fundiciones deberían comprometer capital en el desarrollo integral de procesos ahora, ya que las ganancias en la escala de aletas se reducen por debajo de 3nm.
- Los diseñadores sin fábricas deberían calificar una segunda fuente de proceso al principio de cada ciclo de diseño, dado que las ranuras de obleas de vanguardia se asignan con meses de antelación.
- Los proveedores de equipos deberían ampliar sus ofertas de deposición y grabado para estructuras de nanosheets y forksheets, que necesitan nuevos procesos selectivos.
- Los compradores de automoción e industriales deberían asegurar términos de suministro a varios años, ya que los clientes de teléfonos y centros de datos absorben la mayor parte de la nueva producción de vanguardia.
En 9.9% CAGR, Alemania liderará el grupo, mientras que los fabricantes de vehículos están cambiando rápidamente a plataformas eléctricas que necesitan más lógica por coche. Brasil sigue en 9.0% mientras un nuevo programa de semiconductores atrae proyectos de diseño y ensamblaje de chips. Estados Unidos se expandirá en 8.2% con fábricas de memoria y lógica financiadas bajo incentivos federales para chips. Un ritmo 7.3% en el Reino Unido refleja un sector de chips liderado por el diseño con apoyo público de start-ups. Japón cierra la lista en 6.5%, ya que una línea piloto estatal de 2nm en Hokkaido avanza hacia la producción en masa.
¿Cómo se desglosa el mercado de transistores 3D por segmento?
FinFET liderará el Tipo de Producto en 45.2%; Electrónica de Consumo liderará Aplicación en 33.5%; 5nm dirigirá el Nodo Tecnológico en 47.5%; Fundiciones ocupará el primer puesto en Usuario Final en 52.6%.
¿Qué tipo de producto domina?
FinFET se lleva 45.2% de las ventas de 2026.
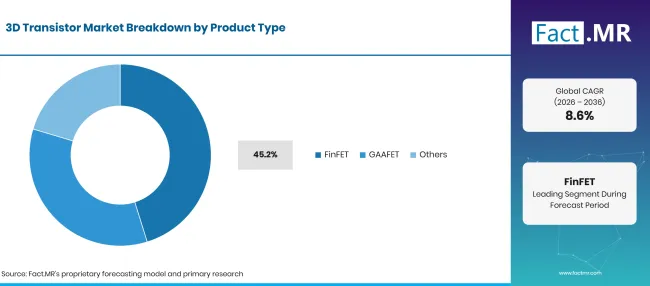
Factmr 3D Transistor Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| FinFET (segmento principal) | 59.9% |
| Otros segmentos combinados | 40.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los equipos de diseño han utilizado bibliotecas basadas en aletas durante más de una década, por lo que el riesgo de salida de cinta y el coste de la máscara siguen siendo predecibles. La aleta elevada permite que la compuerta cubra tres lados del canal y mantiene bajo control las fugas a 16nm a 3nm. La mayoría de las obleas de silicio de vanguardia que las fundiciones inician cada mes siguen ejecutando procesos de aletas. Los resultados del tercer trimestre de TSMC de 2026 muestran el equilibrio: 3nm y 5obleas juntas representaron 61% de sus ingresos por obleas, mientras que 2salida de nanohojas nm alcanzó 8% [4]. GAAFET envuelve completamente la puerta alrededor de nanohojas apiladas y ganará cuota a medida que las líneas 2nm en TSMC, Samsung, Intel y Rapidus se llenen.
¿Qué lidera el segmento de Aplicaciones?
La electrónica de consumo representa 33.5% de las ventas de 2026.
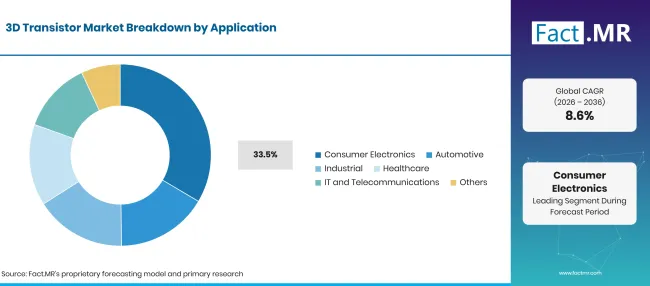
Factmr 3D Transistor Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Electrónica de Consumo (Segmento líder) | 33.5% |
| Otros segmentos combinados | 66.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las marcas de teléfonos y portátiles lanzan nuevos procesadores cada año y compiten por la duración de la batería, lo que las mantiene en primer lugar en cada nuevo nodo. Los wearables y las consolas de videojuegos añaden volumen a nodos FinFET ligeramente antiguos. Los compradores de TI y telecomunicaciones utilizan transistores 3D en servidores, switches de red y aceleradores de centros de datos. La demanda del automóvil aumenta con cada nueva plataforma de vehículo, ya que los semiconductores automotrices pasan de microcontroladores planos a sistemas FinFET en chip. Los usos industriales y sanitarios requieren volúmenes menores para la electrónica de control e imagen.
¿Cómo moldea el Nodo Tecnológico la demanda?
5NM representa 26.4% de los ingresos de 2026.
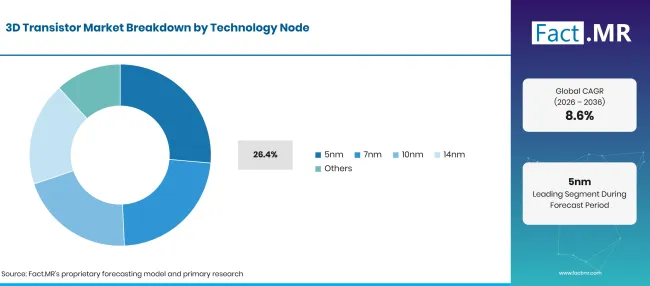
Factmr 3D Transistor Market Breakdown Technology Node | Source: Fact.MR
| Nodo Tecnológico | Compartir (2026) |
|---|---|
| 5nm (segmento principal) | 47.5% |
| Otros segmentos combinados | 52.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los rendimientos en 5líneas de clase nm están maduras tras varios años de salida de alto volumen, por lo que el coste de las obleas por chip bueno es menor que en nodos más recientes. Los procesadores telefónicos, GPUs y CPUs de centros de datos siguen enviándose en grandes cantidades en 5nm y sus derivados de 4nm. TSMC informó que solo 5nm generó 28% de sus ingresos por obleas en el tercer trimestre de 2026, con 7nm añadiendo otro 10% [4]. Los nodos de 10nm y 14nm sirven a diseños sensibles al coste como controladores de pantalla, chips de red y controladores de vehículos.
¿Qué soporta las fundiciones dentro del usuario final?
Las fundiciones representan 52.6% de las ventas de 2026.
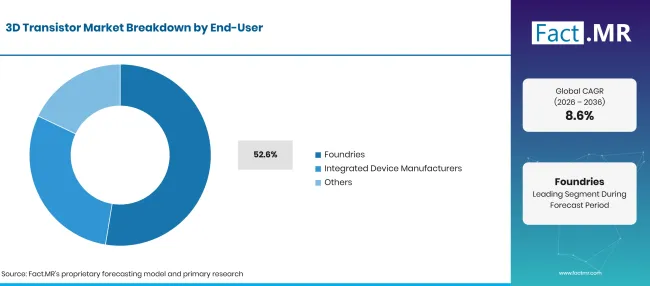
Factmr 3D Transistor Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Fundiciones (segmento líder) | 52.6% |
| Otros segmentos combinados | 47.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
La mayoría de las empresas de chips no poseen fábricas y compran capacidad de obleas bajo contrato, por lo que las líneas de fundición transportan la mayor parte de la salida de transistores 3D. Los clientes hacen pedidos hasta un año antes y a menudo reservan capacidad en el siguiente nodo antes de que abro. Los fabricantes de dispositivos integrados fabrican transistores 3D para sus propios procesadores y memoria, y algunos ahora venden capacidad sobrante a clientes externos. Su salida está estrechamente conectada con pasos posteriores como los paquetes TSV3D que apilan chips lógicos y de memoria.
¿Qué está acelerando la adopción del mercado de transistores 3D y qué la está frenando?
Cada nueva generación de teléfonos, aceleradores y controladores de vehículos necesita más rendimiento por vatio que los transistores planares, y nuevas fábricas en varias regiones están añadiendo capacidad 3D. Sin embargo, las fábricas de vanguardia cuestan decenas de miles de millones de dólares y el suministro limitado de herramientas avanzadas de litografía ralentizará la rapidez con la que la capacidad puede satisfacer la demanda de diseño.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Pasar de FinFET a arquitectura de puertas all-around en lógica de vanguardia | +2.0% | Global | A corto plazo (<= 2 años) |
| Demanda de aceleradores de IA y chips de computación de alto rendimiento | +1.6% | América del Norte, Asia Oriental | A corto plazo (<= 2 años) |
| Electrificación automotriz y contenido de chips de asistencia al conductor | +1.3% | Europa Occidental, Asia Oriental, América del Norte | A medio plazo (2-4 años) |
| Construcción de nuevas fábricas respaldadas por incentivos nacionales de chips | +1.0% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Impulso de los centros de datos para procesadores con menor fuga y eficiencia energética | +0.7% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Escalamiento comercial de diseños de transistores nanosheet y forksheets | +0.8% | Asia Oriental, Norteamérica | A largo plazo (>= 4 años) |
| Desarrollo de la capacidad de fundición en regiones manufactureras emergentes | +0.5% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
| Empaquetado avanzado incluido con lógica de transistores de próxima generación | +0.4% | América del Norte, Asia Oriental | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Se requiere un gran desembolso de capital para la construcción de fábricas de vanguardia | -0.6% | Global | A corto plazo (<= 2 años) |
| Acceso limitado a sistemas avanzados de litografía | -0.4% | Global | A medio plazo (2-4 años) |
| Restricciones comerciales a las exportaciones de tecnología avanzada para fabricación de chips | -0.3% | Asia Oriental, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están escalando el mercado de transistores 3D hasta 2036?
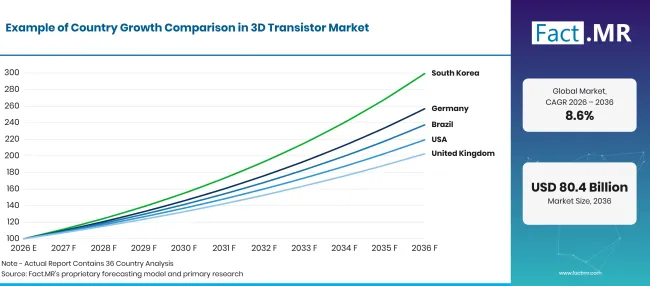
Factmr 3D Transistor Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 9.9% |
| Brasil | 9.0% |
| Estados Unidos | 8.2% |
| Reino Unido | 7.3% |
| Japón | 6.5% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué apoya la adopción por parte de Alemania?
9.9% CAGR, impulsado por plataformas de vehículos eléctricos que requieren una lógica más avanzada por coche.
La industria automovilística alemana es el principal comprador de chips avanzados en el país. La Autoridad Federal de Transporte Motorizado (KBA) contabilizó 545,142 nuevos coches eléctricos a batería en 2025, una cuota 19.1% de nuevas matrículas y 43.2% más que en 2024 [5]. Cada plataforma eléctrica utiliza controladores de dominio y zona, muchos en nodos FinFET, por lo que el aumento de volúmenes atrae la demanda de lógica de transistores 3D a través de proveedores de nivel 1 .
¿Cómo está Brasil escalando la demanda?
9.0% CAGR, respaldado por un nuevo programa nacional de semiconductores y un creciente ensamblaje electrónico.
Brasil firmó el Decreto 13,065 el 15 de julio de 2026 para poner en funcionamiento el programa Brasil Semicondutores bajo su régimen de incentivos PADIS [6]. El decreto permite a BNDES y Finep estructurar la financiación para proyectos de chips y mantiene los artículos de incentivos vigentes hasta el 31 de diciembre de 2029 [6]. Las plantas locales principalmente ensamblan y prueban chips FinFET importados para teléfonos y ordenadores, y el programa se orienta más al diseño nacional.
¿Cómo está escalando la demanda de Estados Unidos?
8.2% CAGR, ayudado por proyectos de memoria y lógica de fabricación financiados a nivel federal.
El Departamento de Comercio anunció en junio de 2025 que Micron invertirá USD 200 mil millones en la fabricación de memorias y la investigación y desarrollo en EE. UU., respaldados por hasta USD 275 millones en financiación adicional para CHIPS [7]. Los proyectos en Idaho, Nueva York y Virginia crearán alrededor de 90,000 empleos [7]. Los proveedores de nube estadounidenses y los diseñadores de chips de IA también compran una gran parte de las obleas de fundición de vanguardia a nivel mundial.
¿Qué sostiene el crecimiento del Reino Unido?
7.3% CAGR, reflejando un sector de chips orientado al diseño que el gobierno está financiando para escalar.
El Reino Unido tiene pocas fábricas de vanguardia, por lo que su demanda proviene de diseñadores de chips y fabricantes de sistemas que compran obleas de fundición. El Departamento de Ciencia, Innovación y Tecnología valoró el sector de semiconductores británico en £10 mil millones en marzo de 2025 y dijo que podría alcanzar £17 mil millones para 2030 [8]. En septiembre de 2025, se abrió otro fondo de £10 millones para apoyar hasta 40 empresas británicas de semiconductores [9].
¿Cómo le va Japón?
6.5% CAGR, a medida que el apoyo estatal mueve una línea nacional de 2nm hacia la producción en masa.
Japón está reconstruyendo la salida lógica de vanguardia en el país. METI planeaba invertir ¥100 mil millones de su presupuesto fiscal 2025 en Rapidus a través de la Agencia de Promoción de Tecnologías de la Información [10]. Rapidus inició su línea piloto en Chitose, Hokkaido, en abril de 2025, confirmó 2operación de transistores de puerta en nm en obleas de 300mm y aspira a la producción en masa en 2027 [11].
¿Quién lidera el mercado de transistores 3D?
Tres grupos determinan el suministro. TSMC, Samsung Electronics y Intel Corporation compiten por la vanguardia, donde el concurso ha pasado de aletas a compuertas en todo aspecto. En TSMC, el proceso de nanohojas de 2nm ya generó 8% ingresos por obleas en el tercer trimestre de 2026 [4].
Samsung construye su procesador de teléfonos Exynos 2600 sobre lo que denomina el primer proceso de 2nm GAA de la industria [12]. Intel presentó Panther Lake en octubre de 2025 como la primera plataforma en Intel 18A, que utiliza su nueva arquitectura de transistores RibbonFET [13]. GlobalFoundries y United Microelectronics Corporation forman un segundo grupo, vendiendo procesos FinFET de 12nm y 14nm para chips de red, pantalla y vehículos a menor coste de obleas. Rapidus es el recién llegado, con una línea piloto de 2nm en Hokkaido [11]. El rendimiento en las líneas de nanohojas de primera generación y la capacidad de reservar capacidad para grandes clientes separarán a los ganadores.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Taiwan Semiconductor Manufacturing Company (TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); y Rapidus Corporation.
- Empresa de Fabricación de Semiconductores de Taiwán (TSMC)
- Samsung Electronics Co., Ltd.
- Intel Corporation
- GlobalFoundries Inc.
- United Microelectronics Corporation (UMC)
- Rapidus Corporation
Bibliografía
- [1] Agencia Internacional de la Energía. (2025, abril 10). La IA está a punto de impulsar la creciente demanda eléctrica de los centros de datos, al tiempo que ofrece el potencial de transformar el funcionamiento del sector energético.
- [2] Agencia Internacional de la Energía. (2025). Perspectivas globales de vehículos eléctricos 2025: Resumen ejecutivo.
- [3] Unión Internacional de Telecomunicaciones. (2025, noviembre 17). El número global de usuarios de Internet aumenta, pero las disparidades profundizan las principales brechas digitales.
- [4] Empresa de Fabricación de Semiconductores de Taiwán. (2026, octubre 15). TSMC informa de un BPA del tercer trimestre de NT$29.43.
- [5] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025: Jahresbilanz [Matriculaciones de vehículos en diciembre de 2025: Revisión anual].
- [6] Presidência da República, Brasil. (2026, julio 15). Decreto nº 13.065, de 15 de julio de 2026 [Decreto nº 13,065 de 15 julio de 2026 sobre el programa Brasil Semiconductores].
- [7] Departamento de Comercio de EE. UU. (2025, junio 12). El presidente Trump asegura inversión de200mil dólares de Micron Technology para la fabricación de chips de memoria en Estados Unidos.
- [8] Departamento de Ciencia, Innovación y Tecnología, Reino Unido. (2025, marzo 28). El gobierno apoya la próxima ola de start-ups en semiconductores para aumentar el crecimiento.
- [9] Departamento de Ciencia, Innovación y Tecnología, Reino Unido. (2025, septiembre 24). Nuevo fondo de10 millones de libras para apoyar a las empresas británicas en la entrega de semiconductores de próxima generación.
- [10] Ministerio de Economía, Comercio e Industria, Japón. (2025, noviembre 21). Rueda de prensa del Ministro Akazawa (Extracto).
- [11] Rapidus Corporation. (2026, abril 11). NEDO aprueba el plan y presupuesto de Rapidus para el año fiscal 2026 para 2proyectos de semiconductores nm.
- [12] Samsung Electronics. (2026, junio 12). Exynos 2600: Procesador móvil.
- [13] Intel Corporation. (2025, octubre 9). Intel presenta la arquitectura Panther Lake: Primera plataforma de IA para PC construida sobre 18A.
Este informe responde
- El tamaño para 2026 y 2036 se divide por tipo de producto, aplicación, nodo tecnológico y usuario final.
- Los lectores pueden ver qué subsegmento encabeza cada segmento en 2026 y las necesidades del comprador detrás de esa posición.
- La electrificación de automóviles, los programas de financiación de chips y los proyectos de fábrica enmarcan la comparación de los cinco países listados.
- Los perfiles agrupan las fundiciones punteras, proveedores maduros de FinFET y nuevos participantes según la capacidad del proceso.
- La velocidad a la que se mueve el cambio de aletas a nanohojas, y qué lo limita, se sigue nodo por nodo.
¿Qué cubre el mercado de transistores 3D?
Este mercado captura transistores cuya puerta controla el canal desde tres o cuatro lados, un diseño que limita las fugas mucho mejor que los dispositivos planos planos. La cobertura abarca chips lógicos y de memoria para usos de consumo, automoción, industria, sanidad y telecomunicaciones.
Los ingresos se cuentan en la primera venta, ya sea por una fundición que vende obleas o por un fabricante integrado de dispositivos que envía chips terminados construidos sobre transistores 3D. Las cifras de nodos tecnológicos reflejan la salida en cada geometría de proceso seguida en este estudio.
¿Qué incluye el alcance?
Los transistores FinFET y de puerta all-around están en alcance, incluyendo variantes de nanosheets y forksheets una vez que alcanzan la producción comercial. Tanto las obleas de fundición como los chips internos de fabricantes de dispositivos integrados cuentan en nodos desde 14nm hasta los más avanzados en producción.
Los chips diseñados para sistemas de asistencia a la conducción, teléfonos, servidores, controles de fábrica y dispositivos médicos forman parte de las aplicaciones rastreadas.
¿Qué se excluye del alcance?
Los diseños de transistores planares, aún comunes en chips maduros de bajo coste, se excluyen de este estudio. También se excluyen los transistores de potencia discreta vendidos como piezas independientes.
Los diseños aún en fase de investigación, los dispositivos cuánticos y la lógica no de silicio no se contabilizan. Los servicios de envasado y prueba solo introducen en las cifras cuando se venden junto con un chip que contiene transistores 3D.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
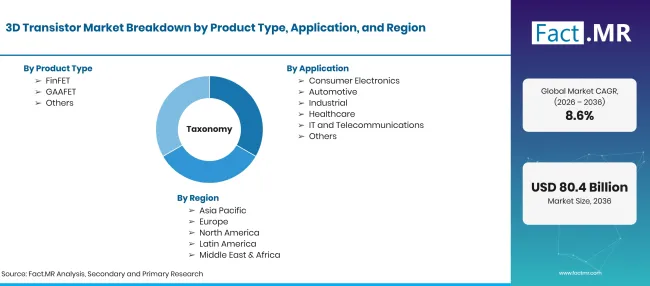
Factmr 3D Transistor Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Transistores con estructura de compuertas tridimensionales, incluyendo diseños FinFET y gate-all-around, se vendían como obleas fabricadas o chips terminados para dispositivos lógicos y de memoria. La demanda cubre usos de consumo, automoción, industria, sanidad y telecomunicaciones. |
| Tipo de producto | FinFET; GAAFET; Otros |
| Aplicación | Electrónica de consumo; Automoción; Industrial; Sanidad; TI y Telecomunicaciones; Otros |
| Nodo Tecnológico | 5nm; 7nm; 10nm; 14nm; Otros |
| Usuario final | Fundiciones; Fabricantes de Dispositivos Integrados; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Compañía de Fabricación de Semiconductores de Taiwán (TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); Rapidus Corporation |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba usando capacidad de fábrica por nodo; inicios y precios de obleas por arquitectura; tasas de migración de nodos; demanda de chips para uso final; y hojas de ruta de procesos empresariales. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- FinFET
- GAAFET
- Otros
-
Por aplicación
- Electrónica de consumo
- Automoción
- Industrial
- Sanidad
- TI y Telecomunicaciones
- Otros
-
Por nodo tecnológico
- 5nm
- 7nm
- 10nm
- 14nm
- Otros
-
Por usuario final
- Fundiciones
- Fabricantes de dispositivos integrados
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de transistores 3D en 2026?
¿Cuál es la CAGR del mercado de transistores 3D de 2026 a 2036?
¿Qué tipo de producto lidera el mercado de transistores 3D?
¿Qué aplicación lidera el mercado de transistores 3D?
¿Qué nodo tecnológico lidera el mercado de transistores 3D?
¿Qué usuario final lidera el mercado de transistores 3D?
¿Qué país crecerá más en el mercado de transistores 3D?
¿Quiénes son las principales empresas en el mercado de transistores 3D?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF