- Market Value (2025): USD 37.7 Bn
- Estimated Value (2026): USD 40.4 Bn
- Forecast Value (2036): USD 82.3 Bn
- CAGR (2026-2036): 7.4%
Сколько прогнозируется стоимость рынка цифровой обработки к 2036 году?
USD 40.4 миллиарда в 2026 году до USD 82.3 миллиарда к 2036 году, примерно 7.4% CAGR.
- Согласно Fact.MR анализу, рынок цифровой изображения достиг USD 37.7 миллиардов в 2025 году.
- Спрос вырастет с USD 40.4 миллиарда в 2026 году до USD 82.3 миллиардов в 2036 году.
- Прогнозируется, что рынок зафиксирует 7.4% CAGR в период с 2026 по 2036 годы благодаря широкому внедрению компьютерного зрения на базе искусственного интеллекта на автоматизированных заводах, расширению объёмов диагностических радиологических процедур в современном здравоохранении, увеличению внедрения автономных воздушных дронов и растущем спросу на объемную инспекцию 3D в производстве полупроводников.
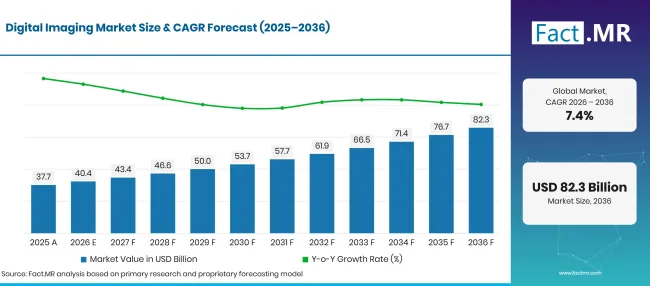
Digital Imaging Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиардов) |
|---|---|---|
| 2025 | Актуальные | 37.7 |
| 2026 | Оценка | 40.4 |
| 2036 | Прогноз | 82.3 |
| CAGR 2026–2036 | Прогнозный период | 7.4% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Каковы определяющие показатели роста рынка цифровой визуализации?
USD 41.9 миллиард абсолютных шансов в период с 2026 по 2036 год, при этом аппаратные компоненты, медицинские приложения и технологии 2D/3D создают основной рыночный импульс.
- Драйверы спроса на рынке
- Правила FDA для радиологических устройств включают полнополевые цифровые маммографические системы по 21 CFR § 892.1715 и компьютерные томографические рентгеновские системы по § 892.1750, создавая определённые федеральные классификации для двух основных методов цифровой визуализации [1]. Эта структура поддерживает соответствие требованиям для детекторов, систем реконструкции, приборов обеспечения качества и платформ управления клиническими изображениями.
- Часть FCC 15 устанавливает пределы проводимых выбросов для непреднамеренных излучателей переменного тока на частотах 0.15 МГц до 30 МГц в § 15.107 и пределы излучаемых излучений начиная с 30 МГц в § 15.109 [2]. Промышленные камеры, встроенные процессоры и интерфейсы высокоскоростного изображения требуют электромагнитной совместимости по мере увеличения плотности обработки на краях и скорости передачи данных.
- Бенчмарк, индексируемый PubMed 2026 года, оценивал 24 автоматизированные модели генерации отчётов по рентгену грудной клетки на 10,000 исследованиях, собранных на 67 участках; даже ведущие системы предоставляли безошибочные отчеты менее чем по 45% аномальных обследований [3]. Разрыв в производительности усиливает потребность в получении изображений более высокого качества, стандартизированных метаданных, строгих валидационных наборах данных и клинически контролируемых рабочих процессах с использованием ИИ.
- The International Федерация робототехники сообщила о 542,000 промышленных роботах, установленных по всему миру в 2024 году, а мировой операционный запас достиг 4.664 миллионов единиц [4]. Это расширяющееся автоматизированное оборудование увеличивает решаемую потребность в цифровых камерах, датчиках глубины, метрологической оптике и визуальной проверке в реальном времени на производственных линиях.
- Ключевые сегменты, проанализированные
- По компонентам: Аппаратное обеспечение (CMOS-сенсоры, объективы, камеры) занимает 58.3% долю в 2026 году, благодаря ценным инвестициям в наложенные CMOS-фокальные массивы, телецентрическую точную оптику, высокопроизводительные камеры машинного зрения и интегрированные световые стробоскопы.
- По применению: В 2026 году доля здравоохранения составила 37.0% , чему способствовало расширение клинической практики цифровой рентгенографии, магнитно-резонансной томографии, оптической когерентной томографии и интраоперационной хирургической визуализации.
- По технологиям: 2D Imaging занимает 48.1% долю в 2026 году, сохраняя фундаментальное лидерство в высокоскоростной оптической инспекции, чтении штрих-кодов, сканировании документов и общей диагностической фотографии благодаря зрелым архитектурам сенсоров и экономичному внедрению.
- По конечным пользователям: Производство занимает 23.4% долю в 2026 году, благодаря требованиям по производству без дефектов на конвейерах сборки полупроводниковой, автомобильной, аэрокосмической отрасли и потребительской электроники.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант Fact.MR, отмечает: «Экосистема цифровой визуализации переживает архитектурное сближение, обусловленное стеклянными архитектурами сенсоров, ускорением edge AI и объемной 3D оптической метрологией. Промышленные фабриканты и клинические учреждения переходят от пассивного захвата изображений к активному визуальному когницию, когда камеры выполняют выводы глубокого обучения непосредственно на периферии. Производители компонентов, успешно объединяющие высокопропускную способность памяти с наложёнными CMOS-сенсорными массивами и открытыми API компьютерного зрения, получат выгодные долгосрочные контракты в сферах автоматизированного производства и хирургической робототехники.»
- Стратегические последствия
- Исследование 2025 года моделировало 348,214,053 застрахованных человеко-лет и прогнозировало, что использование изображений в США в 2055 году может 16.9% до 26.9% выше уровня 2023 года, если текущее использование на человека сохранится [5]. Рост населения составил 73% – 88% прогнозируемого увеличения по разным видам, что усиливает долгосрочный спрос на эффективное оборудование для сбора данных, программное обеспечение для реконструкции и масштабируемую инфраструктуру управления изображениями.
- Производители камер стандартизируют унифицированные комплекты разработки программного обеспечения (SDK) и открытые архитектуры компьютерного зрения, совместимые с GenICam, OpenCV и крупными платформами облачной аналитики. Предоставление независимых от аппаратного обеспечения API библиотек упрощает интеграцию стороннего программного обеспечения, ускоряя циклы разработки приложений для конструкторов машин и медицинского оборудования OEM.
- Производители линз расширяют производство жидких линз и моторизованной автофокусной оптики с пьезоэлектрическими микроприводами. Менеджеры по закупкам заключают форвардные соглашения о поставках оптических полимеров и специализированных антиотражающих диэлектрических покрытий, чтобы удовлетворить растущий спрос на быстрофокусные промышленные штрихкод-считыватели и автоматизированные фармацевтические верификаторы упаковки.
- Системные интеграторы разрабатывают гибридные платформы для визуализации, которые сочетают видимое RGB-спектральное обнаружение с коротковолновым инфракрасным (SWIR) и тепловым спектральными каналами. Мультиспектральные изображения позволяют промышленным пищевым переработчикам и предприятиям по упаковке полупроводников обнаруживать подповерхностную влажность, внутренние кремниевые трещины и загрязнение чужеродных материалов, невидимые для стандартных монохромных камер.
Ожидается, что Германия достигнет ведущего 8.3% CAGRотрасли, благодаря мировой промышленной автоматизации, лидерству в машинозрении и крупным капитальным вложениям 4.0 промышленности. Бразилия развивается 7.6% CAGR, благодаря модернизации мониторинга дронов в сельском хозяйстве, расширению диагностических медицинских сетей и автоматизации промышленных фабрик. В США наблюдается 6.8% CAGR, основанный на масштабных биомедицинских исследованиях, передовой аэрокосмической оборонной визуализации и бурном строительстве полупроводниковых фабрик. Великобритания регистрирует 6.1% CAGR, поддерживаемый государственными обновлениями в области медицинской визуализации и исследовательскими центрами искусственного интеллекта. Япония демонстрирует 5.4% CAGR, основанный на первостепенном высокоточном оптическом производстве, доминировании робототехники и инновациях в высокоразрешающих камерах.
Как рынок цифровой изображений делится по сегментам?
Аппаратная 58.3%; Здравоохранение 37.0%; 2D Визуализация 48.1%; Производственные 23.4% в 2026 году.
Какой компонент доминирует?
В 2026 году аппаратное обеспечение занимает 58.3% долю.
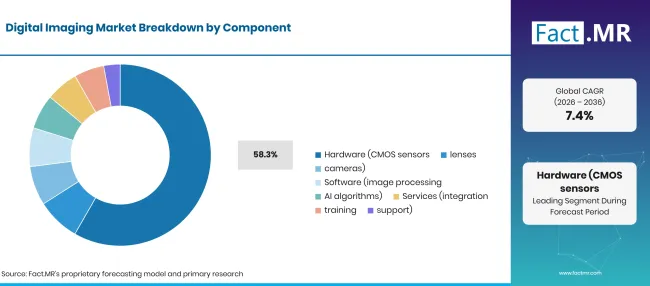
Digital Imaging Market Breakdown Component | Source: Fact.MR
| Компонент | Поделиться (2026) |
|---|---|
| Аппаратное обеспечение (CMOS-сенсоры, объективы, камеры) (ведущий сегмент) | 58.3% |
| Другие объединённые сегменты (Программное обеспечение, Сервисы) | 41.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Аппаратные компоненты составляют почти шесть десятых от общей рыночной стоимости цифрового изображения, что отражает значительные капитальные затраты на точную физическую оптику, сенсоры изображения, корпуса камер и контроллеры освещения. Директора по закупкам выделяют наибольшую долю бюджета на оборудование высокопроизводительным CMOS-сенсорам изображения с наложенными глобальными затворами, устраняющими размытие движения на быстро движущихся конвейерных лентах. Производители систем машинного зрения сочетают эти сенсоры со специализированными телецентрическими линзами, которые поддерживают постоянное увеличение на разной глубине объектов, обеспечивая точные измерения в полупроводниковой метрологии. В медицинских условиях эндоскопические студии инвестируют в миниатюрные CMOS-сенсорные головки, интегрированные в гибкие наконечники катетера для минимально инвазивной визуализации. По мере роста требований к автоматизированной инспекции инженерные команды сочетают аппаратный захват с объемными 3D-датчиками для создания плотных точечных облаков сложных механических сборок. Менеджеры по закупкам также приобретают высоколинейные точные оптические датчики для регулирования автоматизированных стробоскопических и лазерных линий профилирования.
Что ведёт в сегменте «Приложения»?
В 2026 году 37.0% доля составляет здравоохранение.
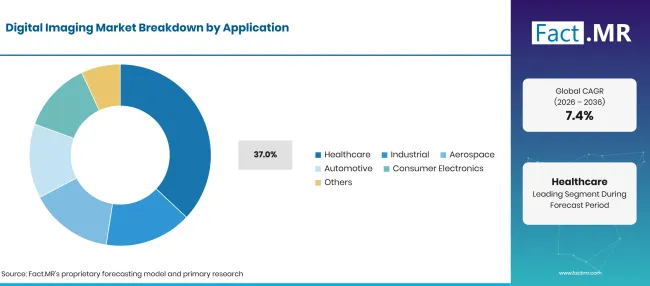
Digital Imaging Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Здравоохранение (ведущий сегмент) | 37.0% |
| Другие объединённые сегменты | 63.0%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Здравоохранение представляет собой крупнейшую область применения, получая 37.0% от общего дохода отрасли благодаря широкому использованию цифровой визуализации в радиологии, кардиологии, онкологии, патологии и хирургической навигации. Современные больницы используют цифровые системы визуализации для замены стеклянных стеклянных слайдов для физической патологии на цифровое сканирование целого слайда, что позволяет мировым патологам сотрудничать через облачные телепатологические платформы. В операционных цифровая флуоресцентная визуализация и многокамерные оптические трекеры направляют ортопедические и нейрохирургические роботизированные руки с субмиллиметровой точностью. Промышленные предприятия следуют за ними, внедряя платформы неразрушительного тестирования и гиперспектральные системы визуализации для анализа химического состава и содержания влаги в пищевой и фармацевтической переработке. Автомобильные заводы интегрируют надёжные промышленные умные камеры на роботизированных сварочных станциях для проверки целостности суставов в реальном времени. Специалисты по фабричной автоматизации также внедряют автоматизированные 3D машинного зрения для управления роботами, работающими с случайно ориентированными металлическими отливками.
Какая технология занимает наибольшую долю рынка?
2D Imaging занимает 48.1% долю в 2026 году.
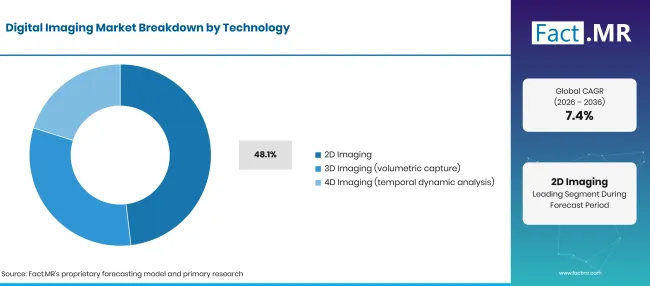
Digital Imaging Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| 2D Imaging (ведущий сегмент) | 48.1% |
| Другие сегменты объединены (3D-визуализация, 4D-визуализация) | 51.9%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Двумерная визуализация сохраняет лидирующую долю одной технологии на уровне 48.1%, выступая в качестве основного метода для высокоскоростной промышленной инспекции поверхностей, оптического распознавания символов (OCR), веб-инспекции и стандартной клинической рентгенографии. 2D и линейные сканированные камеры обеспечивают сверхвысокие частоты кадров свыше 500 кадров в секунду по конкурентным ценам, что делает их незаменимыми для массовых упаковочных линий и почтовых сортировок. Одновременно технологии визуализации 3D — включая лазерную триангуляцию, структурированный свет и стереозрение — быстро занимают долю рынка, поскольку системы роботизированного наведения требуют полных пространственных данных о глубине для обработки сложных геометрических деталей. Роботизированные интеграторы используют роботизированные системы визуализации для обеспечения интеллектуальной автоматизации выбора и размещения в динамических складских условиях. Встроенные архитекторы видения используют компактные edge-vision процессоры для запуска сверточных нейронных сетей непосредственно внутри камер без облачной задержки. Коммерческие студии и научные объекты также используют высококачественные цифровые камеры для научной документации и высокоточной фотограмметрии. Команды обороны и безопасности интегрируют тепловизионные компоненты в мультисенсорные наблюдательные модули для круглосуточного мониторинга периметра.
Что ускоряет внедрение цифрового рынка изображения и что его сдерживает?
Распространение автоматизации 4.0 промышленности, достижения в области вычислительной визуализации на передовых технологиях искусственного интеллекта и расширение цифровой диагностики здравоохранения ускоряют развитие рынка. Высокие затраты на внедрение многокамерной 3D-метрологии, фрагментация собственных интерфейсов и нехватка квалифицированных инженеров по компьютерному зрению ограничивают беспрепятственное внедрение.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Быстрое внедрение автоматизированной оптической инспекции с поддержкой искусственного интеллекта в производстве полупроводников | +1.6% | Восточная Азия, Северная Америка | Краткосрочный срок (< = 2 лет) |
| Расширение цифровой радиологии и хирургической роботизированной визуализации в неотложной медицинской помощи | +1.4% | Северная Америка, Европа | Краткосрочный срок (< = 2 лет) |
| Распространение автономных мобильных роботов (AMR), требующих 3наведения глубинного зрения | +1.2% | Глобальный | Среднесрочные (2–4 года) |
| Интеграция стекированных CMOS-сенсоров изображения с встроенными нейронными процессорами | +1.0% | Европа, Восточная Азия | Среднесрочное (2–4 года) |
| Развитие коммерческого наблюдения дронов и сельскохозяйственного мультиспектрального мониторинга культур | +0.8% | Латинская Америка, Северная Америка | Долгосрочная (>= 4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Совместная упаковка коротковолновых инфракрасных (SWIR) и видимых датчиков в монолитных штампах | +1.5% | Германия, США, Япония | Краткосрочный срок (< = 2 лет) |
| Цифровые патологоанатомические сканеры, подключённые к облаку, позволяют диагностику онкологии с помощью искусственного интеллекта | +1.3% | Северная Америка, Европа | Среднесрочные (2–4 года) |
| Стандартизированные протоколы высокоскоростного интерфейса (10GigE, CoaXPress 2.1) в машинном видении | +1.1% | Глобальный | Среднесрочные (2–4 года) |
| Внедрение гиперспектральной визуализации в автоматизированной фармацевтической и пищевой инспекции | +0.9% | Европа, Северная Америка | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Значительные капитальные вложения для интеграции мультисенсорной 3D метрологии | -1.3% | Развивающиеся рынки | Краткосрочная (< = 2 года) |
| Экстремальные узкие места в вычислительной обработке при работе с несжатыми многомегапиксельными видеопотоками | -1.0% | Глобальный | Среднесрочные (2–4 года) |
| Проблемы с тепловым рассеиванием в камерах компактного краёвого зрения, работающих с непрерывными нейронными моделями | -0.8% | Европа, Северная Америка | Среднесрочное (2–4 лет) |
| Дефицит специализированных разработчиков программного обеспечения компьютерного зрения и специалистов по интеграции систем | -0.6% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Какие страны масштабируют рынок цифровой визуализации до 2036 года?
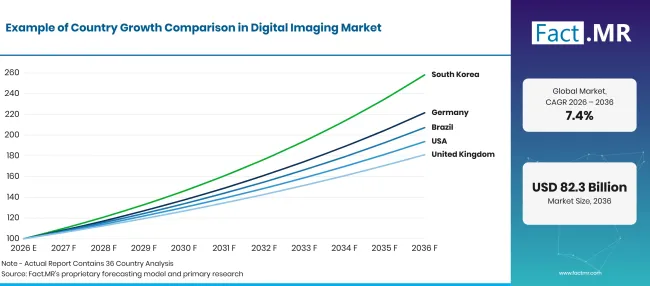
Factmr Digital Imaging Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 8.3% |
| Бразилия | 7.6% |
| США | 6.8% |
| Великобритания | 6.1% |
| Япония | 5.4% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Что поддерживает лидерство в инженерии в Германии?
8.3% CAGR, основанной на ведущих немецких кластерах промышленной автоматизации, всемирно известных оптических инженерных институтах и внедрении капитала 4.0 тяжёлой промышленности.
Германия остаётся крупным центром спроса на автоматизацию и машинное зрение. The International Федерация робототехники сообщила, что в 2024 году Европа установила 85,000 промышленных роботов, что является вторым по величине годовым показателем в регионе, в то время как Германия оставалась крупнейшим национальным рынком роботов в Европе с примерно 27,000 установками [6]. Автомобильная, машиностроеская, электронная и прецизионная инженерная база Германии поддерживает постоянный спрос на высокоскоростные камеры, метрологическую оптику, освещение и программное обеспечение для инспекции на крупных заводах и у поставщиков Mittelstand.
Какие возможности открываются по всей Бразилии?
7.6% CAGRподдерживается сельскохозяйственным обследованием дронов, расширением диагностических радиологических сетей и модернизацией промышленных предприятий в крупных производственных центрах.
В федеральной записи закупок Бразилии за 2025 год было указано комплексное решение для компьютерной томографии с 64 каналами и как минимум 128 восстановленными срезами, включая установку, дополнительное оборудование, программное обеспечение, обучение и требования к техническому обслуживанию [7]. Спецификация демонстрирует активную модернизацию общественной инфраструктуры диагностики-визуализации и поддерживает спрос на детекторы, реконструкционные рабочие станции, калибровку, интеграцию и услуги жизненного цикла.
Почему США лидируют по общей рыночной оценке?
6.8% CAGR— благодаря огромным затратам на биомедицинские исследования, программам оборонной аэрокосмической визуализации и инвестициям в отечественное производство полупроводников.
Соединённые Штаты представляют собой значительную базу спроса на цифровую визуализацию в сферах здравоохранения и передового производства. Исследование 2025 года оценило, что 61.51 миллионов пациентов в США прошли 93 миллионов КТ обследований в 2023 году [8]. Такой масштаб процедуры создает устойчивые требования к замене, оптимизации дозы, реконструкции, хранения и аналитике во всех аппаратных и программных экосистемах КТ.
Как Великобритания модернизирует инфраструктуру цифрового изображения?
6.1% CAGRподдерживается программами модернизации цифровой диагностической визуализации NHS, процветающими университетскими спин-аутами искусственного искусственного интеллекта и кластерами аэрокосмического производства.
Налет данных NHS England по диагностической визуализации за 2025-26 — это ежемесячный сбор на уровне пациента, полученный из местных радиологических информационных систем, включающий подсчёт методов, интервалы запроса на тестирование, интервалы между тестами и отчётами, активность на месте тела и меры по выполнению отчетов [9]. Эта повторяющаяся национальная база доказательств поддерживает планирование радиологических возможностей, модернизацию рабочих процессов, обмен изображениями и инвестиции в инфраструктуру отчетности по всей Англии.
Почему Япония сохраняет стабильное рыночное потребление?
5.4% CAGR, основанной на бесспорном мировом доминировании в области прецизионных оптических компонентов, передового производства цифровых камер и автоматизации роботов.
Япония сочетает в себе глубокую базу компонентов визуализации с интенсивной автоматизацией фабрик. The International Федерация робототехники сообщила о 44,500 установках промышленных роботов в Японии в 2024 году и о оперативном запасе в 450,500 единиц, что на 3% больше, чем в предыдущем году [10]. Масштабы производства автоматизированной электроники, автомобилестроения и прецизионного оборудования поддерживают спрос на камеры машинного зрения, оптические сенсоры, программное обеспечение для инспекции и высоконадёжные компоненты для визуализации.
Кто лидирует на рынке цифровых изображений?
DJI занимает бесспорное лидерство на рынке коммерческих и промышленных платформ для аэросъёмки, поставляя дроны с камерами и стабилизированные на гимбале полезные нагрузки, используемые по всему миру в кинематографии, промышленной инспекции и сельскохозяйственном картографировании. Canon Inc.
обладает выдающимися инженерными возможностями в цифровых зеркальных камерах, вещательных объективах, медицинских цифровых рентгенографических системах и полупроводниковых фотолитографических шаговых аппаратах. Sony Corporation является ведущим мировым производителем CMOS-сенсоров, поставляя стекированные сенсоры Exmor и Pregius, которые питают ведущие смартфоны, автомобильные камеры ADAS и высокопроизводительные промышленные системы машинного зрения.
Nikon Corporation и Fujifilm Holdings сохраняют доминирующие позиции в области прецизионных оптических систем, потребительских цифровых камер и диагностики медицинских изображений, при этом Nikon преобладает в промышленной метрологии и инспекции полупроводников, а Fujifilm лидирует в области цифровой радиографии, эндоскопии и медицинского программного обеспечения для искусственного интеллекта. Panasonic Holdings Corporation и Olympus Corporation внедряют элитные оптические технологии: Panasonic специализируется на прочных видеокамерах вещания и промышленном сенсории, а Olympus доминирует на мировом рынке медицинской гастроэнтерологической эндоскопии. Teledyne Technologies Incorporated, Basler AGи Cognex Corporation представляют собой титанов промышленного машинного зрения, производя высокоскоростные камеры для промышленного сканирования, умные сенсоры зрения и библиотеки программного обеспечения для глубокого обучения, обеспечивающих питание автоматизированных заводов по всему миру.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают DJI; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; и Cognex Corporation.
- DJI
- Canon Inc.
- Sony Corporation
- Nikon Corporation
- Fujifilm Holdings
- Panasonic Holdings Corporation
- Olympus Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Cognex Corporation
Библиография
- [1]Электронный кодекс федеральных нормативных актов. (2026). 21 C.F.R. ч. 892, Радиологические устройства. Издательство правительства США.
- [2]Электронный кодекс федеральных нормативных актов. (2026). 47 C.F.R. §§ 15.107, 15.109, Проводимые и излучаемые лимиты выбросов. Издательское управление правительства США.
- [3]Zhang, X., Acosta, J. N., Yang, X. и др. (2026). Автоматизированная генерация отчетов по рентгену грудной клетки остаётся нерешённой. Pacific Symposium on Biocomputing, 31, 236–250. https://doi.org/10.1142/9789819824755_0017
- [4]Международная федерация робототехники. (2025, сентябрь 25). Отчёт World Robotics 2025: Мировой спрос на роботов на заводах удвоился за 10 года.
- [5]Кристенсен, Э. В., Дрейк, А. Р., Парих, Дж. Р., Рубин, Э. М., и Рула, Э. Й. (2025). Прогнозируемое использование визуализации в США, 2025–2055. Журнал Американского колледжа радиологии, 22(2), 151–158. https://doi.org/10.1016/j.jacr.2024.10.017
- [6]Международная федерация робототехники. (2025, сентябрь 25). Отчёт World Robotics 2025: В 2024 году в Европе установили 85,000 промышленных роботов.
- [7]Portal Nacional de Contratações Públicas. (2025). Ред. No 90072/2025: Готовое решение для системы компьютерной томографии 64-канал/128-срез. Правительство Бразилии.
- [8]Смит-Биндман, Р., Чу, П. В., Фирдаус, Х. А. и др. (2025). Прогнозируемые пожизненные риски рака при современной компьютерной томографии. JAMA Internal Medicine, 185(6), 710–719. https://doi.org/10.1001/jamainternmed.2025.0505
- [9]NHS Англии. (2026, июль 23г.). Данные диагностической визуализации 2025–26 года.
- [10]Международная федерация робототехники. (2025, сентябрь 25). Отчёт World Robotics 2025: Япония установила 44,500 промышленных роботов в 2024 году.
Ответы на этот отчёт
- Как глобальный рынок цифровой изображения расширится с USD 40.4 миллиарда в 2026 году до USD 82.3 миллиарда к 2036 году?
- Какие технологические инновации в стековых CMOS-сенсорах с подсвечиванием (BSI) стимулируют инференцию ИИ на периферии внутри чипа?
- Почему аппаратное обеспечение обеспечивает 58.3% от общего дохода отрасли в 2026 году?
- Как автоматизированные системы машинного зрения 3D и роботизированные системы наведения трансформируют производство с нулевыми дефектами?
- Какие факторы помогают Германии добиться ведущего 8.3% CAGR на европейских рынках?
- Как цифровая радиология и целостная телепатология модернизируют клинические диагностические процессы во всех медицинских сетях?
- Какую роль играют высокоскоростные интерфейсные протоколы (10GigE, CoaXPress 2.1) в устранении несжатых узких мест пропускной способности несжатых многомегапикселей?
Что охватывает рынок антенн 5G?
Антенны, предназначенные для передачи и приёма сигналов через 5G-сети, составляют ядро этого рынка. К ним относятся всенаправленные антенны, направленные антенны и малосоточные антенны, используемые в телекоммуникациях, транспортных средствах и подключённых промышленных системах.
Продажи отслеживаются по технологиям частоты ниже6 ГГц и миллиметровых волн. Установка наружных сетей и внутренние системы подключения охватываются как в коммерческих, так и в промышленных областях.
Что входит в область применения?
В 5включаются элементы антенны G, массивные активные антенны MIMO и антенные массивы для формирования луча. Включены антенны малых ячейок, внутренние распределённые антенны и наружные антенны базовых станций.
Включены антенны 5G, установленные на транспортных средствах, частные промышленные сетевые антенны и интегрированные антеннные модули, предназначенные для соединений 5G New Radio. Также включены продукты, поддерживающие как суб-6 ГГц, так и mmWave.
Что исключено из сферы применения?
Антенны, предназначенные исключительно для сетей 2G, 3G и 4G, выходят за пределы дохода. Автономные Wi-Fi, Bluetooth, GPS и спутниковые антенны без функционала 5G исключены.
Серверы основных сетей, волоконно-оптические кабели и отдельное программное обеспечение для управления сетью не учитываются. Смартфоны, подключённые автомобили и полные промышленные машины не считаются готовой продукцией, за исключением компонентов антенны 5G.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
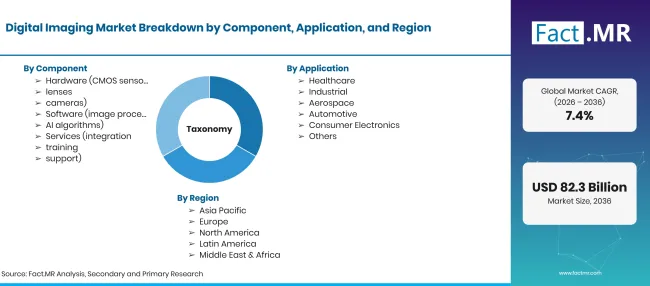
Digital Imaging Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD 82.3 миллиарда к 2036 году за 7.4% CAGR |
| Определение рынка | Коммерческие продажи аппаратного обеспечения для получения цифровых изображений, программного обеспечения для обработки изображений и услуг интеграции систем в промышленном машинном видении, медицинской диагностической радиологии и потребительской электронике. |
| Компонент | Аппаратное обеспечение (CMOS-сенсоры, объективы, камеры); Программное обеспечение (обработка изображений, алгоритмы ИИ); Услуги (интеграция, обучение, поддержка) |
| Применение | Здравоохранение; Промышленность; Аэрокосмическая промышленность; Автомобилестроение; Потребительская электроника; Другие |
| Технологии | 2D Визуализация; 3D Визуализация; 4D Визуализация |
| Конечный пользователь | производство; BFSI; медицинские учреждения; розничная торговля; ИТ и телекоммуникации; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | DJI; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; Cognex Corporation |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные исследовательские интервью с инженерами по оптическим сенсорам, интеграторами систем машинного зрения и администраторами клинической радиологии в сочетании с проверкой поставок пластин на полупроводниковом заводе. |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Как сегментируется рынок?
-
По компонентам
- Аппаратное обеспечение (CMOS-сенсоры, объективы, камеры)
- Программное обеспечение (обработка изображений, алгоритмы ИИ)
- Услуги (интеграция, обучение, поддержка)
-
По применению
- Здравоохранение
- Промышленность
- Аэрокосмическая промышленность
- Автомобильная промышленность
- Потребительская электроника
- Другие
-
По технологиям
- 2D-визуализация
- 3D Визуализация
- 4D Визуализация
-
По конечному пользователю
- Производство
- BFSI
- Медицинские учреждения
- Розничная торговля
- ИТ и телекоммуникации
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Какова прогнозируемая оценка рынка цифровой визуализации к 2036 году?
Какой компонент обеспечивает наибольшую долю дохода на рынке?
Какое основное применение стимулирует внедрение цифровой визуализации?
В какой стране ожидается самый высокий темп роста в прогнозируемый период?
Кто является ведущим игроком на мировом рынке цифровой обработки изображений?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF